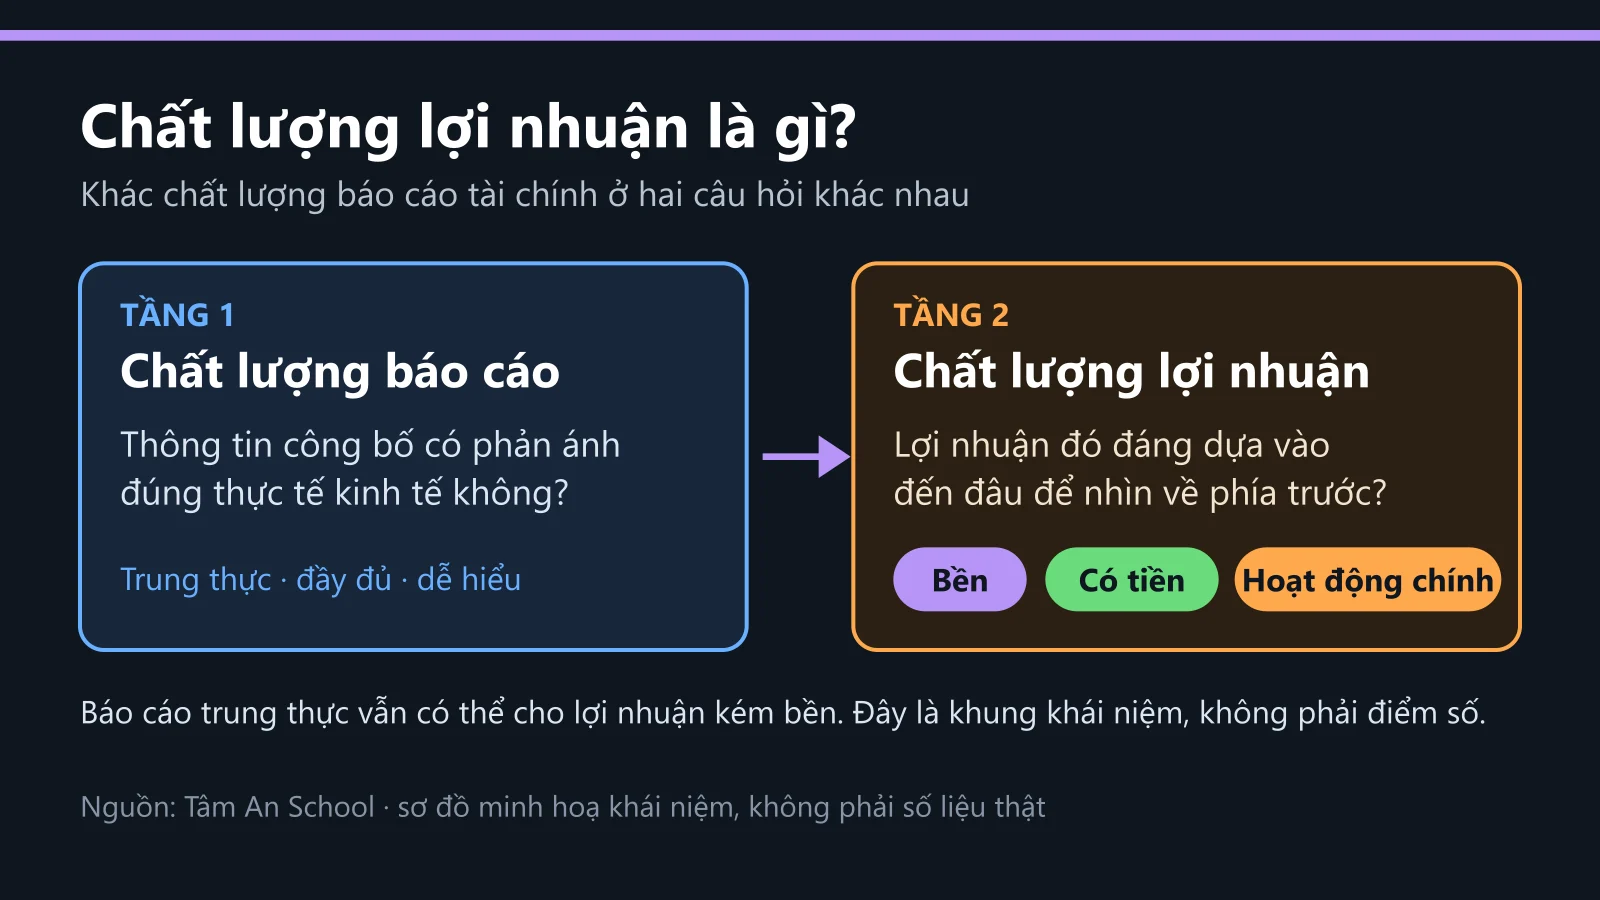
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
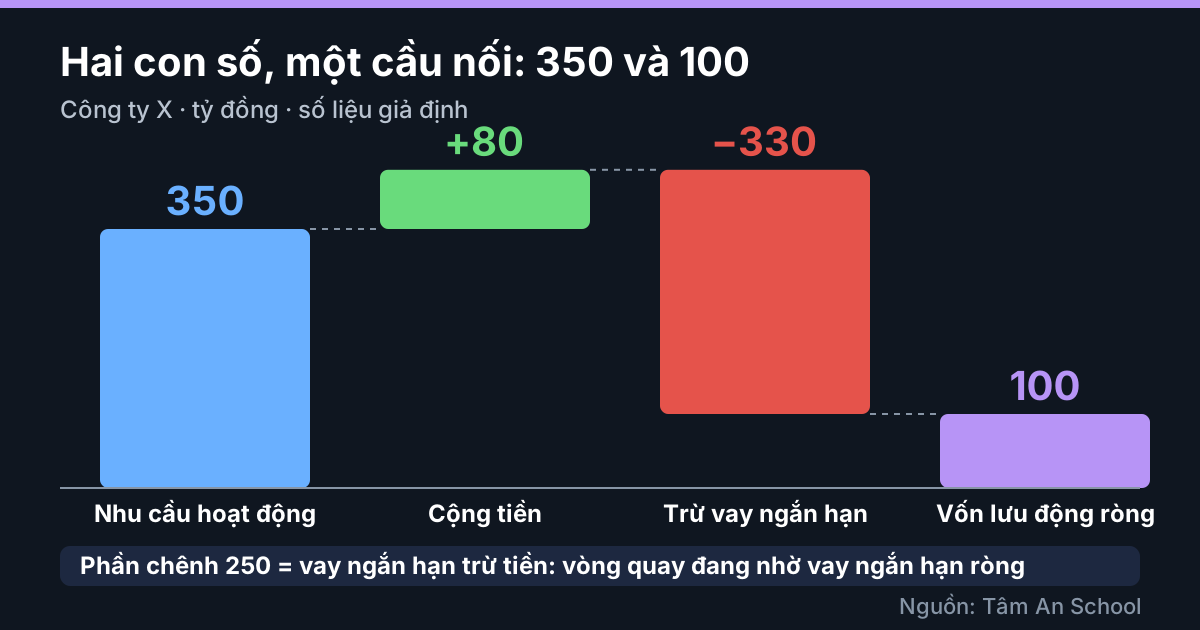
"Vốn lưu động" là cụm có hai nghĩa thường gặp, cho hai con số khác nhau. Vốn lưu động ròng là tài sản ngắn hạn trừ nợ ngắn hạn: nó trả lời câu hỏi tài sản ngắn hạn có phủ được nợ ngắn hạn không. Nhu cầu vốn lưu động hoạt động là phải thu khách hàng cộng hàng tồn kho (cộng trả trước cho người bán) trừ phải trả người bán (trừ tiền người mua trả trước): nó trả lời câu hỏi vòng quay mua, bán, thu tiền đang giữ bao nhiêu vốn. Hai số nối nhau bằng một đẳng thức: vốn lưu động ròng bằng nhu cầu hoạt động cộng tiền trừ vay ngắn hạn. Vì thế vốn lưu động ròng có thể dương trong khi nhu cầu hoạt động lớn hơn nhiều và đang nhờ vay ngắn hạn: công ty X giả định dưới đây có 100 và 350. Cả hai chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận.
Sơ đồ minh hoạ, số liệu giả định.
Hai nghĩa của "vốn lưu động"
| Vốn lưu động ròng | Nhu cầu vốn lưu động hoạt động | |
|---|---|---|
| Công thức | Tài sản ngắn hạn trừ nợ ngắn hạn | Phải thu khách hàng + trả trước người bán + hàng tồn kho − phải trả người bán − người mua trả tiền trước |
| Trả lời | Tài sản ngắn hạn có phủ nợ ngắn hạn không | Vòng quay bán hàng đang giữ bao nhiêu vốn |
| Tiền và vay ngắn hạn | Nằm trong phép tính | Bị loại ra |
| Đổi kỳ hạn vay | Đổi | Không đổi |
Trong mô hình Z của Altman (bản công bố năm 2000), biến X1 là vốn lưu động chia tổng tài sản và vốn lưu động được định nghĩa là chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn, tức nghĩa thứ nhất. Chuẩn mực kế toán số 21 (VAS 21) cũng dùng cụm "vốn lưu động" nhưng không đưa công thức: đoạn 46 nói phải trả thương mại, phải trả người lao động và chi phí phải trả là những yếu tố cấu thành nguồn vốn lưu động dùng trong chu kỳ hoạt động bình thường, còn đoạn 47 xếp nợ chịu lãi ngắn hạn, thấu chi và thuế phải nộp vào nhóm nợ ngắn hạn khác. Công thức thứ hai trong bảng là cách trình bày trong phân tích và của Tâm An, không phải chỉ tiêu bắt buộc trên mẫu báo cáo. Khi đọc một con số "vốn lưu động", hãy hỏi công thức của người viết.
Ranh giới "ngắn hạn" theo hướng dẫn lập báo cáo của Thông tư 99 là kỳ hạn còn lại từ 12 tháng trở xuống hoặc trong một chu kỳ kinh doanh thông thường.
Hai con số nằm ở đâu trên báo cáo
Theo tên chỉ tiêu trong mẫu báo cáo tình hình tài chính của Thông tư 99 (bài không nêu mã số):
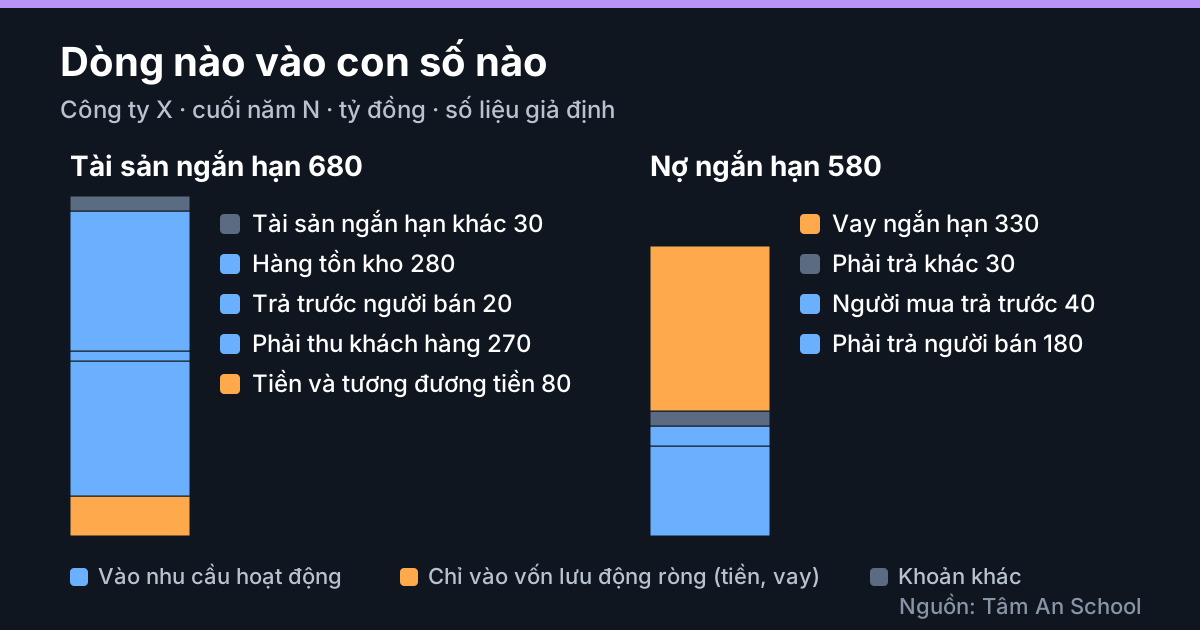
- Vào nhu cầu hoạt động: phải thu ngắn hạn của khách hàng, trả trước cho người bán ngắn hạn, hàng tồn kho (sau dự phòng); trừ phải trả người bán ngắn hạn và người mua trả tiền trước ngắn hạn. Theo hướng dẫn, khoản người mua trả trước không gồm doanh thu nhận trước, vốn ở dòng "doanh thu chờ phân bổ" riêng.
- Chỉ có trong vốn lưu động ròng: tiền và các khoản tương đương tiền, đầu tư tài chính ngắn hạn, vay và nợ thuê tài chính ngắn hạn.
- Nhóm khác, tuỳ cách phân loại: phải trả người lao động, thuế phải nộp, chi phí phải trả, doanh thu chờ phân bổ, tài sản ngắn hạn khác. Phải thu ngắn hạn khác (cho vay, ký quỹ, tạm ứng) không đến từ bán hàng; xem bài khoản phải thu không đến từ bán hàng.
Bài gọi nhóm cuối là "khoản hoạt động khác ròng" (tài sản ngắn hạn khác trừ phải trả khác). Mỗi người xếp một kiểu, nên hai người có thể ra hai con số nhu cầu hoạt động khác nhau.
Cầu nối giữa hai con số
Viết lại vốn lưu động ròng theo từng nhóm:
Vốn lưu động ròng = nhu cầu hoạt động + khoản hoạt động khác ròng + tiền và đầu tư ngắn hạn − vay ngắn hạn
Đây là phép cộng trừ các dòng của cùng một bảng. Hệ quả: khi khoản hoạt động khác ròng bằng 0, nhu cầu hoạt động trừ vốn lưu động ròng bằng vay ngắn hạn trừ tiền, tức phần vòng quay đang nhờ vay ngắn hạn ròng. Đây là cách đọc của Tâm An, không phải chỉ tiêu trong sách hay quy định.
Sơ đồ minh hoạ, số liệu giả định.
Ví dụ minh hoạ: công ty X giả định
Đơn vị tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python, kiểm cộng đúng. Doanh thu thuần 1.825, giá vốn 1.460 (80,0% doanh thu), năm 365 ngày; số dư cuối năm N.
| Tài sản | Giá trị | Nợ ngắn hạn | Giá trị |
|---|---|---|---|
| Tiền và tương đương tiền | 80 | Phải trả người bán | 180 |
| Phải thu khách hàng | 270 | Người mua trả tiền trước | 40 |
| Trả trước cho người bán | 20 | Phải trả khác (lương, thuế, chi phí) | 30 |
| Hàng tồn kho | 280 | Vay ngắn hạn | 330 |
| Tài sản ngắn hạn khác | 30 | ||
| Tài sản ngắn hạn | 680 | Nợ ngắn hạn | 580 |
- Vốn lưu động ròng = 680 − 580 = 100; hệ số hiện hành 680 / 580 = 1,17. Bề ngoài ổn.
- Nhu cầu hoạt động = 270 + 20 + 280 − 180 − 40 = 350, tức 19,2% doanh thu. Hai khoản hoạt động khác (30 tài sản, 30 phải trả) triệt tiêu nhau trong ví dụ này.
- Cầu nối: 350 + 80 tiền − 330 vay ngắn hạn = 100. Phần 250 (vay ngắn hạn trừ tiền) bằng 71,4% nhu cầu hoạt động: phần lớn vòng quay đang nhờ vay ngắn hạn.
- Số ngày (cuối năm, phải thu theo doanh thu, còn lại theo giá vốn): thu tiền 54, tồn kho 70, trả người bán 45; chu kỳ chuyển đổi tiền 54 + 70 − 45 = 79 ngày. Xem bài chu kỳ chuyển đổi tiền.
Đổi kỳ hạn vay, hoạt động không đổi. Giả sử công ty X chuyển 250 trong 330 vay ngắn hạn thành vay dài hạn (các số khác giữ nguyên). Nợ ngắn hạn còn 330, vốn lưu động ròng nhảy từ 100 lên 350, hệ số hiện hành từ 1,17 lên 2,06. Nhu cầu hoạt động vẫn 350. Vòng quay bán hàng không đổi gì; chỉ cách tài trợ đổi. Theo VAS 21 đoạn 47, nợ chịu lãi tạo nguồn vốn lưu động trên cơ sở dài hạn và không phải trả trong 12 tháng tới là nợ dài hạn. Vốn lưu động ròng phản ánh cả quyết định tài trợ, còn nhu cầu hoạt động thì không.
Tăng trưởng "ngốn" vốn lưu động
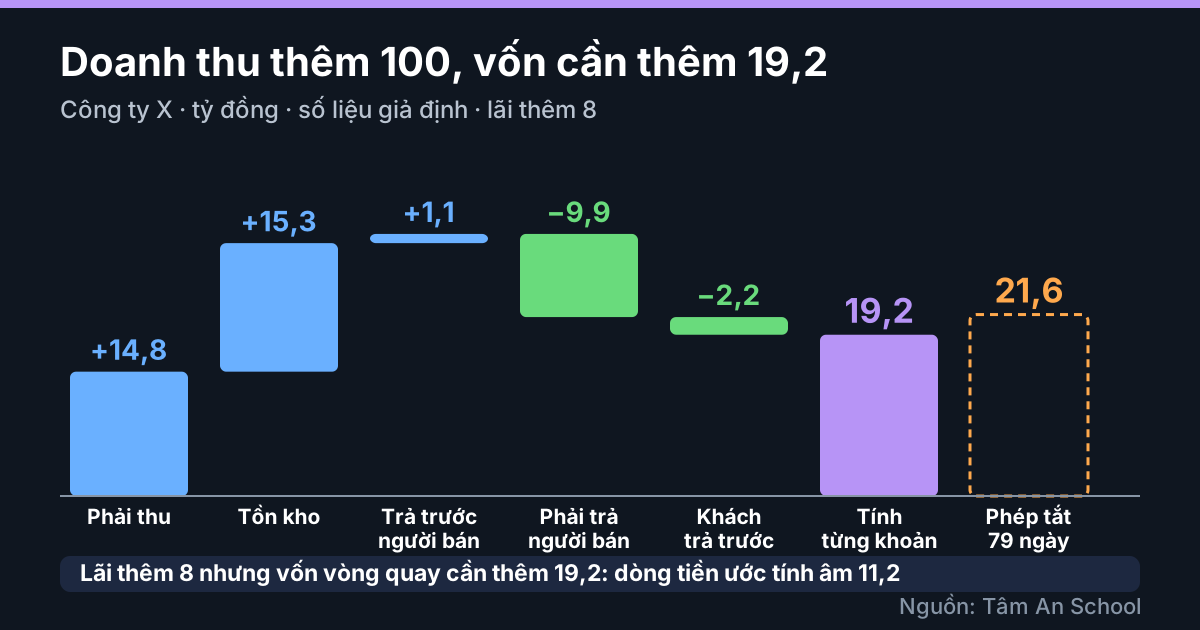
Giả sử năm sau doanh thu tăng thêm 100 (tăng 5,5%), giá vốn vẫn 80% doanh thu, mọi số ngày giữ nguyên, lãi sau thuế tăng thêm 8 (giả định).
| Khoản | Tăng thêm |
|---|---|
| Phải thu khách hàng (54 ngày doanh thu) | +14,8 |
| Hàng tồn kho (70 ngày giá vốn) | +15,3 |
| Trả trước cho người bán | +1,1 |
| Phải trả người bán (45 ngày giá vốn) | −9,9 |
| Người mua trả tiền trước | −2,2 |
| Nhu cầu hoạt động tăng thêm | +19,2 |
Lãi tăng thêm 8 nhưng vốn bị chôn vào vòng quay tăng thêm 19,2, nên dòng tiền kinh doanh ước tính còn âm 11,2 (8 − 19,2), chưa tính khấu hao, đầu tư tài sản cố định hay cổ tức. Tiền giảm từ 80 xuống 68,8 dù lãi dương. Trong khi đó vốn lưu động ròng chỉ tăng đúng bằng lãi giữ lại, từ 100 lên 108, và nhìn vẫn "khoẻ hơn". Lãi mà vẫn thiếu tiền nằm ở nhu cầu hoạt động, không hiện ở vốn lưu động ròng. Tiền thu từ khách hàng xem bài doanh thu tăng nhưng tiền thu từ khách hàng có tăng theo không; tách lãi gộp tăng ở bài lãi gộp tăng nhờ bán nhiều hơn hay nhờ biên cao hơn.
Số liệu giả định, tính lại bằng Python.
Phép tắt và giới hạn của nó. Một cách ước tắt là lấy chu kỳ chuyển đổi tiền nhân doanh thu thêm rồi chia 365. Với chu kỳ 79 ngày, kết quả là 79 × 100 / 365 = 21,6, cao hơn 19,2 khoảng 2,5. Ba lý do: tồn kho và phải trả tính theo giá vốn chứ không theo doanh thu (lệch 1,4); chu kỳ bỏ qua tiền người mua trả trước (lệch 2,2); chu kỳ bỏ qua trả trước cho người bán (lệch ngược 1,1). Phép tắt chỉ chính xác khi cả ba số ngày cùng tính trên doanh thu, như chu kỳ 64 ngày cho 64 × 100 / 365 = 17,5; coi nó là bậc độ lớn. Chắc hơn là nhân tỷ lệ nhu cầu hoạt động trên doanh thu (350 / 1.825 = 19,2%) với doanh thu thêm, nếu mọi khoản tăng cùng tỷ lệ.
Cách đọc trên báo cáo
- Chốt phạm vi và kỳ. Báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99 với mã số chỉ tiêu đánh lại, nên ghép hai kỳ theo tên dòng, không theo mã số.
- Lấy số từ báo cáo tình hình tài chính (trước đó là bảng cân đối kế toán) và tính hai con số cùng cầu nối, ghi công thức cạnh mỗi con số.
- Nhìn tỷ lệ nhu cầu hoạt động trên doanh thu qua nhiều kỳ, cùng quý các năm để tránh nhiễu mùa vụ, rồi xem phần chênh với vốn lưu động ròng là vay ngắn hạn hay tiền.
- Mở thuyết minh về vay (kỳ hạn, phần đến hạn), phải thu, tồn kho, phải trả người bán; xem bài phải trả người bán tăng cho phía nguồn vốn từ nhà cung cấp.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đặt cạnh nhau vốn lưu động ròng, nhu cầu hoạt động, tiền và vay ngắn hạn qua các kỳ; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Công ty X, mọi con số, mức lãi thêm 8 và các số ngày đều là giả định, đã đơn giản hoá: số dư cuối năm, mọi khoản tăng đúng tỷ lệ, bỏ qua mùa vụ, khấu hao và đầu tư.
- Cách xếp "khoản hoạt động khác" (trả trước người bán, thuế, chi phí phải trả) là lựa chọn của người tính.
- Tiền trong ví dụ coi là dùng được; tiền hạn chế sử dụng nằm ngoài dòng tiền theo hướng dẫn của Thông tư 99, nên đọc thêm phần tiền hạn chế ở bài về tiền và tương đương tiền trong chuỗi khi có tiền lớn.
- Bài chỉ áp dụng cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán có cấu trúc báo cáo riêng.
Đừng nói quá
- Không viết "vốn lưu động ròng dương là an toàn" hay "âm là nguy hiểm": mô hình thu tiền trước có thể âm một cách bình thường.
- Không viết "nhu cầu vốn lưu động tăng là xấu": tăng trưởng thường cần thêm vốn; điều đáng hỏi là nguồn tài trợ.
- Không dùng 100, 350 hay 19,2% làm ngưỡng; chúng là số giả định để minh hoạ cách đọc. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Vốn lưu động ròng và nhu cầu hoạt động chênh nhau nhiều, phần chênh lại là vay ngắn hạn, hay nhu cầu hoạt động tăng nhanh hơn doanh thu nhiều kỳ liền, đều là tín hiệu để mở thuyết minh về vay, phải thu và tồn kho, chưa phải bằng chứng về điều gì của doanh nghiệp. Nguyên nhân hợp lý khác: hạn mức vay xoay vòng được tái cấp thường xuyên, tích hàng trước mùa, bán chịu có kế hoạch. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về một doanh nghiệp.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- Altman, E. I. (2000), "Predicting Financial Distress of Companies: Revisiting the Z-Score and ZETA Models" (bản sao NYU Stern): X1 là vốn lưu động chia tổng tài sản; vốn lưu động là chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn.
- CFA Institute, "Financial Ratio List" (tệp công khai): công thức ba số ngày và chu kỳ chuyển đổi tiền.
- Chuẩn mực kế toán Việt Nam số 21, đoạn 39, 46, 47 (theo bản sao văn bản chuẩn mực, mức B); Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Phụ lục IV mục B, đọc từ Công báo ngày 16/11/2025 (mức A): tên chỉ tiêu và ranh giới ngắn hạn.
- Công thức nhu cầu hoạt động, cầu nối và cách đọc "vay ngắn hạn ròng" là của Tâm An. Số liệu ví dụ tự đặt, tính lại bằng Python ngày 26/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Chu kỳ chuyển đổi tiền (CCC)
- Phải trả người bán tăng: nguồn vốn miễn phí hay áp lực thanh toán
- Lãi gộp tăng nhờ bán nhiều hơn hay nhờ biên cao hơn
- Khoản phải thu không đến từ bán hàng
- Doanh thu tăng nhưng tiền thu từ khách hàng có tăng theo không
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Bạn có thể tải đầy đủ file PDF của series, miễn phí, tại trang tamanchungkhoan.vn/bctc.
Vốn lưu động có hai nghĩa thường gặp. Vốn lưu động ròng là tài sản ngắn hạn trừ nợ ngắn hạn (nghĩa dùng ở biến X1 của mô hình Z của Altman); nhu cầu vốn lưu động hoạt động là phải thu khách hàng, trả trước người bán và hàng tồn kho trừ phải trả người bán và tiền người mua trả trước, tức vốn bị giữ trong vòng quay (công thức phân tích của Tâm An, không phải chỉ tiêu bắt buộc trên mẫu báo cáo). Hai số nối nhau bằng cầu nối: vốn lưu động ròng bằng nhu cầu hoạt động cộng khoản hoạt động khác ròng cộng tiền trừ vay ngắn hạn. Công ty X giả định (tỷ đồng): vốn lưu động ròng 100, hệ số hiện hành 1,17, nhưng nhu cầu hoạt động 350, trong đó 250 (vay ngắn hạn 330 trừ tiền 80) nhờ vay ngắn hạn ròng; chuyển 250 vay ngắn sang dài làm vốn lưu động ròng nhảy lên 350 mà nhu cầu hoạt động vẫn 350. Doanh thu thêm 100 và lãi thêm 8 đòi nhu cầu hoạt động tăng 19,2, nên dòng tiền ước tính âm 11,2, trong khi phép tắt chu kỳ chuyển đổi tiền cho 21,6. Các chênh lệch này chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.