Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Khoản phải thu không đến từ bán hàng cho biết doanh nghiệp đã đưa tiền hoặc tài sản ra ngoài mà không nhận lại doanh thu: ứng trước mua hàng, đặt cọc, tạm ứng, cho vay, hoặc bán khoản đầu tư chưa thu tiền. Riêng con số chưa cho biết đó là chi phí kinh doanh hợp lý hay tiền nằm ở nơi khác. Nhóm này đáng tách riêng vì không đi theo doanh thu: gộp chung với phải thu khách hàng thì số ngày thu tiền bị đẩy lên dù khách vẫn trả đúng nhịp. Việc đầu tiên là tách nhóm, tính tỷ trọng trên tổng tài sản và tốc độ tăng so với doanh thu; việc thứ hai là mở thuyết minh xem ai nhận, bao lâu, có bảo đảm và lãi không. Mọi dấu hiệu chỉ là tín hiệu để đọc tiếp, chưa phải kết luận.
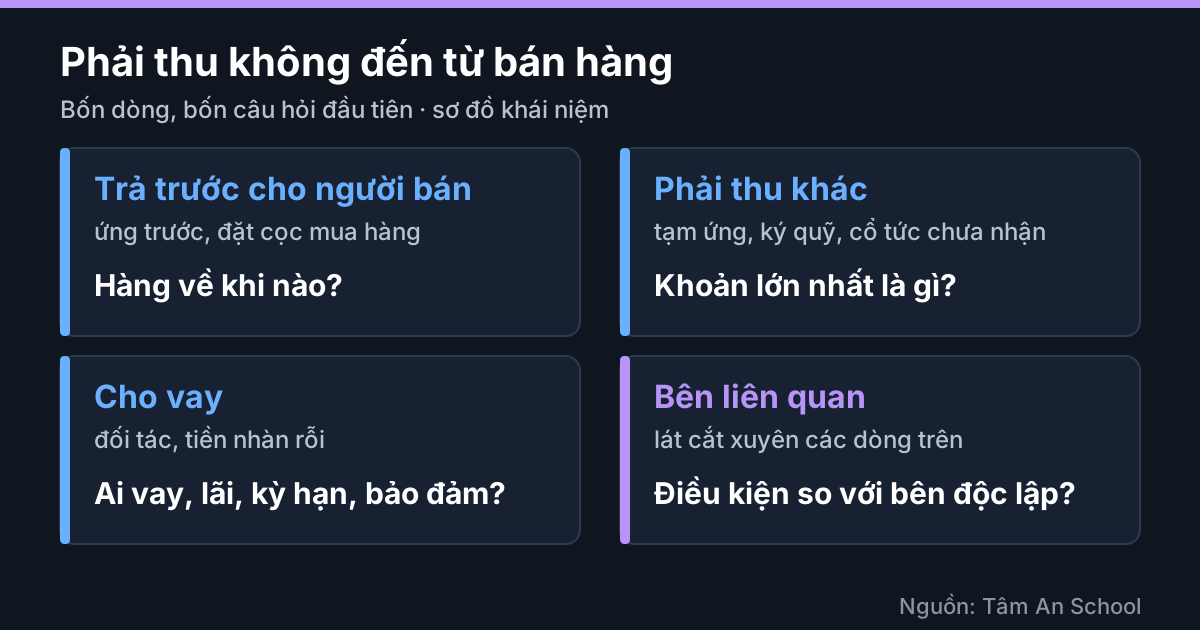
Sơ đồ minh hoạ khái niệm.
Nhóm này gồm những dòng nào, và vì sao tách riêng
Bài khoản phải thu gồm những gì đã vẽ bản đồ mọi dòng phải thu. Bài này chỉ lấy các dòng không sinh ra từ bán chịu, gọi chung là "phải thu không đến từ bán hàng" (cách gom của Tâm An, không phải tên dòng trong thông tư). Nguyên nhân hợp lý dưới đây do Tâm An tổng hợp.
- Trả trước cho người bán (ngắn và dài hạn): ứng trước giữ nguồn cung, thực hiện dự án, đặt cọc mua tài sản. Thứ sắp về là hàng hoặc dịch vụ.
- Phải thu khác (ngắn và dài hạn): tạm ứng, ký cược, ký quỹ, cổ tức chưa nhận, chi hộ, bán khoản đầu tư chưa thu tiền.
- Cho vay: hỗ trợ đối tác chuỗi cung ứng, dùng tiền nhàn rỗi. Mẫu báo cáo năm 2025 theo Thông tư 200 có dòng riêng trong nhóm phải thu; thuyết minh theo Thông tư 99 đặt cho vay ở mục đầu tư nắm giữ đến ngày đáo hạn.
- Bên liên quan không phải dòng riêng mà là lát cắt xuyên qua các dòng trên: người nhận có phải bên liên quan không. Xem bài giao dịch với bên liên quan.
Có ba lý do để tách. Phải thu khách hàng sinh ra khi bán chịu nên đi theo doanh thu, còn các dòng trên sinh ra từ quyết định chi tiền. Chúng được thanh toán bằng hàng, chứng từ, hoàn ký quỹ hay tiền của bên vay. Và tiền ra đi nằm ở chỗ khác nhau trên báo cáo lưu chuyển tiền tệ: theo mẫu Thông tư 99, giải ngân cho vay có dòng "tiền chi cho vay, mua các công cụ nợ của đơn vị khác" ở hoạt động đầu tư, còn ứng trước mua hàng thường đi qua hoạt động kinh doanh (cách hiểu của Tâm An, cần đối chiếu từng doanh nghiệp). Dòng tiền kinh doanh đứng một mình có thể không thấy hết tiền ra đi.
Công thức tham khảo: (phải thu khác + trả trước cho người bán + cho vay + phải thu dài hạn khác) chia tổng tài sản. Hai thước đo: tỷ trọng đó và tốc độ tăng của nhóm so với doanh thu. Tâm An không nêu ngưỡng nào để gọi là cao hay nhanh: phải tự định nghĩa theo ngành, so qua nhiều kỳ.
Ví dụ minh hoạ: công ty X giả định
Công ty X, tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python, kiểm cộng đúng. Doanh thu thuần 2.000 năm N-1 và 2.200 năm N (tăng 10,0%); tổng tài sản 3.000 và 3.600; lãi sau thuế 160 và 176.
| Dòng | N-1 | N | Tăng |
|---|---|---|---|
| Phải thu khách hàng | 300 | 330 | +30 |
| Trả trước cho người bán | 40 | 110 | +70 |
| Phải thu khác ngắn hạn | 30 | 50 | +20 |
| Cho vay | 20 | 100 | +80 |
| Phải thu dài hạn khác | 10 | 40 | +30 |
| Nhóm không đến từ bán hàng | 100 | 300 | +200 |
Bước 1: tách để thấy số ngày thu tiền. Phải thu khách hàng tăng 10,0%, đúng bằng doanh thu; số ngày thu tiền là 54,75 ở cả hai năm. Gộp cả nhóm kia vào "phải thu", tổng từ 400 lên 630 (tăng 57,5%) và số ngày trên doanh thu từ 73,0 lên 104,5. Khách hàng của X không trả chậm hơn; con số xấu đi hoàn toàn do nhóm không đến từ bán hàng. Bài phải thu tăng nhanh hơn doanh thu bàn riêng phần phải thu khách hàng.
Bước 2: tỷ trọng, tốc độ, nguồn gốc mức tăng. Nhóm tăng từ 100 lên 300, tức 200,0% khi doanh thu tăng 10,0%, gấp 20 lần; tỷ trọng trên tổng tài sản từ 3,33% lên 8,33%. Trong mức tăng 200: cho vay +80 (40,0%), trả trước +70 (35,0%), phải thu dài hạn khác +30, phải thu khác ngắn hạn +20. Phần cho vay, nếu đã giải ngân, nằm ở dòng đầu tư; 120 còn lại tuỳ bản chất từng khoản. Các con số này để đặt câu hỏi, không phải ngưỡng.
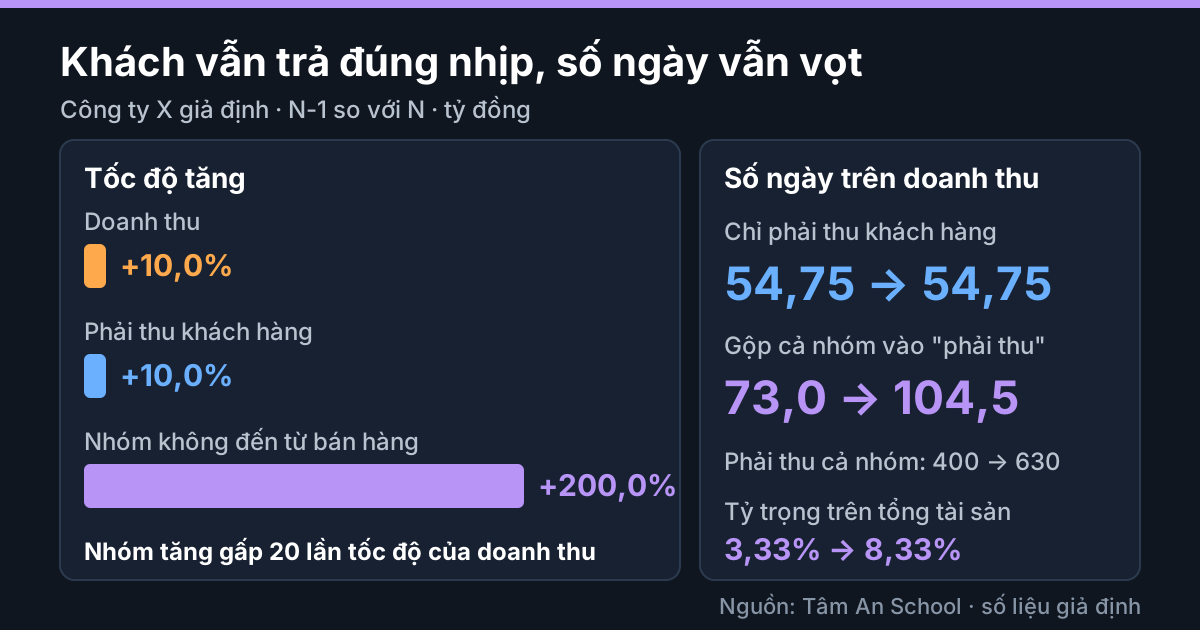
Số liệu giả định, tính lại bằng Python.
Bước 3: mở thuyết minh (giả định). Trả trước 110: nhà cung cấp A 50, B 30, các nhà cung cấp khác 30. Cho vay 100: công ty C 70, bên liên quan, lãi 6,0% một năm, kỳ hạn 12 tháng, không bảo đảm; công ty D 30, không phải bên liên quan, lãi 9,0%, có bảo đảm. Phải thu khác ngắn hạn 50: tạm ứng 20, ký quỹ 15, cổ tức 10, khác 5. Phải thu dài hạn khác 40: đặt cọc dự án kỳ hạn 24 tháng.
Vài thước đo của Tâm An, không có ngưỡng: ba đối tượng lớn nhất (C 70, A 50, B 30) cộng 150, bằng 50,0% nhóm; khoản của bên liên quan C bằng 23,3% nhóm và 1,94% tổng tài sản. Nếu khoản 70 được tài trợ bằng vay lãi 8,0%, X thu 4,2 mà trả 5,6, chênh 1,4, nhỏ so với lãi sau thuế 176: điều đáng hỏi là mục đích, kỳ hạn và khả năng thu hồi. Về vốn vay đứng sau, xem bài tách nợ vay khỏi nợ phải trả.
Bước 4: cùng con số, hai câu chuyện. Công ty Y giả định cũng có nhóm này bằng 300 trên tổng tài sản 3.600, tức 8,33%. Nhưng ở Y, 200 là tiền ứng trước mua nguyên liệu theo hợp đồng giao trong quý sau, rải trên nhiều nhà cung cấp; 60 là ký quỹ, đặt cọc; 40 là cổ tức phải thu; không có bên liên quan. Ở X, cho vay chiếm 33,3% nhóm. Câu hỏi với Y là hàng có về đúng hẹn không; với X là bên vay có trả không và vì sao cho vay. Cả hai chưa phải kết luận.
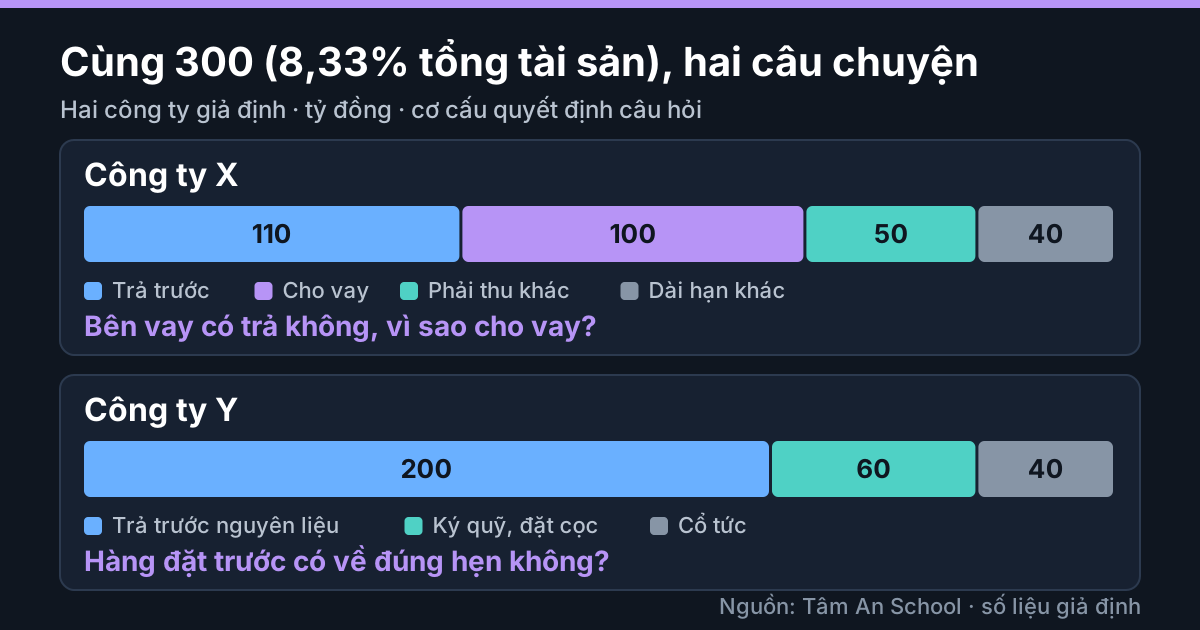
Số liệu giả định, tính lại bằng Python.
Các quan điểm khác nhau
Bài không chọn bên. Mỗi gạch đầu dòng là một cách nhìn, kèm nhóm nguồn.
- Cách nhìn vận hành (tổng hợp của Tâm An, kèm hướng dẫn Thông tư 99). Phần lớn các khoản này là hệ quả bình thường của kinh doanh; mẫu thuyết minh phải thu khác của Thông tư 99 dặn căn cứ vào bản chất thay vì tên gọi giao dịch. Nhóm tăng là câu hỏi về hợp đồng và thời hạn, chưa phải dấu hiệu rủi ro.
- Khung sàng lọc kế toán (Dechow, Ge, Larson và Sloan 2011; Bùi Phương Chi và cộng sự 2021). Mô hình F-score có biến tài sản mềm: tổng tài sản trừ tài sản cố định ròng và tiền, chia tổng tài sản; hệ số dương ở mô hình thứ nhất. Trên 3.684 báo cáo năm của 307 công ty niêm yết 2007 đến 2018, VNU 2021 thấy biến này cùng chiều, ý nghĩa mức 1% ở cả tám cột, nhưng sức giải thích thấp (pseudo R bình phương 0,023 đến 0,069). Trung bình nó là 63,1% tổng tài sản vì gồm cả phải thu khách hàng và hàng tồn kho: rộng hơn nhóm của bài.
- Nghiên cứu quản trị công ty (Jiang, Lee và Yue 2010; Peng, Wei và Yang 2011). Nhóm đầu ghi nhận, ở công ty niêm yết Trung Quốc 1996 đến 2006, trường hợp cổ đông kiểm soát dùng cho vay giữa các công ty để rút hàng tỷ nhân dân tệ. Nhóm sau đặt cạnh khả năng ngược lại: bên kiểm soát có thể hỗ trợ vốn, tuỳ tình trạng tài chính; theo tóm tắt, cùng loại giao dịch có thể phục vụ cả hai mục đích. Bối cảnh Trung Quốc, không suy ra cho Việt Nam.
- Cách phân loại giữa hai mẫu thông tư. Có người xếp cho vay vào hoạt động tài chính và tách khỏi phải thu, như thuyết minh của Thông tư 99; có người gộp để theo dõi mọi khoản tiền nằm ngoài vòng quay bán hàng, như dòng riêng của mẫu 2025. Đây là cách diễn giải của Tâm An; quan trọng là nhất quán qua các kỳ.
- Giới hạn của bằng chứng. Biến phụ thuộc của VNU 2021 dựa trên chênh lệch lợi nhuận trước và sau kiểm toán, không phải sai phạm đã chứng minh; hệ số Dechow lấy từ mẫu Mỹ 1982 đến 2005. Kho tài liệu của Tâm An chưa có nghiên cứu Việt Nam xét riêng phải thu khác hay trả trước cho người bán.
Các cách nhìn trả lời những câu hỏi khác nhau và không loại trừ nhau; bài không rút ra kết luận chung.
Cách đọc trên báo cáo
- Chốt phạm vi và mẫu: hợp nhất hay riêng lẻ; báo cáo năm 2025 (Thông tư 200) hay từ năm tài chính 2026 (Thông tư 99). Gom dòng theo tên, không theo mã số; từ năm 2026 bảng cân đối kế toán gọi là báo cáo tình hình tài chính.
- Thuyết minh phải thu khác: mẫu Thông tư 99 chia theo cổ tức, phải thu của người lao động, ký cược ký quỹ, cho mượn tài sản, chi hộ. Với tạm ứng, đặt cọc, ký quỹ chiếm từ 10% trở lên tổng phải thu khác, mẫu yêu cầu nêu bản chất, giá trị, thời gian tạm ứng và hoàn ứng, quá hạn nếu có; có thoả thuận trả lãi thì nêu lãi suất.
- Cho vay và nợ xấu: mục đầu tư nắm giữ đến ngày đáo hạn có dòng cho vay; mục nợ xấu nêu phải thu, cho vay quá hạn hoặc khó thu hồi. Dự phòng xem bài dự phòng nợ phải thu khó đòi.
- Năm câu hỏi cho mỗi khoản lớn: đối tượng và có phải bên liên quan không; thời hạn; bảo đảm; lãi suất; tập trung vào bao nhiêu đối tượng. Đối chiếu báo cáo lưu chuyển tiền tệ.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để tách nhóm, tính tỷ trọng và tốc độ tăng qua nhiều kỳ rồi gợi ý khoản nên mở thuyết minh trước; chỉ là sàng lọc.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025, mã số chỉ tiêu đánh lại. Bài không so mã số giữa hai thời kỳ.
Điểm cần cẩn trọng
- Công ty X, Y và mọi số trong ví dụ là giả định, đã đơn giản hoá (bỏ qua dự phòng, thuế, tỷ giá). Cách gom bốn dòng và các tỷ lệ 50,0%, 23,3% là thước đo minh hoạ của Tâm An, không phải chỉ tiêu chuẩn.
- Bài chỉ áp dụng cho doanh nghiệp phi tài chính, và không nêu mức thông thường theo ngành vì chưa có dữ liệu phân ngành chi tiết.
Đừng nói quá
- Không viết "phải thu không đến từ bán hàng tăng là xấu" hay "là bình thường": con số một mình chưa nói được gì.
- Không viết "cho vay bên liên quan là rút vốn": giao dịch với bên liên quan không tự nó là dấu hiệu sai.
- Không dùng điểm tài sản mềm để chấm một công ty. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Nhóm tăng nhanh hơn doanh thu, tỷ trọng trên tổng tài sản tăng, tập trung vào ít đối tượng hay có khoản của bên liên quan là cớ để mở thuyết minh và đọc nhiều kỳ, chưa phải bằng chứng về điều gì. Mỗi tín hiệu có nguyên nhân kinh doanh hợp lý khác: ứng trước giữ nguồn cung, đặt cọc dự án dài, hỗ trợ đối tác, tăng trưởng nhanh. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về một khoản cụ thể. Bài chất lượng lợi nhuận nói vì sao lãi, tài sản và dòng tiền cần đọc cùng nhau.
Căn cứ
Căn cứ kiểm ngày 14/10/2026; mẫu biểu Thông tư 99 đọc lại nguyên văn ngày 25/10/2026.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Phụ lục IV, Công báo số 1577 + 1578 ngày 16/11/2025 (mức A): bảng cân đối (trang 33, 34), đầu tư nắm giữ đến ngày đáo hạn (trang 58), phải thu khác (trang 60, 61), nợ xấu (trang 62, 63), dòng tiền chi cho vay; Điều 17 và 31. Thông tư 200/2014/TT-BTC: theo bài về khoản phải thu.
- Bùi Phương Chi, Nguyễn Thị Hồng Thúy, Lăng Trịnh Mai Hương (2021), VNU Journal of Science: Economics and Business 37(1): 40-49; Dechow, Ge, Larson và Sloan (2011), Contemporary Accounting Research 28(1) (đã đọc).
- Jiang, Lee và Yue (2010), Journal of Financial Economics 98(1); Peng, Wei và Yang (2011), Journal of Corporate Finance 17(2): chỉ đọc phần tóm tắt.
- Số liệu ví dụ: Tâm An tự đặt, tính lại bằng Python ngày 25/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Khoản phải thu gồm những gì
- Giao dịch với bên liên quan
- Phải thu tăng nhanh hơn doanh thu
- Dự phòng nợ phải thu khó đòi
- Nợ vay và nợ phải trả
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Khoản phải thu không đến từ bán hàng gồm trả trước cho người bán, phải thu khác, cho vay và phải thu dài hạn khác; bên liên quan là lát cắt xuyên qua các dòng đó. Nhóm này đáng tách riêng vì không đi theo doanh thu và được thanh toán bằng thứ khác tiền của khách. Với công ty X giả định (tỷ đồng), doanh thu và phải thu khách hàng cùng tăng 10,0%, số ngày thu tiền giữ 54,75; nhưng gộp cả nhóm vào phải thu thì tổng từ 400 lên 630 và số ngày từ 73,0 lên 104,5. Riêng nhóm tăng từ 100 lên 300, tức 200,0%, gấp 20 lần tốc độ của doanh thu; tỷ trọng trên tổng tài sản từ 3,33% lên 8,33%; mức tăng 200 gồm cho vay 80, trả trước 70, phải thu dài hạn khác 30, phải thu khác ngắn hạn 20. Mở thuyết minh giả định thấy ba đối tượng lớn nhất chiếm 50,0% nhóm và khoản của bên liên quan chiếm 23,3%; công ty Y giả định cùng 300 và 8,33% nhưng chủ yếu là tiền ứng trước mua nguyên liệu, nên câu hỏi khác. Các quan điểm không thống nhất: cách nhìn vận hành coi đây là chi phí bình thường của kinh doanh; khung sàng lọc kế toán có biến tài sản mềm, cùng chiều nhưng sức giải thích thấp; nghiên cứu quản trị công ty ghi nhận cả khả năng rút vốn lẫn hỗ trợ vốn; cách phân loại cho vay khác nhau giữa hai mẫu thông tư. Cần nhớ ba điều: tách nhóm khỏi phải thu khách hàng, đo tỷ trọng và tốc độ nhưng không đặt ngưỡng, rồi mở thuyết minh với năm câu hỏi. Tất cả là tín hiệu để đọc tiếp, chưa phải kết luận về doanh nghiệp, càng không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.