
Tổng quan về phương pháp được giải thích trong bài Phương pháp Wyckoff là gì?. Bài này thuộc hub kiến thức Wyckoff, đi sâu vào 1 câu hỏi cụ thể. Các trường phái Wyckoff có thể diễn giải khác nhau — nội dung dưới đây là quan điểm tham khảo, không phải khẳng định.
⚠️ Lưu ý trước khi đọc tiếp
Mọi phương pháp và chỉ báo kỹ thuật — kể cả phương pháp Wyckoff trong bài này — chỉ thực sự đúng khi được đọc trong đúng bối cảnh Pha dòng tiền và cấu trúc thị trường của từng mã. Tách rời khỏi bối cảnh này, cùng 1 tín hiệu có thể đúng với mã này nhưng sai hoàn toàn với mã khác.
Câu trả lời ngắn
Theo các tài liệu về phương pháp Wyckoff, chu kỳ thị trường thường được mô tả qua bốn giai đoạn nối tiếp: tích luỹ (accumulation), tăng giá (markup), phân phối (distribution) và giảm giá (markdown). Tích luỹ chuẩn bị cho tăng giá, phân phối là tiền đề của giảm giá, và sau giảm giá có thể hình thành một vùng tích luỹ mới. Wyckoff gốc mô tả chiến dịch dài hạn theo ba giai đoạn (tích luỹ, nâng giá, phân phối) và đảo ngược cho các đợt giảm, nên "bốn giai đoạn" là cách gọi gọn của các trường phái sau này. Đây là khung đọc ngữ cảnh, không phải lịch trình cố định hay công cụ dự báo.
Ba giai đoạn gốc và bốn giai đoạn quen dùng
Trong sách và tạp chí đầu thế kỷ 20, Richard D. Wyckoff viết rằng mỗi chiến dịch dài hạn được chuẩn bị kỹ có ba giai đoạn: tích luỹ, nâng giá và phân phối. Với các đợt giảm, chu kỳ được đảo ngược: phân phối trước, rồi hạ giá, rồi tích luỹ.
Các trường phái diễn giải sau này ghép hai nửa thành một vòng bốn giai đoạn lặp đi lặp lại. Một tài liệu nhấn mạnh chu kỳ cứ tiếp diễn, chỉ có "câu chuyện" và tên gọi thay đổi còn nguyên lý đầu cơ thì không. Tên gọi cũng chưa thống nhất: có nguồn dùng "markup" và "markdown", có nguồn dùng "uptrend" (xu hướng tăng) và "downtrend" hoặc "decline" (xu hướng giảm).
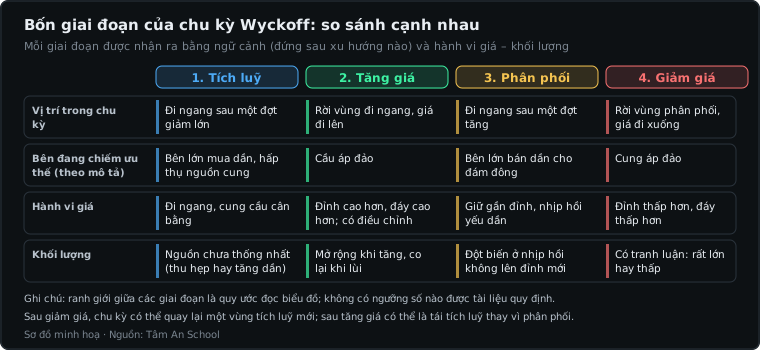
Sơ đồ minh hoạ, không phải dữ liệu thật. Ô khối lượng ghi rõ chỗ các nguồn chưa thống nhất.
Giai đoạn 1: Tích luỹ (accumulation)
Vị trí. Tích luỹ bắt đầu ở cuối một đợt giảm lớn, khi giá đi ngang trong một vùng. Theo một tài liệu, bên lớn không tham gia đợt giảm mà chờ một mức giá họ sẵn sàng mua.
Điều được mô tả. Trong vùng đi ngang, cung và cầu tạm cân bằng trong khi các nhà vận hành lớn gom hàng. Một số nguồn mô tả họ mua từng lượng nhỏ trải qua nhiều phiên, khiến người thiếu kiên nhẫn chán rồi bán. Wyckoff gốc nói tích luỹ trong một chiến dịch tăng có thể kéo dài vài tuần đến vài tháng.
Vì sao khó nhận. Một tài liệu coi kỹ năng cốt lõi là nhận ra tích luỹ đang "nguỵ trang" thành một vùng đi ngang tẻ nhạt, rồi kiên nhẫn chờ sự thay đổi. Khi quá trình hấp thụ hoàn tất, cán cân cung cầu nghiêng về phía khan hiếm cổ phiếu và đưa giá vào xu hướng tăng; một xu hướng dài được mô tả là "sinh ra" lặng lẽ trong vùng này.
Giai đoạn 2: Tăng giá (markup)
Vị trí. Giai đoạn này bắt đầu khi giá rời vùng đi ngang theo hướng lên. Một nhóm tài liệu mô tả mở đầu bằng cú vượt dứt khoát khỏi vùng (có tài liệu nói kèm khối lượng đột biến), rồi nhiều phiên tăng liên tiếp. Theo Wyckoff gốc, giá bị đẩy lên bởi tin tốt hoặc lực mua mạnh, hướng tới mức mà phân phối sẽ diễn ra sau đó.
Giá. Nhiều nguồn, kể cả Wyckoff gốc, thống nhất rằng xu hướng tăng là chuỗi đỉnh cao dần và đáy cao dần, như bậc thang. Wyckoff gốc viết thêm rằng mỗi nhịp tăng phải đạt đỉnh mới, nếu không đà tăng đã cạn sức.
Khối lượng. Khối lượng mở rộng ở nhịp tăng và co lại ở nhịp lùi hoặc nhịp nghỉ. Một tài liệu gọi đó là sự "hài hoà": nhịp thuận chiều khối lượng tăng, nhịp ngược chiều khối lượng giảm. Wyckoff gốc nói nhịp phản ứng trong thị trường tăng phải có khối lượng nhỏ hơn nhịp tăng, cho thấy áp lực bán nhẹ.
Điều chỉnh là chuyện bình thường. Một tác giả cho rằng các nhịp điều chỉnh trong tăng giá là không tránh khỏi và nhiều khi chỉ là sự luân chuyển nhóm dẫn dắt. Khi giá nghỉ trong một vùng ngắn, các tài liệu gọi là vùng tái tích luỹ (reaccumulation).
Giai đoạn 3: Phân phối (distribution)
Vị trí. Wyckoff gốc coi phân phối là giai đoạn thứ ba của chiến dịch: thị trường ngừng tăng ở đỉnh và "treo" ở đó khi cung và cầu cân bằng, giống tờ giấy thấm đã no mực. Các tài liệu sau này mô tả vùng đỉnh thường là một giai đoạn đi ngang kéo dài, trong đó bên nắm nhiều thông tin bán dần cho đám đông ngay trước khi giá rơi.
Điều được mô tả. Bên vận hành bán chậm, giữ giá gần đỉnh để thu hút người mua nhỏ lẻ vẫn tin xu hướng cũ tiếp tục, và cố làm giá yếu đi ít nhất có thể. Khi đã bán phần lớn, phần còn lại được xả ra và giá giảm mạnh. Một vùng đi ngang hẹp có thể che giấu việc phân phối bên dưới.
Khối lượng. Theo một số nguồn, khối lượng có thể đột biến ở các nhịp hồi không lập được đỉnh mới và cao hơn ở các nhịp giảm; mỗi nhịp giảm từ vùng kháng cự lại có khối lượng và biến động lớn hơn nhịp trước.
Thời gian. Một tài liệu dẫn lại nhận xét của Wyckoff: đỉnh thường dài và kéo dài, đáy thường ngắn và dữ dội (không có ngưỡng thời gian cụ thể).
Giai đoạn 4: Giảm giá (markdown)
Vị trí. Giảm giá là đợt giảm sau phân phối (hoặc sau tái phân phối). Theo một nguồn, đợt giảm thường bắt đầu đột ngột, giá rơi mạnh sau khi bên vận hành đã bán hết, và thường mở đầu với khối lượng rất lớn.
Giá. Chuỗi đỉnh thấp dần và đáy thấp dần. Một tác giả cho rằng giảm giá có quán tính và xu hướng giảm được coi là còn hiệu lực cho đến khi xuất hiện Selling Climax (SC, cao trào bán) cùng Automatic Rally (AR, nhịp hồi tự động). Một nguồn phổ thông cho rằng giảm giá thường diễn ra nhanh hơn xu hướng tăng.
Khối lượng. Đây là chỗ các nguồn mâu thuẫn rõ nhất, được trình bày ở mục "Các quan điểm khác nhau" bên dưới.
Kết thúc. Một số nguồn mô tả đợt giảm kết thúc khi bán đã cạn: người nắm giữ nản chí đầu hàng, giá phá hỗ trợ trong cú rơi tự do, rồi lực mua của bên lớn đảo chiều và giá đóng cửa trên mức đáy. Khi đó một vùng tích luỹ mới có thể bắt đầu.
Xác định giai đoạn bằng ngữ cảnh
Các tài liệu không đưa ra công thức số để gán nhãn giai đoạn. Cách mô tả chung dựa vào quan hệ giữa vùng đi ngang với đợt đi trước: tích luỹ là vùng đi ngang sau một đợt giảm; tăng giá là xu hướng đi ra khỏi vùng đó; phân phối là vùng đi ngang sau một đợt tăng; giảm giá là xu hướng đi ra khỏi vùng phân phối.
Định nghĩa xu hướng được nhắc lại khá nhất quán: xu hướng tăng là chuỗi đỉnh và đáy cao dần; xu hướng giảm là chuỗi đỉnh và đáy thấp dần; đỉnh và đáy xấp xỉ bằng nhau là vùng đi ngang (trading range), nên chờ giá thoát khỏi vùng. Không nguồn nào cho ngưỡng cụ thể về độ "nhạy" của đỉnh và đáy.
Theo một số tài liệu, xu hướng được coi là còn hiệu lực cho đến khi có "hành động dừng": với xu hướng tăng là chuỗi Buying Climax (BC, cao trào mua), Automatic Reaction (AR, nhịp phản ứng tự động) và kiểm tra lại đỉnh; với xu hướng giảm là SC và AR. Cho tới lúc đó, vùng nghỉ chỉ nên được coi là tạm dừng chứ chưa phải đảo chiều.
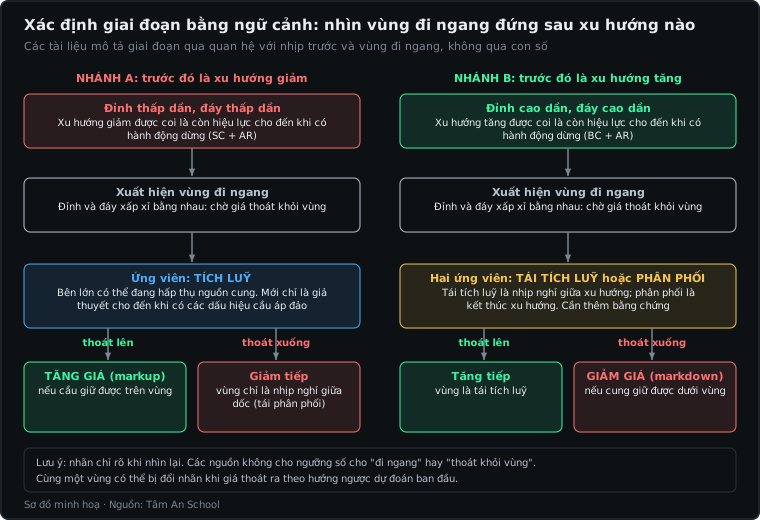
Sơ đồ minh hoạ, không phải dữ liệu thật. Mỗi nhãn trong sơ đồ là một ứng viên cần được kiểm chứng.
Chu kỳ không phải lúc nào cũng trọn vẹn
Tăng giá không nhất thiết kết thúc bằng phân phối. Một tài liệu nêu rằng sau xu hướng tăng, thị trường vào vùng đi ngang có ba kịch bản: tái tích luỹ (nghỉ để đi tiếp), đảo chiều qua phân phối (được nói là hiếm hơn), hoặc một nhịp giảm trung hạn không phá xu hướng tăng lớn. Trong giảm giá cũng có thể có các vùng tái phân phối ngắn, với nhịp hồi dạng "mèo chết nảy" (dead cat bounce) hoặc bẫy tăng giá.
Chu kỳ có tính phân dạng. Theo một tác giả, bốn giai đoạn xảy ra liên tục ở các khung thời gian nhỏ hơn. Vì vậy câu "đang ở giai đoạn nào" luôn cần nêu kèm khung thời gian.
Các quan điểm khác nhau
Bài này không chọn bên và chỉ nêu từng quan điểm.
- Ba hay bốn giai đoạn? Wyckoff gốc nói chiến dịch có ba giai đoạn và đảo ngược cho đợt giảm. Các trường phái sau này, nhiều khoá học và bài phổ thông nói bốn giai đoạn gồm cả giảm giá.
- Khối lượng trong giảm giá. Wyckoff gốc nói máy báo giá (ticker) hoạt động rất sôi động cùng khối lượng bán lớn trong đợt giảm là dấu hiệu thanh lý. Một tác giả giáo dục nói đợt giảm bắt đầu bằng khối lượng rất lớn, và đợt giảm tái diễn có biên độ rộng cùng khối lượng tăng. Một khoá học nói xu hướng cũng có thể kết thúc bằng sự suy kiệt với khối lượng giảm dần, không có cao trào. Nhiều bài phổ thông nói khối lượng lớn ở các phiên giảm (bán tháo hoảng loạn), trong khi một bài khác mô tả giảm giá là đợt giảm chậm kéo dài với khối lượng thấp vì bên lớn không mua còn người nắm giữ nhỏ ngại cắt lỗ. Không thể chọn một mức khối lượng tuyệt đối để lọc giai đoạn này.
- Tích luỹ có luôn kết thúc bằng Spring không? Một nguồn phổ thông nói tích luỹ thường kết thúc bằng cú Spring (rũ bỏ rồi hồi nhanh) trước khi tăng giá. Nguồn khác nói Spring không bắt buộc.
Vì sao nhiều nhà đầu tư vào sai giai đoạn
Các tài liệu không đo tỷ lệ nhà đầu tư nhầm giai đoạn, nên mục này chủ yếu là suy luận của Tâm An, dựa trên những hành vi đám đông mà các nguồn mô tả.
- Ở tích luỹ, giá đi ngang chán chường và người thiếu kiên nhẫn dễ bán.
- Ở tăng giá, các nhịp điều chỉnh rũ người nắm giữ thiếu kiên nhẫn; một số nguồn nói nhiều người sau đó mua lại ở giá cao hơn.
- Ở phân phối, vùng giá cao và hẹp thu hút người mới vì họ kỳ vọng xu hướng cũ tiếp diễn, trong khi người có nhiều thông tin đang bán dần.
- Ở giảm giá, người nắm giữ ngại cắt lỗ, và các nhịp hồi ngắn có thể chỉ là bẫy tăng giá.
Một vùng đi ngang có thể là tái tích luỹ hay phân phối tuỳ đợt đi trước và cách giá thoát ra, nên nhầm nhãn là điều dễ xảy ra. Suy luận của Tâm An: câu hỏi hữu ích không phải "đây là tích luỹ hay phân phối", mà là "bằng chứng nào còn thiếu để giả thuyết này đứng vững".
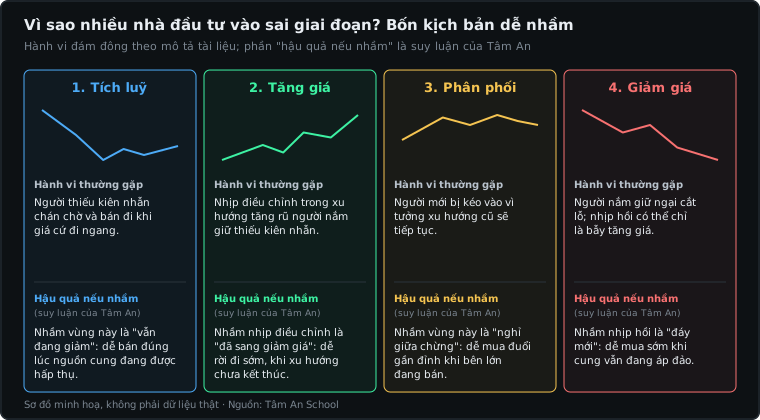
Sơ đồ minh hoạ, không phải dữ liệu thật. Phần "hậu quả nếu nhầm" là suy luận của Tâm An, không phải dữ kiện từ nguồn.
Cách đọc trên biểu đồ
Quy trình quan sát sau mang tính mô tả, không phải tín hiệu giao dịch:
- Chọn khung thời gian (ngày, tuần hay tháng) và ghi rõ trong mọi nhận định.
- Nhìn xu hướng đi trước: đỉnh và đáy cao dần, thấp dần hay xấp xỉ bằng nhau?
- Tìm vùng đi ngang và kẻ biên trên, biên dưới.
- Gán nhãn ứng viên theo ngữ cảnh: vùng sau đợt giảm là ứng viên tích luỹ; sau đợt tăng là ứng viên tái tích luỹ hoặc phân phối.
- Xem khối lượng tương đối trong cùng giai đoạn, không dùng mức tuyệt đối làm bộ lọc.
- Hỏi điều gì còn thiếu: đã có hành động dừng (SC + AR hoặc BC + AR) chưa? Giá đã thoát khỏi vùng và giữ được chưa?
- Ghi nhãn là giả thuyết và sẵn sàng đổi khi có thêm dữ liệu.
Điểm cần cẩn trọng
- Nhãn chỉ rõ khi nhìn lại. Giữa một vùng đi ngang, cùng một đoạn giá có thể hợp với nhiều cách gọi.
- Con số thời kỳ cũ không chuyển sang hiện tại. Các mức nhịp phản ứng tính bằng "điểm" của cổ phiếu đầu thế kỷ 20 là dữ kiện lịch sử, không dùng làm tỷ lệ cho dữ liệu ngày nay.
Đừng nói quá
- Các tài liệu không đưa ra số liệu cho thấy chu kỳ bốn giai đoạn dự báo được lãi hoặc lỗ, hay có tỷ lệ thắng nhất định; bài này cũng không đưa ra con số nào như vậy.
- Một vùng "trông giống tích luỹ" không có nghĩa xu hướng tăng chắc chắn theo sau; theo chính các nguồn, vùng đi ngang sau đợt tăng cũng có thể là tái tích luỹ hoặc phân phối.
- Mô tả "bên lớn mua, bên lớn bán" là cách diễn đạt của tài liệu, không phải dữ liệu quan sát trực tiếp. Trên biểu đồ chỉ thấy giá và khối lượng.
- Bài này không phải lời khuyên mua hay bán và không dự báo hướng đi của bất kỳ thị trường nào.
Đọc tiếp
- Cấu trúc tích luỹ Wyckoff có 5 pha A–E: mục đích của từng pha là gì?
- Cấu trúc phân phối có 5 pha A–E khác tích luỹ ở điểm nào?
- Vùng giao dịch (trading range) là gì và đọc thế nào theo Wyckoff?
- Tái tích luỹ (reaccumulation) khác tích luỹ ở điểm nào?
- Tái phân phối (redistribution) là gì?
- Làm sao phân biệt tái tích luỹ với phân phối trong một vùng đi ngang?
- Trở về hub kiến thức: Wyckoff
💬 Quan điểm của Tâm An về Wyckoff
Cấu trúc Wyckoff chỉ là một lớp đọc giá. Nhãn pha và sự kiện (Spring, UTAD, SOS…) là ứng viên, có thể được sửa lại khi có thêm dữ liệu — không phải kết luận.
Trước khi áp dụng Wyckoff, các bạn phải xác định được dòng tiền đang ở trong Pha nào và đọc Hành động giá (Price Action) của cả dòng cổ phiếu, không chỉ một mã riêng lẻ.
Bốn giai đoạn là cách đặt câu hỏi "vùng này đứng sau xu hướng nào và còn thiếu bằng chứng gì", không phải lịch trình mà thị trường buộc phải đi theo. Hãy coi mỗi nhãn giai đoạn là một giả thuyết và nêu rõ khung thời gian khi bàn luận.
Nội dung mang tính chất giáo dục, không phải tư vấn đầu tư. Cấu trúc và nhãn sự kiện Wyckoff mang tính tham khảo, không đảm bảo hiệu quả trong mọi bối cảnh thị trường.

