
Khái niệm cơ bản về MACD đã được giải thích trong bài MACD là gì?. Bài này thuộc chuỗi bài về MACD, đi sâu vào 1 tình huống thực tế cụ thể.
⚠️ Lưu ý trước khi đọc tiếp
Mọi chỉ báo kỹ thuật — kể cả chỉ báo trong bài này — chỉ thực sự đúng khi được đọc trong đúng bối cảnh Pha dòng tiền và cấu trúc thị trường của từng mã. Tách rời khỏi bối cảnh này, cùng 1 tín hiệu có thể đúng với mã này nhưng sai hoàn toàn với mã khác.
Tối ưu MACD cho từng cổ phiếu: nên hay không?
Ý tưởng nghe rất hợp lý: "mỗi mã một tính cách, mỗi mã một bộ tham số." Nhưng cách làm quyết định nó là kỹ thuật hay là cái bẫy. Bài này nói về cả hai mặt.
Mặt hợp lý: độ nhạy theo đặc tính từng mã
Tài liệu nói quyết định tăng hay giảm độ nhạy tuỳ vào đặc tính của chứng khoán, và mục tiêu là tìm thiết lập cho đủ tín hiệu nhưng không quá nhiều. Như vậy, việc cân nhắc độ nhạy theo độ biến động của mã không phải là ý tưởng sai. Xem cơ chế chỉnh ở Fast, Slow, Signal ảnh hưởng thế nào.
Mặt rủi ro: curve-fitting (khớp quá mức)
Curve-fitting (overfitting) là chỉnh tham số cho vừa khít với dữ liệu quá khứ để cho ra tín hiệu "hoàn hảo". Các tài liệu đều cảnh báo:
- Một chuyên gia khuyên không curve-fit tham số để có tín hiệu hoàn hảo, vì động lực thị trường thay đổi và kết quả quá khứ không bảo đảm tương lai.
- Khi thiết kế chiến lược, nên tránh curve-fitting; một tài liệu khác nói rõ nó làm giảm khả năng thành công trong tương lai.
Lưu ý trung thực: các câu này là nguyên tắc chung nằm rải rác ở nhiều tài liệu (về PPO, CCI, RSI), không phải quy định riêng cho MACD, và không có tài liệu nào "cấm tối ưu MACD".
Vì sao dễ rơi vào bẫy (nhận xét tổng quát, không từ tài liệu trên)
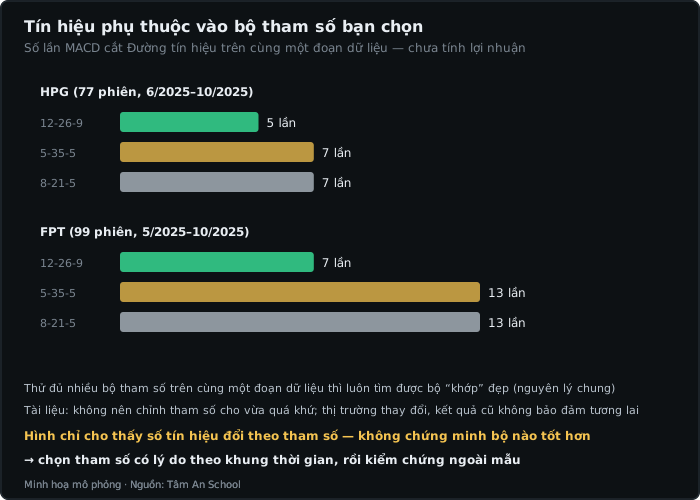
Nếu bạn thử đủ nhiều bộ (fast, slow, signal) trên cùng một đoạn dữ liệu, gần như luôn có bộ "khớp" đẹp với đoạn đó — chỉ vì số lần thử đủ lớn, không phải vì bộ ấy phản ánh quy luật. Ví dụ số tín hiệu thay đổi mạnh theo bộ tham số: trên FPT 99 phiên, 12-26-9 cho 7 lần cắt Đường tín hiệu còn 5-35-5 cho 13 lần (xem so sánh 5-35-5, 8-21-5 và 12-26-9) — nên "chọn bộ cho tín hiệu đẹp nhất" rất dễ chọn nhầm.
Cách giảm rủi ro
- Chọn tham số có lý do theo khung thời gian (nhịp bạn muốn bắt), rồi giữ tương đối ổn định — đúng theo nguyên tắc tài liệu nêu.
- (Nguyên tắc thống kê chung) Kiểm chứng trên giai đoạn khác, mã khác thay vì chỉ trên đoạn dùng để chọn tham số.
- Không đổi liên tục theo kết quả vài lệnh gần nhất.
- Nhớ rằng tham số chỉ là một phần: bối cảnh Pha dòng tiền và cấu trúc giá vẫn quan trọng hơn.
Điều chưa có bằng chứng
- Không có kết luận "tối ưu cho từng mã là đúng" hay "sai": bài chỉ giúp nhận diện rủi ro và nguyên tắc.
- Không có số liệu từ nguồn đáng tin về xác suất overfitting; chúng tôi không đưa con số nào.
Ví dụ thực tế
Nhà đầu tư A thử hàng trăm tổ hợp (fast, slow, signal) trên 6 tháng dữ liệu của một cổ phiếu và chọn bộ cho "tín hiệu đẹp nhất", rồi dùng tiếp; sang quý sau bộ này cho tín hiệu rất khác. Nhà đầu tư B chọn bộ theo khung thời gian giữ lệnh của mình, kiểm chứng trên giai đoạn và mã khác, và chỉ đổi khi có lý do rõ ràng.
💬 Quan điểm của Tâm An về MACD
Tất cả các chỉ báo — kể cả MACD — đều phải đi kèm với Hành động giá (Price Action) và Pha của dòng tiền. Nếu không, các bạn sẽ thấy nó lúc đúng lúc sai và mất niềm tin vào chỉ báo.
Trước khi dùng MACD để phân tích, các bạn phải xác định được dòng tiền đang ở trong Pha nào: Pha Tích Luỹ Dòng tiền, Pha dâng của dòng tiền, Pha tạo đỉnh dòng tiền, Pha Giảm, Pha rướn, hay Pha cạn kiệt dòng tiền — và đánh giá được cấu trúc của thị trường tại thời điểm đó.
Đồng thời phải hiểu mô hình giá trong Price Action để xem các dòng cổ phiếu khác, hay các mã cổ phiếu trong cùng dòng, có mô hình ủng hộ xu hướng hay không.
Chỉnh độ nhạy theo đặc tính từng mã là hợp lý, nhưng chỉnh tham số cho vừa quá khứ là curve-fitting. Hãy chọn tham số có lý do, kiểm chứng ngoài mẫu, giữ ổn định và đối chiếu Pha dòng tiền.
Nội dung mang tính chất giáo dục, không phải tư vấn đầu tư. Kết quả tín hiệu chỉ báo mang tính tham khảo, không đảm bảo hiệu quả trong mọi bối cảnh thị trường.

