
Tổng quan về phương pháp được giải thích trong bài Phương pháp Wyckoff là gì?. Bài này thuộc hub kiến thức Wyckoff, đi sâu vào 1 câu hỏi cụ thể. Các trường phái Wyckoff có thể diễn giải khác nhau — nội dung dưới đây là quan điểm tham khảo, không phải khẳng định.
⚠️ Lưu ý trước khi đọc tiếp
Mọi phương pháp và chỉ báo kỹ thuật — kể cả phương pháp Wyckoff trong bài này — chỉ thực sự đúng khi được đọc trong đúng bối cảnh Pha dòng tiền và cấu trúc thị trường của từng mã. Tách rời khỏi bối cảnh này, cùng 1 tín hiệu có thể đúng với mã này nhưng sai hoàn toàn với mã khác.
Câu trả lời ngắn
VSA (Volume Spread Analysis, phân tích khối lượng và biên độ) được các nguồn thứ cấp trong kho mô tả là phương pháp kế thừa trực tiếp từ Wyckoff rồi được hệ thống hoá về sau. Nó đọc từng thanh giá qua ba biến số: khối lượng (nỗ lực), biên độ (kết quả) và vị trí đóng cửa. Hai bên cùng gốc "nỗ lực và kết quả" nhưng khác độ phân giải: Wyckoff đặt khối lượng trong bối cảnh cả cấu trúc (các pha A–E), còn VSA tập trung vào tín hiệu ở mức thanh giá, và các nguồn bất đồng nên đọc theo pha hay chỉ đọc thanh giá. Phân tích khối lượng có giới hạn rõ: "lớn" là tương đối, dữ liệu khối lượng ở một số thị trường chỉ là đại diện, và chính các nguồn thừa nhận đây là nghệ thuật chứ không phải khoa học chính xác.
VSA là gì: tên gọi và ba biến số
Theo các nguồn mô tả VSA, mỗi thanh giá được phân tích qua ba biến số:
- Khối lượng, được coi là nỗ lực.
- Biên độ (spread, chênh lệch giữa giá cao và giá thấp của thanh), được coi là kết quả.
- Vị trí đóng cửa, cho biết bên mua hay bên bán chiếm ưu thế vào cuối thanh.
Cùng nhóm nguồn này mô tả mục tiêu của VSA là theo dõi hoạt động của các nhà giao dịch chuyên nghiệp ("dòng tiền thông minh" như ngân hàng lớn, quỹ đầu cơ), vì hoạt động ấy để lại dấu vết trong giá và khối lượng. Đây là cùng câu hỏi như trong bài về nỗ lực và kết quả trên từng thanh giá: khối lượng bỏ ra có tạo ra mức dịch chuyển giá tương xứng không.
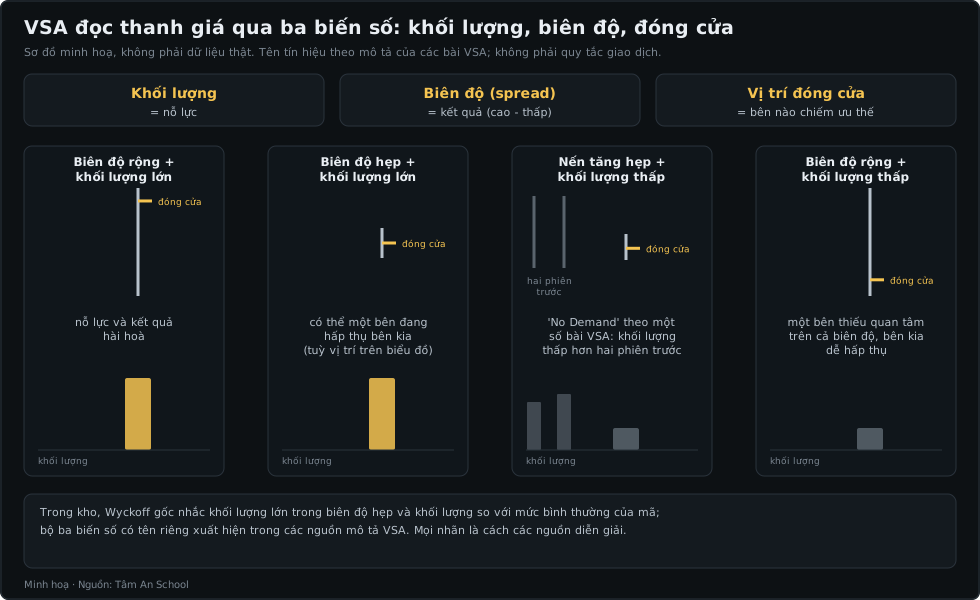
Sơ đồ minh hoạ, không phải dữ liệu thật.
Quan hệ dòng dõi: VSA đến từ Wyckoff như thế nào?
Các nguồn trong kho nói về dòng dõi như sau:
- Một bài tiếng Việt về VSA cho rằng nền tảng của VSA được kế thừa trực tiếp từ lý thuyết của Richard D. Wyckoff và được hệ thống hoá năm 1993 trong một cuốn sách của một tác giả sau này.
- Một nguồn web khác nói VSA xây trực tiếp trên phương pháp Wyckoff.
- Một nguồn thứ ba gọi Wyckoff là "cha đẻ" của VSA, sau đó được nhiều người phát triển tiếp.
Ba điểm cần lưu ý. Cả ba đều là nguồn thứ cấp trên web, kho đánh giá mức tin cậy là trung bình. Kho không có tài liệu nào của chính Wyckoff nói về VSA (VSA ra đời sau ông nhiều thập niên), nên chữ "kế thừa" là cách các tác giả sau này tự mô tả. Và bài này cố ý không nêu tên người sáng lập hay giảng dạy VSA, cũng không nêu tên sản phẩm thương mại; chỉ dùng "VSA" như một thuật ngữ.
Điểm chung: khối lượng đặt cạnh biên độ
Điểm chung rõ nhất là cách đọc nỗ lực với kết quả. Wyckoff gốc (sách và tạp chí đầu thế kỷ 20) nhận xét khối lượng lớn trong biên độ hẹp có thể hiểu theo hai hướng: lực mua mạnh gặp nguồn cung từ người trong cuộc, hoặc một màn đánh lạc hướng trong lúc nhóm lớn bán ở nơi khác. Các nguồn diễn giải sau này nói cùng ý bằng ngôn ngữ nỗ lực và kết quả: hài hoà thì xu hướng nhiều khả năng tiếp tục, lệch nhau thì có thể đảo chiều hoặc tạm dừng. Một nguồn VSA thêm rằng sau thanh biên độ rộng khối lượng lớn, nếu thanh kế tiếp hẹp mà khối lượng vẫn lớn thì có thể có sự hấp thụ từ phía bên kia.
Về cách gọi: trong các mục kho ghi từ Wyckoff gốc, biên độ xuất hiện như nhận xét về giá ("trong một khoảng hẹp"), còn bộ ba có tên riêng chỉ thấy trong các nguồn VSA. Đây là kết quả đối chiếu của Tâm An với kho, không phải kết luận của một nguồn.
VSA gọi tên các thanh giá như thế nào
Các bài VSA trong kho gán tên cho một số kiểu thanh giá. Dưới đây chỉ là mô tả cách nguồn nói, không phải tín hiệu để làm theo:
| Tên gọi | Mô tả của nguồn |
|---|---|
| No Demand (không có cầu) | Thanh tăng, thân ngắn, khối lượng thấp hơn hai phiên trước |
| No Supply (không có cung) | Thanh giảm, thân ngắn, khối lượng thấp hơn hai phiên trước |
| Stopping Volume | Giảm mạnh, khối lượng lớn, biên độ rộng, rồi thanh kế tiếp tăng và đóng cửa ở đỉnh |
| Đảo chiều đỉnh | Thanh tăng mạnh đóng cửa ở đỉnh, rồi thanh biên độ rộng giảm đóng cửa ở đáy |
Các tên này trùng hoặc gần với thuật ngữ trong cấu trúc Wyckoff nhưng không phải lúc nào cũng cùng nghĩa. Một bài VSA tiếng Việt dùng "Sign of Strength" và "Sign of Weakness" như nhóm tín hiệu cấp thanh giá, trong khi sơ đồ Wyckoff dùng chúng cho các sự kiện phá vùng giao dịch. Một nguồn định nghĩa "Spring" là giá tiến sát hỗ trợ cùng khối lượng tăng vọt báo hiệu bứt phá lên, trái với cách hiểu phổ biến là cú thủng ngắn dưới hỗ trợ rồi quay lại.
Các quan điểm khác nhau: đọc theo pha hay chỉ đọc thanh giá?
Đây là chỗ nguồn bất đồng. Bài trình bày từng quan điểm, không chọn bên.
- Nhóm khoá học trực tuyến. Tác giả một khoá học cho rằng quy tắc của phương pháp Wyckoff theo ý ông quá cụ thể và làm giảm độ tin cậy; thị trường thực hiếm khi khớp mẫu đảo chiều chậm, nên theo ông chú ý riêng đến khối lượng và biên độ tốt hơn là cố xác định thị trường đang ở pha nào.
- Nhóm diễn giả hội thảo. Các diễn giả trong một buổi hội thảo trực tuyến về phương pháp Wyckoff nói pha là bối cảnh: cùng một sự kiện ở pha A, B, D hay E có kết quả khác nhau, nên muốn tín hiệu nhất quán cần biết mình đang ở đâu trong cấu trúc. Đặt vùng giao dịch vào bối cảnh các pha, theo họ, giúp chọn tín hiệu cụ thể thay vì lấy mọi tín hiệu, trong đó có nhiều tín hiệu nhiễu.
- Nhóm nguồn VSA thứ cấp. Một nguồn cảnh báo VSA không tạo ra tín hiệu giao dịch cụ thể; đó là nghệ thuật chứ không phải khoa học chính xác.
- Phía Wyckoff. Một nguồn mô tả phương pháp Wyckoff là hệ thống phán đoán: có quy tắc, nhưng phán đoán của người vận hành là then chốt.
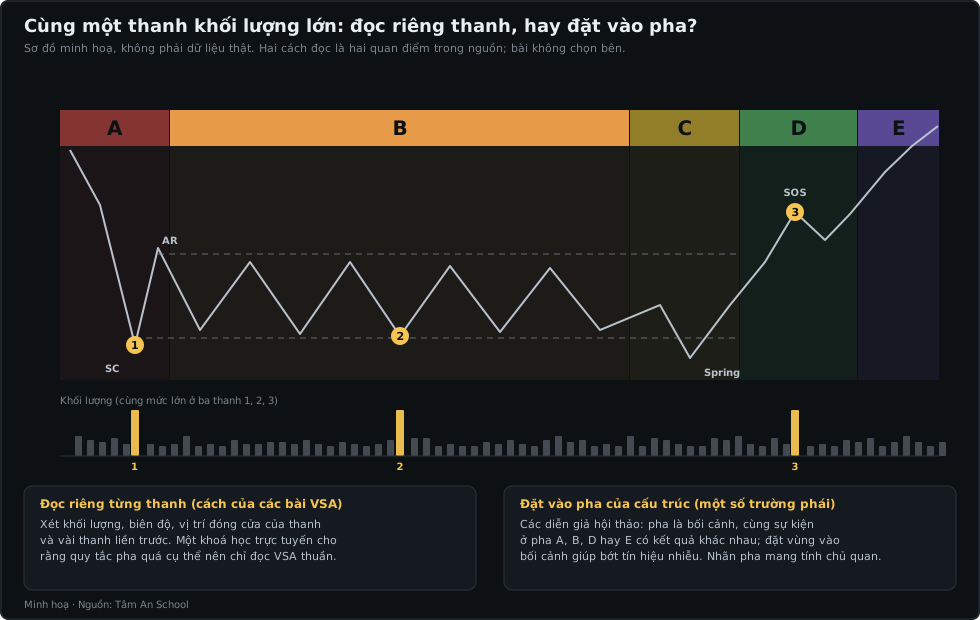
Sơ đồ minh hoạ, không phải dữ liệu thật. Ba thanh 1, 2, 3 có khối lượng như nhau nhưng nằm ở các pha A, B và D.
Hai mảnh liên quan: một diễn giả cho rằng phần mềm tự động gán nhãn pha thường gây hiểu lầm vì vùng giao dịch có quá nhiều biến thể; một nguồn thứ cấp lại trích một nghiên cứu mô hình học máy nhận diện cấu trúc Wyckoff với độ chính xác rất cao ở một loại sự kiện, nhưng đó là trích lại, chưa kiểm chứng, và đo khả năng khớp nhãn chứ không đo lãi hay lỗ.
Suy luận của Tâm An: hai quan điểm đầu có thể là hai độ phân giải khác nhau của cùng một công việc. Tín hiệu mức thanh giá dễ mô tả và dễ kiểm tra riêng từng cái, còn nhãn pha cho thêm bối cảnh nhưng mang tính chủ quan.
Những giới hạn của phân tích khối lượng
1. "Lớn" là tương đối
Wyckoff gốc nói không có quy tắc nào xác định khối lượng thế nào là lớn: phải đọc theo mức hoạt động bình thường của chính cổ phiếu đó. Ông viết rằng các dấu hiệu khối lượng không phải lúc nào cũng rõ và không bất khả sai, và không nên chỉ dựa vào một cổ phiếu. Cùng bộ sách cảnh báo chỉ nhìn khối lượng chưa đủ, và những thay đổi về quy định (theo cách tác giả diễn đạt) đã làm giá trị các dấu hiệu khối lượng giảm so với bản đầu. Theo một đoạn kể trong sách, chính Wyckoff từng nói ông không nhất thiết cần biết khối lượng để giao dịch có lãi, dù đôi khi nó có thể giúp ích.
2. Chất lượng dữ liệu khối lượng
Các nguồn thứ cấp nêu nhiều tình huống khối lượng không phản ánh đúng điều ta muốn đo:
- Ngoại hối giao ngay không có khối lượng tập trung; người ta dùng khối lượng tick (số lần giá thay đổi) hoặc khối lượng hợp đồng tương lai thay thế. Đó chỉ là đại diện cho hoạt động, nên ở đây khối lượng chỉ nên là công cụ hỗ trợ.
- Trên các cặp tiền mã hoá thanh khoản mỏng, một lệnh duy nhất có thể in ra thanh giống cao trào, và các tổ chức lớn có thể tạo Spring hoặc UTAD giả, làm yếu những sự kiện phụ thuộc khối lượng như Selling Climax.
- Với cổ phiếu thanh khoản thấp, một bài VSA tiếng Việt khuyên không nên áp dụng vì các lệnh nhỏ cũng đủ làm lệch dữ liệu cung cầu.
- Cũng bài đó nêu rằng tại Việt Nam cần lưu ý chu kỳ thanh toán T+2,5 có thể ảnh hưởng hành vi khối lượng trong phiên. Đây là nguồn đơn lẻ, mức sơ bộ.
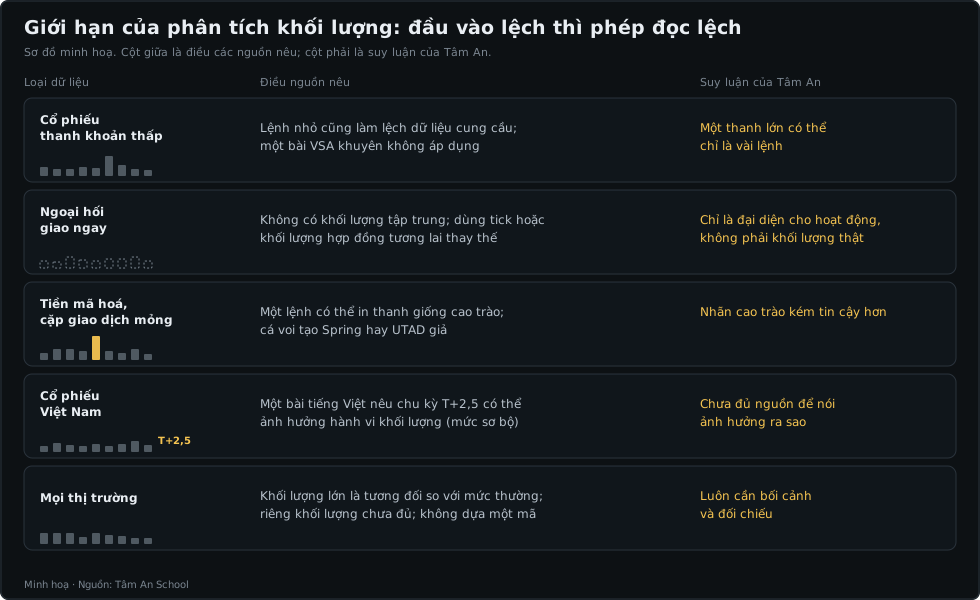
Sơ đồ minh hoạ. Cột giữa là điều nguồn nêu, cột phải là suy luận của Tâm An.
3. Cùng một khối lượng có thể bị đọc theo hai hướng
Khối lượng lớn mà giá gần như không tiến thêm được các nguồn gọi là dấu hiệu một bên đang hấp thụ bên kia, nhưng bên nào hấp thụ tuỳ vị trí: ở vùng đáy là hấp thụ nguồn cung, ở vùng đỉnh là hấp thụ nguồn cầu. Hai trường hợp nhìn giống nhau trên một thanh giá nhưng ý nghĩa ngược nhau, nên cần thêm bối cảnh. Một nguồn thứ cấp cũng ghi rằng giữa vùng giao dịch, tích luỹ và phân phối có thể trông gần như giống hệt nhau, và so khối lượng ở nhịp hồi với nhịp giảm giúp phân biệt. Phần này liên quan đến cách phân biệt tái tích luỹ với phân phối.
4. Nhãn và diễn giải khác nhau giữa các nguồn
Một nguồn nêu rằng các pha như UTAD hay LPSY có thể bị diễn giải khác nhau, và phương pháp khó dùng ở nơi dữ liệu khối lượng không đáng tin. Ngay khối lượng của cùng một sự kiện cũng được các nguồn mô tả khác nhau, như khối lượng ở nhịp giảm trong pha markdown hay ở cú upthrust.
Cách đọc trên biểu đồ
Đây không phải quy tắc giao dịch, chỉ là cách sắp xếp câu hỏi khi gặp một thanh giá có khối lượng nổi bật:
- Dữ liệu có đáng tin không? Cổ phiếu đủ thanh khoản chưa? Khối lượng là thật hay chỉ là đại diện?
- "Lớn" so với cái gì? So với mức bình thường của chính mã này gần đây, không so với mã khác.
- Nỗ lực có ra kết quả không? Biên độ và vị trí đóng cửa có tương xứng với khối lượng không? Nếu không, bên nào có thể đang hấp thụ bên kia, tuỳ vị trí trên biểu đồ?
- Bối cảnh cấu trúc nói gì? Thanh này gần biên trên hay dưới vùng giao dịch, ở pha nào theo cách đọc của bạn? Nếu chưa chắc, hãy ghi đó là giả thuyết.
- Thanh kế tiếp có xác nhận không? Một thanh chỉ cho biết có điều gì đó đang diễn ra; diễn biến sau mới cho thấy giả thuyết có đứng được không.
Với dữ liệu tại Việt Nam
- Chỉ có hai bài tiếng Việt trong kho nhắc đến đặc thù Việt Nam; biên độ giá, phiên đấu giá chưa có nguồn riêng nên bài không nhận định.
- Suy luận của Tâm An: nhà đầu tư cá nhân thường chỉ có sẵn dữ liệu ngày, nên chi tiết ở mức từng lệnh khớp nằm ngoài phạm vi bài này; và với cổ phiếu thanh khoản thấp, nên nhớ ý "vài lệnh có thể làm lệch khối lượng" trước khi tin vào một thanh nổi bật.
Điểm cần cẩn trọng
- Tên tín hiệu giống nhau có thể mang nghĩa khác nhau giữa các nguồn.
- Nhãn như "hấp thụ", "No Demand" hay "dòng tiền thông minh" là cách diễn giải sau khi quan sát, không đo trực tiếp được từ dữ liệu giá ngày; có thể phải sửa lại khi có thêm dữ liệu.
Đừng nói quá
Những điều các tài liệu không chứng minh:
- Không có số liệu cho thấy VSA, Wyckoff hay việc kết hợp hai cách đọc dự báo được hướng đi tiếp theo, hay mang lại lãi hoặc lỗ.
- Không có tỷ lệ thành công, thống kê hay kiểm nghiệm ngược cho các tín hiệu thanh giá nêu trong bài.
- Không nguồn nào trong kho chứng minh đọc theo pha tốt hơn hay kém hơn đọc thuần thanh giá; hai bên chỉ nêu quan điểm.
- Dòng dõi "VSA kế thừa từ Wyckoff" là lời các nguồn thứ cấp mô tả, chưa được đối chiếu độc lập.
- Các sơ đồ là minh hoạ, không phải dữ liệu giá thật của cổ phiếu nào, và bài không phải lời khuyên mua hay bán.
Đọc tiếp
Bạn có thể xem thêm: phương pháp Wyckoff là gì và dùng để làm gì, quy trình 5 bước phân tích của Wyckoff, đọc băng giá và phân tích kỹ thuật hiện đại, nỗ lực và kết quả trên từng thanh giá, cấu trúc tích luỹ 5 pha A–E và phân biệt tái tích luỹ với phân phối. Tổng quan nằm ở hub kiến thức Wyckoff.
💬 Quan điểm của Tâm An về Wyckoff
Cấu trúc Wyckoff chỉ là một lớp đọc giá. Nhãn pha và sự kiện (Spring, UTAD, SOS…) là ứng viên, có thể được sửa lại khi có thêm dữ liệu — không phải kết luận.
Trước khi áp dụng Wyckoff, các bạn phải xác định được dòng tiền đang ở trong Pha nào và đọc Hành động giá (Price Action) của cả dòng cổ phiếu, không chỉ một mã riêng lẻ.
VSA và Wyckoff cùng hỏi khối lượng có tạo ra kết quả tương xứng không, nhưng khác nhau ở chỗ đặt câu hỏi ấy trong bối cảnh pha hay chỉ ở mức thanh giá. Khối lượng chỉ đáng tin khi dữ liệu đáng tin, nên hãy coi mọi nhận định là giả thuyết cần kiểm chứng qua diễn biến tiếp theo.
Nội dung mang tính chất giáo dục, không phải tư vấn đầu tư. Cấu trúc và nhãn sự kiện Wyckoff mang tính tham khảo, không đảm bảo hiệu quả trong mọi bối cảnh thị trường.

