Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
Lãi sau thuế 9 tháng 2026 của Công ty Cổ phần Xuất nhập khẩu Y tế Domesco (mã DMC; sản xuất, kinh doanh thuốc và thực phẩm chức năng) là 148,3 tỷ đồng, tăng 39,1%, nhưng dòng tiền từ hoạt động kinh doanh âm 33,4 tỷ, cùng kỳ dương 108,1 tỷ. Quý 3/2026 lãi sau thuế 38,9 tỷ (+39,2%) trên doanh thu thuần 576,1 tỷ (+8,9%). Phải thu khách hàng 627,5 tỷ, tiền và tiền gửi kỳ hạn 581,7 tỷ. Bìa báo cáo không ghi hợp nhất; số liệu chưa kiểm toán hoặc soát xét; bài không định giá, không dự báo, không khuyến nghị.
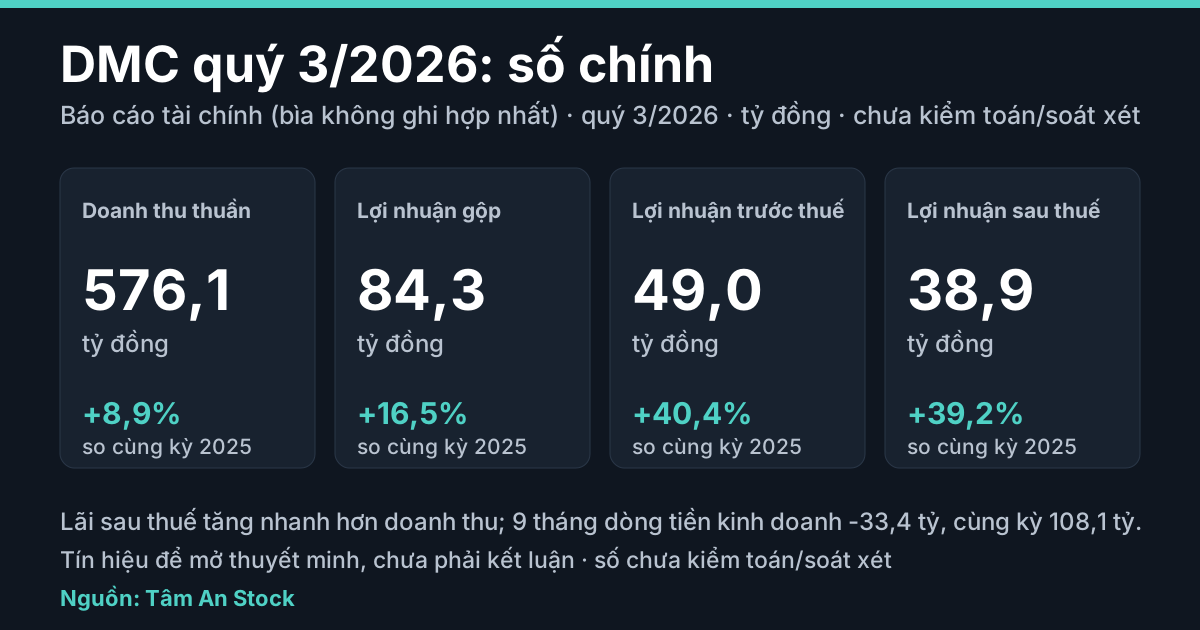
Phạm vi: báo cáo của công ty, bìa không ghi hợp nhất; không có khoản đầu tư vào công ty con. Quý 3 là 01/07 đến 30/09/2026; bảng cân đối so số đầu năm trình bày lại. Tỷ đồng; tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 576,1 | 528,9 | +8,9% |
| Lợi nhuận gộp | 84,3 | 72,4 | +16,5% |
| Lợi nhuận trước thuế | 49,0 | 34,9 | +40,4% |
| Lợi nhuận sau thuế | 38,9 | 27,9 | +39,2% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 1.614,8 | 1.508,3 | +7,1% |
| Lợi nhuận trước thuế | 185,9 | 133,4 | +39,3% |
| Lợi nhuận sau thuế | 148,3 | 106,7 | +39,1% |
| Dòng tiền kinh doanh | -33,4 | 108,1 | -141,5 tỷ |
Biên lợi nhuận gộp (Tâm An tính) quý 3 là 14,6% (cùng kỳ 13,7%; quý 1/2026 là 19,3%, quý 2/2026 là 20,7%); 9 tháng 18,1% (16,8%).
Điều đáng đọc kỹ trong báo cáo này
1. Lãi tăng nhanh hơn doanh thu, nhưng thấp hơn quý 2. Quý 3 lợi nhuận gộp tăng 11,9 tỷ, chi phí bán hàng giảm 1,4 tỷ (-5,4%), doanh thu tài chính tăng 3,5 tỷ. So với quý 2/2026, doanh thu thuần tăng 11,0% nhưng lãi sau thuế giảm 31,3% (56,5 tỷ xuống 38,9 tỷ). Báo cáo không cho biết giá bán, sản lượng hay lý do biên gộp quý 3 thấp hơn hai quý đầu.
2. Biên gộp của hai nhóm doanh thu đảo chiều. Luỹ kế 9 tháng, doanh thu thuần hàng hóa 1.087,6 tỷ (+9,8%), giá vốn 871,3 tỷ, lãi gộp 216,2 tỷ (cùng kỳ 123,2 tỷ), biên 19,9% (12,4%). Doanh thu thuần bán thành phẩm 527,3 tỷ (+1,8%), giá vốn 451,3 tỷ, lãi gộp 76,0 tỷ (130,4 tỷ), biên 14,4% (25,2%). Đây là phép trừ và chia của Tâm An từ thuyết minh doanh thu và giá vốn. Báo cáo không cho biết hàng hóa gồm những mặt hàng nào, giá, sản lượng hay nguyên nhân thay đổi biên từng nhóm.
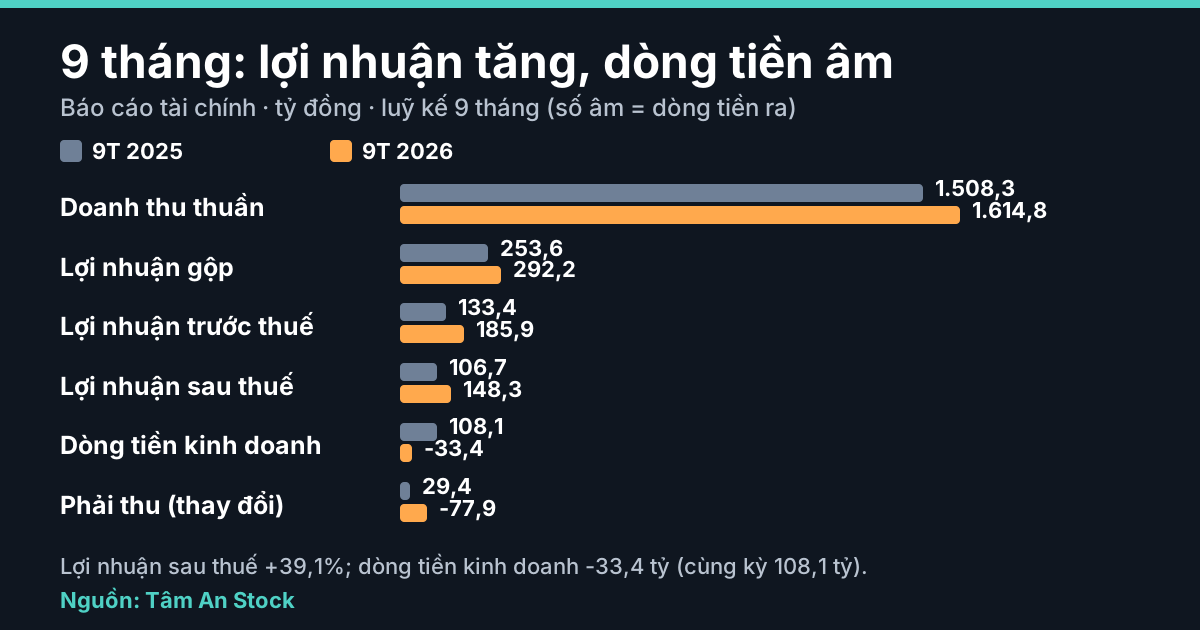
3. Lãi tăng, dòng tiền kinh doanh âm. Trước thay đổi vốn lưu động là 175,8 tỷ (cùng kỳ 126,2 tỷ). Sau đó: phải thu -77,9 tỷ (cùng kỳ +29,4 tỷ), hàng tồn kho -9,7 tỷ (+53,9 tỷ), phải trả -52,1 tỷ (-43,5 tỷ), thuế đã nộp -50,4 tỷ (-39,0 tỷ). Dòng tiền kinh doanh bằng -0,23 lần lãi sau thuế (cùng kỳ 1,01). Phải thu khách hàng 627,5 tỷ (số đầu năm 555,2 tỷ, +13,0%), bằng 1,09 lần doanh thu thuần quý 3; khách hàng lớn nhất 315,1 tỷ (50,2%, đầu năm 54,9%), một khách khác 90,4 tỷ (14,4%, đầu năm không có số dư); dự phòng 1,6 tỷ. Báo cáo không cho biết tuổi nợ phải thu, điều khoản thanh toán hay quan hệ với các khách hàng này.
4. Tiền gửi lớn, bảng cân đối không in dòng vay, cổ tức chưa trả. Tiền 38,7 tỷ (đầu năm 75,8 tỷ), tiền gửi có kỳ hạn 543,0 tỷ (509,7 tỷ); cộng 581,7 tỷ (585,5 tỷ), bằng 2,2 lần nợ phải trả 263,1 tỷ. Báo cáo tình hình tài chính không in dòng vay; 9 tháng thu vay 82,7 tỷ và trả gốc đúng 82,7 tỷ, lãi vay 0,2 tỷ. Lãi tiền gửi 27,1 tỷ (+37,0%), bằng 14,6% lãi trước thuế. Cổ tức công bố 86,8 tỷ (2.500 đồng một cổ phiếu) nằm ở khoản phải trả cổ tức 86,8 tỷ; cổ tức đã trả trong kỳ bằng 0. Báo cáo không cho biết bên cho vay, lãi suất hay ngày trả cổ tức.
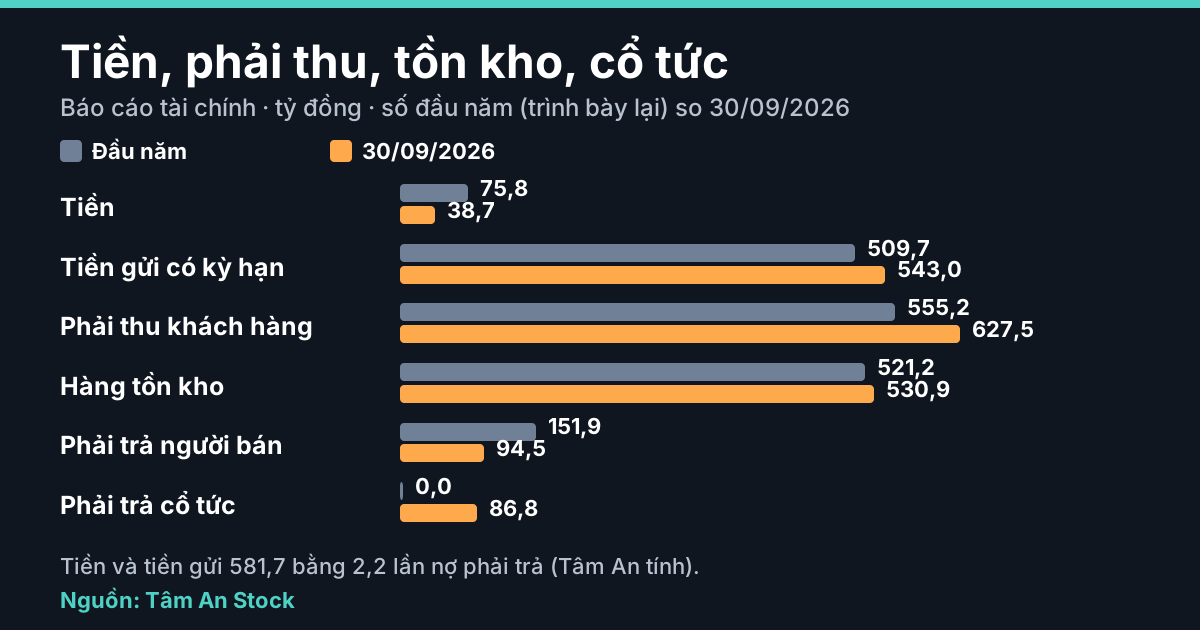
5. Chi phí bán hàng giảm, tồn kho đổi cơ cấu, xây dựng dở dang về gần 0. Chi phí bán hàng 9 tháng 72,6 tỷ (-8,4%), bằng 4,5% doanh thu thuần (5,3%); khuyến mãi tiếp thị 23,9 tỷ (-18,9%). Hàng tồn kho 530,9 tỷ (521,2 tỷ, +1,9%): thành phẩm 238,9 tỷ (158,2 tỷ, +51,0%), nguyên liệu 198,8 tỷ (236,7 tỷ, -16,0%), hàng hóa 45,7 tỷ (65,1 tỷ, -29,9%). Xây dựng cơ bản dở dang 2,1 tỷ (35,7 tỷ) trong khi nguyên giá nhà cửa vật kiến trúc tăng 35,8 tỷ; chi mua sắm tài sản cố định bằng tiền 6,1 tỷ. Báo cáo không cho biết công suất, tiến độ nhà máy hay nguyên nhân thành phẩm tồn kho tăng.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 1.977,5 tỷ (số đầu năm trình bày lại 1.915,8 tỷ), bằng tổng nguồn vốn. Nợ phải trả 263,1 tỷ (13,3% tổng tài sản); vốn chủ sở hữu 1.714,5 tỷ (+1,6%), gồm quỹ đầu tư phát triển 1.158,6 tỷ; lợi nhuận chưa phân phối 148,3 tỷ, đúng bằng lãi 9 tháng vì số cuối năm 2025 đã phân bổ hết.
Dòng tiền 9 tháng: kinh doanh -33,4 tỷ; đầu tư -3,7 tỷ (cùng kỳ -148,6 tỷ); tài chính 0 (thu vay bằng trả gốc). Tiền cuối kỳ 38,7 tỷ khớp bảng cân đối. Báo cáo không cho biết dòng tiền riêng quý 3, doanh thu theo nhóm thuốc, kênh bán hay đấu thầu.
Điểm nên theo dõi tiếp
- Phải thu khách hàng, dòng tiền kinh doanh so với lợi nhuận, cổ tức đang phải trả.
- Biên gộp từng nhóm doanh thu.
Tín hiệu không phải kết luận
Lãi tăng mạnh, dòng tiền kinh doanh âm, phải thu tăng là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty.
Căn cứ
Ngày kiểm 31/10/2026. Phạm vi: báo cáo tài chính của công ty (bìa không ghi hợp nhất). Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính quý 3/2026 (26 trang, chữ ký số 20/10/2026, không kèm báo cáo kiểm toán hoặc soát xét; trang theo tệp PDF): tình hình tài chính trang 2 đến 4; kết quả kinh doanh trang 5; lưu chuyển tiền tệ trang 6, 7; thuyết minh trang 8 đến 26. Tổng tài sản mã 280, tổng nguồn vốn mã 440.
- Tự kiểm: tài sản bằng nguồn vốn; dòng tiền cộng tiền đầu kỳ bằng tiền cuối kỳ; quý 1, 2, 3 cộng ra đúng 9 tháng.
- Trang mã DMC; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Cầu nối từ lợi nhuận sau thuế đến dòng tiền kinh doanh
- Phải thu tăng nhanh hơn doanh thu có phải dấu hiệu xấu không?
- Lãi gộp tăng là nhờ bán nhiều hơn hay nhờ biên cao hơn?
Câu hỏi thường gặp
Lợi nhuận quý 3/2026 của DMC tăng hay giảm? Tăng: 38,9 tỷ đồng so với 27,9 tỷ của quý 3/2025 (+39,2%).
Dòng tiền kinh doanh 9 tháng của DMC là bao nhiêu? Âm 33,4 tỷ đồng, cùng kỳ 2025 dương 108,1 tỷ.
DMC có vay đến 30/09/2026 không? Báo cáo tình hình tài chính không in dòng vay; 9 tháng thu vay 82,7 tỷ và trả gốc 82,7 tỷ.
Phải thu khách hàng của DMC là bao nhiêu? 627,5 tỷ đồng, số đầu năm trình bày lại 555,2 tỷ (+13,0%).
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính quý III/2026 của Công ty Cổ phần Xuất nhập khẩu Y tế Domesco (mã DMC; bìa không ghi hợp nhất; chữ ký số 20/10/2026; chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 3 là 576,1 tỷ đồng (+8,9%), lợi nhuận gộp 84,3 tỷ (+16,5%), lợi nhuận trước thuế 49,0 tỷ (+40,4%), lợi nhuận sau thuế 38,9 tỷ (+39,2%); luỹ kế 9 tháng lợi nhuận sau thuế 148,3 tỷ (+39,1%) nhưng dòng tiền kinh doanh âm 33,4 tỷ (cùng kỳ +108,1 tỷ). Phải thu khách hàng 627,5 tỷ (số đầu năm trình bày lại 555,2 tỷ), tiền 38,7 tỷ và tiền gửi có kỳ hạn 543,0 tỷ, cổ tức công bố 86,8 tỷ chưa trả; biên gộp nhóm hàng hóa 19,9% và nhóm thành phẩm 14,4% (phép tính của Tâm An, cùng kỳ 12,4% và 25,2%). Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.