Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Cầu nối từ lợi nhuận sau thuế đến dòng tiền kinh doanh (CFO) là phần phương pháp gián tiếp của báo cáo lưu chuyển tiền tệ. Nó đi qua năm chặng: xuất phát từ lợi nhuận trước thuế; cộng chi phí không bằng tiền, trừ lãi không bằng tiền; bóc khỏi lãi những khoản mà tiền thuộc đầu tư hoặc tài chính; điều chỉnh vốn lưu động, đọc từ hai ngày của bảng cân đối kế toán; cuối cùng trừ lãi vay và thuế thực trả. Quy tắc dấu chung: tài sản vốn lưu động tăng thì trừ, khoản phải trả tăng thì cộng. Trong ví dụ giả định của bài, lãi sau thuế 184 đi qua từng dòng ra CFO 122, khớp với cách tính trực tiếp.
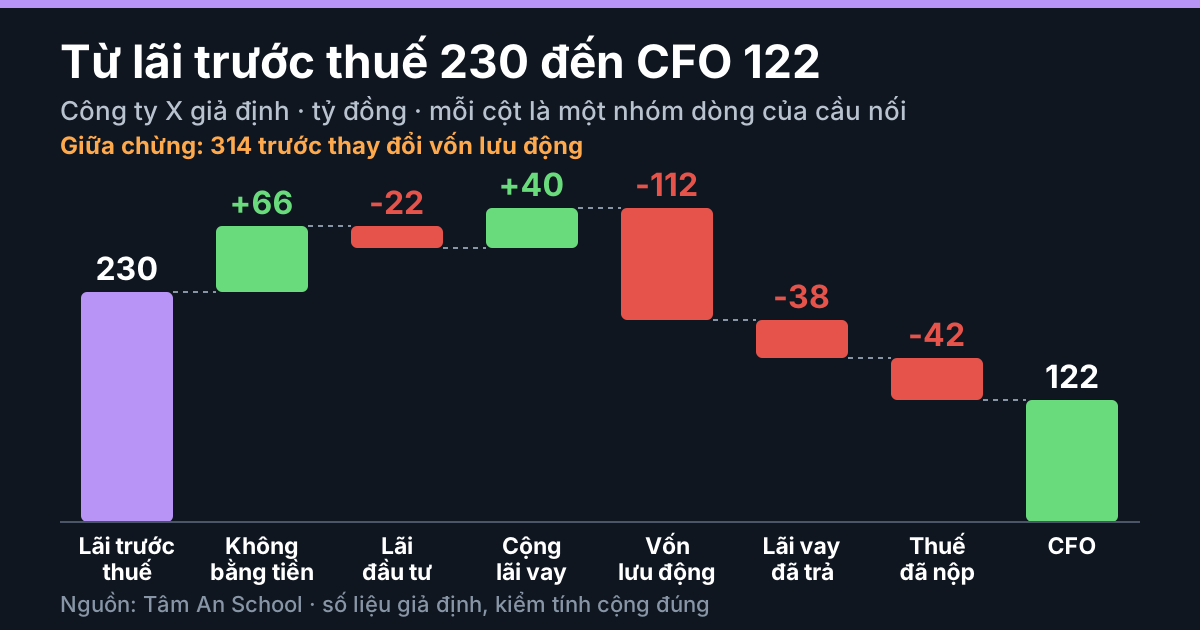
Sơ đồ minh hoạ, số liệu giả định, không phải số liệu thật.
Vì sao cầu nối bắt đầu từ lợi nhuận trước thuế
Chuẩn mực kế toán Việt Nam số 24 (VAS 24, đoạn 16) cho phép trình bày dòng tiền kinh doanh theo phương pháp trực tiếp hoặc gián tiếp, cùng một con số, như bài CFO gồm những gì và không gồm những gì đã minh hoạ. Bài này ghép đầy đủ cách gián tiếp. Hướng dẫn mẫu B03-DN của Thông tư 99/2025/TT-BTC đi từ lợi nhuận trước thuế, vì thuế được xử lý ở cuối bằng số thực nộp. Muốn xuất phát từ lợi nhuận sau thuế, phải cộng lại thuế ghi nhận trước; quên bước này là cách dễ tính thuế hai lần.
Chặng 2: các khoản không bằng tiền
- Khấu hao là chi phí ghi vào kết quả kinh doanh nhưng tiền đã chi từ lúc mua tài sản, ở dòng đầu tư: cộng lại. Lý do chi tiết có ở bài khấu hao, dự phòng được cộng lại.
- Dự phòng, chẳng hạn cho phải thu khó đòi, là chi phí chưa có tiền ra: cộng lại; hoàn nhập dự phòng làm lãi tăng mà không có tiền vào: trừ đi.
- Chênh lệch tỷ giá chưa thực hiện khi đánh giá lại số dư gốc ngoại tệ: lãi bị trừ, lỗ được cộng, vì chưa có tiền vào hay ra.
Để không tính hai lần: đã cộng dự phòng phải thu ở đây thì ở chặng 4 dùng số phải thu trước dự phòng (dự phòng nằm ở dòng riêng của bảng cân đối).
Chặng 3: bóc khoản mà tiền thuộc đầu tư và tài chính
- Lãi tiền gửi, cổ tức nhận được, lãi thanh lý tài sản nằm trong lãi trước thuế nhưng tiền thuộc dòng đầu tư, nên bị trừ ở dòng kinh doanh (Thông tư 99 gọi chung là lãi từ hoạt động đầu tư). Lãi thanh lý là tiền thu trừ giá trị còn lại; lỗ thanh lý ngược lại được cộng.
- Chi phí đi vay (lãi vay) được cộng lại rồi ở chặng 5 trừ bằng số tiền đã trả; nghe thừa nhưng hai số có thể lệch nhau.
Chỗ cần đối chiếu: lãi vay đã vốn hoá vào tài sản dở dang có thể được xếp vào đầu tư theo hướng dẫn của Thông tư 99, và lãi tiền gửi không kỳ hạn không phải lúc nào cũng nằm ở dòng này; hãy đọc chính sách kế toán.
Chặng 4: vốn lưu động, đọc từ hai ngày của bảng cân đối
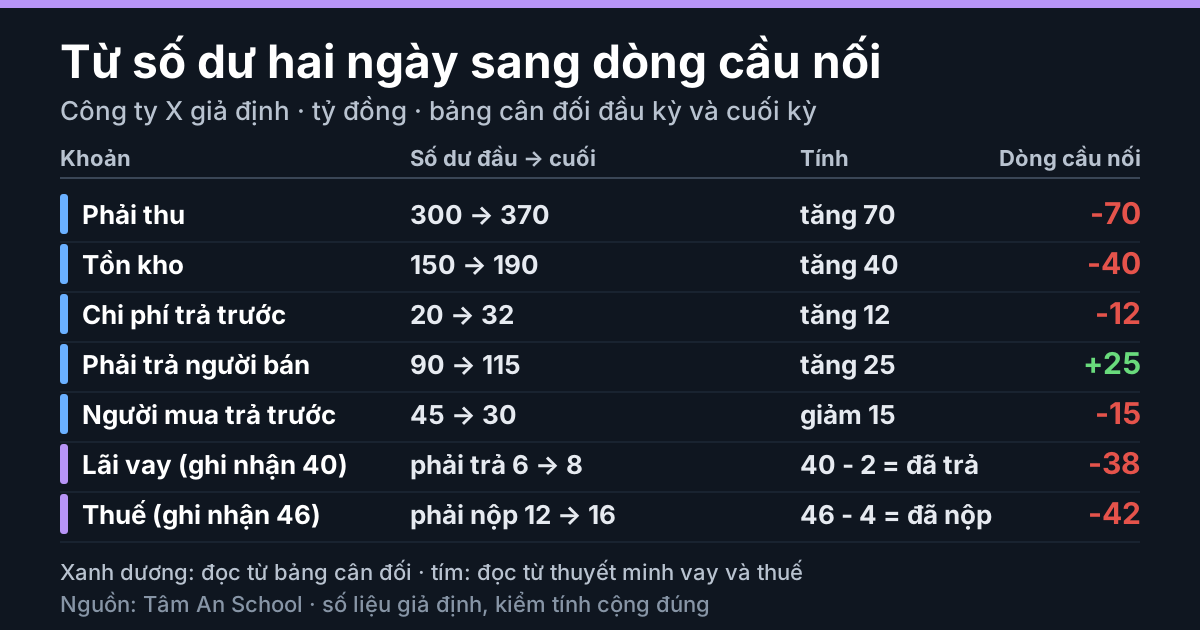
Mỗi dòng là số dư cuối kỳ trừ số dư đầu kỳ của một khoản trên bảng cân đối, rồi đặt dấu theo câu hỏi: tiền bị giữ lại hay được giữ lại?
- Tài sản tăng thì trừ. Phải thu tăng: bán chịu, tiền chưa về. Tồn kho tăng: tiền nằm trong hàng. Chi phí trả trước tăng (Thông tư 99 gọi là chi phí chờ phân bổ): đã chi trước cho kỳ sau.
- Khoản phải trả tăng thì cộng. Phải trả người bán tăng: nhận hàng chưa trả tiền. Tiền người mua trả trước tăng: tiền vào trước doanh thu. Giảm thì ngược lại.
Cách nhớ dấu được giải kỹ ở bài phải thu, tồn kho, phải trả thay đổi. Khi ghép cầu nối cần nhớ thêm: chênh lệch số dư thô chưa chắc bằng đúng dòng trên báo cáo, vì tỷ giá, phạm vi hợp nhất, nợ xoá sổ và giao dịch không bằng tiền (VAS 24, đoạn 29 và 30) cũng làm số dư đổi; phải trả mua tài sản cố định thuộc đầu tư; lãi vay phải trả và thuế phải nộp được tách khỏi dòng phải trả để xử lý ở chặng 5, như ví dụ dưới đây. Với báo cáo thật hãy đọc chú thích từng dòng.
Chặng 5: lãi vay và thuế thực trả
Số đã trả bằng số ghi nhận trong kỳ trừ phần tăng của khoản phải trả tương ứng, vì phần tăng là phần chưa trả. Theo VAS 24 (đoạn 22 và 25), với doanh nghiệp phi tài chính, lãi vay đã trả và thuế thu nhập doanh nghiệp đã nộp thuộc hoạt động kinh doanh, trừ trường hợp thuế được xác định là đầu tư. Ngân hàng, tổ chức tín dụng, bảo hiểm có cách xếp riêng.
Ví dụ minh hoạ: công ty X giả định
Công ty X giả định, đơn vị tỷ đồng, số liệu tự đặt, đã kiểm tính cộng đúng, không phải số liệu thật. Để gọn: không có thuế hoãn lại, thuế giá trị gia tăng, lãi vay vốn hoá hay giao dịch không bằng tiền.
Năm N, kết quả kinh doanh: doanh thu thuần 1.500, giá vốn 1.020, chi phí bán hàng và quản lý 238 (gồm khấu hao 60, dự phòng phải thu 12), doanh thu tài chính 20 (lãi tiền gửi và cổ tức 14, lãi tỷ giá chưa thực hiện 6), chi phí lãi vay 40, lãi thanh lý tài sản cố định 8; lợi nhuận trước thuế 230, thuế 46, lợi nhuận sau thuế 184. Bảng cân đối, đầu kỳ lên cuối kỳ: phải thu 300 lên 370, dự phòng phải thu 20 lên 32, tồn kho 150 lên 190, chi phí trả trước 20 lên 32, phải trả người bán 90 lên 115, người mua trả trước 45 xuống 30, thuế phải nộp 12 lên 16, lãi vay phải trả 6 lên 8. Công ty mua tài sản cố định 120, thanh lý một tài sản thu 20 (giá trị còn lại 12), vay 90, trả gốc 50, trả cổ tức 60; tiền đầu kỳ 100.
| Dòng của cầu nối | Số | Nhìn ở đâu | Dấu, vì sao |
|---|---|---|---|
| Lợi nhuận trước thuế | 230 | Kết quả kinh doanh | Xuất phát (sau thuế 184 + thuế 46) |
| Khấu hao | +60 | Thuyết minh tài sản cố định | Chi phí không bằng tiền |
| Dự phòng phải thu | +12 | Thuyết minh dự phòng | Chi phí chưa có tiền ra |
| Lãi tỷ giá chưa thực hiện | -6 | Thuyết minh tỷ giá | Lãi chưa có tiền vào |
| Lãi đầu tư (14 + 8) | -22 | Doanh thu tài chính, thu nhập khác | Tiền ở dòng đầu tư |
| Chi phí lãi vay | +40 | Chi phí tài chính | Cộng lại, trừ bằng số đã trả |
| Trước thay đổi vốn lưu động | 314 | 230 + 60 + 12 - 6 - 22 + 40 | |
| Phải thu | -70 | Bảng cân đối: 300 lên 370 | Bán chịu, tiền chưa về |
| Tồn kho | -40 | 150 lên 190 | Tiền nằm trong hàng |
| Chi phí trả trước | -12 | 20 lên 32 | Đã chi trước |
| Phải trả người bán | +25 | 90 lên 115 | Chưa trả tiền |
| Người mua trả trước | -15 | 45 xuống 30 | Tiền đã nhận từ kỳ trước |
| Lãi vay đã trả | -38 | 40 trừ tăng 2 | Tiền thực chi |
| Thuế đã nộp | -42 | 46 trừ tăng 4 | Tiền thực nộp |
| CFO | 122 | 314 - 112 - 38 - 42 |
Nhìn theo năm nhóm từ lãi sau thuế: 184, cộng khoản không bằng tiền 66, trừ lãi đầu tư 22, cộng chênh lệch lãi vay 2 (40 trừ 38), trừ vốn lưu động 112, cộng chênh lệch thuế 4 (46 trừ 42), bằng 122. CFO thấp hơn lãi sau thuế 62 chủ yếu vì phải thu và tồn kho tăng. Tỷ lệ CFO trên lãi sau thuế khoảng 0,66; cách đọc tỷ lệ này, kể cả khi thấp hơn 1 vẫn bình thường, có ở bài tỷ lệ CFO trên lợi nhuận sau thuế.
Số liệu giả định, kiểm tính cộng đúng.
Mẹo kiểm tra tổng khớp
Bốn phép thử, cách làm của Tâm An chứ không phải điều khoản.
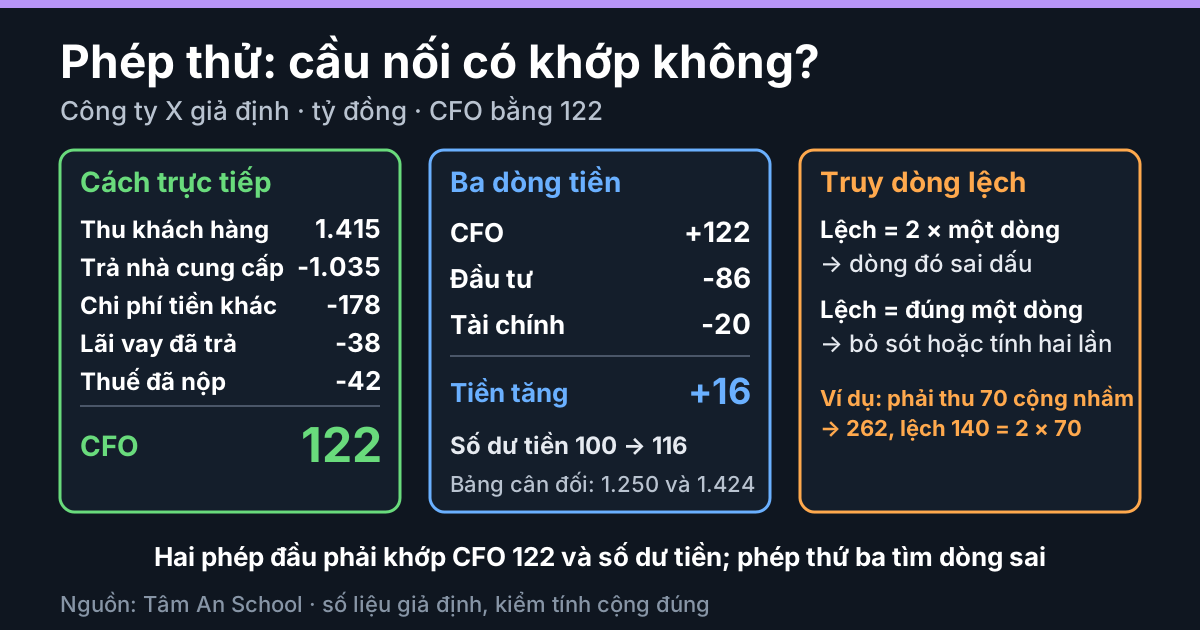
- Mỗi dòng vốn lưu động khớp chênh lệch hai ngày. Nếu khác, tìm lý do ở tỷ giá, nợ xoá sổ, phạm vi hợp nhất.
- Đối chiếu cách trực tiếp. Thu từ khách hàng ước 1.500 - 70 - 15 = 1.415; trả nhà cung cấp 1.020 + 40 - 25 = 1.035; chi phí bằng tiền khác 238 - 60 - 12 + 12 = 178 (12 cuối là chi phí trả trước tăng). Trừ lãi vay 38 và thuế 42 ra 122, đúng bằng cầu nối. Với báo cáo thật phép này chỉ gần đúng.
- Ba dòng tiền khớp số dư tiền. CFO 122, đầu tư -86 (mua 120, thu thanh lý 20, lãi và cổ tức 14), tài chính -20 (vay 90, trả gốc 50, cổ tức 60): tiền tăng 16, từ 100 lên 116; bảng cân đối cân ở 1.250 và 1.424. Bài ba dòng tiền đọc cả ba cùng nhau.
- Truy dòng lệch. Nếu tổng tự tính lệch CFO báo cáo một số D: D bằng hai lần một dòng thì nhiều khả năng dòng đó sai dấu; D bằng đúng một dòng thì nhiều khả năng bị bỏ sót. Cộng nhầm phải thu 70 ra 262, lệch 140; quên cộng lại lãi vay 40 ra 82, lệch 40.
Nếu vẫn lệch ở báo cáo thật, phần dư chưa chắc là bất thường: một số báo cáo gộp lãi vay hoặc thuế vào dòng khác.
Cách đọc trên báo cáo
- Phạm vi, kỳ, mẫu: hợp nhất hay riêng lẻ, quý hay luỹ kế, Thông tư 200 hay 99; mã số đánh lại từ năm tài chính 2026 nên chỉ ghép theo tên dòng.
- Dòng đầu và dòng tổng giữa: khoản không bằng tiền lớn hay nhỏ so với lãi.
- Nhóm vốn lưu động: tìm dòng lớn nhất, mở hai ngày bảng cân đối.
- Hai dòng cuối: lãi vay đã trả, thuế đã nộp so với số ghi nhận.
- CFO so với lãi sau thuế, cùng đầu tư, tài chính, nhiều kỳ.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để người đọc tự quyết định có đào sâu thuyết minh hay không; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Cách xếp là của doanh nghiệp phi tài chính theo VAS 24 (đọc từ bản đăng lại, hiệu lực cần đối chiếu) và hướng dẫn mẫu B03-DN của Thông tư 99. Mẫu của Thông tư 200, áp dụng cho báo cáo năm 2025, chỉ được đọc qua bản đăng lại; hãy đối chiếu tên dòng thực tế.
- Doanh nghiệp được bổ sung chỉ tiêu (Thông tư 99, Điều 18), nên báo cáo thật có thể khác bài.
- Dồn tích theo Sloan (1996, mẫu Mỹ) tính từ bảng cân đối, không trùng hẳn với lãi sau thuế trừ CFO; bài không mượn kết luận đó cho thị trường Việt Nam.
Đừng nói quá
- Không viết "CFO thấp hơn lãi nghĩa là lãi không thật": cầu nối chỉ chỉ ra nguồn gốc chênh lệch.
- Không viết "khấu hao là nguồn tiền": khấu hao chỉ là chi phí không bằng tiền.
- Không coi tiêu chí so CFO với lợi nhuận trong khung chín tiêu chí của Piotroski (2000) là ngưỡng kết luận: đó là sàng lọc trên mẫu nghiên cứu.
Tín hiệu không phải kết luận
Khi cầu nối cho thấy phần lớn chênh lệch nằm ở một dòng, ví dụ phải thu tăng nhanh hơn doanh thu, đó là tín hiệu để mở thuyết minh và so các kỳ, chưa phải bằng chứng về điều gì. Mỗi chênh lệch đều có nguyên nhân hợp lý khác: tăng trưởng bằng bán chịu, tích hàng trước mùa bán, tiền ứng trước theo hợp đồng, cách xếp lãi vay hay thuế. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- Chuẩn mực kế toán Việt Nam số 24 (Quyết định 165/2002/QĐ-BTC), đoạn 04 đến 08, 16, 22 đến 25, 29, 30: bản đăng lại, hiệu lực cần đối chiếu.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026): Phụ lục IV mục D (mẫu B03-DN, phương pháp gián tiếp, phân loại luồng tiền), đọc từ Công báo số 1581 + 1582 ngày 16/11/2025; Điều 17, 18, 31.
- Thông tư 200/2014/TT-BTC (báo cáo năm 2025): mẫu B03-DN gián tiếp, đọc qua bản đăng lại của mẫu, chưa mở văn bản gốc.
- Sloan (1996), The Accounting Review 71(3), tr. 289-315; Piotroski (2000), Journal of Accounting Research 38 (Supplement): chỉ diễn giải khái niệm.
- CFA Institute, "Analyzing Statements of Cash Flows I và II", "Financial Reporting Quality", CFA Program Level I, giáo trình 2026: chỉ trang công khai.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- CFO gồm những gì và không gồm những gì?
- Vì sao khấu hao, dự phòng được cộng lại?
- Phải thu, tồn kho, phải trả: cách nhớ dấu
- Tỷ lệ CFO trên lợi nhuận sau thuế
- Ba dòng tiền kinh doanh, đầu tư, tài chính
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Cầu nối từ lợi nhuận đến CFO là một bảng kế toán sắp lại cùng một lượng tiền: bắt đầu từ lợi nhuận trước thuế, cộng hoặc trừ khoản không bằng tiền, bóc khoản thuộc đầu tư và tài chính, điều chỉnh vốn lưu động từ hai ngày của bảng cân đối, rồi trừ lãi vay và thuế thực trả. Tổng phải khớp với cách tính trực tiếp và với thay đổi số dư tiền. Dòng lệch nhiều nhất là tín hiệu để mở thuyết minh và so các kỳ, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.