Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Lợi nhuận ghi theo nguyên tắc dồn tích, còn dòng tiền kinh doanh chỉ đếm tiền thật vào và ra. Phương pháp gián tiếp đi từ lợi nhuận trước thuế sang tiền bằng cách xử lý hai loại khoản. Loại thứ nhất đã làm lãi thấp hoặc cao lên mà kỳ này không có tiền đi qua: khấu hao, dự phòng, chênh lệch tỷ giá chưa thực hiện. Loại thứ hai có tiền thật nhưng thuộc hoạt động khác, như lãi thanh lý tài sản, lãi tiền gửi, cổ tức: tiền nằm ở dòng đầu tư. Chi phí không bằng tiền được cộng lại; lãi không bằng tiền hoặc lãi thuộc đầu tư bị trừ đi; khoản lỗ thì ngược lại.
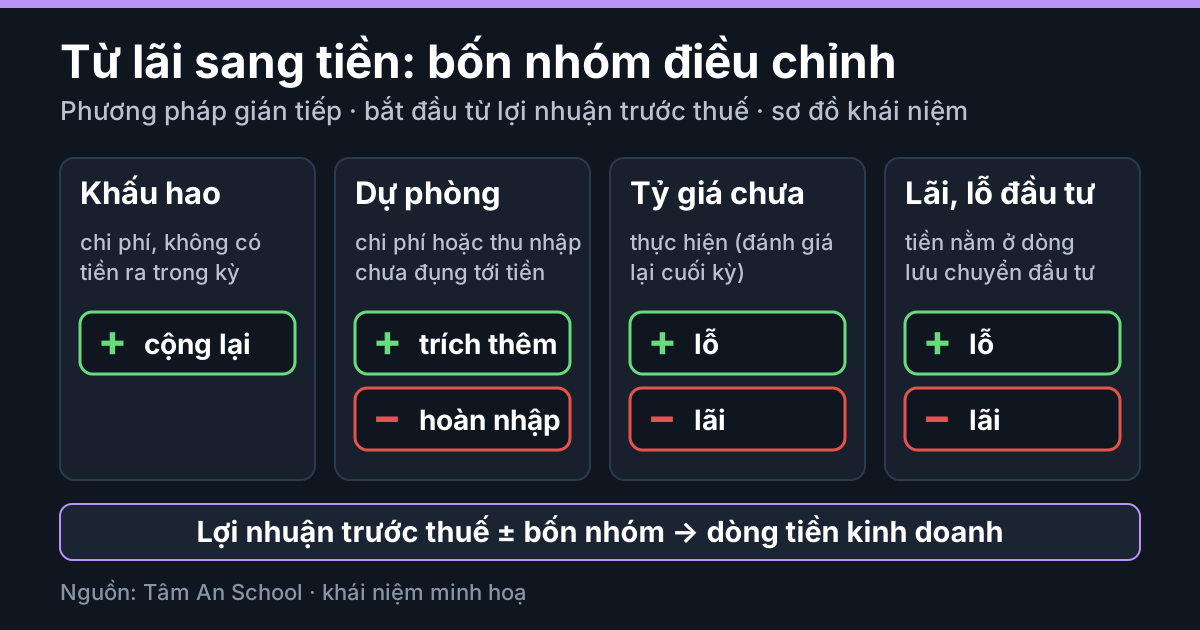
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Vì sao phải điều chỉnh
Bài ba báo cáo nối với nhau đã vẽ mối nối này. Chuẩn mực kế toán Việt Nam số 24 (VAS 24, đoạn 16) mô tả phương pháp gián tiếp: lấy lợi nhuận trước thuế rồi điều chỉnh cho khoản không bằng tiền như khấu hao và dự phòng, lãi, lỗ chênh lệch tỷ giá chưa thực hiện, lãi, lỗ đầu tư, và thay đổi vốn lưu động. Thông tư 99/2025/TT-BTC (Phụ lục IV, mẫu B03-DN) nêu cùng nhóm, thêm chi phí đi vay. Bài CFO gồm và không gồm gì đã so hai phương pháp; bài này đi vào từng nhóm điều chỉnh.
Cách nhớ dấu bằng ba câu hỏi
- Khoản này đã trừ vào lãi mà chưa có tiền kinh doanh nào đi ra? Cộng lại: khấu hao, trích lập dự phòng, lỗ tỷ giá đánh giá lại.
- Khoản này đã cộng vào lãi mà chưa có tiền kinh doanh nào đi vào? Trừ đi: hoàn nhập dự phòng, lãi tỷ giá đánh giá lại.
- Tiền có thật nhưng thuộc đầu tư hay tài chính? Lấy phần lãi ra khỏi lãi kinh doanh (lãi trừ, lỗ cộng) để tiền hiện ở đúng dòng.
Thông tư 99 hướng dẫn cùng dấu: trừ nếu có lãi, cộng nếu có lỗ; riêng dự phòng so số dư cuối kỳ với đầu kỳ. Ba câu hỏi là cách nhớ của Tâm An, không phải điều khoản.
Khấu hao: chi phí không có tiền ra trong kỳ
VAS 03 (đoạn 05, 29) định nghĩa khấu hao là sự phân bổ có hệ thống giá trị phải khấu hao của tài sản cố định hữu hình trong thời gian sử dụng hữu ích; số khấu hao mỗi kỳ vào chi phí của kỳ, trừ khi được tính vào giá trị tài sản khác, như tài sản tự xây dựng. Tiền mua tài sản đã ra một lần ở hoạt động đầu tư vào kỳ mua. Những kỳ sau, khấu hao làm lãi thấp đi nhưng không chi thêm đồng nào, nên được cộng lại. Khấu hao nằm trong hàng tồn kho chưa bán hoặc xây dựng cơ bản dở dang có hướng dẫn riêng; ví dụ dưới đây bỏ qua.
Dự phòng: số dư cuối kỳ so với đầu kỳ
Theo Thông tư 99 (Phụ lục II), dự phòng tổn thất tài sản gồm năm loại: giảm giá chứng khoán kinh doanh, tổn thất đầu tư vào đơn vị khác, nợ phải thu khó đòi, giảm giá hàng tồn kho, tổn thất tài sản sinh học. Trích thêm thì tăng chi phí (hàng tồn kho vào giá vốn, phải thu khó đòi vào chi phí quản lý, hai loại đầu vào chi phí tài chính); hoàn nhập thì giảm đúng khoản đó, nên lãi tăng mà không có tiền vào.
Ở báo cáo lưu chuyển tiền tệ, dòng dự phòng lập từ chênh lệch số dư đầu và cuối kỳ của các khoản dự phòng tổn thất tài sản và dự phòng phải trả: cộng nếu số dư cuối kỳ lớn hơn, trừ nếu nhỏ hơn. Dòng thay đổi hàng tồn kho không gồm số dư dự phòng, để khỏi tính hai lần. Dự phòng tăng không phải mất tiền: tiền khách chưa trả đã nằm ở dòng phải thu tăng.
Chênh lệch tỷ giá chưa thực hiện
VAS 10 (đoạn 10, 12) yêu cầu khoản mục tiền tệ có gốc ngoại tệ, như tiền gửi hoặc phải thu bằng ngoại tệ, được báo cáo theo tỷ giá cuối kỳ; chênh lệch khi đánh giá lại cuối năm vào thu nhập hoặc chi phí của năm, trừ vài trường hợp riêng. Thông tư 99 (tài khoản 413) ghi vào doanh thu tài chính nếu lãi, chi phí tài chính nếu lỗ, theo số thuần.
Số ngoại tệ không đổi, chỉ cách quy ra đồng thay đổi: lãi hay lỗ "trên giấy". VAS 24 gọi là chênh lệch tỷ giá chưa thực hiện; Thông tư 99 gọi là chênh lệch do đánh giá lại. Lãi thì trừ, lỗ thì cộng. Với tiền ngoại tệ đang giữ, VAS 24 (đoạn 31) yêu cầu trình bày riêng ảnh hưởng của thay đổi tỷ giá để số dư tiền khớp bảng cân đối: tiền cuối kỳ tăng vì quy đổi, nhưng phần đó không nằm ở dòng tiền kinh doanh.
Lãi, lỗ đầu tư và chi phí lãi vay
Theo Thông tư 99, dòng lãi, lỗ từ hoạt động đầu tư, tài chính gồm lãi, lỗ thanh lý tài sản cố định; lãi, lỗ bán hoặc thu hồi đầu tư tài chính (không gồm mua bán chứng khoán kinh doanh); lãi cho vay, lãi tiền gửi, cổ tức và lợi nhuận được chia. Lãi thuần thì trừ, lỗ thuần thì cộng, vì tiền của chúng đã nằm ở dòng đầu tư (VAS 24 đoạn 10). Mua bán chứng khoán kinh doanh thuộc hoạt động kinh doanh (VAS 24 đoạn 09) nên lãi của nó không bị trừ.
Chi phí lãi vay ghi vào báo cáo kết quả kinh doanh được cộng lại, rồi lãi vay thực trả trừ ở dòng riêng, như bài về CFO đã tả. Cách xếp lãi tiền gửi không kỳ hạn và lãi vay đã vốn hoá tuỳ chuẩn mực và mẫu biểu, cần đối chiếu.
Ví dụ minh hoạ: công ty X giả định
Công ty X giả định, đơn vị tỷ đồng, số liệu tự đặt, đã kiểm tính cộng đúng, không phải số liệu thật. Để gọn: thuế nộp bằng thuế ghi nhận, lãi vay trả hết trong năm, không xoá nợ, bỏ qua thuế giá trị gia tăng.
Năm N: doanh thu thuần 1.500; giá vốn 950 (gồm trích dự phòng hàng tồn kho 8); chi phí bán hàng và quản lý 310 (gồm khấu hao 60, trích dự phòng phải thu 12); doanh thu tài chính 25 (lãi tiền gửi có kỳ hạn 6, cổ tức 10, lãi tỷ giá chưa thực hiện 9 do đánh giá lại tiền gửi ngoại tệ); chi phí lãi vay 30; thu nhập khác 5 (lãi thanh lý tài sản cố định: thu 12, giá trị còn lại 7). Lợi nhuận trước thuế 240, thuế 48, sau thuế 192. Bảng cân đối: tiền đầu năm 100; phải thu gộp 200 lên 250; hàng tồn kho gộp 180 xuống 160; phải trả người bán 120 lên 140; dự phòng 30 lên 50. Công ty mua tài sản cố định 90, vay mới 80, trả gốc 50, trả cổ tức 60.
| Cầu nối năm N | Số | Dấu |
|---|---|---|
| Lợi nhuận trước thuế | 240 | |
| Khấu hao | +60 | cộng |
| Dự phòng (50 - 30) | +20 | cộng |
| Lãi tỷ giá chưa thực hiện | -9 | trừ |
| Lãi đầu tư (5 + 6 + 10) | -21 | trừ |
| Chi phí lãi vay | +30 | cộng |
| Trước thay đổi vốn lưu động | 320 | |
| Phải thu tăng, tồn kho giảm, phải trả tăng | -50, +20, +20 | |
| Lãi vay đã trả, thuế đã nộp | -30, -48 | |
| CFO | 232 |
Kiểm cộng. Cách trực tiếp: thu từ khách hàng 1.500 - 50 = 1.450; hàng mua vào 950 - 8 - 20 = 922, trừ phải trả tăng 20 thành 902 trả nhà cung cấp; chi phí quản lý bằng tiền 310 - 60 - 12 = 238; 1.450 - 902 - 238 - 30 - 48 = 232. Đầu tư -90 + 12 + 16 = -62, tài chính 80 - 50 - 60 = -30; tiền thuần 140, cộng ảnh hưởng tỷ giá 9, tiền 100 lên 249. Bảng cân đối cân: 1.050 và 1.232.
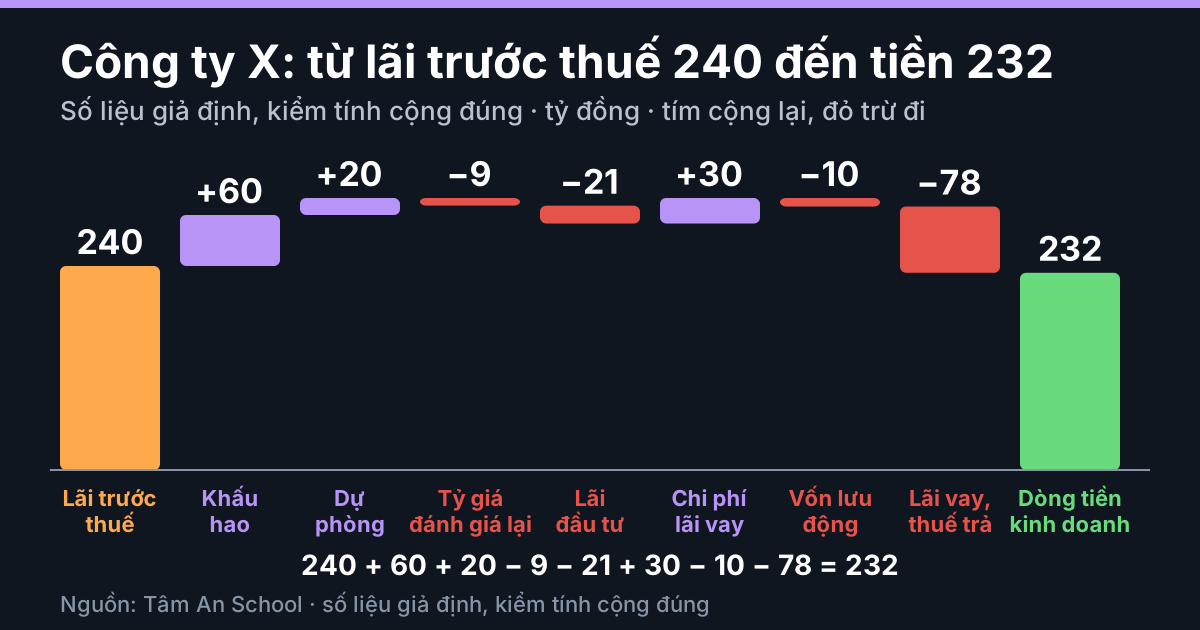
Số liệu giả định, kiểm tính cộng đúng.
CFO 232 cao hơn lãi sau thuế 192: các điều chỉnh không bằng tiền và thuộc đầu tư cộng ròng 50, vốn lưu động trừ 10, lãi vay cộng rồi trừ lại bằng không.
Cùng một lãi, ba cấu trúc
Giữ lãi trước thuế 240, lãi sau thuế 192 và vốn lưu động, lãi vay, thuế như năm N (tổng -58); chỉ đổi bốn dòng điều chỉnh, mỗi cột là một công ty X giả định khác.
| Dòng | A (năm N) | B | C |
|---|---|---|---|
| Khấu hao | +60 | +40 | +90 |
| Dự phòng | +20 | -25 | +45 |
| Tỷ giá chưa thực hiện | -9 | -30 | +15 |
| Lãi, lỗ đầu tư | -21 | -56 | -6 |
| Vốn lưu động, lãi vay, thuế | -58 | -58 | -58 |
| CFO | 232 | 111 | 326 |
Kiểm cộng: A 240 + 60 + 20 - 9 - 21 - 58 = 232; B 240 + 40 - 25 - 30 - 56 - 58 = 111; C 240 + 90 + 45 + 15 - 6 - 58 = 326. Ở B, lãi nhờ nhiều hoàn nhập dự phòng, lãi tỷ giá trên giấy và lãi bán tài sản; ở C, khấu hao và trích dự phòng lớn kéo lãi xuống nên CFO vượt xa lãi. Cả hai đều có thể do nguyên nhân hợp lý; bảng chỉ cho thấy dòng nào cần mở thuyết minh.
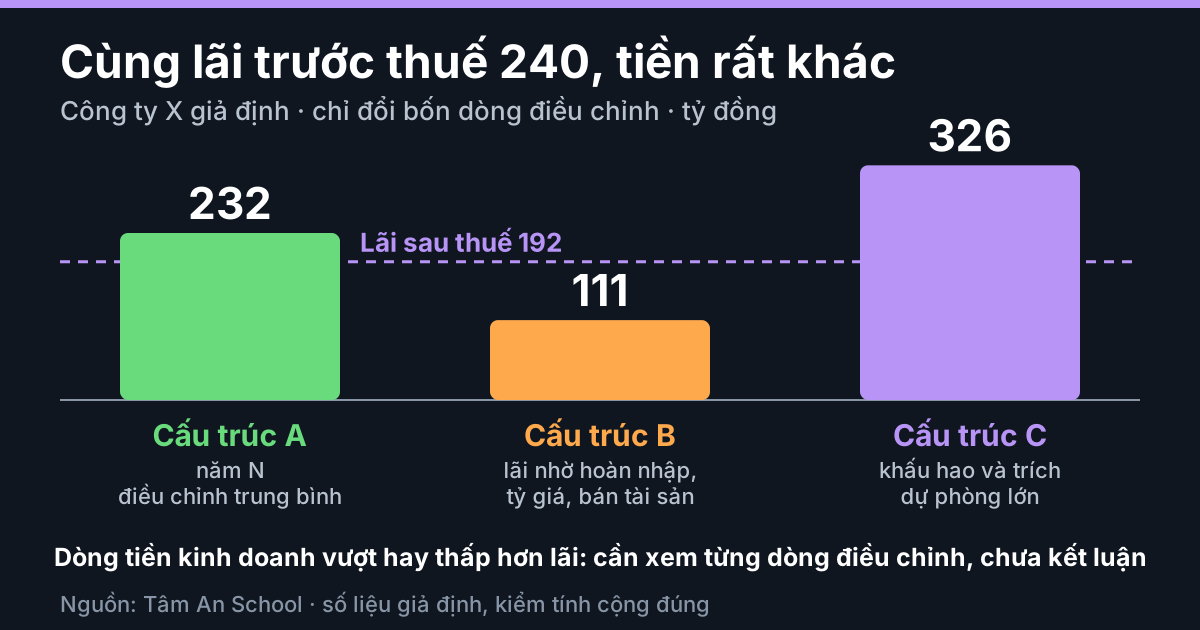
Số liệu giả định, kiểm tính cộng đúng.
Những hiểu lầm thường gặp
- "Khấu hao là dòng tiền vào." Không. Khấu hao không tạo ra đồng nào; nó được cộng lại vì lãi đã bị trừ một khoản không ra tiền. Tiền thật đã ra lúc mua tài sản.
- "Dự phòng tăng là mất tiền, hoàn nhập là có tiền." Cả hai chỉ là bút toán ước tính; ở B, hoàn nhập làm lãi tăng nhưng tiền không vào.
- "Lãi tỷ giá là tiền." Lãi đánh giá lại là phần quy đổi cuối kỳ, chưa thực hiện.
Cách đọc trên báo cáo
- Báo cáo lưu chuyển tiền tệ, phần kinh doanh gián tiếp: so tên dòng, không so mã số, vì báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99 với mã số đánh lại.
- Báo cáo kết quả kinh doanh và bảng cân đối: tìm khấu hao, trích dự phòng, doanh thu và chi phí tài chính; số dư dự phòng đầu và cuối kỳ cho phép tự kiểm dòng dự phòng.
- Thuyết minh và nhiều kỳ liền nhau: chính sách khấu hao, mức dự phòng, tỷ giá áp dụng, nguồn lãi đầu tư; một kỳ lẻ có thể có khoản một lần.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để người đọc thấy dòng điều chỉnh nào lớn và tự quyết định có đào sâu hay không; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Bài nói về doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán có mẫu riêng.
- VAS 03, 10, 24 đọc từ bản đăng lại, hiệu lực cần đối chiếu văn bản mới nhất. Khấu hao nằm trong hàng tồn kho, chênh lệch tỷ giá khi thanh toán của hoạt động kinh doanh, lãi tiền gửi không kỳ hạn, lãi vay đã vốn hoá còn tuỳ chuẩn mực và mẫu biểu, cần đối chiếu. Mẫu B03-DN của Thông tư 200 chưa mở từ văn bản gốc.
- Thời gian khấu hao và mức dự phòng là ước tính của doanh nghiệp.
Đừng nói quá
- Không viết "khấu hao làm tăng dòng tiền" hay "CFO cao hơn lãi là tốt, thấp hơn là xấu".
- Không dùng ví dụ giả định để suy ra một doanh nghiệp cụ thể; bài không phải khuyến nghị.
Tín hiệu không phải kết luận
Khi các dòng điều chỉnh lớn so với lợi nhuận hoặc đổi dấu giữa các kỳ, đó là tín hiệu để mở thuyết minh và so nhiều kỳ, chưa phải bằng chứng về điều gì. Ngành nặng tài sản, doanh nghiệp giữ hoặc vay ngoại tệ, kỳ có thanh lý tài sản: đều là nguyên nhân hợp lý. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- VAS 24 (Quyết định 165/2002/QĐ-BTC), đoạn 09, 10, 16, 31 và phụ lục mẫu; VAS 10 (cùng quyết định), đoạn 10, 12: đọc từ bản đăng lại, hiệu lực cần đối chiếu.
- VAS 03 (Quyết định 149/2001/QĐ-BTC), đoạn 05, 29: đọc từ bản sao văn bản.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026): Phụ lục IV hướng dẫn lập B03-DN phương pháp gián tiếp; Phụ lục II, tài khoản 229 và 413; đọc từ Công báo ngày 16/11/2025.
- Thông tư 200/2014/TT-BTC (báo cáo năm 2025): mẫu B03-DN chưa mở từ văn bản gốc.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Ba báo cáo nối với nhau thế nào?
- CFO gồm và không gồm những gì?
- Phải thu, tồn kho, phải trả làm dòng tiền tăng hay giảm
- Cầu nối từ lợi nhuận sau thuế đến dòng tiền kinh doanh
- Hoàn nhập dự phòng làm lợi nhuận tăng như thế nào?
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Khi đi từ lãi sang tiền theo phương pháp gián tiếp, khoản chi phí không bằng tiền (khấu hao, trích dự phòng, lỗ tỷ giá chưa thực hiện) được cộng lại; khoản thu nhập không bằng tiền (hoàn nhập dự phòng, lãi tỷ giá chưa thực hiện) và lãi thuộc đầu tư bị trừ đi, vì tiền của lãi đầu tư nằm ở dòng đầu tư. Khấu hao không phải dòng tiền vào, dự phòng tăng không phải mất tiền, lãi tỷ giá chưa thực hiện không phải tiền thật. Dòng điều chỉnh lớn hoặc đổi dấu là tín hiệu để mở thuyết minh, chưa phải kết luận.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.