Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
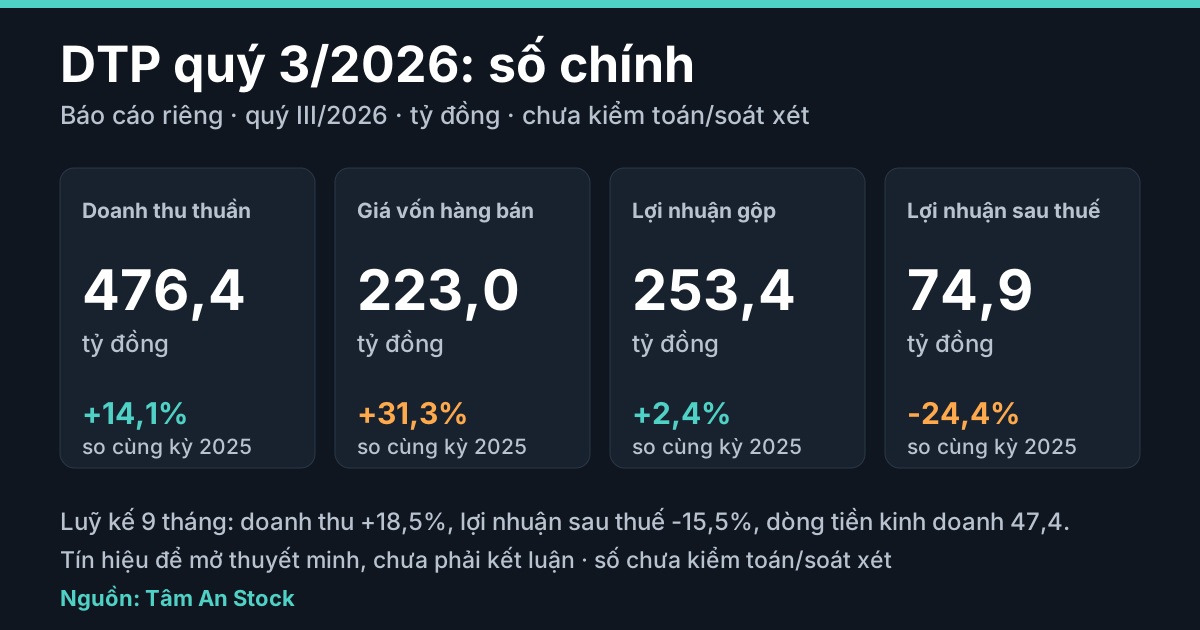
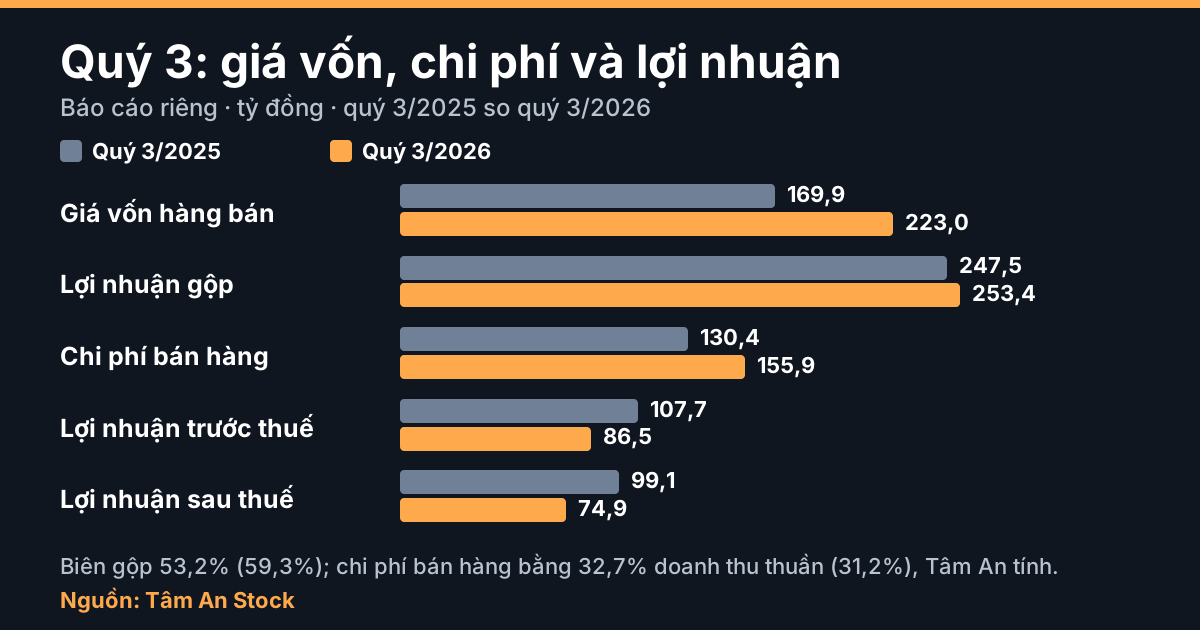
Báo cáo tài chính riêng quý III/2026 của Công ty Cổ phần Dược phẩm CPC1 Hà Nội (mã DTP), lập ngày 20/10/2026, ghi doanh thu thuần quý 3/2026 là 476,4 tỷ đồng, tăng 14,1% so với 417,3 tỷ của quý 3/2025; giá vốn hàng bán 223,0 tỷ, tăng 31,3%; lợi nhuận sau thuế 74,9 tỷ, giảm 24,4% so với 99,1 tỷ. Luỹ kế 9 tháng, doanh thu thuần 1.351,6 tỷ (+18,5%), lợi nhuận sau thuế 187,7 tỷ (-15,5%), dòng tiền kinh doanh 47,4 tỷ so với 216,5 tỷ cùng kỳ. Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không định giá, không dự báo, không khuyến nghị.
Phạm vi: báo cáo riêng (công ty không có công ty con, không phải báo cáo hợp nhất). Quý III là 01/07 đến 30/09/2026; luỹ kế 9 tháng từ 01/01/2026. Đơn vị tỷ đồng; phần trăm và tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 476,4 | 417,3 | +14,1% |
| Giá vốn hàng bán | 223,0 | 169,9 | +31,3% |
| Lợi nhuận gộp | 253,4 | 247,5 | +2,4% |
| Lợi nhuận sau thuế | 74,9 | 99,1 | -24,4% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 1.351,6 | 1.140,8 | +18,5% |
| Lợi nhuận gộp | 669,5 | 631,1 | +6,1% |
| Lợi nhuận sau thuế | 187,7 | 222,2 | -15,5% |
| Dòng tiền kinh doanh | 47,4 | 216,5 | -78,1% |
Điều đáng đọc kỹ trong báo cáo này
1. Doanh thu tăng 14,1%, lợi nhuận sau thuế giảm 24,4%. Lợi nhuận gộp chỉ tăng 2,4% (253,4 tỷ so với 247,5), chi phí bán hàng tăng 19,5% (155,9 so với 130,4); lợi nhuận trước thuế 86,5 tỷ (107,7, -19,7%). Chi phí thuế tăng 35,0%, lên 11,6 tỷ (8,6), nên lãi sau thuế giảm mạnh hơn; Tâm An tính thuế trên lợi nhuận trước thuế là 13,4% so với 8,0%. Theo báo cáo quý trước trong cơ sở dữ liệu của Tâm An, lãi sau thuế quý 1/2026 là 55,4 tỷ và quý 2 là 57,4 tỷ, nên quý 3 là quý cao nhất năm nay; quý 3/2025 cũng là quý cao nhất năm 2025. Báo cáo không cho biết vì sao quý 3 năm trước cao hơn các quý khác.
2. Giá vốn tăng nhanh hơn doanh thu. Giá vốn quý 3 tăng 31,3% so với doanh thu thuần tăng 14,1%; biên gộp (Tâm An tính) 53,2% so với 59,3%, còn quý 1 và quý 2/2026 là 47,2% và 47,9%. Luỹ kế 9 tháng giá vốn 682,1 tỷ (+33,8%), biên gộp 49,5% (55,3%). Theo giải trình của công ty, nguyên nhân là giá nguyên vật liệu tăng cao và chi phí khấu hao lớn. Báo cáo không cho biết giá vốn theo từng nhóm sản phẩm.
3. Chi phí bán hàng 9 tháng tăng 27,9%. Chi phí bán hàng 423,2 tỷ (331,0), bằng 31,3% doanh thu thuần (29,0%). Thuyết minh VI.8: dịch vụ mua ngoài 106,7 tỷ (69,9, +52,6%), các chi phí khác 61,6 tỷ (25,2), còn chi phí nhân viên 233,2 tỷ chỉ tăng 5,4%. Theo giải trình của công ty, nguyên nhân là mở rộng kênh phân phối và thị trường. Báo cáo không cho biết dịch vụ mua ngoài và "các chi phí khác" gồm những gì.
4. Dòng tiền kinh doanh 47,4 tỷ trong khi lợi nhuận sau thuế 187,7 tỷ. Theo phương pháp gián tiếp: tăng, giảm các khoản phải thu -42,0 tỷ (cùng kỳ -50,5), hàng tồn kho -8,2 (+38,7), các khoản phải trả -88,1 (+9,0). Phải trả người lao động trên bảng cân đối là 30,4 tỷ so với 118,5 tỷ đầu năm; báo cáo không nối hai số này. Dòng tiền đầu tư âm 196,2 tỷ, gồm chi mua sắm, xây dựng tài sản cố định 198,1 tỷ (gấp 1,94 lần cùng kỳ); dòng tiền tài chính dương 118,5 tỷ, trong đó thu từ đi vay 210,8 tỷ. Tiền cuối kỳ 91,8 tỷ (122,1 đầu năm). Báo cáo không cho biết dòng tiền kinh doanh của riêng quý 3.
5. Tổng vay gấp 2,55 lần đầu năm. Vay ngắn hạn 113,3 tỷ (47,7) và dài hạn 93,2 tỷ (33,3), cộng 206,5 tỷ so với 81,0 tỷ; giải trình của công ty nêu vay tăng để phục vụ đầu tư. Tài sản cố định vô hình 175,1 tỷ so với 30,6 tỷ: thuyết minh V.9 ghi nguyên giá quyền sử dụng đất tăng 145,0 tỷ trong kỳ. Tổng vay bằng 15,6% vốn chủ sở hữu (6,7% đầu năm). Báo cáo không cho biết lãi suất, kỳ hạn hay khoản vay nào gắn với tài sản nào.
6. Trả trước cho người bán gấp hơn 2 lần đầu năm. Trả trước cho người bán ngắn hạn 127,4 tỷ (62,9, gấp 2,02 lần); nhóm "Nhà cung cấp khác" 115,1 tỷ (26,0) chiếm 90,4%. Hàng tồn kho 434,1 tỷ (424,4), trong đó nguyên liệu, vật liệu 168,2 tỷ (131,5); phải thu khách hàng 283,3 tỷ (308,4). Báo cáo không cho biết người bán nào, hợp đồng gì hay khi nào nhận hàng.
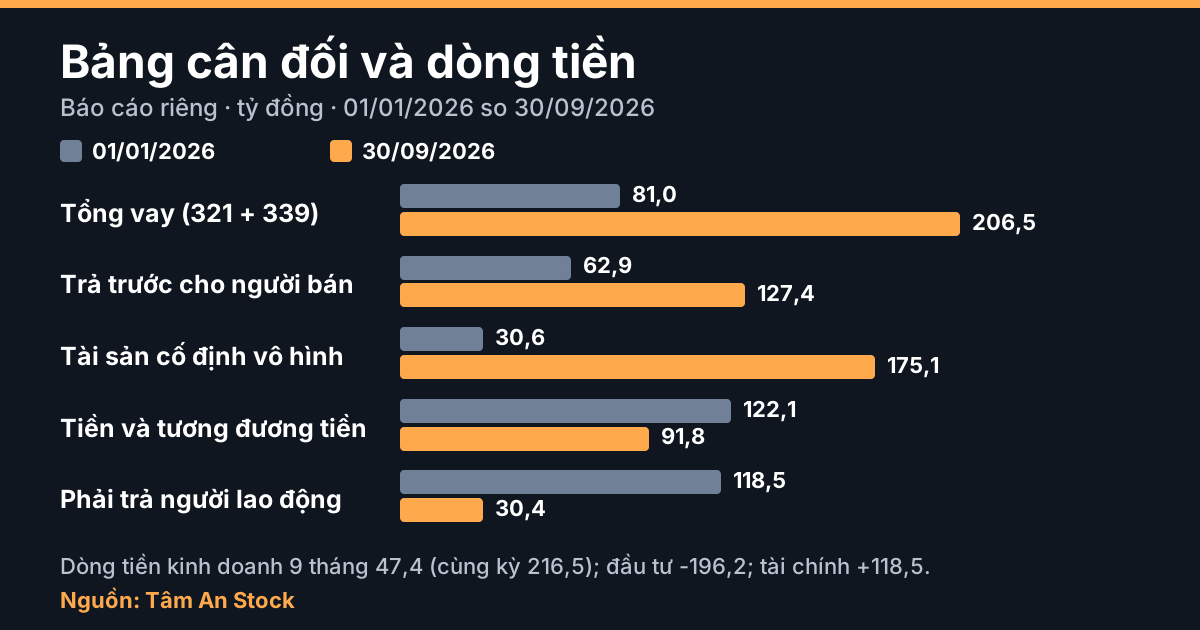
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 1.739,8 tỷ (đầu năm 1.580,8 tỷ), bằng tổng nguồn vốn; nợ phải trả 416,2 tỷ (380,7), vốn chủ sở hữu 1.323,6 tỷ (1.200,2). Vốn góp tăng từ 324,6 lên 405,7 tỷ nhờ chia cổ tức bằng cổ phiếu 81,1 tỷ (25,0% vốn góp đầu năm, Tâm An tính); cổ tức bằng tiền 32,5 tỷ, đã trả 7,0 tỷ, còn phải trả 25,5 tỷ. Vốn chủ 30/6/2026 là 1.281,1 tỷ, cộng lãi quý 3 rồi trừ 32,5 tỷ đúng bằng 1.323,6 tỷ. Thuyết minh nêu công ty là doanh nghiệp khoa học và công nghệ, được miễn thuế 4 năm và giảm 50% thuế phải nộp trong 9 năm tiếp theo từ năm 2018; thuế suất hiện hành 20%.
Điểm nên theo dõi tiếp
- Giá vốn, biên lợi nhuận gộp và chi phí bán hàng khi có số quý 4.
- Dòng tiền kinh doanh luỹ kế, khoản trả trước và dư nợ vay.
Tín hiệu không phải kết luận
Lãi quý 3 thấp hơn cùng kỳ dù doanh thu tăng, dòng tiền kinh doanh luỹ kế thấp hơn nhiều so với lãi, tổng vay gấp hơn hai lần rưỡi đầu năm và khoản trả trước tăng gấp hơn hai lần là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty. Bài không so với doanh nghiệp khác.
Căn cứ
Ngày kiểm 24/10/2026. Phạm vi: báo cáo riêng (không phải hợp nhất). Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính riêng quý III/2026 của Công ty Cổ phần Dược phẩm CPC1 Hà Nội (29 trang, lập ngày 20/10/2026; số trang theo tệp PDF): tình hình tài chính trang 6 và 7; kết quả kinh doanh trang 8; lưu chuyển tiền tệ trang 9 và 10; thuyết minh trang 11 đến 29; giải trình lợi nhuận theo công văn số 362/2026/CV-CPC1HN. Tổng tài sản mã 280, tổng nguồn vốn mã 440. Tệp là ảnh quét; số đọc từ ảnh trang gốc.
- Tự kiểm: tổng tài sản bằng tổng nguồn vốn; CFO + CFI + CFF cộng tiền đầu kỳ bằng tiền cuối kỳ.
- Trang mã DTP; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Phải thu, tồn kho, phải trả đổi thì dòng tiền kinh doanh tăng hay giảm?
- Hàng tồn kho tăng nhanh hơn giá vốn: tích trữ hay bán chậm?
- Nợ vay và nợ phải trả khác nhau thế nào?
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính riêng quý III/2026 của DTP (lập ngày 20/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 476,4 tỷ đồng (+14,1%), giá vốn 223,0 tỷ (+31,3%), lợi nhuận gộp 253,4 tỷ (+2,4%), lợi nhuận sau thuế 74,9 tỷ (-24,4%); luỹ kế 9 tháng doanh thu 1.351,6 tỷ (+18,5%), lợi nhuận sau thuế 187,7 tỷ (-15,5%), dòng tiền kinh doanh 47,4 tỷ (cùng kỳ 216,5). Tổng vay gấp 2,55 lần đầu năm, trả trước cho người bán gấp hơn 2 lần. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.