
Bài này thuộc trục Định lượng trực quan: nhìn thị trường Việt Nam bằng số liệu thật, ghi rõ kỳ đo và nguồn (Tâm An Stock). Bài mô tả phép đo và cách đọc đúng, không phải khuyến nghị đầu tư.
Câu trả lời ngắn
Có 1 tỷ đồng (đơn vị minh hoạ): đầu tư hết một lần, hay chia 12 phần, mỗi tháng đầu tư một phần (thường gọi là DCA)? Bài chạy thử cả hai cách trên VN-Index từ 02/01/2003 đến 15/10/2026: 274 lần bắt đầu khác nhau (mỗi tháng từ 01/2003 đến 10/2025), mỗi lần đo giá trị tài khoản sau 12 tháng. Nguồn: Tâm An Stock.
Trong mẫu này, chia đều có giá trị cuối cao hơn rót một lần ở 103 trên 274 lần (37,6%, làm tròn 38%) và thấp hơn ở 171 lần (62,4%, làm tròn 62%). Chênh lệch trung vị là −4,75 điểm phần trăm vốn, khoảng 48 triệu đồng trên mỗi tỷ (nghiêng về rót một lần); 80% số lần nằm trong khoảng từ −374 đến +138 triệu đồng. Nhưng 62% không phải "quy luật": khi chỉ số tăng sau 12 tháng (185 lần), chia đều cao hơn ở 13,5% số lần; khi chỉ số không tăng (89 lần), ở 87,6%. Đổi lại, mức thấp nhất trong năm đầu (trung vị) là −10,0% với rót một lần và −5,6% với chia đều.
Bài chỉ mô tả phân phối kết quả lịch sử trong mẫu, không dự báo, không nói nên chọn cách nào, không phải khuyến nghị. Quá khứ không đảm bảo tương lai. Số liệu đến 15/10/2026.
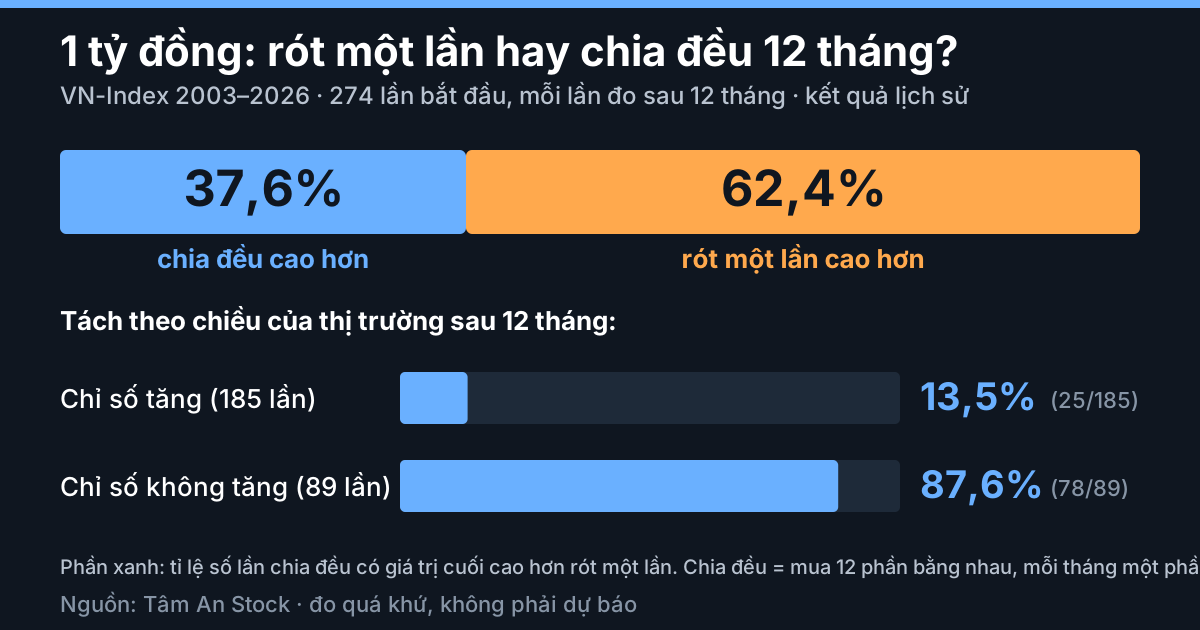
Thanh xanh: tỉ lệ số lần chia đều có giá trị cuối cao hơn.
Hai cách được so sánh và cách đo
Cách A, rót một lần: toàn bộ vốn vào VN-Index ở giá đóng cửa của phiên giao dịch đầu tiên trong tháng bắt đầu. Cách B, chia đều: 12 phần bằng nhau (mỗi phần khoảng 83,3 triệu đồng), mỗi tháng mua một phần ở giá đóng cửa của phiên đầu tháng, trong 12 tháng liên tiếp; phần chưa mua nằm yên, không sinh lãi. Cả hai được đo cùng ngày: phiên đầu tiên của tháng thứ 12 sau tháng bắt đầu (bắt đầu 03/09/2008 thì đo 01/09/2009). Đây là chỉ số giá; không tính phí, thuế, trượt giá, cổ tức.
- Dữ liệu: giá đóng cửa hằng ngày VN-Index, 5.926 phiên (02/01/2003 đến 15/10/2026); bắt đầu từ 2003 vì 2000–2002 chỉ khoảng 3 phiên mỗi tuần. Chuỗi từ 2018 được đối chiếu với nguồn giá thứ hai: tính lại 84 lần cho cùng bên cao hơn ở mọi lần (4 ngày 2018–2019 lệch tối đa 2,61 điểm, không phải ngày mua hay đo).
- Kiểm: ba cách tính độc lập, trùng bên thắng ở mọi lần.
- Chồng lấn: hai lần bắt đầu liền kề dùng chung 11 trong 12 tháng, nên 274 lần không độc lập; theo số năm bắt đầu, mẫu tương đương khoảng 23 năm.
Kết quả chính sau 12 tháng
| Chỉ tiêu | Giá trị |
|---|---|
| Chia đều cao hơn / thấp hơn rót một lần | 103 lần (37,6%) / 171 lần (62,4%) |
| Lợi suất 12 tháng, trung vị | rót một lần +11,48%; chia đều +6,28% |
| Chênh lệch (chia đều − rót một lần), trung vị | −4,75 điểm % vốn (khoảng −47,5 triệu đồng trên mỗi tỷ) |
| Chênh lệch, P10 và P90 | −37,38 và +13,84 điểm % vốn (−374 và +138 triệu đồng) |
| Chênh lệch nhỏ nhất và lớn nhất | −122,83 (bắt đầu 02/2006) và +55,96 (bắt đầu 09/2008) |
P10 là mức mà 10% số lần thấp hơn, P90 là mức mà 10% số lần cao hơn; giữa hai mức có khoảng 80% số lần (đo được 79,6%). Bài dùng trung vị và phân vị vì vài lần rót một lần hơn hẳn trong những năm tăng mạnh kéo lệch trung bình (−8,42 điểm % vốn).
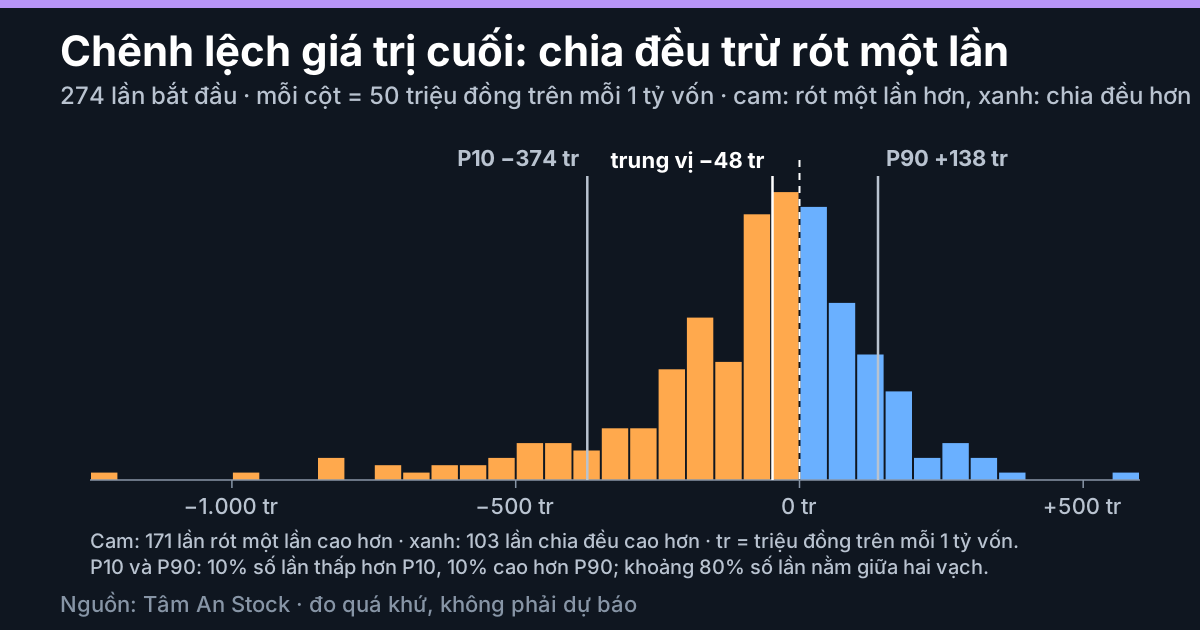
Mỗi cột rộng 50 triệu đồng trên mỗi tỷ vốn. Cam (171 lần): rót một lần cao hơn; xanh (103 lần): chia đều cao hơn.
Vì sao kết quả đi theo chiều thị trường
Tách 274 lần theo việc VN-Index tăng hay không sau 12 tháng, kết quả đảo chiều:
| Nhóm | Số lần | Chia đều cao hơn | Lợi suất trung vị: rót một lần | Lợi suất trung vị: chia đều | Chênh lệch trung vị |
|---|---|---|---|---|---|
| Chỉ số tăng | 185 | 25 lần (13,5%) | +21,64% | +12,34% | −11,46 điểm % vốn |
| Chỉ số không tăng | 89 | 78 lần (87,6%) | −12,21% | −7,36% | +6,86 điểm % vốn |
Ba cột cuối do Tâm An tính lại từ chuỗi 274 kết quả. Con số tổng 37,6% pha trộn hai nhóm (25 + 78 = 103 lần), và 185/274 = 67,5% số lần trong mẫu là chỉ số tăng.
Cơ chế. Chia đều giữ một phần tiền ngoài thị trường; ở ngày mua thứ k, tỉ lệ vốn đã đầu tư là k/12, trung bình 12 ngày mua là 78/144, khoảng 54%. Khi chỉ số đi lên, tiền chờ bỏ lỡ nhịp tăng và các phần mua sau ở giá cao hơn ngày đầu. Khi chỉ số giảm rồi hồi phục, tiền chờ tránh được một phần đà giảm và các phần mua sau ở giá thấp hơn.
Nói chính xác hơn: giá trị cuối của chia đều bằng giá cuối Pc chia trung bình điều hoà H của 12 giá mua, còn rót một lần bằng Pc chia giá ngày đầu P1. Vì vậy chia đều cao hơn khi và chỉ khi H thấp hơn P1, không phụ thuộc giá cuối. Đường đi của giá quyết định, nên chiều thị trường chỉ là chỉ báo thô: có 25 lần chỉ số tăng mà chia đều vẫn cao hơn, và 11 lần chỉ số không tăng mà rót một lần vẫn cao hơn hoặc bằng.
Theo năm bắt đầu. Trong 23 năm bắt đầu, 5 năm chia đều không cao hơn ở lần nào (2005, 2006, 2016, 2017, 2025), khi lợi suất trung bình của rót một lần từ +24,1% đến +115,9%. Sáu năm chia đều cao hơn ở ít nhất 75% số lần (2007: 92%; 2008, 2010, 2011 và 2019: 83%; 2022: 75%) đều có lợi suất trung bình của rót một lần âm, từ −7,5% đến −44,9%.
Mức thấp nhất trong năm đầu
Giá trị cuối chưa kể hết câu chuyện. Bảng dưới là mức thấp nhất của giá trị tài khoản trong 12 tháng so với vốn ban đầu, theo giá đóng cửa hằng ngày (chia đều tính cả tiền chưa đầu tư):
| Chỉ tiêu | Rót một lần | Chia đều |
|---|---|---|
| Mức thấp nhất, trung vị 274 lần | −10,02% | −5,56% |
| Tệ nhất trong mẫu | −70,00% (bắt đầu 11/2007) | −50,77% (bắt đầu 07/2007) |
Mức thấp nhất của chia đều nông hơn hoặc bằng ở 213 trên 274 lần (77,7%); ở 61 lần còn lại, nó sâu hơn. Ngay trường hợp tệ nhất của chia đều cũng xuống còn khoảng một nửa giá trị: chia đều làm nông mức giảm trong phần lớn các lần, không loại bỏ được đà giảm kéo dài, và đổi lại lợi suất trung vị thấp hơn (+6,28% so với +11,48%).
Hai ví dụ thật: tháng 9/2008 và tháng 2/2006
Đây là hai đầu của mẫu (chia đều hơn hẳn nhất và rót một lần hơn hẳn nhất), minh hoạ cơ chế chứ không điển hình.
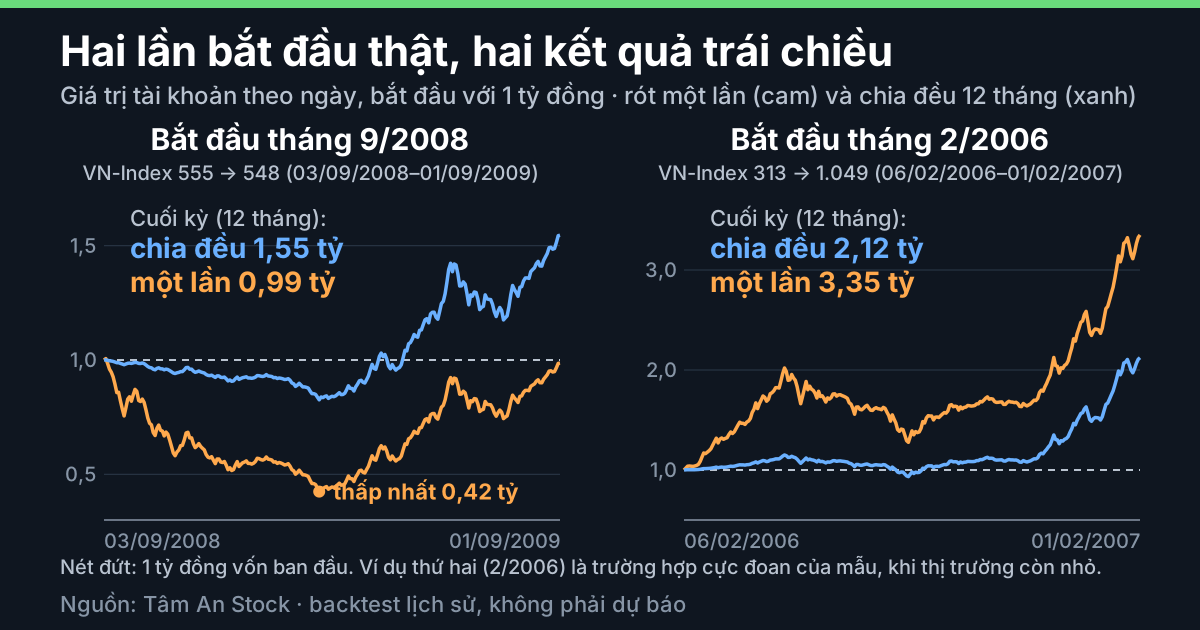
Cam: rót một lần; xanh: chia đều; nét đứt: 1 tỷ đồng vốn.
Bắt đầu tháng 9/2008. VN-Index đóng cửa 555,14 điểm ngày 03/09/2008 và 547,69 điểm ngày 01/09/2009 (−1,34%), nhưng ở giữa rơi xuống 235,5 điểm ngày 24/02/2009, tức 0,42 lần giá ngày bắt đầu. Rót một lần: thấp nhất 0,42 tỷ đồng (−57,58%), kết thúc 0,99 tỷ đồng. Chia đều: thấp nhất khoảng 0,83 tỷ đồng (−17,41%), kết thúc 1,55 tỷ đồng (+54,62%). Trung bình điều hoà của 12 giá mua là 354,21 điểm, thấp hơn 555,14.
Bắt đầu tháng 2/2006. VN-Index từ 313,14 điểm ngày 06/02/2006 lên 1.049,32 điểm ngày 01/02/2007, gấp 3,35 lần. Rót một lần kết thúc 3,35 tỷ đồng (+235,10%), chia đều 2,12 tỷ đồng (+112,27%): tiền chờ bỏ lỡ nhịp tăng. Trung bình điều hoà của 12 giá mua là 494,34 điểm, cao hơn 313,14. Đây là giá trị cực đoan của mẫu, từ giai đoạn thị trường còn nhỏ và thanh khoản thấp hơn nhiều; mức tăng gấp hơn ba lần trong 12 tháng là ngoại lệ, không phải biên độ thông thường. Lần này mức thấp nhất của chia đều (−6,57%, 0,93 tỷ đồng) sâu hơn của rót một lần (không dưới 1 tỷ đồng).
12 giá mua của hai lần bắt đầu (giá đóng cửa VN-Index của phiên đầu tháng, bắt đầu từ ngày 03/09/2008 và 06/02/2006), để tự tính lại:
| Phần mua | Bắt đầu tháng 9/2008 (điểm) | Bắt đầu tháng 2/2006 (điểm) |
|---|---|---|
| 1/12 | 555,14 | 313,14 |
| 2/12 | 454,41 | 401,90 |
| 3/12 | 347,73 | 523,32 |
| 4/12 | 314,71 | 612,11 |
| 5/12 | 313,34 | 535,18 |
| 6/12 | 297,52 | 507,31 |
| 7/12 | 247,66 | 404,87 |
| 8/12 | 289,52 | 498,21 |
| 9/12 | 336,64 | 531,68 |
| 10/12 | 426,43 | 521,38 |
| 11/12 | 430,00 | 631,29 |
| 12/12 | 467,93 | 741,27 |
| Giá cuối | 547,69 | 1.049,32 |
Kéo dài 24, 36 tháng và trường hợp tiền chờ có lãi
- 24 và 36 tháng (B mua xong 12 tháng rồi giữ tiếp): chia đều cao hơn ở 39,3% (262 lần, chênh lệch trung vị −4,35 điểm % vốn) và 40,4% (250 lần, −4,67).
- Tiền chờ có lãi 4%/năm (lãi đơn theo ngày lịch; giả định để đo độ nhạy, không phải lãi suất thực tế): chia đều cao hơn ở 43,8% số lần thay vì 37,6%, chênh lệch trung vị −2,92 điểm % vốn. Khoảng cách thu hẹp nhưng không đảo thứ tự.
Những cách đọc sai thường gặp
- Coi 62% là luật. Đó là tỉ lệ trong một mẫu có 67,5% số lần chỉ số tăng, không phải xác suất cho lần bắt đầu tiếp theo; tách theo chiều thị trường đã cho 13,5% và 87,6%.
- Bỏ qua chồng lấn. Nếu chỉ lấy các lần bắt đầu vào tháng 1 (23 lần, không chồng lấn), chia đều cao hơn ở 26,1%, chênh lệch trung vị −9,15 điểm % vốn. Theo tháng bắt đầu, tỉ lệ từ 22,7% (tháng 12) đến 52,2% (tháng 3 và 4), nhưng mỗi nhóm chỉ 22–23 lần, không đủ để kết luận về mùa vụ.
- Chỉ nhìn tỉ lệ thắng hoặc giá trị cuối. Tỉ lệ không nói độ lớn (chênh lệch từ −122,83 đến +55,96 điểm % vốn), còn giá trị cuối bỏ qua đáy ở giữa kỳ (tháng 9/2008: 0,42 so với 0,83 tỷ đồng).
- Bỏ qua lãi tiền gửi, cổ tức, phí, thuế. Mỗi yếu tố đổi con số; riêng lãi tiền gửi đã đẩy tỉ lệ từ 37,6% lên 43,8%.
Giới hạn của phép đo
- Chỉ mô tả quá khứ trong một mẫu; không dự báo, không kết luận cách nào phù hợp.
- Chỉ số giá, không phải một cổ phiếu hay quỹ cụ thể: không cổ tức, phí, thuế, trượt giá; tiền chờ không lãi (trừ phép thử 4%/năm).
- Các lần bắt đầu chồng lấn (mẫu tương đương khoảng 23 năm độc lập) và phụ thuộc chế độ thị trường của các năm đó; thị trường 2003–2006 nhỏ, thanh khoản thấp hơn nhiều, nên lần bắt đầu 02/2006 kéo trung bình và đuôi trái.
- Cách chia khác (6 tháng, theo tuần) hay ngày mua khác cho kết quả khác; bài chỉ dùng phiên đầu tháng, giá đóng cửa.
Cách tự kiểm lại bằng bảng tính
Với giá đóng cửa VN-Index hằng ngày trên bảng tính:
- Chọn một tháng bắt đầu. Lấy giá phiên đầu tiên của 12 tháng liên tiếp (P1 đến P12, P1 là giá ngày đầu) và giá phiên đầu tiên của tháng thứ 13 (giá cuối Pc).
- Rót một lần: A = Pc/P1 − 1. Chia đều: B = (1/12) × (Pc/P1 + Pc/P2 + ... + Pc/P12) − 1. Trong Excel (P1 đến P12 ở B2:B13, Pc ở B14): A = B14/B2 − 1 và B = SUMPRODUCT(1/B2:B13) × B14 / 12 − 1, với × là dấu sao.
- Chênh lệch = B − A (nhân 10 để ra triệu đồng trên mỗi tỷ); chia đều cao hơn khi B > A.
- Kiểm chéo: H = 12 / (1/P1 + ... + 1/P12); B > A khi và chỉ khi H < P1. Tháng 9/2008: H = 354,21 < 555,14; B = +54,62%, A = −1,34%.
- Lặp cho mọi tháng bắt đầu, đếm số lần B > A, lấy trung vị, P10, P90 của B − A; nhóm theo A > 0 và A ≤ 0 để tái tạo bảng chiều thị trường.
- Mức thấp nhất: mỗi ngày t, A(t) = Pt/P1; B(t) = tổng (1/12) × Pt/Pi trên các phần đã mua đến ngày t, cộng phần tiền chưa đầu tư. Lấy giá trị nhỏ nhất rồi trừ 1.
Căn cứ và số liệu
Số liệu đến 15/10/2026. Nguồn: Tâm An Stock.
- Giá đóng cửa VN-Index hằng ngày (chỉ số giá), 5.926 phiên từ 02/01/2003; 274 lần bắt đầu (01/2003–10/2025).
- Tâm An tính lại: trung vị theo nhóm chiều thị trường, trung bình điều hoà, tỉ lệ vốn đã đầu tư 78/144, ngày đáy 24/02/2009.
Đọc thêm
- Hub: Định lượng trực quan.
- Cùng trục: Cổ phiếu beta cao thực chất là gì? và So sánh beta 10 công ty chứng khoán lớn nhất.
- Công cụ Tra cứu beta: độ nhạy của cổ phiếu với VN-Index.
- Video đi kèm: kênh YouTube @TAMANCHUNGKHOAN, danh sách phát Định Lượng Trực Quan.
Trên VN-Index từ 02/01/2003 đến 15/10/2026 (nguồn Tâm An Stock), qua 274 lần bắt đầu đo sau 12 tháng, chia đều 12 tháng cao hơn rót một lần ở 37,6% số lần, chênh lệch trung vị −4,75 điểm phần trăm vốn (khoảng 48 triệu đồng trên mỗi tỷ, nghiêng về rót một lần); tỉ lệ này là 13,5% khi chỉ số tăng và 87,6% khi chỉ số không tăng, còn mức thấp nhất trong năm đầu (trung vị) là −10,0% so với −5,6%. Các lần bắt đầu chồng lấn, chỉ số giá chưa gồm cổ tức, phí và tiền chờ không lãi. Bài chỉ mô tả phân phối kết quả lịch sử trong mẫu, không phải khuyến nghị và không dự báo.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu là phép đo trên dữ liệu quá khứ, đổi theo mã, kỳ và khung đo; quá khứ không đảm bảo tương lai.

