Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Không có một con số nào cho biết lãi là "thật" hay "trên giấy". Có mười câu hỏi nên đặt trước khi tin một mức lãi: lãi có thành tiền không; phải thu và tồn kho tăng nhanh đến đâu; lãi đến từ hoạt động chính hay từ khoản khác; có khoản một lần hay hoàn nhập dự phòng không; thuế; lãi liên kết và tỷ giá chưa thực hiện; phần thuộc cổ đông công ty mẹ; và lời giải trình có khớp số liệu không. Mỗi câu chỉ đo một chiều của chất lượng lợi nhuận và luôn có nguyên nhân hợp lý khác. Danh sách này do Tâm An tổng hợp từ các bài nền của chuỗi, không phải checklist chuẩn trong sách hay quy định. Kết quả cuối cùng là danh sách chỗ cần mở thuyết minh, không phải bản án về một doanh nghiệp.
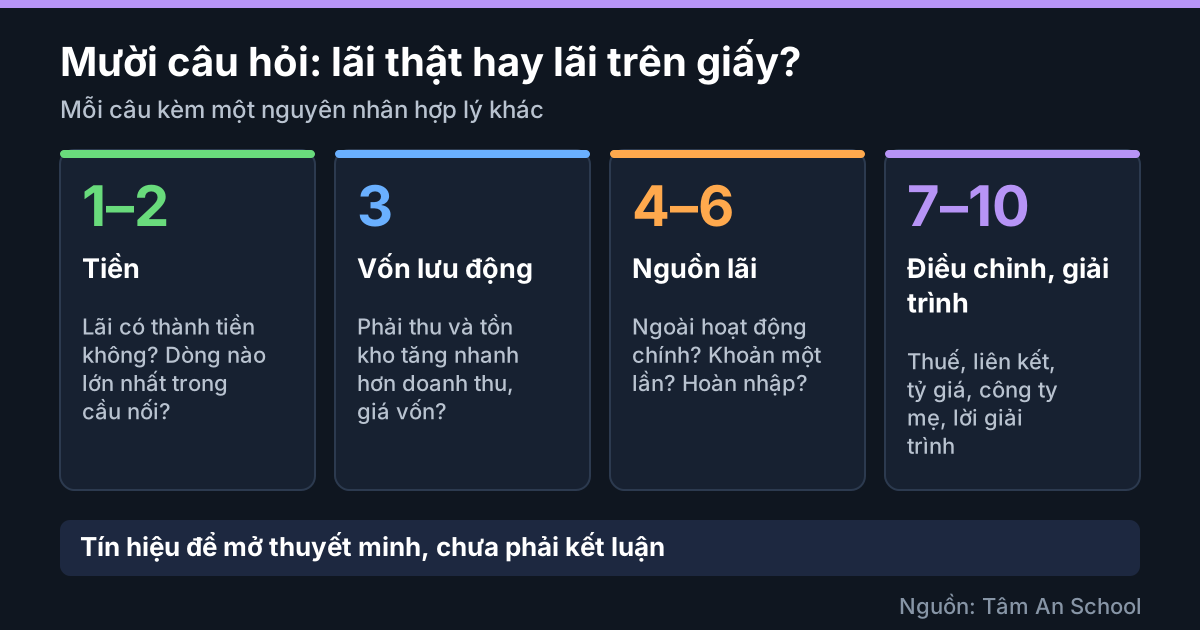
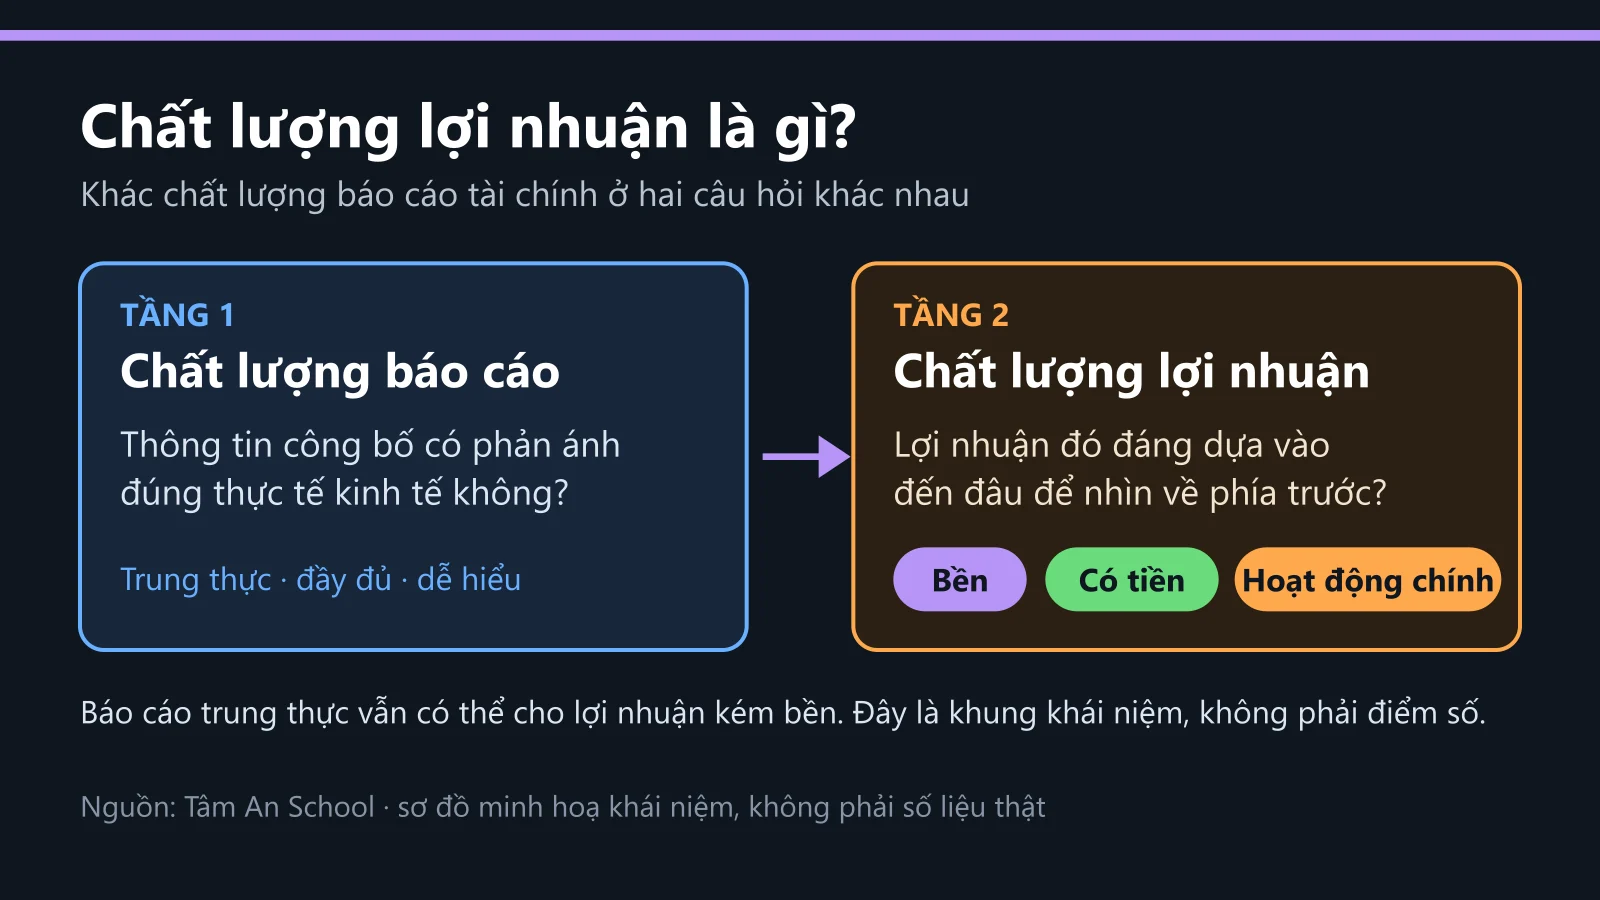
Sơ đồ minh hoạ khái niệm.
Vì sao cần checklist, và nó nằm ở đâu trong chuỗi
Đây là tập cuối của chuỗi Đọc báo cáo tài chính, nên mười câu hỏi gom lại các bài nền. Bài chất lượng lợi nhuận tách hai tầng: chất lượng báo cáo (số liệu có đáng tin không) và chất lượng lợi nhuận (lãi có đáng dựa vào để nhìn tiếp không). Theo phần công khai của "Financial Reporting Quality" (CFA Institute), chất lượng là một phổ chứ không phải hai ô đúng sai, ước tính là chỗ dễ bị dùng quá tay, và ngay dòng tiền kinh doanh cũng có thể bị tác động, chẳng hạn kéo dài thời gian trả nhà cung cấp. Sloan (1996), trên mẫu doanh nghiệp niêm yết ở Mỹ, cho thấy phần lợi nhuận từ dồn tích kém bền hơn phần từ tiền; bài không mượn kết luận đó cho thị trường Việt Nam. "Lãi trên giấy" ở đây chỉ là cách nói gọn cho phần lãi đã ghi nhận theo dồn tích nhưng chưa thành tiền hoặc khó lặp lại. Đó không phải thuật ngữ kế toán, và không có nghĩa phần lãi ấy sai.
Mười câu đi từ ngoài vào trong: tiền (câu 1 và 2), vốn lưu động (câu 3), nguồn lãi (câu 4 đến 6), các điều chỉnh khác (câu 7 đến 9), rồi lời giải trình (câu 10).
Mười câu hỏi và nguyên nhân hợp lý khác
| # | Câu hỏi | Nhìn ở đâu | Nguyên nhân hợp lý khác |
|---|---|---|---|
| 1 | Dòng tiền kinh doanh nhiều năm so với lãi thế nào? | Báo cáo lưu chuyển tiền tệ | Tăng trưởng, mùa vụ, bán chịu có kế hoạch |
| 2 | Dòng nào lớn nhất trong cầu nối từ lãi sang tiền? | Phần điều chỉnh của báo cáo lưu chuyển tiền tệ | Khấu hao lớn, vốn lưu động theo mùa |
| 3 | Phải thu và tồn kho có tăng nhanh hơn doanh thu và giá vốn không? | Bảng cân đối, thuyết minh | Mở bán chịu, tích trữ chủ động |
| 4 | Bao nhiêu phần lãi nằm ngoài hoạt động chính? | Báo cáo kết quả kinh doanh | Mô hình đầu tư, tiền nhàn rỗi lớn |
| 5 | Có khoản một lần (thanh lý, thoái vốn, mua rẻ) không? | Thu nhập khác, thuyết minh | Tái cơ cấu theo kế hoạch |
| 6 | Hoàn nhập dự phòng đóng góp bao nhiêu? | Thuyết minh biến động dự phòng | Đã thu được nợ, đổi ước tính |
| 7 | Thuế suất hiệu dụng lệch thuế suất danh nghĩa vì sao? | Thuyết minh chi phí thuế | Ưu đãi, khoản không chịu thuế |
| 8 | Lãi liên kết và tỷ giá chưa thực hiện chiếm bao nhiêu? | Kết quả kinh doanh, điều chỉnh dòng tiền | Liên kết chiến lược, tỷ giá đảo chiều |
| 9 | Phần lãi thuộc cổ đông công ty mẹ là bao nhiêu? | Phân bổ lợi nhuận hợp nhất | Có công ty con với cổ đông khác |
| 10 | Lời giải trình biến động có khớp số liệu không? | Văn bản giải trình, thuyết minh | Giải trình ngắn, chi tiết nằm ở thuyết minh |
Các câu 1 và 2 nối với bài về tỷ lệ dòng tiền kinh doanh trên lợi nhuận sau thuế: một năm thường nhiễu nên cần nhìn nhiều năm. Câu 3 nối với bài về phải thu tăng nhanh hơn doanh thu; bài về hàng tồn kho tăng nhanh hơn giá vốn nằm cùng chuyên mục. Câu 6 nối với bài về hoàn nhập dự phòng, còn câu 4 và 5 gắn với bài về lợi nhuận hoạt động chính, cùng chuyên mục. Các câu 7 đến 10 đều cần đọc thuyết minh. Mặt trái của checklist này, những lối đọc sai hay gặp, nằm ở bài mười sai lầm phổ biến khi đọc báo cáo tài chính.
Ví dụ minh hoạ: công ty X đi qua mười câu
Giả sử công ty X, tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python, kiểm cộng đúng. Năm N so với năm N-1:
| Khoản | N-1 | N |
|---|---|---|
| Doanh thu thuần | 1.000 | 1.200 |
| Giá vốn | 750 | 930 |
| Chi phí bán hàng | 50 | 60 |
| Chi phí quản lý (trước hoàn nhập) | 60 | 90 |
| Hoàn nhập dự phòng phải thu | 0 | 20 |
| Lãi tiền gửi, lãi tỷ giá chưa thực hiện | 25, 0 | 28, 12 |
| Lãi vay | 25 | 30 |
| Lãi từ công ty liên kết | 10 | 25 |
| Thu nhập khác (lãi thanh lý), chi phí khác | 5, 5 | 45, 5 |
| Lợi nhuận trước thuế | 150 | 215 |
| Thuế | 30 | 26 |
| Lợi nhuận sau thuế | 120 | 189 |
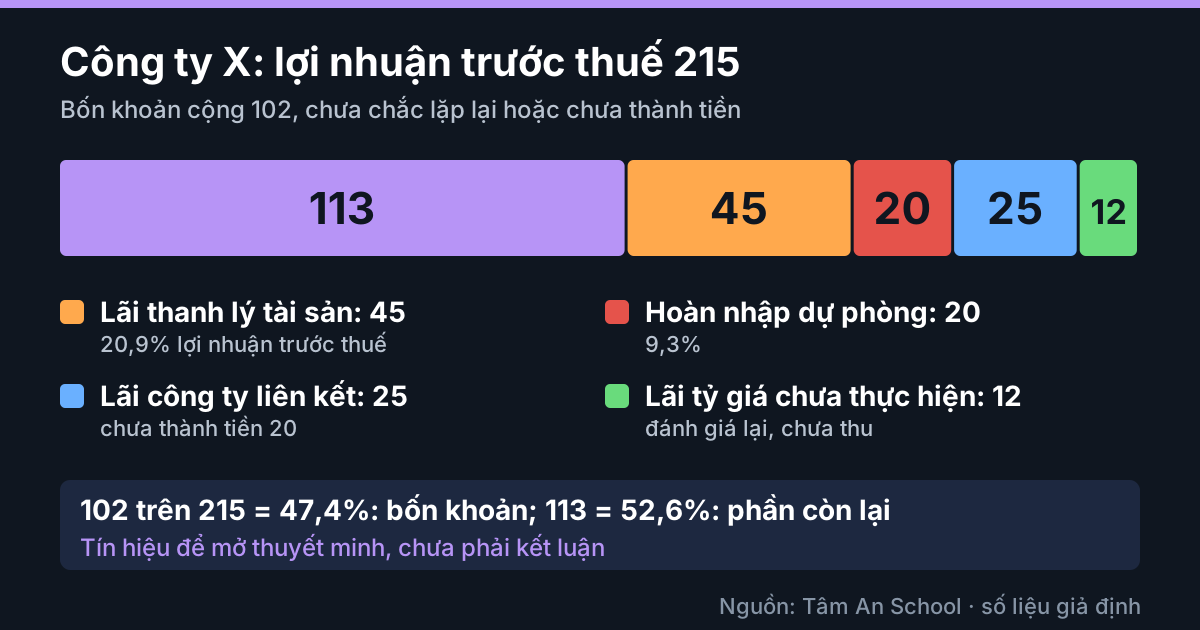
Số liệu giả định, tính lại bằng Python.
Dòng tiền kinh doanh năm N là 41. Phải thu gộp cuối năm 200 lên 260, tồn kho 150 lên 200, phải trả người bán 110 lên 150. Năm N-2: lãi sau thuế 100, dòng tiền kinh doanh 95. Đi qua từng câu:
- Tiền so với lãi. Lãi sau thuế ba năm là 100, 120 và 189; dòng tiền kinh doanh là 95, 110 và 41, tức tỷ lệ 0,95; 0,92 và 0,22. Cộng ba năm: 246 trên 409, bằng 0,60. Hợp lý khác: năm N doanh thu tăng 20,0% nên vốn lưu động phình ra.
- Cầu nối. Từ lợi nhuận trước thuế 215, cộng khấu hao 48; trừ lãi thanh lý 45, hoàn nhập 20, lãi liên kết 25, lãi tỷ giá 12, lãi tiền gửi 28; cộng lãi vay 30: được 163. Trừ phải thu 60 và tồn kho 50, cộng phải trả 40: được 93. Trừ lãi vay đã trả 30 và thuế đã nộp 22: dòng tiền 41. Bốn khoản lãi bị bóc khỏi dòng kinh doanh cộng 102; vốn lưu động ròng trừ 70. Nếu phải trả người bán chỉ tăng bằng tốc độ giá vốn (24,0%), tức 26,4 thay vì 40, dòng tiền còn 27,4.
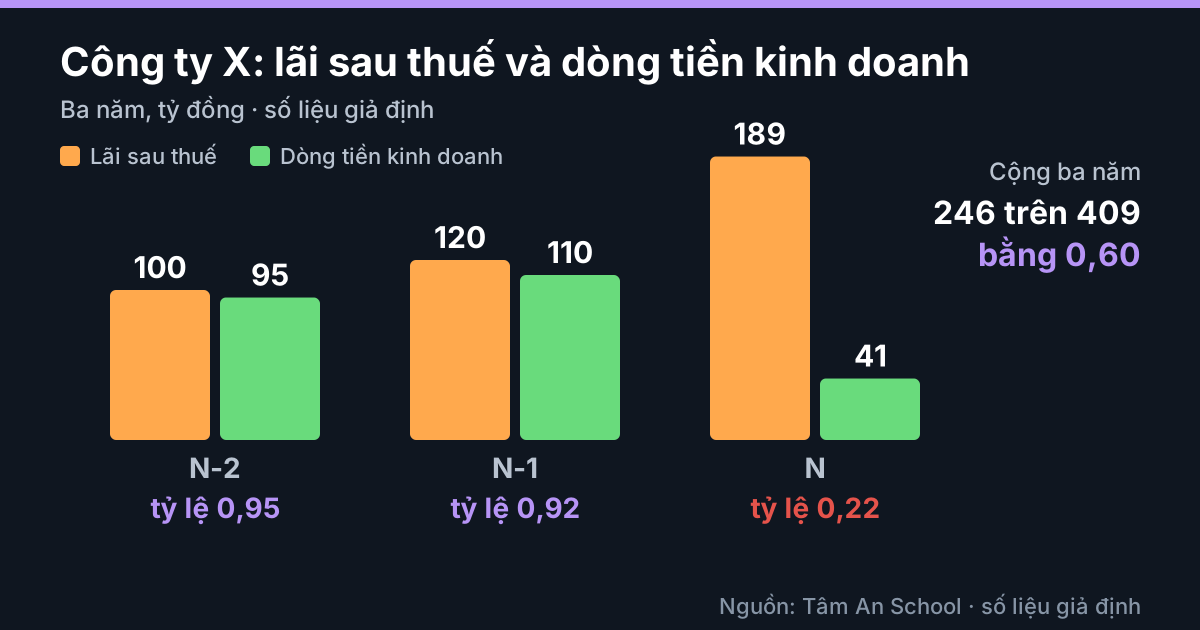
Số liệu giả định, tính lại bằng Python.
- Phải thu và tồn kho. Phải thu tăng 30,0% so với doanh thu 20,0%; số ngày thu tiền tính trên số dư cuối năm từ 73,0 lên 79,1. Tồn kho tăng 33,3% so với giá vốn 24,0%; số ngày tồn kho từ 73,0 lên 78,5. Hợp lý khác: mở bán chịu cho khách lớn, tích trữ trước khi giá lên.
- Lãi ngoài hoạt động chính. Lợi nhuận hoạt động chính (lợi nhuận gộp trừ bán hàng và quản lý, chưa tính hoàn nhập) giảm từ 140 còn 120, tức 14,3%; biên trên doanh thu từ 14,0% còn 10,0%. Nó bằng 55,8% lợi nhuận trước thuế, so với 93,3% năm N-1.
- Khoản một lần. Lãi thanh lý 45 bằng 20,9% lợi nhuận trước thuế; năm N-1 khoản này chỉ 5, bù với chi phí khác 5. Hợp lý khác: thanh lý theo kế hoạch tái cơ cấu; tiền thu nằm ở dòng đầu tư.
- Hoàn nhập. 20 bằng 9,3% lợi nhuận trước thuế, ghi giảm chi phí quản lý, không có tiền vào; năm N-1 không có. Hợp lý khác: khách đã trả nợ.
- Thuế. Thuế suất hiệu dụng 12,1% (26 trên 215) so với 20,0% năm N-1. Giả sử thuyết minh nêu thuế suất danh nghĩa 20,0%: thuế theo mức đó là 43,0, trừ 5,0 do lãi liên kết không chịu thuế và 12,0 do ưu đãi, còn 26,0, khớp. Chỉ để thấy độ nhạy, không dự báo: không còn ưu đãi thì lãi sau thuế là 177.
- Liên kết và tỷ giá. Lãi liên kết 25, nhận cổ tức bằng tiền 5, nên 20 chưa thành tiền; lãi tỷ giá chưa thực hiện 12. Cộng 37, bằng 17,2% lợi nhuận trước thuế. Hợp lý khác: liên kết là hoạt động chiến lược, tỷ giá có thể đảo chiều.
- Công ty mẹ. Lãi sau thuế tăng 57,5%, nhưng phần thuộc cổ đông công ty mẹ là 150, tăng 42,9%; phần cổ đông không kiểm soát 39, bằng 20,6% (năm N-1 là 12,5%).
- Giải trình. Giả sử văn bản giải trình viết lãi tăng nhờ doanh thu tăng 20,0% và lãi thanh lý. Lợi nhuận trước thuế tăng 65, gồm thanh lý và khác 40, hoàn nhập 20, liên kết 15, tỷ giá 12, hoạt động chính trừ 20, tài chính ròng trừ 2. Thanh lý giải thích 40, tức 61,5%; ba khoản không nhắc cộng 47. Hợp lý khác: giải trình ngắn, chi tiết nằm ở thuyết minh.
Không cộng điểm: số câu "đáng hỏi" không phải thang đo. Kết quả đúng của ví dụ là một danh sách để mở thuyết minh: lãi liên kết, ưu đãi thuế, lý do hoàn nhập, kế hoạch thanh lý, điều kiện bán chịu.
Cách đọc trên báo cáo
- Chốt phạm vi: hợp nhất hay riêng lẻ, năm hay quý (số quý là số đơn lẻ), báo cáo lập theo mẫu nào.
- Lập một trang ghi hai cột năm nay và năm trước cho mười chỉ số trên, ghi rõ công thức đã dùng.
- Bảng cân đối kế toán (từ năm tài chính 2026 gọi là báo cáo tình hình tài chính) cho câu 3; báo cáo kết quả kinh doanh cho câu 4, 5, 8, 9; báo cáo lưu chuyển tiền tệ cho câu 1, 2, 8; thuyết minh cho câu 3, 5, 6, 7, 10.
- Viết cạnh mỗi câu một nguyên nhân hợp lý khác trước khi rút ra bất cứ điều gì.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đặt các chỉ số của mười câu cạnh nhau qua nhiều kỳ, giúp người đọc biết chỗ cần mở thuyết minh; chỉ là công cụ sàng lọc.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025 với mã số chỉ tiêu đánh lại; bài không so mã số giữa hai kỳ.
Điểm cần cẩn trọng
- Công ty X, năm N-2, mọi dòng và khoản giải trình là giả định; các tỷ lệ chỉ để so với nhau, không có ngưỡng nào.
- Checklist viết cho doanh nghiệp phi tài chính. Ngân hàng, bảo hiểm, chứng khoán có chế độ kế toán và mẫu riêng; bất động sản và xây dựng có nhịp doanh thu khác.
- Ví dụ bỏ qua thuế hoãn lại, thuế trên các khoản điều chỉnh và việc sử dụng dự phòng để gọn.
- Số ngày thu tiền và tồn kho tính trên số dư cuối năm, không phải số bình quân.
- Mười câu là tổng hợp của người soạn, không phải chuẩn; bạn có thể thêm bớt câu.
Đừng nói quá
- Không viết "lãi có khoản một lần là lãi giả": đó vẫn là lãi trên báo cáo, chỉ chưa chắc lặp lại.
- Không viết "dòng tiền thấp là lãi giả" hay "dòng tiền cao là lãi thật": dòng tiền cũng bị tác động bởi thời điểm trả và thu.
- Không dùng số câu "đáng hỏi" làm điểm số, và không suy ra động cơ của doanh nghiệp từ một con số.
- Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Mỗi câu trả lời lệch là một tín hiệu để mở thuyết minh và so nhiều kỳ, chưa phải bằng chứng về điều gì của doanh nghiệp. Nguyên nhân hợp lý khác có ở cả mười câu: tăng trưởng, mùa vụ, tái cơ cấu, ưu đãi thuế, cấu trúc công ty con. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- CFA Institute, "Financial Reporting Quality", CFA Program Level I, giáo trình 2026: chỉ trang công khai, truy cập 12/10/2026.
- Sloan, R. G. (1996), The Accounting Review 71(3): 289-315 (mẫu Mỹ).
- Schilit, H., Perler, J. và Engelhart, Y. (2018), Financial Shenanigans, 4th ed., McGraw-Hill: chỉ xác nhận thư mục, không trích số trang.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Công báo ngày 16/11/2025, đọc từ bản PDF (mức A): chỉ dùng cho tên báo cáo và lưu ý chuyển kỳ; Thông tư 200/2014/TT-BTC cho báo cáo năm 2025.
- Danh sách mười câu: Tâm An tổng hợp từ các bài nền trong chuỗi; số liệu ví dụ Tâm An tự đặt và tự tính lại bằng Python ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Tỷ lệ CFO trên lợi nhuận sau thuế
- Phải thu tăng nhanh hơn doanh thu
- Hoàn nhập dự phòng làm lợi nhuận tăng thế nào
- Đọc thuyết minh theo thứ tự nào
- Mười sai lầm phổ biến khi đọc báo cáo tài chính
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Đây là tập cuối: muốn đi tiếp theo từng loại hình doanh nghiệp, xem khoá học Đọc báo cáo tài chính theo từng loại hình doanh nghiệp.
Không có một con số nào cho biết lãi là thật hay trên giấy; có mười câu hỏi để đặt theo thứ tự: dòng tiền kinh doanh nhiều năm so với lãi, dòng lớn nhất trong cầu nối từ lãi sang tiền, phải thu và tồn kho so với doanh thu và giá vốn, phần lãi ngoài hoạt động chính, khoản một lần, hoàn nhập dự phòng, thuế suất hiệu dụng, lãi liên kết và tỷ giá chưa thực hiện, phần thuộc cổ đông công ty mẹ, và lời giải trình có khớp số liệu không. Với công ty X giả định (tỷ đồng), lãi sau thuế 189 nhưng dòng tiền kinh doanh 41, tỷ lệ 0,22, cộng ba năm 0,60; phải thu tăng 30,0% so với doanh thu 20,0%, tồn kho tăng 33,3% so với giá vốn 24,0%; lợi nhuận hoạt động chính giảm từ 140 còn 120; bốn khoản thanh lý 45, hoàn nhập 20, liên kết 25, tỷ giá 12 cộng 102, bằng 47,4% lợi nhuận trước thuế; thuế suất hiệu dụng 12,1%; phần công ty mẹ 150, tăng 42,9%; giải trình nhắc doanh thu và thanh lý nhưng chưa nhắc ba khoản cộng 47. Mỗi câu có nguyên nhân hợp lý khác, mười câu là tổng hợp của người soạn chứ không phải chuẩn, và kết quả chỉ là danh sách chỗ cần mở thuyết minh, không phải kết luận về doanh nghiệp hay khuyến nghị đầu tư. Đây là tập cuối của chuỗi; muốn đi tiếp theo từng loại hình doanh nghiệp, mời xem khoá học Đọc báo cáo tài chính theo từng loại hình doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.