
Tổng quan về phương pháp được giải thích trong bài Phương pháp Wyckoff là gì?. Bài này thuộc hub kiến thức Wyckoff, đi sâu vào 1 câu hỏi cụ thể. Các trường phái Wyckoff có thể diễn giải khác nhau — nội dung dưới đây là quan điểm tham khảo, không phải khẳng định.
⚠️ Lưu ý trước khi đọc tiếp
Mọi phương pháp và chỉ báo kỹ thuật — kể cả phương pháp Wyckoff trong bài này — chỉ thực sự đúng khi được đọc trong đúng bối cảnh Pha dòng tiền và cấu trúc thị trường của từng mã. Tách rời khỏi bối cảnh này, cùng 1 tín hiệu có thể đúng với mã này nhưng sai hoàn toàn với mã khác.
Câu trả lời ngắn
Phân tích top-down của Wyckoff là cách đi từ cái rộng đến cái hẹp: xem xu hướng và vị trí của thị trường chung trước, rồi nhóm ngành nào đang mạnh hay yếu, rồi các cổ phiếu dẫn dắt trong nhóm mạnh, và chỉ sau đó mới đọc cấu trúc giá, khối lượng và rủi ro của từng mã. Lý do các tài liệu nêu là phần lớn cổ phiếu đi cùng thị trường chung, còn vai trò dẫn dắt giữa các nhóm ngành thay đổi theo thời gian. Đây là khung chọn lọc dựa trên phán đoán, các nguồn khác nhau ở thứ tự chi tiết. Không có số liệu nào trong tài liệu cho thấy đi theo phễu này mang lại lãi.
Phễu từ trên xuống gồm những tầng nào
Bài quy trình năm bước phân tích của Wyckoff xếp việc nhìn thị trường và chọn cổ phiếu vào hai bước đầu của một chuỗi dài hơn. Bài này chỉ đi sâu đúng phần đó: hỏi gì ở từng tầng và chỗ nào các nguồn không khớp nhau.
| Tầng | Câu hỏi | Công cụ nguồn hay nhắc |
|---|---|---|
| 1. Thị trường chung | Xu hướng dài là gì, đang ở vị trí nào? | Xu hướng chỉ số, quá mua hay quá bán, độ rộng |
| 2. Nhóm ngành | Nhóm nào mạnh hơn chỉ số, nhóm nào yếu đi? | Sức mạnh tương đối của nhóm |
| 3. Nhóm con | Trong nhóm mạnh, nhánh nào dẫn đầu? | So các nhóm con với nhau |
| 4. Cổ phiếu dẫn dắt | Mã nào kéo cả nhóm đi lên? | Sức mạnh tương đối của mã |
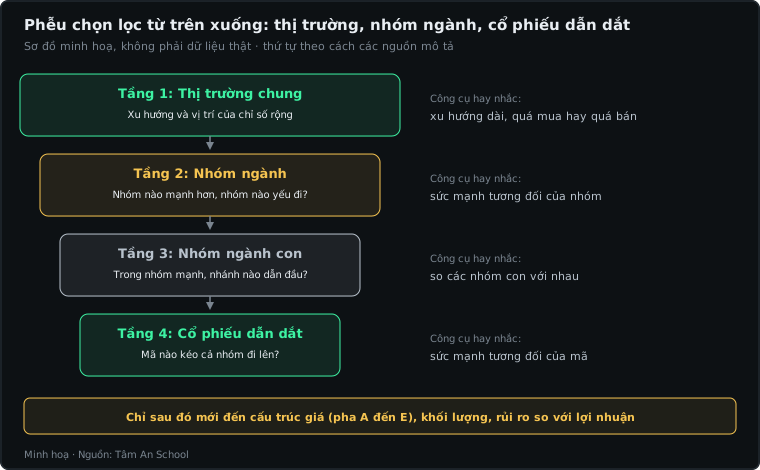
Sơ đồ minh hoạ, không phải dữ liệu thật.
Wyckoff gốc (sách và tạp chí đầu thế kỷ 20) đặt nền cho thứ tự này. Ông nêu rằng ngoài giá trị nội tại, giá còn bị chi phối bởi thao túng, điều kiện kỹ thuật và xu hướng thị trường; một cổ phiếu có thể giảm dù triển vọng tốt vì điều kiện chung lấn át. Ông cũng ghi nhận lúc nào cũng có nhóm ngành tăng trong khi nhóm khác giảm. Các trường phái diễn giải sau này biến những quan sát đó thành quy trình quét có thứ tự từ chỉ số xuống cổ phiếu.
Tầng 1: thị trường chung
Xu hướng dài được gọi là "la bàn"
Theo Wyckoff gốc, xu hướng dài của thị trường là la bàn cho mọi hành động và là yếu tố quan trọng nhất trong nghiên cứu kỹ thuật. Ông còn nhận xét thị trường phản ánh trước tình hình kinh doanh khoảng sáu đến mười hai tháng; đây là nhận định của tác giả, không kèm số liệu kiểm chứng. Ông mô tả thêm rằng trong thị trường tăng, ngay cả cổ phiếu yếu cũng thường tăng phần nào.
Một tài liệu giáo dục kỹ thuật diễn đạt lại theo cách hiện đại: hiểu xu hướng chung và vị trí trong xu hướng trước khi chọn từng mã, vì phần lớn cổ phiếu đi cùng nhịp với thị trường. Bốn giai đoạn giá (tích luỹ, tăng giá, phân phối, giảm giá) được giải thích ở bài chu kỳ thị trường theo Wyckoff.
Quá mua, quá bán và độ rộng
Wyckoff gốc cho rằng trạng thái quá mua hoặc quá bán của thị trường quyết định phần lớn hướng của nhịp tiếp theo. Một tài liệu hiện đại mô tả bối cảnh theo cùng tinh thần: xu hướng tăng và chỉ số quá bán sau một nhịp lùi, hoặc chỉ số quá mua trong xu hướng giảm. Chính các nguồn lưu ý trạng thái quá mua có thể kéo dài nhiều tháng trong xu hướng tăng dài hạn, nên "quá mua" không tự nó nói thị trường sắp đổi chiều.
Một số tài liệu còn nhìn vào "nội bộ" thị trường, tức độ rộng: có bao nhiêu cổ phiếu cùng tham gia nhịp đi. Khi các chỉ báo độ rộng cải thiện trong lúc chỉ số vẫn giảm, đó là sự "không xác nhận phía giảm" và một số cổ phiếu dẫn dắt có thể quay lên trước đáy của chỉ số. Ngược lại, khi độ rộng đạt đỉnh sớm trong lúc chỉ số vẫn đi lên, sự phân kỳ này được mô tả như cảnh báo cho một thay đổi hành vi sắp tới. Các nguồn dùng chữ "thường cảnh báo", không đưa tỷ lệ chính xác. Một nguồn còn đọc chính chỉ số bằng cấu trúc Wyckoff, vì coi chỉ số có tính phân dạng.
Tầng 2: nhóm ngành
Quét từ chỉ số xuống ngành
Một tài liệu giáo dục kỹ thuật mô tả thứ tự quét ưa thích: toàn thị trường, rồi các ngành lớn (sector), rồi các nhóm ngành (industry group), rồi đi sâu vào nhóm mạnh nhất để tìm cổ phiếu dẫn dắt. Một tài liệu thứ cấp tóm gọn: xác định xu hướng thị trường, cô lập các nhóm mạnh, rồi chọn cổ phiếu trong đó. Các nguồn còn nhắc việc theo dõi ngành qua quỹ chỉ số giao dịch trên sàn (ETF).
Khi chỉ số che sự yếu đi của một nhóm
Điểm đáng chú ý nhất của tầng này: một nguồn viết rằng xu hướng tăng của chỉ số có thể che đi sự yếu dần của những nhóm ngành và cổ phiếu từng mạnh, và việc quét ngành giúp thấy sự đổi chủ đề sớm hơn. Ví dụ trong nguồn: một ngành giảm sớm hơn và mạnh hơn khi chỉ số quay xuống, rồi phá vỡ hẳn trong lúc chỉ số vẫn quanh vùng đỉnh. Một nguồn khác coi việc một nhóm phá hỗ trợ khi chỉ số còn thử đỉnh mới là cảnh báo nghiêm trọng cho riêng nhóm đó.
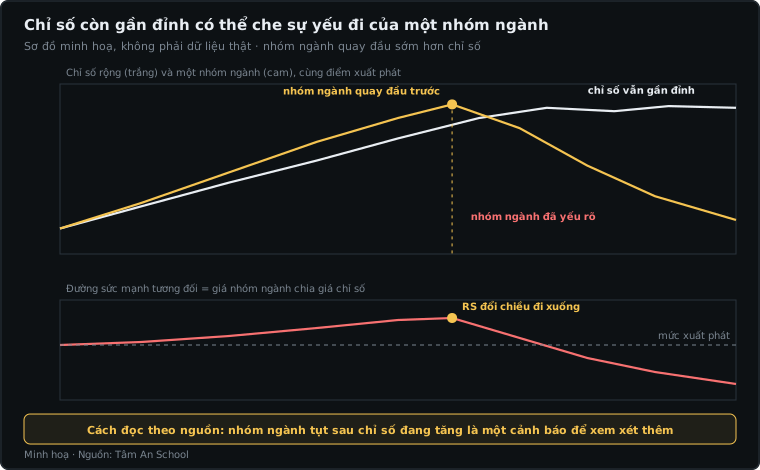
Sơ đồ minh hoạ, không phải dữ liệu thật.
Dẫn dắt có thể đổi trong vài tuần
Các nguồn mô tả quyền dẫn dắt giữa các ngành có thể đổi khá đột ngột trong vài tuần, chẳng hạn một ngành bất ngờ mạnh hơn chỉ số khi thị trường chung còn đi ngang. Một số nguồn gắn nhóm ngành với chu kỳ kinh tế (có nhóm thường dẫn dắt sớm, có nhóm dẫn dắt muộn). Suy luận của Tâm An: các danh sách đó mô tả thị trường Mỹ ở thời điểm nguồn viết, không nên mặc định áp cho Việt Nam.
Tầng 3 và 4: nhóm con và cổ phiếu dẫn dắt
Khi đã có một nhóm mạnh, các nguồn mô tả nhiệm vụ là tìm "ban lãnh đạo" của nhóm: những cổ phiếu đang kéo cả nhóm và cả ngành đi lên. Một nguồn viết rằng ngành tốt nhất chứa nhóm con tốt nhất, và trong đó có các cổ phiếu dẫn dắt; nguồn khác nói mọi xu hướng mới của một nhóm đều do một hoặc vài cổ phiếu thành phần dẫn dắt, thường là mã vốn hoá lớn xuất hiện sớm để xoay chiều cả nhóm.
Công cụ đo "dẫn dắt" là sức mạnh tương đối. Một mã cho thấy sức mạnh tương đối theo ba cách: tăng nhanh hơn chỉ số; tăng trong lúc chỉ số đi ngang; hoặc tăng, hay chỉ đi ngang, trong lúc chỉ số điều chỉnh. Yếu tương đối là ba hình ảnh ngược lại. Chi tiết nằm ở bài sức mạnh tương đối trong Wyckoff và bài chọn cổ phiếu dẫn dắt.
Wyckoff gốc có nhận xét tương ứng ở cấp mã: áp lực của cầu hoặc cung thường bộc lộ trước ở các cổ phiếu chính. Một tài liệu hiện đại tóm phần chọn lọc bằng bốn bước: ngành có sức mạnh tương đối, mã mạnh tương đối trong ngành, tín hiệu từ mô hình giá và khối lượng, rồi tính rủi ro so với lợi nhuận. Suy luận của Tâm An: nhìn theo cách này, top-down là bộ lọc thu hẹp danh sách, còn đọc pha A đến E của từng mã nằm ở cuối phễu.
Khung thời gian: đọc rộng trước, hẹp sau
Một tài liệu nêu nên dùng dữ liệu tuần để giữ đồng bộ với xu hướng lớn và sự luân chuyển giữa các nhóm, kèm nguyên tắc luôn nhìn bối cảnh lớn hơn khung đang làm việc. Cảnh báo cụ thể: vùng trông như tích luỹ trên biểu đồ ngày có thể là phân phối khi nhìn biểu đồ tuần và tháng, vì lượng cung treo phía trên giải thích các cú đẩy thất bại.
Chỗ các nguồn không hoàn toàn khớp
Tinh thần top-down được nhiều nguồn độc lập cùng nêu, nhưng chi tiết có khác biệt; bài này giữ nguyên, không chọn bên.
- Thứ tự các yếu tố. Chính Wyckoff gốc đổi cách xếp. Thuở đầu ông bắt đầu từ xu hướng thị trường rồi chọn cổ phiếu; về sau ông liệt kê: xu hướng dài của thị trường, xu hướng ngành, xu hướng công ty, ban quản lý, tài chính và lợi nhuận, cuối cùng là vị trí trong nhịp 30 đến 60 ngày. Các tài liệu sau này rút gọn còn thị trường, ngành, cổ phiếu.
- Dẫn dắt bền hay luân chuyển. Một nhóm quan điểm cho rằng nhóm ngành đã chuyển từ dẫn dắt sang tụt hậu có thể nằm lại đó rất lâu, nên biết nhóm tụt hậu giúp tránh chúng trong xu hướng tăng. Quan điểm khác nhấn mạnh luân chuyển luôn xảy ra suốt chu kỳ, người dẫn dắt có thể thành người tụt hậu, và luân chuyển lớn có thể làm thị trường mất ổn định khi dòng tiền rời nhóm dẫn đầu cũ.
- Sức mạnh tương đối yếu có phải dấu hiệu xấu không. Quy tắc "chọn mã mạnh hơn thị trường" xung đột bề ngoài với ghi chú rằng sức mạnh tương đối thường yếu khi tái tích luỹ, vì Composite Operator (nhà vận hành tổng hợp) mua dưới lớp áo yếu đó; dấu hiệu cần chờ là đáy cao hơn của cả giá lẫn đường sức mạnh tương đối. Có nguồn lại thấy sức mạnh tương đối tăng suốt một giai đoạn tái tích luỹ và coi đó là dấu hiệu rất tốt. Suy luận của Tâm An: các ý này có thể mô tả những pha khác nhau của cùng diễn biến, nhưng nguồn chưa định lượng ranh giới. Xem thêm bài tái tích luỹ khác tích luỹ ở điểm nào.
- Khung thời gian. Wyckoff gốc nhắm tới các nhịp 30 đến 60 ngày; có nguồn nói các chiến dịch kéo dài từ vài tháng đến vài năm, có nguồn nói phương pháp dùng tốt cả ở khung trong ngày. Tầng "thị trường" vì thế không có một khung chuẩn chung.
Cách đọc trên biểu đồ
Sơ đồ dưới xếp ba tầng trên cùng một trục thời gian: chỉ số ở trên với dải pha A đến E tô theo cấu trúc của chỉ số, đường sức mạnh tương đối của nhóm ngành ở giữa, cổ phiếu dẫn dắt ở dưới. Các đường chỉ minh hoạ ý, không mô tả quy luật.
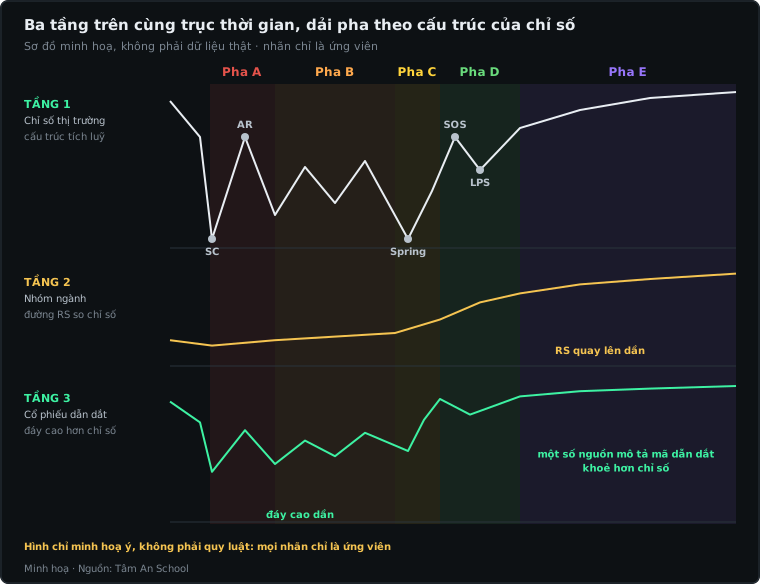
Sơ đồ minh hoạ, không phải dữ liệu thật. Màu nền: A đỏ, B cam, C vàng, D xanh lá, E tím.
Có thể dùng như danh sách kiểm tra:
- Chỉ số: xu hướng dài là tăng, giảm hay đi ngang? Nếu đi ngang, gán nhãn tạm (ứng viên tích luỹ, phân phối hay tái tích luỹ) và ghi kịch bản đối lập.
- Độ rộng: các cổ phiếu có cùng tham gia nhịp đi của chỉ số không, hay chỉ vài mã vốn hoá lớn giữ chỉ số?
- Nhóm ngành: đặt đường giá của nhóm cạnh chỉ số trong cùng khoảng thời gian; nhóm đang giữ giá, đi ngang khi chỉ số yếu, hay đã tụt lại phía sau?
- Cổ phiếu dẫn dắt: trong nhóm, mã nào có đáy cao hơn chỉ số và nhóm?
- Cuối phễu: chỉ khi qua các tầng trên mới đọc cấu trúc của mã, như bài phân biệt tái tích luỹ với phân phối mô tả.
Mọi nhãn chỉ là ứng viên; hai người có thể gán nhãn khác nhau cho cùng một vùng và nhãn có thể sửa lại khi có thêm dữ liệu.
Điểm cần cẩn trọng
- Đây là hệ thống phán đoán. Cùng một chỉ số có thể được hai người xếp vào hai pha khác nhau, kéo theo hai kết luận khác nhau ở các tầng sau.
- Thiên lệch nhìn lại. Sau khi biết một nhóm đã dẫn dắt, rất dễ kể lại rằng dấu hiệu đã rõ từ đầu; top-down dễ bị áp ngược để giải thích diễn biến đã xong.
- Chỉ số có thể bị vài mã chi phối. Một nguồn lưu ý các cổ phiếu vốn hoá cực lớn có tỷ trọng rất cao trong chỉ số lớn, nên chỉ số tăng chưa chắc nghĩa là thị trường rộng cùng tăng.
- Thị trường Việt Nam. Suy luận của Tâm An: việc chọn chỉ số nào làm "thị trường chung", cách phân ngành, số mã mỗi nhóm, thanh khoản và giới hạn giao dịch có thể khiến kết quả khác với mô tả trong sách. Các nguồn không bàn đến thị trường Việt Nam nên cần kiểm chứng riêng.
Đừng nói quá
Tài liệu nguồn không chứng minh những điều sau:
- Không có số liệu cho thấy đi theo phễu thị trường, ngành, cổ phiếu dự báo được lãi hay lỗ; một nguồn còn thừa nhận chưa đủ bằng chứng thực nghiệm cho thấy phương pháp này vượt trội phương pháp khác.
- Câu "phần lớn cổ phiếu đi cùng thị trường" và nhận định giao dịch thuận xu hướng thuận lợi hơn là khẳng định của các tác giả, không kèm thống kê kiểm chứng.
- Nhóm ngành quay đầu trước chỉ số không có nghĩa là chỉ số sắp quay đầu; nguồn mô tả nó như cảnh báo để xem xét thêm, không phải tín hiệu chắc chắn.
- Cổ phiếu dẫn dắt hôm nay không đảm bảo còn dẫn dắt; nguồn ghi nhận cả khả năng nằm lại lâu lẫn khả năng luân chuyển nhanh.
- Mọi bước trong phễu chỉ là giả thuyết có điều kiện, không phải kết luận đứng một mình.
Toàn bộ loạt bài nằm ở trang tổng hợp Wyckoff.
💬 Quan điểm của Tâm An về Wyckoff
Cấu trúc Wyckoff chỉ là một lớp đọc giá. Nhãn pha và sự kiện (Spring, UTAD, SOS…) là ứng viên, có thể được sửa lại khi có thêm dữ liệu — không phải kết luận.
Trước khi áp dụng Wyckoff, các bạn phải xác định được dòng tiền đang ở trong Pha nào và đọc Hành động giá (Price Action) của cả dòng cổ phiếu, không chỉ một mã riêng lẻ.
Top-down hữu ích như thứ tự các câu hỏi cần trả lời trước khi đi vào từng cổ phiếu: thị trường đang ở đâu, nhóm nào dẫn dắt, mã nào đứng đầu nhóm. Hãy coi mỗi tầng là một giả thuyết có thể sai và ghi sẵn điều kiện khiến nó không còn đúng.
Nội dung mang tính chất giáo dục, không phải tư vấn đầu tư. Cấu trúc và nhãn sự kiện Wyckoff mang tính tham khảo, không đảm bảo hiệu quả trong mọi bối cảnh thị trường.

