
Khái niệm cơ bản về RSI đã được giải thích trong bài RSI là gì?. Bài này thuộc chuỗi bài về RSI, đi sâu vào 1 câu hỏi cụ thể và trình bày các quan điểm khác nhau của giới phân tích kỹ thuật — đây là quan điểm tham khảo, không phải khẳng định.
⚠️ Lưu ý trước khi đọc tiếp
Mọi chỉ báo kỹ thuật — kể cả chỉ báo trong bài này — chỉ thực sự đúng khi được đọc trong đúng bối cảnh Pha dòng tiền và cấu trúc thị trường của từng mã. Tách rời khỏi bối cảnh này, cùng 1 tín hiệu có thể đúng với mã này nhưng sai hoàn toàn với mã khác.
Câu trả lời ngắn
Khoảng giữa 30 và 70 là nơi RSI(14) nằm phần lớn thời gian. Trên VN-Index từ 04/01/2010 đến 07/10/2026, chúng tôi đo được 84,3% số phiên có RSI từ 30 đến dưới 70; trên năm cổ phiếu quen thuộc (HPG, FPT, VCB, VNM, SSI) tỷ lệ này từ 84,5% đến 89,4%. Vùng dưới 30 chỉ chiếm 4,1% số phiên của VN-Index và vùng từ 70 trở lên chiếm 11,6%.
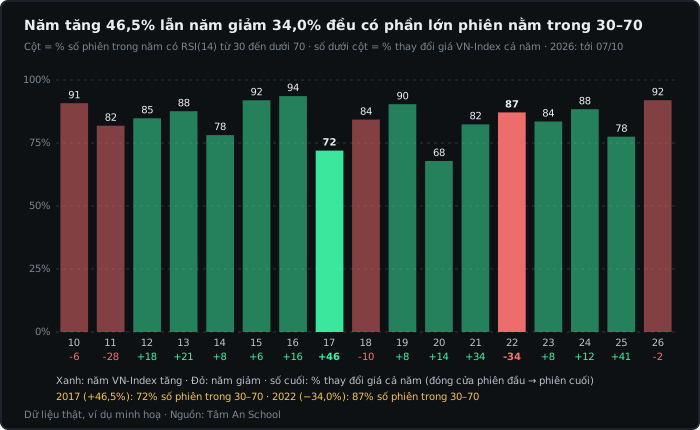
Nhiều tài liệu mô tả vùng 30-70 là "trung tính" và RSI quanh 50 là "không có xu hướng". Nhưng "trung tính" ở đây chỉ nghĩa là không chạm ngưỡng quá mua/quá bán, chứ không có nghĩa giá đi ngang, cũng không phải "vùng an toàn". Kho tài liệu không có nguồn nào coi 30-70 là vùng an toàn; cách mô tả "trung tính" gắn với Wilder là một tóm tắt thứ cấp, không phải trích dẫn trực tiếp. Số đo bên dưới cho thấy năm VN-Index tăng 46,5% (2017) và năm giảm 34,0% (2022) đều có phần lớn phiên nằm trong 30-70: 72% và 87%.
Bài này mô tả phân phối thực tế của RSI để bạn biết nên mong đợi gì ở "vùng giữa". Cách đọc các vùng nhỏ hơn bên trong 30-70 theo xu hướng (40-80, 20-60, v.v.) là chủ đề của vùng RSI bull/bear theo các trường phái, bài này chỉ link sang đó chứ không lặp lại.
"Vùng giữa" theo các tài liệu: không thống nhất
Quan điểm "30-70 là trung tính". Theo cách mô tả quen thuộc về quan điểm của Wilder, RSI trong khoảng 30-70 là trung tính và RSI quanh 50 nghĩa là "không có xu hướng". Một công ty chứng khoán trong nước mô tả giống như vậy. Điều cần lưu ý: kho không có trích dẫn trực tiếp từ Wilder cho cách nói này; nó nằm trong các tóm tắt của nền tảng và tài liệu giáo dục.
Quan điểm "vùng giữa hẹp hơn, 40-60". Một nhà phân tích cho rằng khi thị trường đi ngang RSI thường dao động quanh 40-60, phản ánh trạng thái cân bằng hoặc tích luỹ. Ví dụ minh hoạ của cùng tác giả: chỉ số S&P 500 có giá sát đỉnh nhưng RSI mắc kẹt trong 40-60 suốt nhiều tháng (11/2025-3/2026). Đây là quan điểm của một tác giả và một ví dụ trên một thị trường, không phải thống kê.
Quan điểm "ngưỡng nào cũng là chọn lựa". Một tài liệu viết rằng một số chứng khoán có thể không tuân theo các dải 70/30 và cần tinh chỉnh, và việc chỉnh dải là phán đoán của người dùng. Một tác giả khác cho rằng bạn có thể giữ 70/30, hoặc thử 60/40, 70/50, và không có lý do đặc biệt để chọn mức nào. Một nghiên cứu trên dữ liệu 5 phút của 30 cổ phiếu Thượng Hải ghi nhận ngưỡng hẹp 60/40 phát tín hiệu nhiều hơn rất nhiều (trung bình 12,745 tín hiệu mỗi ngày) so với 70/30 (2,030 tín hiệu mỗi ngày). Ngưỡng càng hẹp thì "vùng giữa" càng nhỏ và tín hiệu càng nhiều.
| Cách đặt "vùng giữa" | Vùng giữa là | Loại nguồn |
|---|---|---|
| Quy ước phổ biến | 30-70 | Mặc định của nhiều tài liệu và phần mềm |
| "Trung tính" (mô tả quan điểm Wilder) | 30-70, quanh 50 là không xu hướng | Tóm tắt thứ cấp; một công ty chứng khoán trong nước mô tả tương tự |
| Thị trường đi ngang | Khoảng 40-60 | Một nhà phân tích, kèm một ví dụ minh hoạ |
| Ngưỡng tuỳ chọn | 60/40, 70/50, 66/33... | Một số tác giả; nguồn nói không có lý do đặc biệt chọn mức nào |
(Suy luận của chúng tôi: các tài liệu dùng chữ "vùng giữa" cho những mục đích khác nhau. Có chỗ dùng nó để nói "chưa có tín hiệu quá mua/quá bán", có chỗ dùng nó để nói "thị trường đang đi ngang". Hai ý này không giống nhau, và số đo bên dưới cho thấy chúng tách rời nhau.)
Phân phối thực tế của RSI trên VN-Index
Chúng tôi tính RSI(14) Wilder trên toàn bộ lịch sử VN-Index rồi lấy 4.178 phiên từ 04/01/2010 đến 07/10/2026 (đóng cửa tăng từ 517,0 lên 1.744,8, tức khoảng +237%, nên mẫu nghiêng tăng).
| Vùng RSI | Số phiên | Tỷ lệ |
|---|---|---|
| Dưới 30 | 172 | 4,1% |
| 30 đến dưới 40 | 529 | 12,7% |
| 40 đến dưới 50 | 979 | 23,4% |
| 50 đến dưới 60 | 1.108 | 26,5% |
| 60 đến dưới 70 | 904 | 21,6% |
| Từ 70 trở lên | 486 | 11,6% |
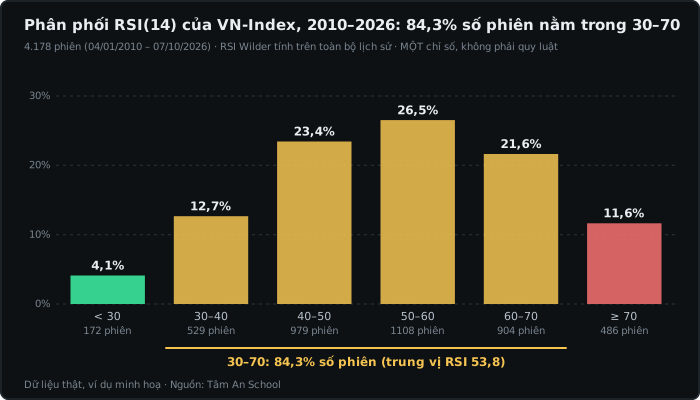
Vài điểm đọc từ số đo (đây là số đo, không phải quy luật):
- Từ 30 đến dưới 70: 84,3% số phiên. Từ 40 đến dưới 60: 50,0% số phiên. Trung vị RSI là 53,8, trung bình 53,5; 90% số phiên nằm trong khoảng từ 30,8 đến 75,3 (phân vị 5% và 95%).
- Phân phối lệch về phía trên. Phiên từ 70 trở lên (11,6%) nhiều gấp khoảng 2,8 lần phiên dưới 30 (4,1%). Mẫu nghiêng tăng nên điều này không lạ; (suy luận của chúng tôi: ở một giai đoạn nghiêng giảm kéo dài, tỷ lệ này có thể đảo ngược). Từ các tỷ lệ trên suy ra, trung bình mỗi năm có khoảng 10 phiên RSI dưới 30 và khoảng 29 phiên từ 70 trở lên.
- Cực trị thực sự hiếm. RSI từ 80 trở lên chỉ ở 2,1% số phiên và dưới 20 ở 0,6%.
- So với một mẫu khác. Một nghiên cứu trên cổ phiếu S&P 500 (7/1998-7/2018) báo cáo RSI dưới 30 khoảng 3,5% thời gian và trên 70 hơn 6% thời gian. Con số cùng bậc với VN-Index, nhưng khác thị trường, khác giai đoạn và khác loại mẫu (cổ phiếu riêng lẻ so với chỉ số), nên không nên so từng con số.
Trên cổ phiếu riêng lẻ (RSI tính trên toàn bộ lịch sử của từng mã):
| Mã | Giai đoạn | Dưới 30 | 30 đến dưới 70 | Từ 70 trở lên | Trung vị RSI |
|---|---|---|---|---|---|
| HPG | 12/2007 - 10/2026 | 5,5% | 85,1% | 9,4% | 52,1 |
| FPT | 01/2007 - 10/2026 | 4,7% | 86,3% | 9,0% | 52,6 |
| VCB | 07/2009 - 10/2026 | 3,3% | 89,4% | 7,3% | 50,7 |
| VNM | 02/2006 - 10/2026 | 3,1% | 88,2% | 8,7% | 51,2 |
| SSI | 01/2007 - 10/2026 | 7,1% | 84,5% | 8,4% | 50,2 |
Mỗi mã có tỷ lệ riêng (SSI dưới 30 gấp hơn hai lần VNM), nhưng cả năm mã đều có phần lớn phiên trong 30-70. Đây chỉ là năm mã quen thuộc, tồn tại lâu, không phải toàn thị trường.
"30-70" theo từng năm: không phải vùng chỉ có giá đi ngang
Nếu "vùng giữa" chỉ có nghĩa giá đi ngang, ta kỳ vọng những năm giá biến động mạnh sẽ có ít phiên trong 30-70 hơn nhiều. Số đo trên VN-Index cho kết quả khác:
| Năm | % số phiên trong 30-70 | Trung vị RSI | Thay đổi giá cả năm |
|---|---|---|---|
| 2016 | 94% | 55,8 | +15,7% |
| 2017 | 72% | 64,7 | +46,5% |
| 2020 | 68% | 56,2 | +14,2% |
| 2022 | 87% | 45,2 | −34,0% |
| 2024 | 88% | 55,2 | +11,9% |
Trong 17 năm dương lịch của mẫu, tỷ lệ phiên trong 30-70 dao động từ 68% (2020) đến 94% (2016). Năm 2022, VN-Index giảm 34,0% mà vẫn có 87% số phiên trong 30-70, nhiều hơn năm 2017 tăng 46,5% (72%). Điểm khác nhau nằm ở vị trí bên trong vùng giữa: trung vị RSI năm 2017 là 64,7, năm 2022 là 45,2. Bản đồ chi tiết của các vùng nhỏ này theo xu hướng thuộc về bài vùng RSI bull/bear và bài về RSI trên 50 và dưới 50 trong từng xu hướng.
Một cách nhìn khác là đếm chuỗi liên tiếp. Từ 2010, VN-Index có 173 chuỗi phiên liên tiếp RSI nằm trong 30-70, trung vị độ dài chỉ 9 phiên, nhưng 16 chuỗi dài từ 60 phiên trở lên, dài nhất 160 phiên (từ 15/03 đến 31/10/2019). Trong số các phiên nằm trong 30-70, 36,4% thuộc 16 chuỗi dài đó. Trong 16 chuỗi dài, giá đi theo nhiều hướng: có chuỗi tăng 11,2%, có chuỗi giảm 15,6%, có chuỗi gần như đi ngang (−0,5% trong 160 phiên). Hai chuỗi đối lập được so sánh ở mục ví dụ thực tế.
30-70 có nói gì về 20 phiên tiếp theo?
Để kiểm tra ý "trung tính", chúng tôi đo thay đổi giá VN-Index sau 20 phiên, theo từng ô RSI nằm trong 30-70 (mọi phiên từ 2010 có đủ 20 phiên sau):
| Ô RSI | Số phiên | Sau 20 phiên giá cao hơn | Trung vị | Phân vị 10% - 90% |
|---|---|---|---|---|
| 30 đến dưới 40 | 526 | 52,3% | +0,2% | −7,7% đến +7,9% |
| 40 đến dưới 50 | 969 | 56,6% | +0,9% | −6,0% đến +7,2% |
| 50 đến dưới 60 | 1.101 | 59,0% | +1,0% | −5,9% đến +7,2% |
| 60 đến dưới 70 | 904 | 56,6% | +0,8% | −7,7% đến +7,1% |
| Mốc nền: mọi phiên | 4.158 | 58,1% | +1,0% |
Điều rút ra, ở mức mô tả: các chênh lệch giữa bốn ô nhỏ so với độ phân tán trong từng ô (khoảng −6% đến −8% ở phía thấp và +7% đến +8% ở phía cao). Nói cách khác, riêng việc RSI nằm ở đâu trong 30-70 không cho biết nhiều về 20 phiên tiếp theo. Cũng cần nhớ các cửa sổ 20 phiên chồng lấn nhau nên những con số này không phải các thống kê độc lập, mẫu chỉ là một chỉ số nghiêng tăng, chưa tính phí, và đây không phải tín hiệu mua bán. Kho tài liệu cũng không có số liệu nào về lợi suất theo từng ô RSI.
Vậy nên hiểu "RSI nằm giữa 30 và 70" thế nào?
Từ các tài liệu và số đo, một cách hiểu thận trọng (các điểm đầu là mô tả, điểm cuối là suy luận của chúng tôi):
- Đó là trạng thái thường gặp nhất. Hơn 4/5 số phiên trên VN-Index nằm ở đây, nên RSI ở vùng này không phải thông tin bất thường.
- Nó chỉ nói "chưa chạm cực trị theo ngưỡng 30/70". Điều này không đồng nghĩa với "không có xu hướng": số đo năm 2017 và 2022 cho thấy xu hướng mạnh vẫn có phần lớn phiên trong 30-70.
- Vị trí bên trong vùng giữa mới mang thông tin về xu hướng, nhưng thông tin đó thuộc về cách đọc theo vùng xu hướng, vốn là quan điểm của từng trường phái (xem bài vùng bull/bear). Riêng việc RSI cắt qua 50 được bàn ở bài cắt đường 50.
- Khi giá đi ngang rõ ràng, RSI thường dao động quanh vùng giữa, theo quan điểm của một số tác giả (ví dụ vùng 40-60). Xem thêm RSI trong thị trường đi ngang. Ngược lại, RSI ở vùng giữa không bảo đảm thị trường đang đi ngang.
- (Suy luận của chúng tôi) Vì phần lớn thời gian RSI ở vùng giữa, các tín hiệu dựa trên việc chạm 30 hoặc 70 chỉ xuất hiện ở một thiểu số phiên; ngưỡng càng hẹp thì tín hiệu càng nhiều nhưng càng ít khác biệt với trạng thái thường ngày.
Điểm cần cẩn trọng
- Tất cả số đo là trên VN-Index (và 5 mã), từ 2010 trở đi. Mẫu nghiêng tăng; thị trường khác hoặc giai đoạn khác có thể cho tỷ lệ khác.
- RSI(14) Wilder. Chu kỳ khác cho phân phối khác hẳn: RSI chu kỳ ngắn ra khỏi 30-70 thường xuyên hơn nhiều (xem đổi chu kỳ RSI).
- Khung ngày. Khung tuần có phân phối riêng (xem RSI khung ngày và khung tuần); số đo ở đây không áp cho khung tuần.
- Ranh giới 30 và 70 là quy ước. Một số liệu "84,3% trong 30-70" sẽ đổi nếu đổi ngưỡng.
Đừng nói quá
- Kho tài liệu không có nguồn nào khẳng định 30-70 là "vùng trung tính chính thức" hay "vùng an toàn". Cách mô tả "trung tính" trong bài là mô tả của các tài liệu, chủ yếu thứ cấp.
- Con số 40-60 là quan điểm của một nhà phân tích (kèm một ví dụ), không phải kết luận chung.
- Số đo về phân phối và về 20 phiên sau là mô tả trên một chỉ số nghiêng tăng, không phải xác suất, không phải thống kê độc lập, và chưa tính phí.
- Bài không nói RSI trong vùng giữa là "vô dụng": nó chỉ nói riêng ngưỡng 30/70 ít khi bị chạm, và các cách đọc khác (vùng xu hướng, cắt 50, phân kỳ) có bài riêng.
- Phân tích kỹ thuật có nhiều trường phái và các trường phái này mâu thuẫn nhau; bài này trình bày quan điểm, không khẳng định bên nào đúng.
Ví dụ thực tế
Để thấy vùng 30-70 có thể chứa những diễn biến giá rất khác nhau, chúng tôi lấy mọi chuỗi trên VN-Index có từ 60 phiên liên tiếp trở lên mà RSI(14) Wilder luôn nằm trong 30-70 (từ 04/01/2010; có 16 chuỗi) và chọn theo quy tắc cố định, không chọn cho đẹp: chuỗi giá giảm nhiều nhất, chuỗi giá tăng nhiều nhất và chuỗi dài nhất.
| Chuỗi | Số phiên | Giá đóng cửa đầu → cuối | RSI thấp nhất - cao nhất | Trung vị RSI | % phiên RSI trên 50 |
|---|---|---|---|---|---|
| A: 10/05/2012 - 22/08/2012 (giảm nhiều nhất) | 75 | 486,1 → 410,2 (−15,6%) | 30,7 - 69,5 | 43,1 | 24% |
| B: 06/07/2018 - 03/10/2018 (tăng nhiều nhất) | 63 | 917,5 → 1.020,4 (+11,2%) | 31,2 - 69,1 | 56,8 | 68% |
| C: 15/03/2019 - 31/10/2019 (dài nhất) | 160 | 1.004,1 → 998,8 (−0,5%) | 32,7 - 69,5 | 51,2 | 57% |
Cả ba chuỗi đều "nằm giữa 30 và 70" từ đầu đến cuối, nhưng chuỗi A giá mất 15,6%, chuỗi B giá thêm 11,2% và chuỗi C gần như đi ngang. Điểm khác biệt nhìn thấy được là vị trí bên trong vùng giữa: chuỗi A phần lớn dưới 50 (trung vị 43,1), chuỗi B phần lớn trên 50 (trung vị 56,8). (Suy luận của chúng tôi: đây là hệ quả cơ học, vì RSI được tính từ chính các nhịp tăng giảm của giá. Nó cho thấy RSI phản ánh hướng giá đã diễn ra, chứ không cho thấy RSI báo trước hướng đi tiếp.) Chuỗi A kết thúc khi RSI cắt xuống dưới 30 ngày 23/08/2012 (28,6), tức là "vùng giữa" ở chuỗi này chấm dứt bằng một nhịp giảm mạnh.
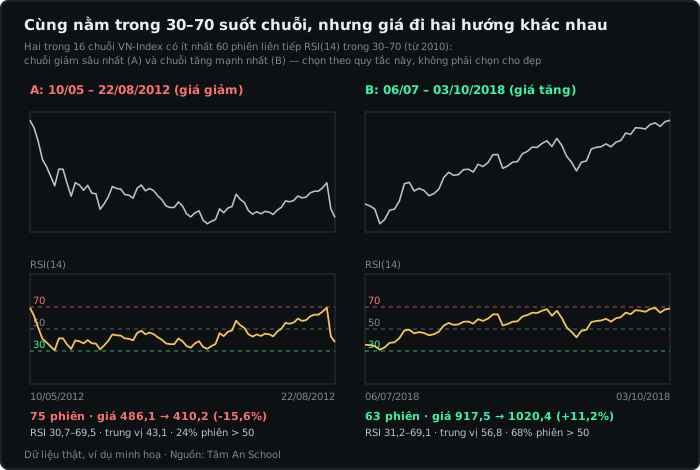
Đây là ví dụ minh hoạ trên dữ liệu thật, chọn theo quy tắc ghi ở trên, không phải thống kê và không phải khuyến nghị mua bán. Ba chuỗi trong 16 chuỗi không đủ để nói chuỗi nào "điển hình".
💬 Quan điểm của Tâm An về RSI
Tất cả các chỉ báo — kể cả RSI — đều phải đi kèm với Hành động giá (Price Action) và Pha của dòng tiền. Nếu không, các bạn sẽ thấy nó lúc đúng lúc sai và mất niềm tin vào chỉ báo.
Trước khi dùng RSI để phân tích, các bạn phải xác định được dòng tiền đang ở trong Pha nào: Pha Tích Luỹ Dòng tiền, Pha dâng của dòng tiền, Pha tạo đỉnh dòng tiền, Pha Giảm, Pha rướn, hay Pha cạn kiệt dòng tiền — và đánh giá được cấu trúc của thị trường tại thời điểm đó.
Đồng thời phải hiểu mô hình giá trong Price Action để xem các dòng cổ phiếu khác, hay các mã cổ phiếu trong cùng dòng, có mô hình ủng hộ xu hướng hay không.
RSI nằm giữa 30 và 70 chỉ cho biết chỉ báo chưa chạm ngưỡng cực trị theo quy ước, chứ không cho biết thị trường an toàn hay đi ngang. Hãy dùng vị trí RSI trong vùng giữa cùng xu hướng, cấu trúc giá và Pha dòng tiền của mã, thay vì coi "trung tính" là một kết luận.
Nội dung mang tính chất giáo dục, không phải tư vấn đầu tư. Kết quả tín hiệu chỉ báo mang tính tham khảo, không đảm bảo hiệu quả trong mọi bối cảnh thị trường.

