Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
Báo cáo tài chính hợp nhất quý III/2026 (kỳ 9 tháng kết thúc 30/09/2026) của Ngân hàng Thương mại Cổ phần Sài Gòn – Hà Nội (SHB) ghi tổng thu nhập hoạt động quý 3/2026 là 9.146,7 tỷ đồng, tăng 42,8% so với 6.406,9 tỷ của quý 3/2025; lợi nhuận sau thuế 4.118,9 tỷ, tăng 58,0% (cùng kỳ 2.606,7 tỷ). Luỹ kế 9 tháng, lợi nhuận sau thuế là 11.447,4 tỷ, chỉ tăng 17,4%, còn tổng thu nhập hoạt động 26.388,9 tỷ tăng 15,8%. Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không đánh giá, không định giá, không dự báo và không khuyến nghị.
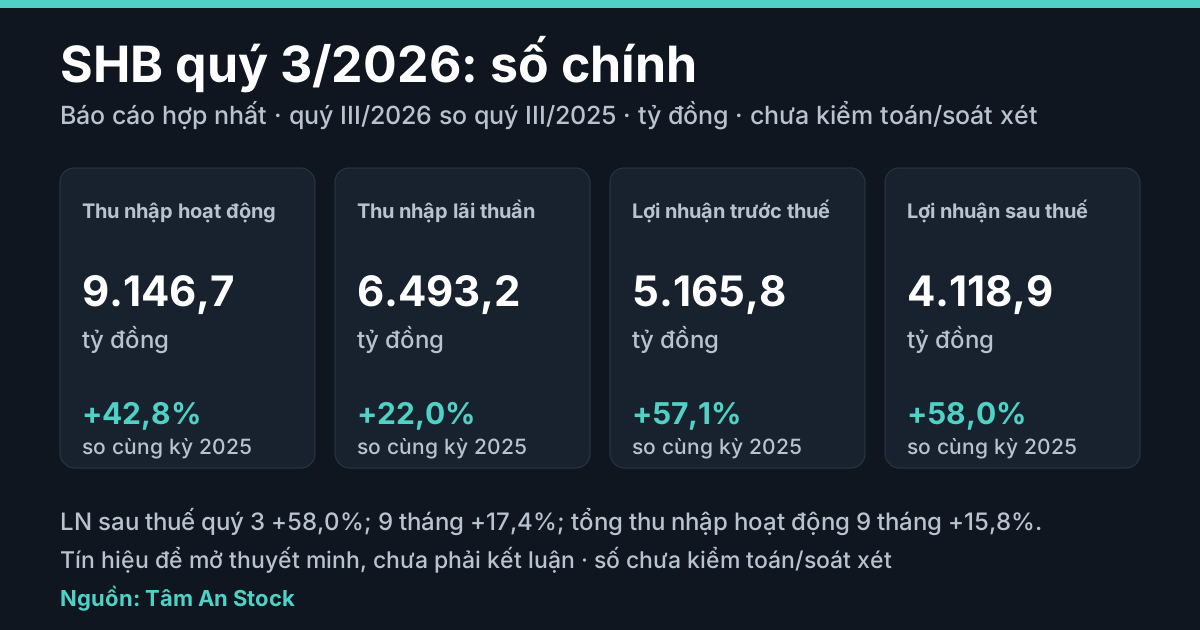
Phạm vi: báo cáo tài chính hợp nhất giữa niên độ của SHB và ba công ty con (thuyết minh 1). Kỳ: quý III là 01/07 đến 30/09/2026; luỹ kế 9 tháng từ 01/01/2026. Đơn vị gốc triệu đồng, quy đổi tỷ đồng. Báo cáo không in dòng tổng thu nhập hoạt động: Tâm An cộng bảy dòng thu nhập (khớp dòng lợi nhuận trước dự phòng đã in); phần trăm, tỷ lệ nợ và dự phòng cũng do Tâm An tự tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Thu nhập lãi thuần | 6.493,2 | 5.323,8 | +22,0% |
| Lãi thuần dịch vụ | 1.920,2 | 874,5 | +119,6% |
| Tổng thu nhập hoạt động | 9.146,7 | 6.406,9 | +42,8% |
| Chi phí dự phòng rủi ro tín dụng | 1.653,3 | 1.490,4 | +10,9% |
| Lợi nhuận sau thuế | 4.118,9 | 2.606,7 | +58,0% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Thu nhập lãi thuần | 18.751,4 | 20.027,6 | -6,4% |
| Lãi thuần dịch vụ | 5.744,5 | 1.887,9 | gấp 3,0 lần |
| Tổng thu nhập hoạt động | 26.388,9 | 22.794,8 | +15,8% |
| Chi phí dự phòng rủi ro tín dụng | 7.010,0 | 6.252,3 | +12,1% |
| Lợi nhuận sau thuế | 11.447,4 | 9.750,0 | +17,4% |
Điều đáng đọc kỹ trong báo cáo này
1. Quý 3 tăng mạnh, chín tháng chậm hơn. Lợi nhuận sau thuế quý 3 tăng 58,0%, lợi nhuận trước thuế tăng 57,1% (5.165,8 tỷ so 3.288,2 tỷ), còn luỹ kế 9 tháng lợi nhuận sau thuế tăng 17,4%. Trừ quý 3 khỏi luỹ kế, sáu tháng đầu năm có lợi nhuận sau thuế 7.328,5 tỷ so 7.143,2 tỷ, chỉ tăng 2,6% (tự tính). Quý 3, chi phí dự phòng tăng 10,9%, bằng 24,2% lợi nhuận trước dự phòng (cùng kỳ 31,2%). Báo cáo không cho biết vì sao quý 3 tăng nhanh hơn mức của sáu tháng đầu năm.
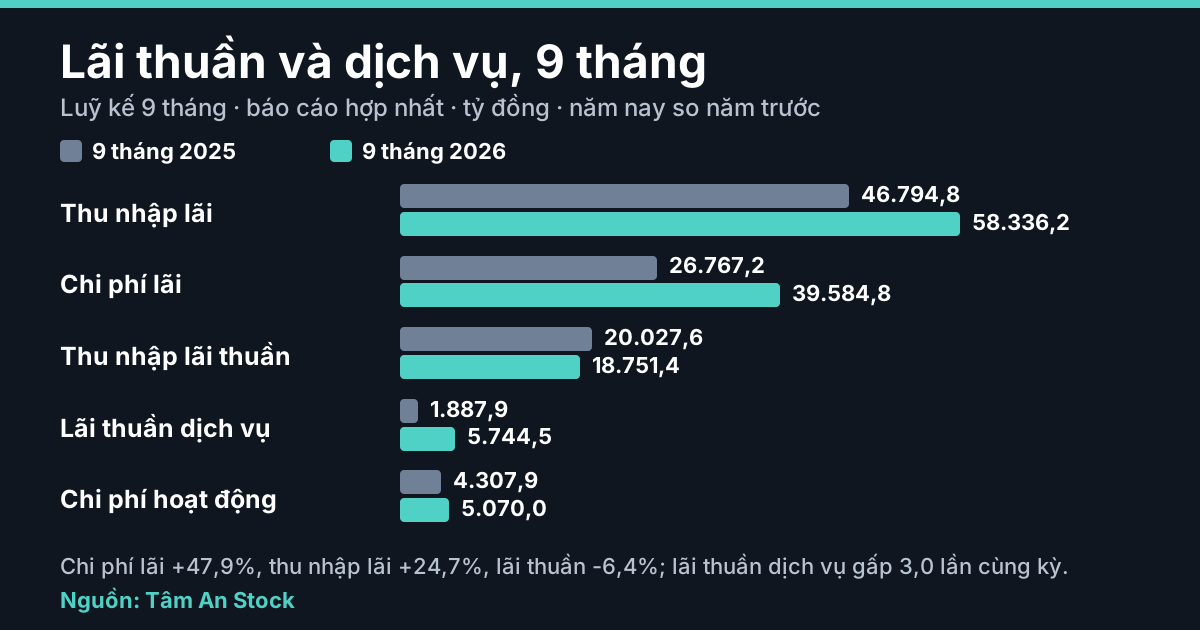
2. Lãi thuần: quý tăng, chín tháng giảm. Quý 3, thu nhập lãi tăng 41,1% (21.031,5 tỷ), chi phí lãi tăng 51,7% (14.538,2 tỷ), nên thu nhập lãi thuần tăng 22,0%. Luỹ kế 9 tháng, thu nhập lãi 58.336,2 tỷ (+24,7%) còn chi phí lãi 39.584,8 tỷ (+47,9%), nên thu nhập lãi thuần 18.751,4 tỷ giảm 6,4% so với 20.027,6 tỷ. Thuyết minh 22: trả lãi huy động 34.575,2 tỷ (+45,2%), trả lãi tiền vay 2.311,8 tỷ (651,8 tỷ, gấp 3,5 lần). Báo cáo không cho biết biên lãi ròng hay lãi suất bình quân.
3. Lãi thuần dịch vụ gấp ba lần. Chín tháng, lãi thuần dịch vụ 5.744,5 tỷ (cùng kỳ 1.887,9 tỷ), trong đó thu từ dịch vụ thanh toán 5.679,4 tỷ (1.743,9 tỷ, gấp 3,3 lần) theo thuyết minh 23; chi phí dịch vụ chỉ tăng 4,2% (161,6 tỷ). Dòng này chiếm 21,8% tổng thu nhập hoạt động 9 tháng, so với 8,3% cùng kỳ (tỷ lệ tự tính). Quý 3: 1.920,2 tỷ (874,5 tỷ). Báo cáo không cho biết loại dịch vụ nào nằm sau mức tăng này.
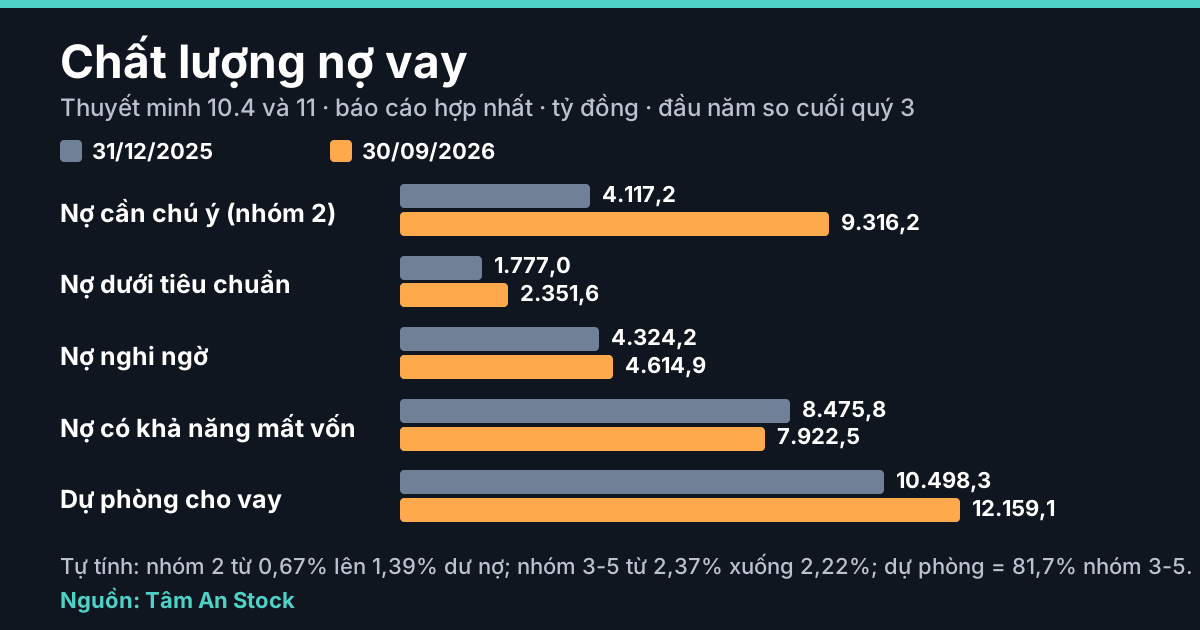
4. Dư nợ tăng 9,0%, nợ cần chú ý gấp 2,3 lần. Dư nợ cho vay khách hàng 670.301,8 tỷ, tăng 9,0% so với 614.862,0 tỷ đầu năm. Thuyết minh 10.4: nợ cần chú ý (nhóm 2) 9.316,2 tỷ so 4.117,2 tỷ, bằng 1,39% dư nợ (đầu năm 0,67%); nợ nhóm 3 đến 5 cộng 14.889,0 tỷ, bằng 2,22% dư nợ (2,37%); dự phòng cho vay 12.159,1 tỷ bằng 81,7% nhóm 3 đến 5 (72,0%). Thuyết minh 10.3: bất động sản 221.221,4 tỷ, bằng 33,0% dư nợ (đầu năm 33,4%); bán buôn, bán lẻ 163.281,3 tỷ (+37,9%); xây dựng 59.425,0 tỷ (giảm 34,7%). Báo cáo không cho biết tỷ lệ nợ xấu theo quy định của Ngân hàng Nhà nước hay hệ số an toàn vốn.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 993.511,8 tỷ (đầu năm 892.008,7 tỷ, +11,4%), bằng tổng nguồn vốn; vốn chủ sở hữu 79.200,5 tỷ (+16,2%), vốn điều lệ vẫn 45.942,0 tỷ. Tiền gửi khách hàng 646.402,3 tỷ (+13,0%), trong đó không kỳ hạn 43.036,1 tỷ, bằng 6,7% (đầu năm 8,0%); vay các tổ chức tín dụng khác 29.207,8 tỷ, gấp 2,7 lần đầu năm (10.996,3 tỷ); phát hành giấy tờ có giá 52.665,9 tỷ (53.096,6 tỷ). Chứng khoán đầu tư giữ đến ngày đáo hạn 31.783,4 tỷ, gần gấp đôi đầu năm (16.173,0 tỷ); các khoản phải thu liên quan đến mua hẳn miễn truy đòi bộ chứng từ 77.943,4 tỷ (61.561,9 tỷ). Báo cáo không cho biết bản chất khoản phải thu này ngoài tên gọi trên thuyết minh 15.
Dòng tiền 9 tháng: lưu chuyển tiền thuần từ kinh doanh +1.346,9 tỷ (cùng kỳ +12.582,2 tỷ). Trước thay đổi tài sản và nợ hoạt động, dòng tiền là 14.756,8 tỷ (10.419,1 tỷ); tài sản hoạt động trừ 97.718,9 tỷ, gồm tăng cho vay 55.439,8 tỷ và dòng kinh doanh chứng khoán 22.072,8 tỷ; nợ hoạt động cộng 84.309,0 tỷ, gồm tiền gửi khách hàng 74.252,7 tỷ. Đầu tư -585,0 tỷ; tiền thuần trong kỳ +761,2 tỷ; tiền cuối kỳ 162.668,9 tỷ khớp thuyết minh 25. Theo thuyết minh 28.2, miền Bắc có lợi nhuận trước thuế 11.548,8 tỷ, bằng 80,7% tổng cộng.
Điểm nên theo dõi tiếp
- Thu nhập lãi thuần, chi phí lãi và lãi tiền vay (thuyết minh 21, 22).
- Dòng dịch vụ (thuyết minh 23).
- Nợ nhóm 2 đến 5, dự phòng và dư nợ theo ngành (thuyết minh 10, 11).
Tín hiệu không phải kết luận
Quý 3 tăng nhanh hơn chín tháng, thu nhập lãi thuần 9 tháng giảm, dịch vụ tăng gấp ba và nợ nhóm 2 tăng là tín hiệu để mở thuyết minh, chưa phải kết luận về ngân hàng; cùng báo cáo, lợi nhuận sau thuế quý 3 vẫn tăng 58,0%. Số liệu hợp nhất, chưa kiểm toán hoặc soát xét; bài không so với ngân hàng khác, không đánh giá người quản lý.
Căn cứ
Ngày kiểm 05/11/2026. Phạm vi: báo cáo hợp nhất. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính hợp nhất kỳ 9 tháng kết thúc 30/09/2026 của SHB (43 trang PDF ảnh quét): bảng tình hình tài chính trang 4 và 5; kết quả hoạt động trang 7; lưu chuyển tiền trang 8 và 9; thuyết minh 10.3, 10.4, 11 (trang 26, 27), 12 (trang 28), 15 (trang 32), 16, 17 (trang 33, 34), 20 (trang 36), 21 đến 24 (trang 37, 38), 25 (trang 38), 28.2 (trang 41).
- Tự kiểm: 167 phép kiểm nội bộ đạt (cộng từng cấp, tài sản bằng nguồn vốn, tiền cuối kỳ khớp thuyết minh 25, tăng cho vay trên lưu chuyển tiền khớp chênh lệch dư nợ).
- Trang mã SHB; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Lãi trên báo cáo có phải là tiền không?
- Dòng tiền kinh doanh gồm những gì
- Thuyết minh báo cáo tài chính là gì
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính hợp nhất quý III/2026 của SHB (chưa kiểm toán hoặc soát xét) ghi tổng thu nhập hoạt động quý 3 là 9.146,7 tỷ đồng (+42,8%), lợi nhuận sau thuế 4.118,9 tỷ (+58,0%); luỹ kế 9 tháng lợi nhuận sau thuế 11.447,4 tỷ (+17,4%), tổng thu nhập hoạt động 26.388,9 tỷ (+15,8%). Thu nhập lãi thuần quý 3 tăng 22,0% nhưng 9 tháng giảm 6,4% (18.751,4 tỷ), chi phí lãi 9 tháng tăng 47,9%; lãi thuần dịch vụ 9 tháng 5.744,5 tỷ, gấp 3,0 lần cùng kỳ. Dư nợ 670.301,8 tỷ (+9,0% so đầu năm), nợ cần chú ý 9.316,2 tỷ (gấp 2,3 lần), vay các tổ chức tín dụng khác gấp 2,7 lần, dòng tiền kinh doanh 9 tháng 1.346,9 tỷ (cùng kỳ 12.582,2 tỷ). Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về ngân hàng; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.