Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Thuyết minh báo cáo tài chính là phần giải thích đi kèm ba báo cáo chính. Theo hướng dẫn lập của Thông tư 99/2025/TT-BTC, đây là bộ phận không thể tách rời của báo cáo tài chính, mô tả bằng lời hoặc phân tích chi tiết các số liệu trên ba báo cáo kia, cùng thông tin cần thiết khác theo chuẩn mực kế toán. Ba báo cáo chính (báo cáo tình hình tài chính, tên mới của bảng cân đối kế toán; báo cáo kết quả hoạt động kinh doanh; báo cáo lưu chuyển tiền tệ) chỉ cho số theo từng khoản mục. Thuyết minh cho biết số đó tính theo chính sách nào, gồm những gì, tài sản nào đang thế chấp, còn nghĩa vụ nào chưa nằm trên bảng. Vì vậy chỉ đọc hai báo cáo đầu dễ bỏ sót phần giải thích chính các con số. Thuyết minh vẫn do doanh nghiệp lập, nên nó mở ra câu hỏi, chưa phải kết luận.
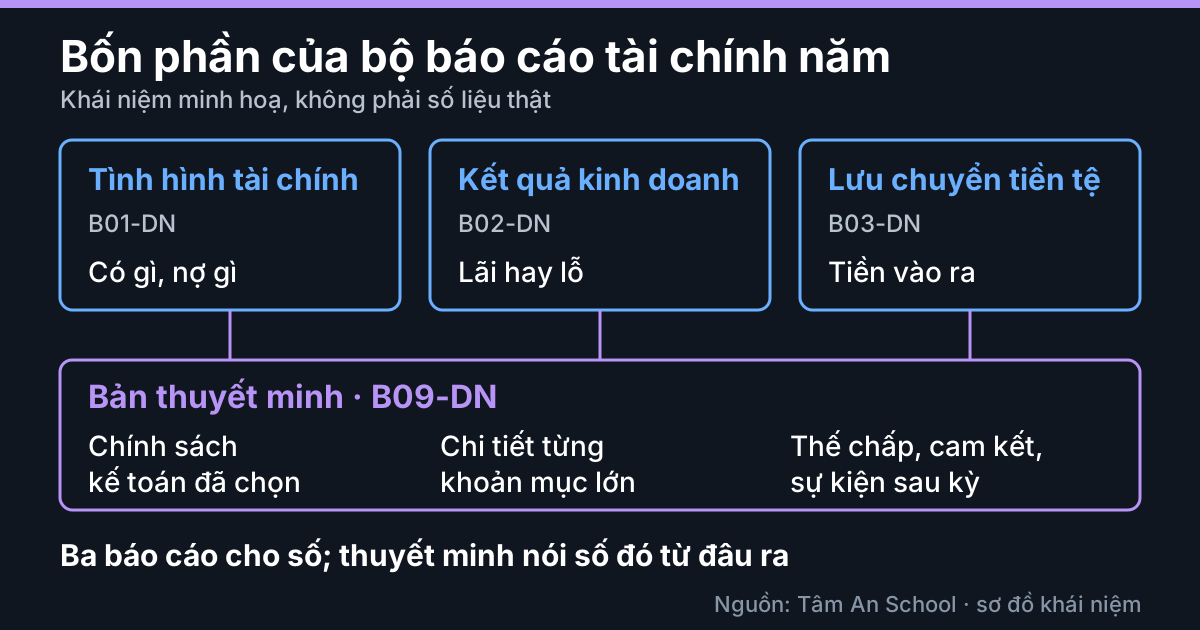
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Thuyết minh nằm ở đâu trong bộ báo cáo
Điều 17 của Thông tư 99 nêu hệ thống báo cáo tài chính gồm bốn thành phần. Báo cáo năm của doanh nghiệp đáp ứng giả định hoạt động liên tục gồm mẫu B01-DN, B02-DN, B03-DN và Bản thuyết minh, mẫu B09-DN. Báo cáo giữa niên độ (quý, bán niên) kèm bản thuyết minh chọn lọc (mẫu B09a-DN), lập theo Chuẩn mực kế toán số 27; vì vậy thuyết minh quý thường ngắn hơn thuyết minh năm.
Ba báo cáo chính nối với thuyết minh bằng một cột. Mẫu báo cáo tình hình tài chính có cột "Thuyết minh" cạnh cột "Mã số", và hướng dẫn lập nêu rằng mỗi khoản mục cần được đánh dấu dẫn tới thông tin liên quan trong bản thuyết minh. Gặp một dòng lớn, hãy nhìn cột đó để biết nên mở mục nào.
Với công ty đại chúng, Thông tư 96/2020/TT-BTC (Điều 10 khoản 1 điểm a) yêu cầu báo cáo tài chính năm công bố phải gồm đầy đủ các báo cáo, phụ lục và thuyết minh. Thuyết minh vì vậy là một phần của bộ báo cáo được công bố, không phải tài liệu đọc thêm.
Báo cáo năm 2025 lập theo Thông tư 200/2014/TT-BTC; Thông tư 99 áp dụng từ năm tài chính bắt đầu từ hoặc sau 01/01/2026. Bài mô tả mẫu của Thông tư 99, chưa đối chiếu từng mục với mẫu cũ.
Thuyết minh làm ba việc
Hướng dẫn lập của Thông tư 99 nêu ba nhóm nội dung:
- Cơ sở lập báo cáo và chính sách kế toán cụ thể được chọn cho các giao dịch, sự kiện quan trọng. Ví dụ cách khấu hao tài sản cố định hay tính giá hàng tồn kho.
- Thông tin mà chuẩn mực kế toán Việt Nam yêu cầu nhưng chưa nằm trên các báo cáo khác. Ví dụ tài sản dùng để thế chấp, cầm cố, hay các khoản nợ tiềm tàng và cam kết.
- Thông tin bổ sung chưa có trên các báo cáo khác nhưng cần để trình bày trung thực, hợp lý tình hình tài chính của doanh nghiệp.
Một con số trên báo cáo chỉ có nghĩa khi biết nó được tính theo chính sách nào và gắn với ràng buộc nào.
Bản đồ mẫu thuyết minh theo Thông tư 99
Bảng tóm tắt mẫu B09-DN của Thông tư 99. Đây là mẫu hướng dẫn; báo cáo thật có thể sắp xếp và đánh số khác.
| Phần của mẫu | Có gì | Câu hỏi nên đặt |
|---|---|---|
| Đặc điểm hoạt động | Hình thức sở hữu vốn, ngành nghề, chu kỳ kinh doanh, công ty con, liên kết, đơn vị trực thuộc, khả năng so sánh | Báo cáo gộp những đơn vị nào? |
| Kỳ kế toán, chuẩn mực và chế độ | Kỳ năm, đồng tiền, chế độ kế toán, tuyên bố tuân thủ | Lập theo chế độ nào? |
| Chính sách kế toán (29 mục trong mẫu) | Phải thu, hàng tồn kho, khấu hao, vay, chi phí đi vay, doanh thu | Số được tính ra thế nào? |
| Thông tin bổ sung cho báo cáo tình hình tài chính (32 mục) | Chi tiết từng khoản mục, tài sản thế chấp, tài sản nhận giữ hộ | Khoản mục gồm gì, ràng buộc nào? |
| Thông tin bổ sung cho báo cáo kết quả kinh doanh (11 mục) | Doanh thu, giá vốn, chi phí tài chính, chi phí theo yếu tố, thuế | Lãi đến từ đâu? |
| Thông tin bổ sung cho báo cáo lưu chuyển tiền tệ (5 mục) | Tiền bị hạn chế, giao dịch không bằng tiền, vay và trả gốc | Luồng tiền nào không hiện? |
| Những thông tin khác | Nợ tiềm tàng, cam kết, sự kiện sau ngày kết thúc kỳ, bên liên quan, giả định và ước tính quan trọng | Còn gì ngoài bảng? |
Điều 18 của Thông tư 99 cho phép doanh nghiệp bổ sung chỉ tiêu cho phù hợp đặc điểm hoạt động, kèm yêu cầu thuyết minh nội dung đã bổ sung.
Ví dụ minh hoạ: hai công ty giả định có ba báo cáo giống nhau
Hai công ty giả định X và Y, đơn vị tỷ đồng, số liệu tự đặt, đã kiểm tính cộng đúng, không phải số liệu thật. Ở ba báo cáo chính cả hai giống hệt nhau:
- Báo cáo tình hình tài chính: tổng tài sản 2.000 (ngắn hạn 900, dài hạn 1.100, trong đó tài sản cố định hữu hình 1.000); nợ phải trả 1.100 (ngắn hạn 750, dài hạn 350); vốn chủ sở hữu 900. Kiểm: 900 + 1.100 = 2.000 = 1.100 + 900.
- Báo cáo kết quả kinh doanh: doanh thu thuần 1.500, lợi nhuận trước thuế 200, thuế 20% là 40, lợi nhuận sau thuế 160.
Chỉ xem hai báo cáo này, hai công ty như nhau; thuyết minh khác ở bốn chỗ:
| Mục thuyết minh (số giả định) | Công ty X | Công ty Y |
|---|---|---|
| Khấu hao cụm dây chuyền nguyên giá 1.000 (đường thẳng, không giá trị thanh lý) | 10 năm, 100 mỗi năm | 5 năm, 200 mỗi năm |
| Tài sản cố định hữu hình dùng thế chấp khoản vay (trên giá trị còn lại 1.000) | 200, tức 20% | 800, tức 80% |
| Bảo lãnh khoản vay cho một bên khác | Không có | 400, tức 20% tổng tài sản |
| Sự kiện sau ngày kết thúc kỳ | Không có | Ký thoả thuận kéo khoản vay ngắn hạn 300 thành 24 tháng |
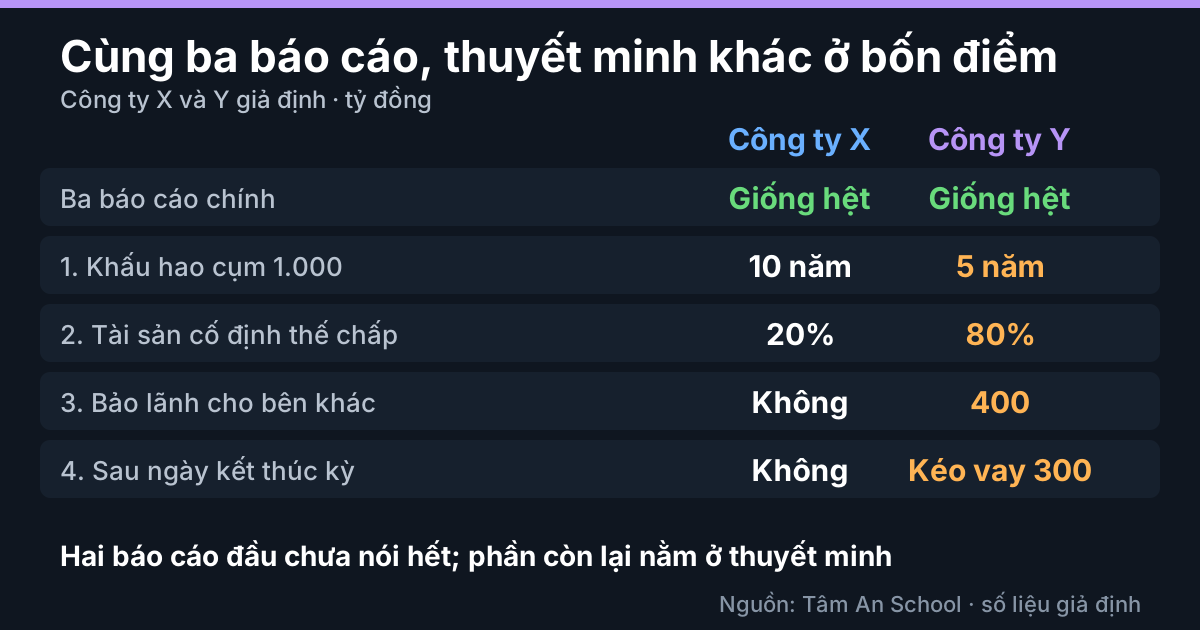
Số liệu giả định, kiểm tính cộng đúng.
Khấu hao (mục chính sách kế toán). Cả hai báo lãi trước thuế 200, nhưng Y đã trừ khấu hao 200 cho cụm dây chuyền còn X trừ 100. Tính lại đơn giản, giữ nguyên mọi khoản khác và bỏ qua thuế hoãn lại: nếu Y dùng 10 năm như X, chi phí giảm 100, lãi trước thuế thành 300 và lãi sau thuế 20% thành 240 thay vì 160; nếu X dùng 5 năm như Y, lãi trước thuế còn 100 và lãi sau thuế còn 80. Cùng lãi 200 nhưng không cùng thước đo. Thời gian khấu hao là ước tính: 5 năm có thể do thiết bị lạc hậu nhanh, 10 năm có thể do thiết bị bền; bảng không cho biết bên nào hợp lý hơn.
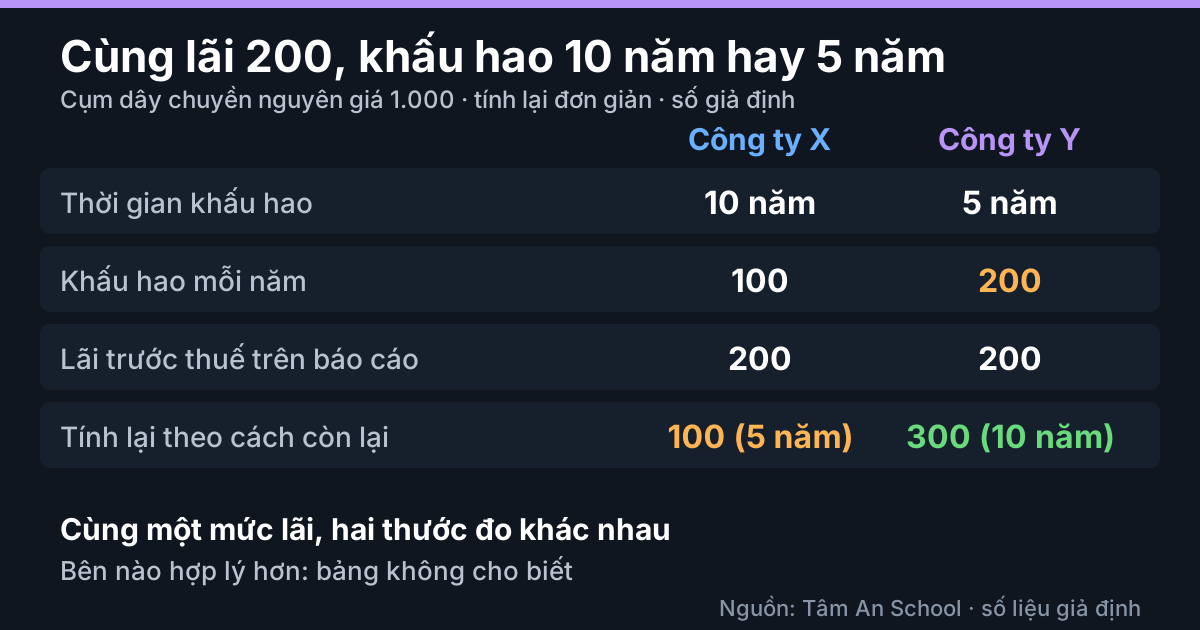
Số liệu giả định, tính đơn giản, bỏ qua thuế hoãn lại.
Thế chấp (mục tài sản cố định hữu hình). Mẫu yêu cầu thuyết minh giá trị còn lại của tài sản cố định hữu hình dùng để thế chấp, cầm cố bảo đảm khoản vay. Y có 800 trên 1.000 đang thế chấp, X có 200. Câu hỏi không phải "Y xấu hơn" mà là còn bao nhiêu tài sản chưa thế chấp nếu cần vay thêm.
Bảo lãnh (mục nợ tiềm tàng và cam kết). Khoản bảo lãnh 400 không nằm trong nợ phải trả 1.100 vì chưa phát sinh nghĩa vụ trả. Nó chỉ lộ ra ở thuyết minh. Con số này bằng 20% tổng tài sản, khoảng 44% vốn chủ sở hữu. Nếu bên được bảo lãnh trả đúng hạn, nghĩa vụ không phát sinh; thuyết minh cho biết nó tồn tại, không cho biết nó có xảy ra hay không. Theo cách hiểu thông dụng, bảo lãnh thường xếp vào nợ tiềm tàng hoặc cam kết; cách xếp cụ thể tuỳ từng báo cáo.
Sự kiện sau ngày kết thúc kỳ. Điều 20 của Thông tư 99 (khoản 4 điểm b) nêu: với khoản nợ ngắn hạn, thoả thuận gia hạn thành dài hạn xảy ra từ sau ngày kết thúc kỳ đến ngày phát hành báo cáo là sự kiện phát sinh sau không cần điều chỉnh, và doanh nghiệp thuyết minh sự kiện đó. Vì vậy báo cáo của Y vẫn xếp 300 vào vay ngắn hạn: hệ số thanh toán hiện hành là 900 / 750 = 1,20; nếu coi 300 đã là nợ dài hạn, hệ số là 900 / 450 = 2,00 (cách tính của Tâm An, không phải số trên báo cáo). Chỉ thuyết minh cho thấy khoảng cách này.
Cách đọc trên báo cáo
- Phạm vi và mẫu: hợp nhất hay riêng lẻ, năm hay quý, chế độ kế toán áp dụng. Ghép hai kỳ theo tên chỉ tiêu, không theo mã số, vì mã số đã đánh lại từ năm tài chính 2026.
- Theo cột "Thuyết minh": từ ba khoản mục lớn nhất, mở mục tương ứng và kiểm tổng chi tiết có bằng số trên báo cáo không.
- Chính sách kế toán của các khoản mục lớn, và mọi thay đổi chính sách hay ước tính so với năm trước.
- Phần ngoài bảng: tài sản thế chấp, nợ tiềm tàng, cam kết, sự kiện sau ngày kết thúc kỳ.
- Ghi lại câu hỏi thay vì kết luận, rồi đi tiếp theo thứ tự đọc thuyết minh, phần giao dịch với bên liên quan và báo cáo kiểm toán.
Ba báo cáo chính nối nhau thế nào có ở bài ba báo cáo nối với nhau; bảng vay trong thuyết minh có ở bài nợ vay và nợ phải trả.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để gợi ý mục thuyết minh nên mở (thế chấp, vay, cam kết, sự kiện sau ngày kết thúc kỳ). Đó chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Thuyết minh do doanh nghiệp lập. Mức chi tiết tuỳ từng báo cáo; doanh nghiệp được chủ động sắp xếp số thứ tự, nên số mục trong báo cáo thật có thể khác con số 29 và 32 của mẫu.
- Dài không có nghĩa là tốt. Thuyết minh nhiều trang vẫn có thể thiếu đúng điều bạn cần.
- Phạm vi bài. Ngân hàng và tổ chức tín dụng theo hướng dẫn riêng của Ngân hàng Nhà nước; chứng khoán, bảo hiểm và chế độ khác có thể có mẫu khác. Bài chủ yếu cho doanh nghiệp phi tài chính.
- Công ty X và Y đã đơn giản hoá; bảo lãnh, thế chấp hay thoả thuận gia hạn ngoài đời có nhiều điều kiện đi kèm.
Đừng nói quá
- Không viết "thuyết minh là nơi chứa sự thật" hay "đọc thuyết minh là đủ": cần đọc cùng ba báo cáo và thông tin công bố khác.
- Không dùng X và Y để suy ra doanh nghiệp thật; khấu hao 5 năm hay 10 năm không có đáp án đúng chung cho mọi tài sản. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Khi thuyết minh cho thấy phần lớn tài sản đang thế chấp, bảo lãnh lớn so với vốn chủ, chính sách khấu hao khác hẳn nhau hay có thoả thuận kéo nợ sau ngày kết thúc kỳ, đó là cớ để đọc kỹ thêm, chưa phải bằng chứng về điều gì. Nguyên nhân hợp lý khác cũng cho hình ảnh đó: thế chấp để có lãi suất thấp, bảo lãnh trong nhóm công ty có kiểm soát rủi ro, thiết bị lạc hậu nhanh, hay gia hạn là bước đã dự tính. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về một doanh nghiệp.
Căn cứ
Căn cứ kiểm ngày 17/10/2026.
- Thông tư 99/2025/TT-BTC (ban hành 27/10/2025, hiệu lực 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày đó), đọc nguyên văn PDF Công báo số 1563 + 1564 (Điều 17, 18, 20), số 1577 + 1578 (mẫu B09-DN) và số 1581 + 1582 (Phụ lục IV, hướng dẫn lập và trình bày thuyết minh): hệ thống báo cáo, bốn thành phần, nội dung và cấu trúc bản thuyết minh.
- Thông tư 96/2020/TT-BTC, Điều 10 khoản 1: đọc từ bản sao toàn văn, hiệu lực hiện hành cần đối chiếu bản mới nhất.
- Chuẩn mực kế toán Việt Nam số 21 và số 27: chỉ qua các điều khoản viện dẫn trong Thông tư 99, chưa đọc nguyên văn quyết định ban hành.
- Số liệu ví dụ: Tâm An tự đặt, tự tính lại bằng Python, ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (bài trụ cột)
- Ba báo cáo tài chính nối với nhau như thế nào?
- Đọc thuyết minh theo thứ tự nào?
- Giao dịch với bên liên quan
- Báo cáo kiểm toán gồm những phần nào?
- Nợ vay và nợ phải trả
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Thuyết minh là bộ phận không thể tách rời của báo cáo tài chính: nêu chính sách kế toán đã chọn, chi tiết các số trên ba báo cáo chính và những thông tin chưa có ở đó, như tài sản thế chấp, nợ tiềm tàng, cam kết, sự kiện sau ngày kết thúc kỳ. Với công ty X và Y giả định, cùng tổng tài sản 2.000, cùng lãi trước thuế 200, thuyết minh cho thấy khấu hao 10 năm so với 5 năm (nếu Y theo 10 năm thì lãi trước thuế là 300), tài sản thế chấp 20% so với 80%, bảo lãnh 400 và khoản vay ngắn hạn 300 vừa được kéo thành 24 tháng sau ngày kết thúc kỳ (hệ số hiện hành 1,20 trên báo cáo, 2,00 nếu coi 300 là nợ dài hạn). Thuyết minh vẫn do doanh nghiệp lập, nên các tín hiệu chỉ là cớ để đọc kỹ thêm, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.