Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
Doanh thu thuần quý 3/2026 tăng 35,4% lên 327,7 tỷ đồng nhưng lợi nhuận gộp chỉ nhích 6,9 triệu đồng (24,8 tỷ), còn dòng tiền kinh doanh 9 tháng đảo từ +97,5 tỷ sang -26,9 tỷ. Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Đại lý Hàng hải Việt Nam (mã VSA, tên giao dịch VOSA; đại lý tàu biển, đại lý vận tải, kho bãi; ký 20/10/2026) ghi lợi nhuận sau thuế quý 3 là 5,6 tỷ đồng, giảm 32,0% so với 8,2 tỷ cùng kỳ; công ty giải trình do chi phí quản lý tăng, lợi nhuận từ hoạt động tài chính và hoạt động khác giảm. Luỹ kế 9 tháng lợi nhuận sau thuế 21,4 tỷ (-3,5%); vay ngắn hạn chỉ 2,0 tỷ. Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không định giá, không dự báo, không khuyến nghị.
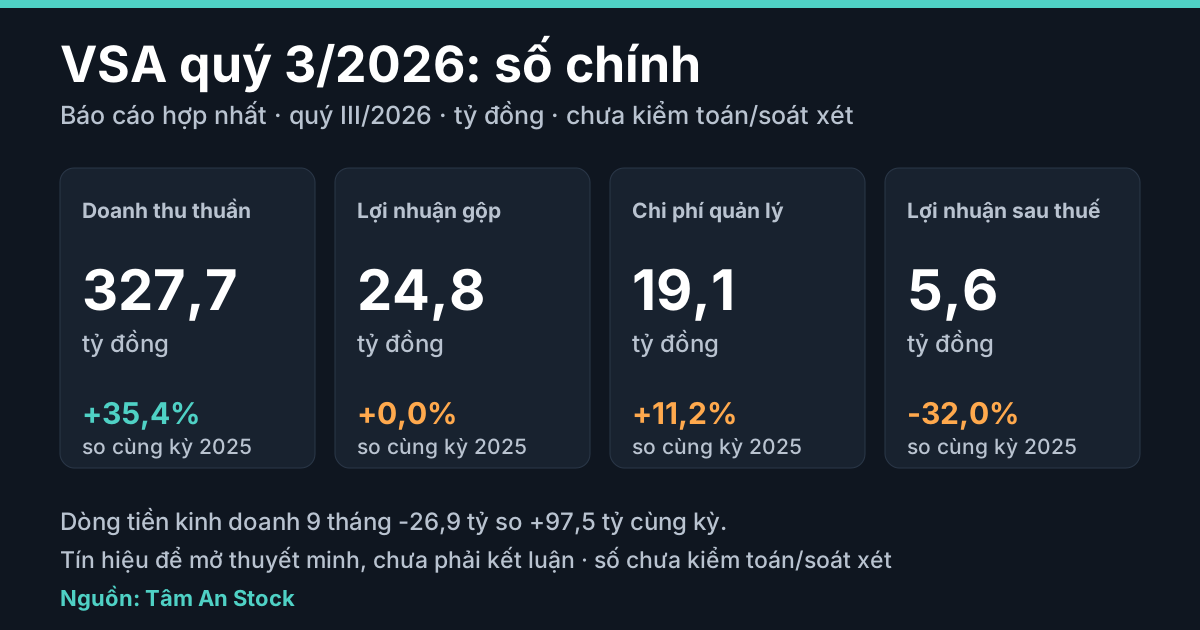
Phạm vi: báo cáo hợp nhất (bìa ghi hợp nhất Quý 3/2026; thuyết minh nêu 3 công ty con, sở hữu 100%). Kỳ: quý III là 01/07 đến 30/09/2026; bảng cân đối 30/09/2026 so 01/01/2026. Tỷ đồng; tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 327,7 | 242,0 | +35,4% |
| Lợi nhuận gộp | 24,8 | 24,7 | +0,03% |
| Chi phí quản lý | 19,1 | 17,2 | +11,2% |
| Lợi nhuận trước thuế | 7,9 | 10,5 | -25,0% |
| Lợi nhuận sau thuế | 5,6 | 8,2 | -32,0% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 1.026,8 | 795,4 | +29,1% |
| Lợi nhuận sau thuế | 21,4 | 22,1 | -3,5% |
| Dòng tiền kinh doanh | -26,9 | +97,5 | đảo chiều |
Biên lợi nhuận gộp (Tâm An tính) quý 3 là 7,6% (cùng kỳ 10,2%); giá vốn tăng 39,4%, nhanh hơn doanh thu.
Điều đáng đọc kỹ trong báo cáo này
1. Doanh thu tăng, lợi nhuận gộp đứng yên, chi phí quản lý tăng. Quý 3, chi phí quản lý 19,1 tỷ (+11,2%) bằng 77,1% lợi nhuận gộp (69,4% cùng kỳ). Lợi nhuận trước thuế giảm 2,6 tỷ còn 7,9 tỷ; chi phí thuế 2,3 tỷ bằng 29,2% lợi nhuận trước thuế (21,9% cùng kỳ), nên lợi nhuận sau thuế giảm tới 32,0%. Báo cáo không cho biết vì sao thuế quý 3 chiếm tỷ lệ cao hơn: thuyết minh thuế chỉ có luỹ kế 9 tháng, ghi thu nhập tính thuế 35,0 tỷ so với lợi nhuận trước thuế 28,4 tỷ, điều chỉnh tăng 7,2 tỷ không nêu nội dung.
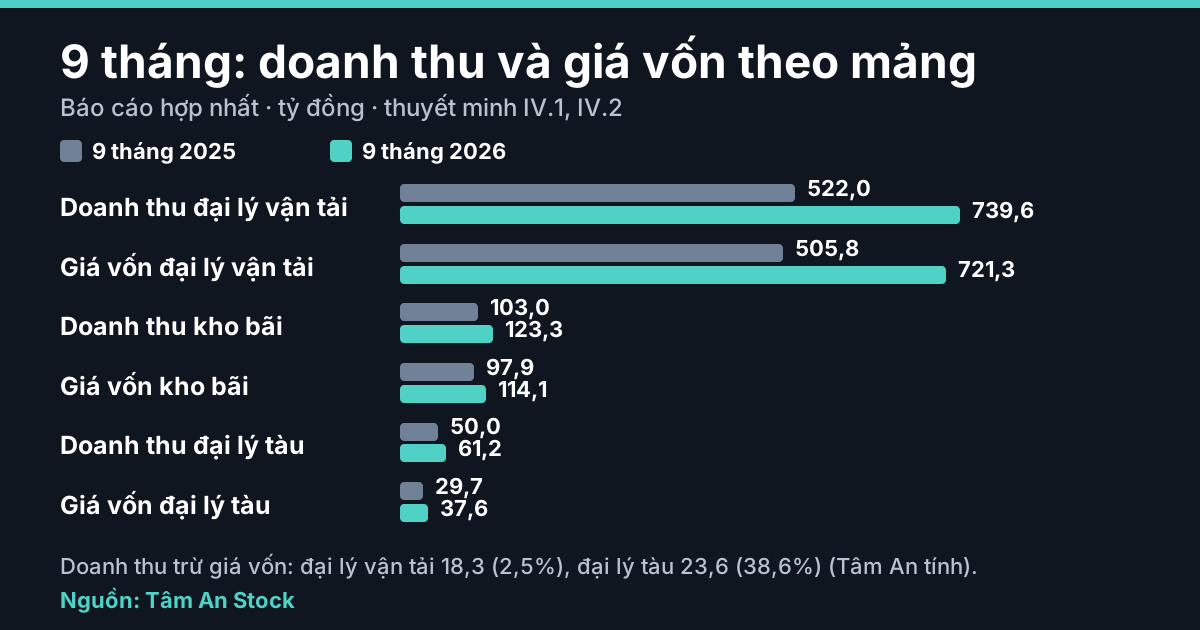
2. Đại lý vận tải chiếm gần ba phần tư doanh thu, giữ lại phần nhỏ. Chín tháng, doanh thu đại lý vận tải 739,6 tỷ (+41,7%), bằng 72,0% doanh thu; giá vốn mảng này 721,3 tỷ, phần chênh 18,3 tỷ, tức 2,5% doanh thu (3,1% cùng kỳ). Thuyết minh chỉ nêu doanh thu và giá vốn theo mảng, phép trừ là của Tâm An. Đại lý tàu chỉ 6,0% doanh thu (61,2 tỷ) nhưng phần chênh 23,6 tỷ, bằng 31,1% lợi nhuận gộp. Doanh thu đại lý Liner 27,0 tỷ năm 2025 về 0 năm 2026. Báo cáo không cho biết doanh thu theo hãng tàu hay khách hàng, hay vì sao đại lý Liner không còn doanh thu.
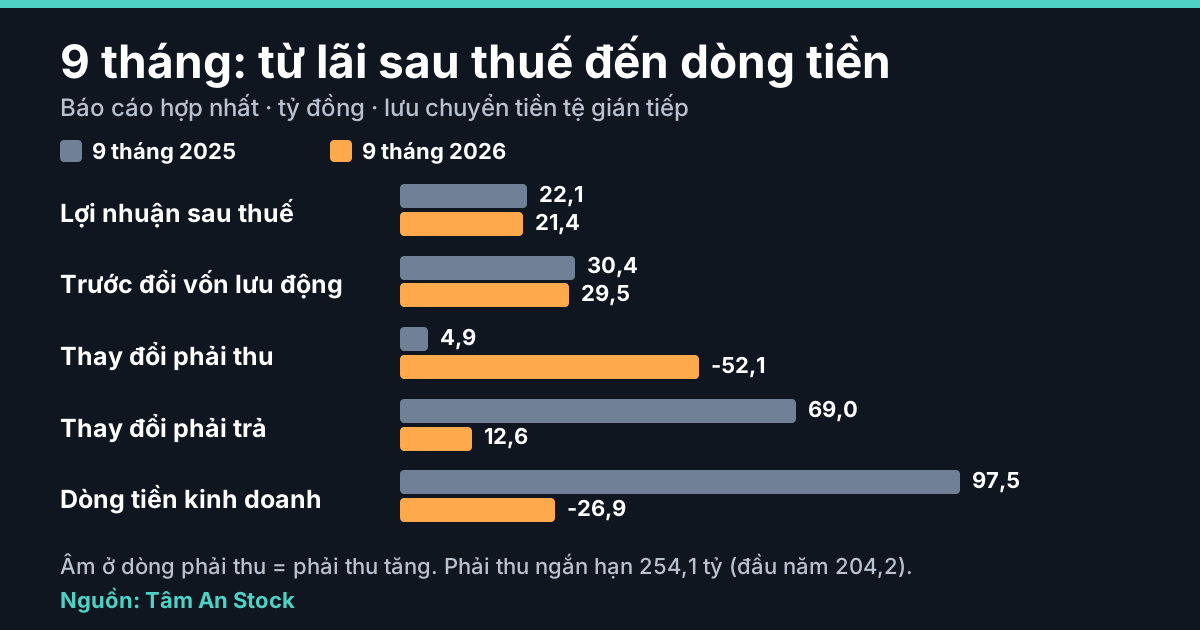
3. Lãi dương, dòng tiền kinh doanh âm. Chín tháng, lợi nhuận trước thay đổi vốn lưu động 29,5 tỷ; trên lưu chuyển tiền tệ, phải thu tăng 52,1 tỷ (cùng kỳ giảm 4,9 tỷ), phải trả tăng 12,6 tỷ (cùng kỳ 69,0 tỷ), dòng tiền kinh doanh là -26,9 tỷ. Phải thu ngắn hạn 254,1 tỷ (+24,4%): khách hàng 161,7 tỷ (+16,3%), trả trước cho người bán 25,2 tỷ (+54,1%), phải thu khác 68,2 tỷ (+38,7%). Dự phòng phải thu 0,9 tỷ, gấp 3,3 lần đầu năm. Báo cáo không cho biết thời hạn thanh toán của phải thu khách hàng hay phần đã thu sau 30/09/2026.
4. Tiền và tiền gửi lớn, vay rất nhỏ. Tiền 168,0 tỷ (đầu năm 229,0 tỷ, -26,7%), cộng tiền gửi kỳ hạn 96,0 tỷ (66,1 tỷ) là 264,0 tỷ, bằng 40,3% tổng tài sản. Vay ngắn hạn 2,0 tỷ, không có vay dài hạn; chi phí lãi vay 9 tháng 38,2 triệu đồng. Phải trả khác 115,4 tỷ gồm khoản trả hộ các hãng tàu 51,3 tỷ (89,4 tỷ đầu năm) và tiền ký ngân của các hãng tàu 35,5 tỷ (23,7 tỷ). Báo cáo không cho biết lãi suất, bên cho vay của khoản vay 2,0 tỷ, hay thời điểm thanh toán các khoản trả hộ.
5. Một dòng nhỏ đổi chiều. Chi phí khác 9 tháng 2,3 tỷ (cùng kỳ 0,8 tỷ), trong đó tiền phạt, truy thu tiền thuế, phạt hành chính 2,2 tỷ, gấp 6,3 lần cùng kỳ. Báo cáo không cho biết nội dung và kỳ phát sinh của khoản này.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 654,7 tỷ (đầu năm 640,1 tỷ), bằng tổng nguồn vốn. Nợ phải trả 315,9 tỷ (48,2% tổng tài sản), vốn chủ sở hữu 338,8 tỷ; không có hàng tồn kho.
Dòng tiền 9 tháng: kinh doanh -26,9 tỷ; đầu tư -20,4 tỷ; tài chính -13,8 tỷ, chủ yếu cổ tức đã trả 14,1 tỷ (1.000 đồng một cổ phiếu, Tâm An chia). Tiền thuần giảm 61,0 tỷ, còn 168,0 tỷ, khớp bảng cân đối. Báo cáo không cho biết dòng tiền riêng quý 3 (chỉ có luỹ kế).
Điểm nên theo dõi tiếp
- Phải thu ngắn hạn và dòng tiền kinh doanh ở các kỳ sau.
- Chi phí quản lý, tỷ lệ thuế và các khoản trả hộ hãng tàu.
Tín hiệu không phải kết luận
Doanh thu tăng mà lợi nhuận gộp đi ngang, dòng tiền kinh doanh sang âm khi phải thu tăng, và khoản phạt, truy thu tăng gấp 6,3 lần là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty.
Căn cứ
Ngày kiểm 10/11/2026. Phạm vi: báo cáo hợp nhất. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Đại lý Hàng hải Việt Nam (30 trang, ký 20/10/2026, không kèm báo cáo kiểm toán hoặc soát xét; số trang theo tệp PDF): tình hình tài chính trang 4 đến 6; kết quả kinh doanh trang 7; lưu chuyển tiền tệ trang 8; thuyết minh trang 9 đến 30. Tổng tài sản mã 280, tổng nguồn vốn mã 440. Nguyên nhân giảm lợi nhuận quý 3 lấy từ công văn giải trình của công ty (ngày 20/10/2026).
- Tự kiểm: tài sản bằng nguồn vốn; dòng tiền kinh doanh, đầu tư, tài chính cộng tiền đầu kỳ bằng tiền cuối kỳ.
- Trang mã VSA; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Phải thu, tồn kho, phải trả thay đổi làm dòng tiền kinh doanh tăng hay giảm
- Thuế suất hiệu dụng là gì
Câu hỏi thường gặp
Lợi nhuận quý 3/2026 của VSA tăng hay giảm? Giảm: lợi nhuận sau thuế hợp nhất 5,6 tỷ đồng, thấp hơn 32,0% so với 8,2 tỷ cùng kỳ, dù doanh thu thuần tăng 35,4% lên 327,7 tỷ.
Dòng tiền kinh doanh 9 tháng của VSA là bao nhiêu? -26,9 tỷ đồng (9 tháng 2025: +97,5 tỷ), trong khi lợi nhuận sau thuế 9 tháng là 21,4 tỷ.
VSA vay bao nhiêu tại 30/09/2026? Vay ngắn hạn 2,0 tỷ đồng (đầu năm 1,7 tỷ), không có vay dài hạn.
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Đại lý Hàng hải Việt Nam (mã VSA, tên giao dịch VOSA; ký 20/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 3 là 327,7 tỷ đồng (+35,4%), lợi nhuận gộp 24,8 tỷ (24,7 tỷ cùng kỳ), chi phí quản lý 19,1 tỷ (+11,2%), lợi nhuận trước thuế 7,9 tỷ (-25,0%) và lợi nhuận sau thuế 5,6 tỷ (-32,0%); luỹ kế 9 tháng doanh thu thuần 1.026,8 tỷ (+29,1%), lợi nhuận sau thuế 21,4 tỷ (-3,5%), dòng tiền kinh doanh -26,9 tỷ so với +97,5 tỷ. Phải thu ngắn hạn 254,1 tỷ (204,2 tỷ đầu năm), tiền 168,0 tỷ và tiền gửi kỳ hạn 96,0 tỷ, vay ngắn hạn 2,0 tỷ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.