Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Beneish M-Score là một phương trình gom tám chỉ số tài chính thành một điểm. Mỗi chỉ số so năm nay với năm trước, nên giá trị 1 nghĩa là "không đổi" (riêng chỉ số dồn tích, mốc không đổi là 0). Sáu chỉ số soi doanh thu, phải thu, biên gộp, tài sản "khác", khấu hao và chi phí; một chỉ số soi đòn bẩy; chỉ số cuối đo phần lợi nhuận không đi kèm dòng tiền. Theo các nguồn thứ cấp, điểm cao hơn mốc −1,78 là vùng nghiên cứu coi là cần xem kỹ hơn. Đó là quy ước tham khảo trong một nghiên cứu trên doanh nghiệp Mỹ, không phải kết luận về doanh nghiệp nào. Giá trị thực dụng nhất của mô hình là chỉ ra chỉ số nào lệch nhiều nhất, để biết mở thuyết minh nào trước.
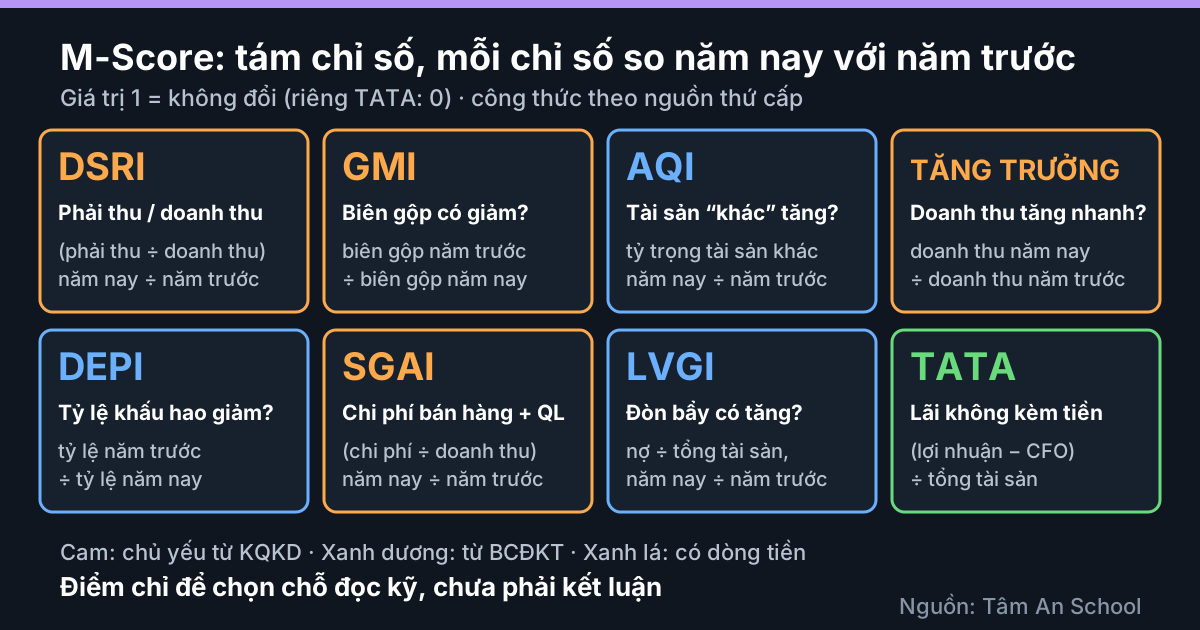
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Căn cứ của bài ở mức nào (nhãn ◐)
Mô hình do Beneish công bố năm 1999 (Financial Analysts Journal 55(5): 24-36). Bài gốc có phí, chỉ đọc được tóm tắt: mô hình xác định được khoảng một nửa số doanh nghiệp bị coi là “thao túng” lợi nhuận trước khi vụ việc bị phát hiện, và doanh nghiệp bị gắn cờ phải được kiểm tra xem do “thao túng” hay do nguyên nhân cấu trúc khác. Công thức, chín hệ số và mốc −1,78 lấy từ nguồn thứ cấp, nhất quán với nhau nhưng chưa đối chiếu với bài gốc, nên đọc là "theo tóm tắt nguồn thứ cấp". Cũng theo nguồn thứ cấp, mô hình gốc dùng dữ liệu doanh nghiệp Mỹ và loại tổ chức tài chính khỏi mẫu (doanh thu và phải thu của họ không có ý nghĩa tương tự).
Tám chỉ số: mỗi chỉ số hỏi một câu
Gọi năm hiện tại là t, năm trước là t−1. Bảng tóm tắt định nghĩa theo nguồn thứ cấp.
| Chỉ số | So sánh gì | Lý do bình thường có thể làm tăng |
|---|---|---|
| DSRI | (phải thu ÷ doanh thu) năm t, chia cùng tỷ lệ năm t−1 | Bán chịu để mở rộng; khách lớn có kỳ hạn dài |
| GMI | biên gộp năm t−1, chia biên gộp năm t | Giá nguyên liệu tăng; giảm giá giữ thị phần |
| AQI | tỷ trọng tài sản "khác" (ngoài tài sản ngắn hạn, TSCĐ ròng, đầu tư tài chính) trong tổng tài sản, năm t chia năm t−1 | Đầu tư dài hạn đang xây dựng; lợi thế thương mại |
| Sales Growth Index | doanh thu năm t chia năm t−1 | Doanh nghiệp tăng trưởng thật |
| DEPI | tỷ lệ [khấu hao ÷ (khấu hao + TSCĐ ròng)] năm t−1, chia năm t | Tài sản mới chưa khấu hao đủ năm |
| SGAI | (chi phí bán hàng và quản lý ÷ doanh thu) năm t, chia năm t−1 | Mở rộng kênh bán |
| LVGI | [(nợ ngắn hạn + vay dài hạn) ÷ tổng tài sản] năm t, chia năm t−1 | Vay để đầu tư mở rộng |
| TATA | (lợi nhuận từ hoạt động liên tục − CFO) ÷ tổng tài sản năm t | Phải thu, tồn kho tăng theo quy mô |
Ba lưu ý. Một, chỉ số tăng chưa nói vì sao. Hai, ánh xạ từng dòng báo cáo Việt Nam vào từng biến (ví dụ đầu tư tài chính đã nằm trong tài sản ngắn hạn thì không cộng lần hai ở AQI) là việc người tính phải tự quyết và ghi lại. Ba, nguồn thứ cấp viết TATA theo dạng dòng tiền; chưa rõ bài gốc dùng đúng dạng này hay dạng suy ra từ bảng cân đối, và hai dạng có thể ra số khác nhau.
Phương trình, hệ số và cách hiểu điểm
Theo nguồn thứ cấp:
M = −4,84 + 0,920 × DSRI + 0,528 × GMI + 0,404 × AQI + 0,892 × tăng trưởng doanh thu + 0,115 × DEPI − 0,172 × SGAI + 4,679 × TATA − 0,327 × LVGI
Bốn điều đọc ra được mà không cần nhớ hệ số:
- Điểm "trung tính" là số âm. Doanh nghiệp có mọi chỉ số bằng 1 và TATA bằng 0 có M = −4,84 + (0,920 + 0,528 + 0,404 + 0,892 + 0,115 − 0,172 − 0,327) = −2,48 (tính lại bằng Python). Từ −2,48 lên mốc −1,78 cần cộng thêm 0,70.
- TATA có hệ số dương lớn nhất, 4,679. Dồn tích bằng 10% tổng tài sản (TATA bằng 0,10) tự nó cộng khoảng 0,47 điểm.
- SGAI và LVGI có hệ số âm, tức chỉ số tăng làm điểm giảm. Đừng đọc từng hệ số theo trực giác: đó là kết quả ước lượng chung của cả phương trình.
- Hệ số chỉ đi cùng định nghĩa biến của tác giả, không trộn với biến hay hệ số tự ước lượng khác.
Mốc −1,78 được nêu như điểm phân định giữa hai vùng; tài liệu khác có thể dùng mốc khác tuỳ mẫu. Bài chỉ nêu mốc đã đối chiếu được, không diễn giải điểm thành xác suất.
Ví dụ minh hoạ: công ty X giả định, điểm −1,65
Giả sử công ty X, đơn vị tỷ đồng, số liệu giả định kiểm tính cộng đúng. Tổng tài sản năm t−1 là 500 (ngắn hạn) + 300 (TSCĐ ròng) + 20 (đầu tư tài chính dài hạn) + 180 (khác) = 1.000; năm t là 700 + 480 + 20 + 300 = 1.500.
Số liệu năm t−1 rồi năm t: doanh thu thuần 1.000 và 1.300; giá vốn 700 và 936; phải thu khách hàng 150 và 260; khấu hao 40 và 48; chi phí bán hàng và quản lý 150 và 182; nợ ngắn hạn 300 và 450; vay dài hạn 100 và 250; lợi nhuận sau thuế 80 và 100; dòng tiền kinh doanh (CFO) 85 và 40.
Tính lại bằng Python, năm t so với năm t−1:
- DSRI: phải thu trên doanh thu từ 15,0% lên 20,0%, được 1,33 (phải thu tăng 73,3%, doanh thu tăng 30,0%).
- GMI: biên gộp từ 30,0% xuống 28,0%, được 1,07.
- AQI: tài sản "khác" từ 18,0% lên 20,0% tổng tài sản, được 1,11.
- Tăng trưởng doanh thu: 1,30.
- DEPI: tỷ lệ khấu hao từ 11,8% xuống 9,1%, được 1,29.
- SGAI: chi phí trên doanh thu từ 15,0% xuống 14,0%, được 0,93.
- LVGI: từ 40,0% lên 46,7%, được 1,17.
- TATA: (100 − 40) ÷ 1.500 = 0,040.
Thay vào phương trình, M = −1,65, cao hơn mốc −1,78 khoảng 0,13. Điểm đến từ đâu? Lấy hệ số nhân độ lệch của chỉ số so với giá trị trung tính: phải thu +0,31, tăng trưởng doanh thu +0,27, dồn tích +0,19, AQI +0,04, GMI +0,04, DEPI +0,03, SGAI +0,01, LVGI −0,05. Tổng +0,83 (làm tròn từng dòng nên tổng các dòng có thể lệch 0,01), đưa điểm từ −2,48 lên −1,65.
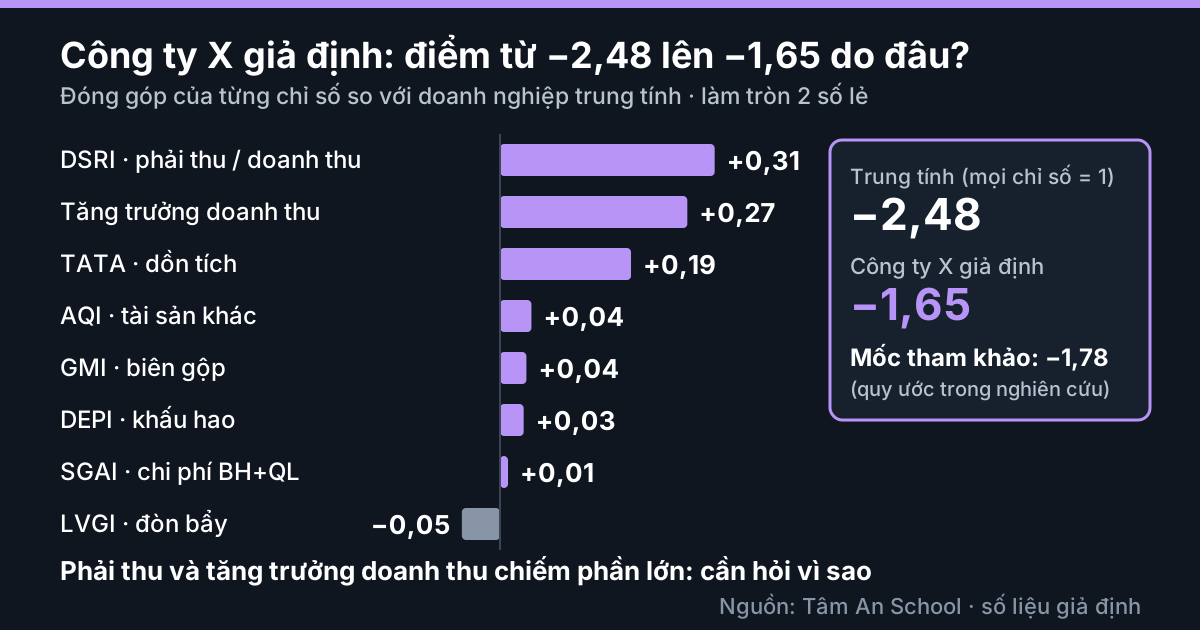
Số liệu giả định, kiểm tính cộng đúng.
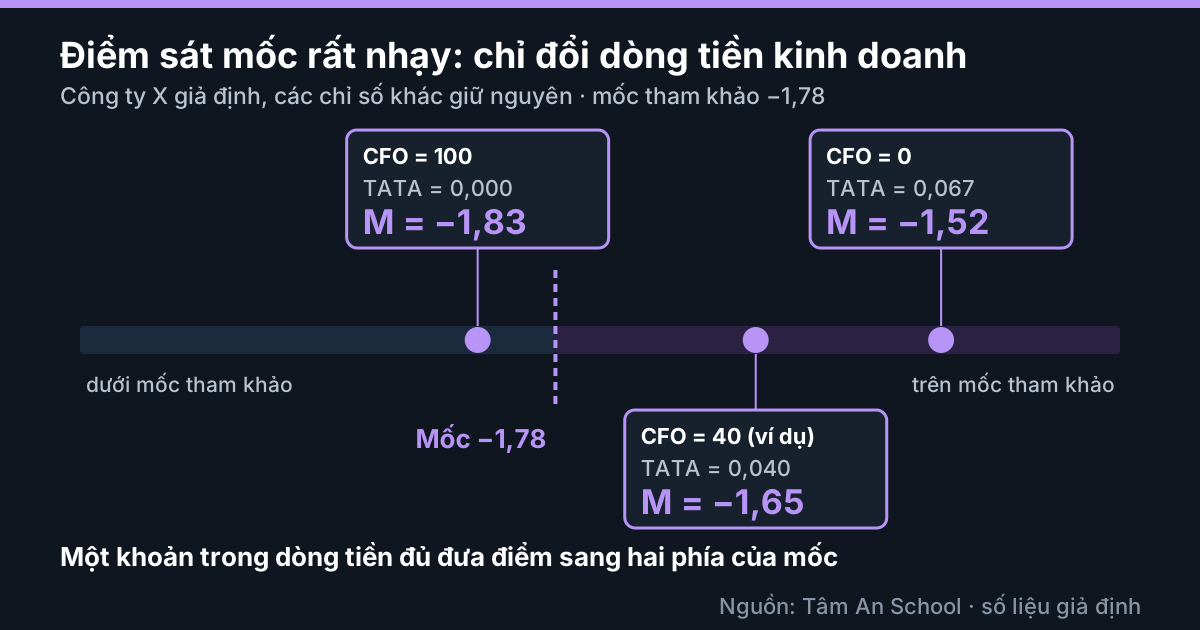
Điểm sát mốc thì rất nhạy. Giữ nguyên mọi số khác, nếu CFO năm t là 100 thay vì 40 thì TATA bằng 0,000 và M = −1,83, dưới mốc; nếu CFO là 0 thì TATA bằng 0,067 và M = −1,52. Chênh 60, bằng 4% tổng tài sản, đủ đưa điểm sang hai phía mốc. Ngoài đời, CFO còn chịu tác động của thời điểm trả người bán hay cách phân loại dòng tiền (theo giáo trình CFA), nên mốc không phải ranh giới cứng.
Số liệu giả định, kiểm tính cộng đúng.
Đọc ví dụ thế nào? Điểm −1,65 chỉ cho biết hồ sơ của công ty X giống nhóm "nên xem kỹ"; phần việc của người đọc là ba câu hỏi. Vì sao phải thu tăng 73,3% khi doanh thu tăng 30,0% (thuyết minh phải thu theo tuổi nợ và dự phòng trả lời phần này)? Tài sản "khác" tăng từ 180 lên 300 là gì? CFO 40 so với lợi nhuận 100 đang nằm ở đâu? Cả ba có thể có lời giải hợp lý với doanh nghiệp tăng trưởng 30% và vay thêm để đầu tư; mô hình không biết điều đó.
Nghiên cứu ở Việt Nam cho thấy gì về cách dùng
Hai nghiên cứu trong nước đã đọc toàn văn dùng khung M-Score nhưng làm việc khác nhau. Bùi Phương Chi và cộng sự (VNU, 2021), trên 307 công ty niêm yết giai đoạn 2007-2018, ước lượng lại hệ số với biến phụ thuộc là chênh lệch lợi nhuận trước và sau kiểm toán: đòn bẩy mang dấu dương ở mọi cột, dồn tích mang dấu âm ở mọi cột (ngược giả thuyết), các chỉ số còn lại phần lớn không có ý nghĩa; pseudo R-squared dưới 0,07. Đó là phương trình tự ước lượng, không thay hệ số Beneish. Hoang Hung Dau (AISC 2025) dùng chính phương trình ở trên cho 30 doanh nghiệp sản xuất giai đoạn 2019-2023: tỷ lệ quan sát có điểm trên −1,78 tăng từ 6,7% (2021) lên 26,7% (2023), và tác giả nhận xét độ nhạy của M-Score với gian lận là thấp (xem bài riêng ở Đọc thêm).
Cách đọc trên báo cáo
- Lấy hai năm trình bày cùng khuôn. Bảng cân đối kế toán: phải thu, tài sản ngắn hạn, TSCĐ, đầu tư tài chính, tổng tài sản, nợ ngắn hạn, vay dài hạn. Báo cáo kết quả kinh doanh: doanh thu thuần, giá vốn, chi phí bán hàng và quản lý. Báo cáo lưu chuyển tiền tệ: khấu hao và CFO. Thuyết minh: nguyên giá và khấu hao lũy kế TSCĐ, phải thu theo tuổi nợ.
- Tính từng chỉ số, ghi lại cả số gốc để người khác kiểm lại được.
- Tách điểm thành đóng góp từng chỉ số, rồi mở thuyết minh của hai hoặc ba chỉ số lệch nhiều nhất.
- Kiểm tra hai năm có so sánh được không: mua công ty con, trình bày lại số liệu năm trước, đổi chính sách kế toán, mùa vụ nếu dùng số quý.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025 với mã số chỉ tiêu đánh lại. Khi so hai năm này, tự đối chiếu từng dòng, không so theo mã số.
Mô hình không dành cho mọi ngành. Ngân hàng, bảo hiểm và chứng khoán có cấu trúc báo cáo khác, doanh thu và phải thu không có ý nghĩa như ở doanh nghiệp sản xuất, thương mại. Bất động sản nằm trong nhóm Tâm An loại trừ, còn xây dựng cần cảnh báo thêm, vì hợp đồng dài hạn và tiền khách trả trước làm méo phải thu, tài sản (đánh giá nội bộ, chưa phải kết luận nghiên cứu); xem bài riêng ở Đọc thêm.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, trục phân tích theo mã của Tâm An dùng kiến thức này để tính chỉ số, tách đóng góp và chỉ ra nên mở thuyết minh nào trước, kèm nhãn tín hiệu sàng lọc, không phải kết luận.
Điểm cần cẩn trọng
- Hệ số, công thức và mốc −1,78 mới đối chiếu qua nguồn thứ cấp. Một bài trong nước in hệ số của DSRI là 0,0920, khác 0,920 ở nơi khác; bài này dùng 0,920 và coi đó là điểm cần đối chiếu.
- Mô hình hiệu chuẩn trên dữ liệu Mỹ, mốc chưa hiệu chỉnh cho Việt Nam.
- Hai người ánh xạ dòng báo cáo vào biến khác nhau (tài sản dở dang, nợ dài hạn đến hạn, nguyên giá hay giá trị còn lại của TSCĐ) có thể ra hai điểm khác nhau; số quý chịu mùa vụ nên nhiễu hơn.
Đừng nói quá
- Không viết "M-Score vượt −1,78 nghĩa là doanh nghiệp “thao túng” lợi nhuận". Điểm chỉ cho biết cần xem thêm.
- Không viết "điểm thấp nghĩa là báo cáo đáng tin": mô hình có thể bỏ sót.
- Không nêu "độ chính xác" của mô hình như năng lực dự báo.
- Không dùng bài này để kết luận về một cổ phiếu hay xếp hạng doanh nghiệp. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Điểm M-Score cao là tín hiệu để mở đúng chỗ trên thuyết minh và hỏi thêm, chưa phải bằng chứng về điều gì cụ thể của doanh nghiệp. Doanh nghiệp tăng trưởng nhanh, bán chịu nhiều và vay đầu tư như công ty X giả định có thể vượt mốc chỉ vì chính tăng trưởng đó. Ngược lại, điểm thấp cũng chưa phải kết luận rằng báo cáo đáng tin.
Căn cứ
Căn cứ kiểm ngày 17/10/2026.
- Beneish (1999), Financial Analysts Journal 55(5): 24-36: chỉ đọc tóm tắt (bài gốc có phí).
- Định nghĩa tám chỉ số, hệ số, mốc −1,78, việc loại tổ chức tài chính khỏi mẫu gốc và mẫu dữ liệu Mỹ: nguồn thứ cấp, nhất quán ở ít nhất ba nguồn (gồm trang bách khoa trực tuyến "Beneish M-score" mở ngày 17/10/2026); chưa đối chiếu bài gốc.
- Bùi Phương Chi, Nguyễn Thị Hồng Thúy, Lăng Trịnh Mai Hương (2021), VNU Journal of Science: Economics and Business 37(1): 40-49; Hoang Hung Dau (2025), AISC Proceedings vol.7, tr.177-186: đã đọc toàn văn, chỉ diễn giải.
- CFA Institute, "Financial Reporting Quality" (CFA Program Level I, 2026): chỉ trang công khai.
- Ghi chú nội bộ Tâm An về mô hình sàng lọc (12/10/2026); Thông tư 99/2025/TT-BTC: hiệu lực 01/01/2026, áp dụng cho năm tài chính bắt đầu từ ngày đó.
- Số liệu ví dụ: Tâm An tự đặt, tự tính lại bằng Python ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Mô hình sàng lọc báo cáo tài chính là gì, dùng để làm gì
- Vì sao điểm sàng lọc cao không có nghĩa là gian lận
- Nghiên cứu 30 doanh nghiệp sản xuất nói gì về M-Score và Z-Score
- Phải thu tăng nhanh hơn doanh thu có phải dấu hiệu xấu không
- Mô hình sàng lọc có dùng được cho ngân hàng, bảo hiểm, chứng khoán, bất động sản không
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Beneish M-Score gom tám chỉ số, mỗi chỉ số so năm nay với năm trước, thành một điểm: phải thu trên doanh thu, biên gộp, tài sản khác, tăng trưởng doanh thu, khấu hao, chi phí bán hàng và quản lý, đòn bẩy và dồn tích. Theo nguồn thứ cấp, hệ số lớn nhất thuộc về dồn tích (4,679), doanh nghiệp trung tính có điểm −2,48 và mốc tham khảo là −1,78; hệ số và mốc chưa được đối chiếu với bài gốc. Với công ty X giả định (tỷ đồng), doanh thu tăng từ 1.000 lên 1.300 còn phải thu tăng từ 150 lên 260, điểm là −1,65, trên mốc khoảng 0,13; phải thu (+0,31), tăng trưởng doanh thu (+0,27) và dồn tích (+0,19) chiếm phần lớn, và chỉ cần CFO đổi từ 40 sang 100 là điểm xuống −1,83. Cách đọc là tách điểm thành đóng góp từng chỉ số rồi mở đúng thuyết minh; mô hình hiệu chuẩn trên dữ liệu Mỹ và không dành cho ngân hàng, bảo hiểm, chứng khoán, bất động sản. Điểm cao chỉ là tín hiệu để xem thêm, không phải kết luận về doanh nghiệp và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.