Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Có, theo đúng quy tắc kế toán, chi phí sản xuất của hàng chưa bán nằm trong giá trị hàng tồn kho chứ chưa vào giá vốn kỳ này. Theo văn bản chuẩn mực kế toán số 02, giá gốc hàng tồn kho gồm cả chi phí sản xuất chung cố định như khấu hao và bảo dưỡng máy, nhà xưởng. Khi sản lượng vượt công suất bình thường, khoản cố định chia cho nhiều sản phẩm hơn, giá thành mỗi sản phẩm giảm, phần thuộc về hàng chưa bán đi vào kho. Vì vậy biên gộp có thể tăng đúng lúc tồn kho tăng. Trong ví dụ giả định, doanh thu đứng yên ở 960 tỷ đồng, biên gộp tăng từ 16,7% lên 21,7%, tồn kho tăng từ 150 lên 338, và 48 tỷ chi phí cố định nằm trong 2.000 sản phẩm chưa bán. Đó là cách ghi bình thường, không phải thủ thuật; câu hỏi quan trọng là hàng trong kho có bán được không. Kết quả chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp nào.
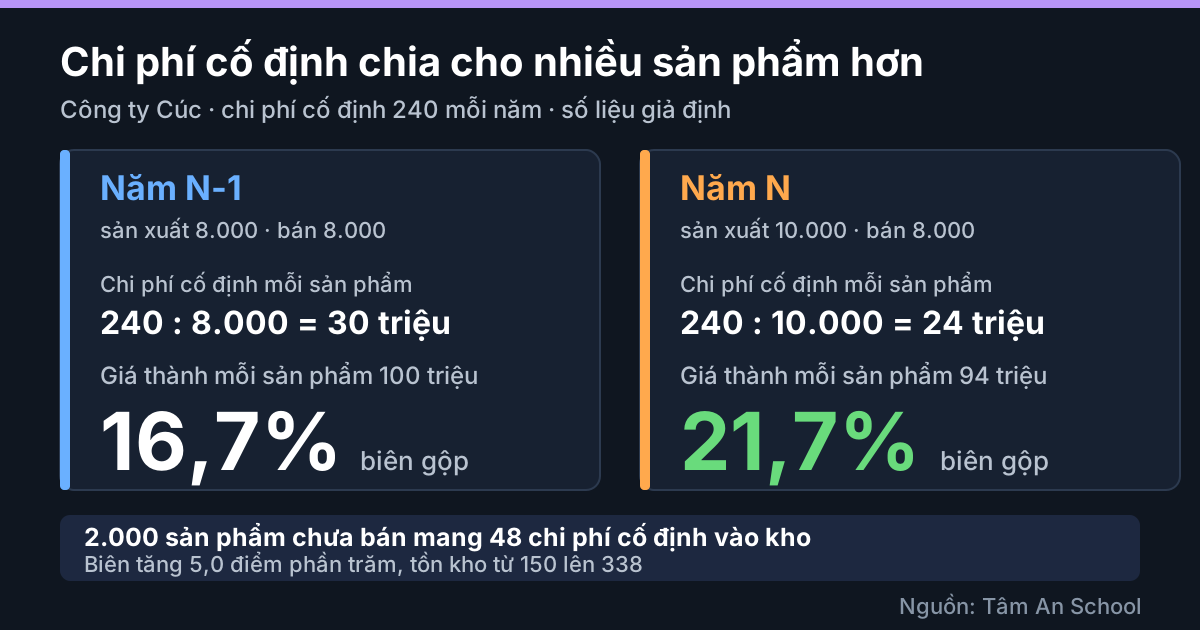
Sơ đồ minh hoạ, số liệu giả định.
"Cất vào tồn kho" thực ra là quy tắc gì
"Cất chi phí vào tồn kho" là lối nói thông thường. Theo văn bản chuẩn mực kế toán số 02 (Quyết định 149/2001/QĐ-BTC), có bốn ý cần nhớ:
- Giá gốc gồm chi phí chế biến. Đoạn 05 và 07: giá gốc gồm chi phí mua, chi phí chế biến và chi phí liên quan trực tiếp khác. Chi phí chế biến có nhân công trực tiếp, chi phí sản xuất chung cố định và biến đổi. Loại cố định là chi phí gián tiếp thường không đổi theo sản lượng, như khấu hao và bảo dưỡng máy móc, nhà xưởng.
- Vào giá vốn khi bán. Đoạn 24: khi bán, giá gốc hàng đã bán mới ghi nhận là chi phí kỳ; hàng chưa bán vẫn là tài sản. Thông tư 99/2025/TT-BTC yêu cầu xác định giá gốc và ghi nhận chi phí hàng tồn kho theo chuẩn mực này.
- Phân bổ theo công suất bình thường. Đoạn 08: sản lượng thực tế cao hơn công suất bình thường thì chi phí cố định phân bổ theo chi phí thực tế phát sinh, tức giá thành đơn vị giảm; thấp hơn thì chỉ phân bổ theo mức công suất bình thường, phần không phân bổ được ghi vào chi phí kỳ.
- Có chi phí không cất được. Đoạn 11: chi phí phát sinh trên mức bình thường, chi phí bán hàng và chi phí quản lý doanh nghiệp không tính vào giá gốc.
| Khoản chi phí | Vào giá gốc hàng tồn kho? | Đoạn |
|---|---|---|
| Nguyên liệu, nhân công trực tiếp, sản xuất chung biến đổi | Có | 07 |
| Sản xuất chung cố định, phần được phân bổ | Có | 07, 08 |
| Sản xuất chung cố định không phân bổ được | Không, ghi vào chi phí kỳ | 08, 24, 29 |
| Chi phí vượt mức bình thường; bán hàng; quản lý doanh nghiệp | Không | 11 |
Ví dụ minh hoạ: công ty Cúc giả định
Đơn vị tỷ đồng, số liệu giả định, tính lại bằng Python. Công ty Cúc có nhà máy với chi phí sản xuất chung cố định 240 mỗi năm; chi phí biến đổi 70 triệu đồng mỗi sản phẩm; giá bán 120 triệu đồng; công suất bình thường 8.000 sản phẩm mỗi năm. Năm N-1 sản xuất bằng bán, 8.000 sản phẩm. Năm N công ty sản xuất 10.000 sản phẩm nhưng chỉ bán 8.000. Để dễ so, đầu năm N chưa có thành phẩm tồn; nguyên liệu và dở dang giữ nguyên 150 ở cả hai năm.
| Chỉ tiêu | Năm N-1 | Năm N |
|---|---|---|
| Sản xuất / bán (sản phẩm) | 8.000 / 8.000 | 10.000 / 8.000 |
| Chi phí cố định mỗi sản phẩm (triệu đồng) | 30 | 24 |
| Giá thành mỗi sản phẩm (triệu đồng) | 100 | 94 |
| Doanh thu thuần | 960 | 960 |
| Giá vốn hàng bán | 800 | 752 |
| Lãi gộp | 160 | 208 |
| Biên gộp | 16,7% | 21,7% |
| Thành phẩm tồn cuối năm | 0 | 188 (2.000 sản phẩm) |
| Tổng hàng tồn kho | 150 | 338 |
Kiểm cộng: chi phí sản xuất năm N là 10.000 nhân 70 triệu đồng cộng 240, bằng 940, và 940 bằng giá vốn 752 cộng thành phẩm tồn 188. Chi phí cố định 240 bằng 192 trong giá vốn (8.000 nhân 24 triệu đồng) cộng 48 trong kho (2.000 nhân 24 triệu đồng). Nếu giá vốn năm N vẫn gánh đủ 240 như năm trước thì giá vốn là 800 và biên vẫn 16,7%; chênh lệch 48 chính là 5,0 điểm phần trăm biên tăng thêm. Doanh thu không đổi, giá vốn giảm 6,0%, tồn kho tăng 125,3%; tính tồn kho cuối năm chia giá vốn nhân 365, số ngày tồn kho từ 68,4 lên 164,1.
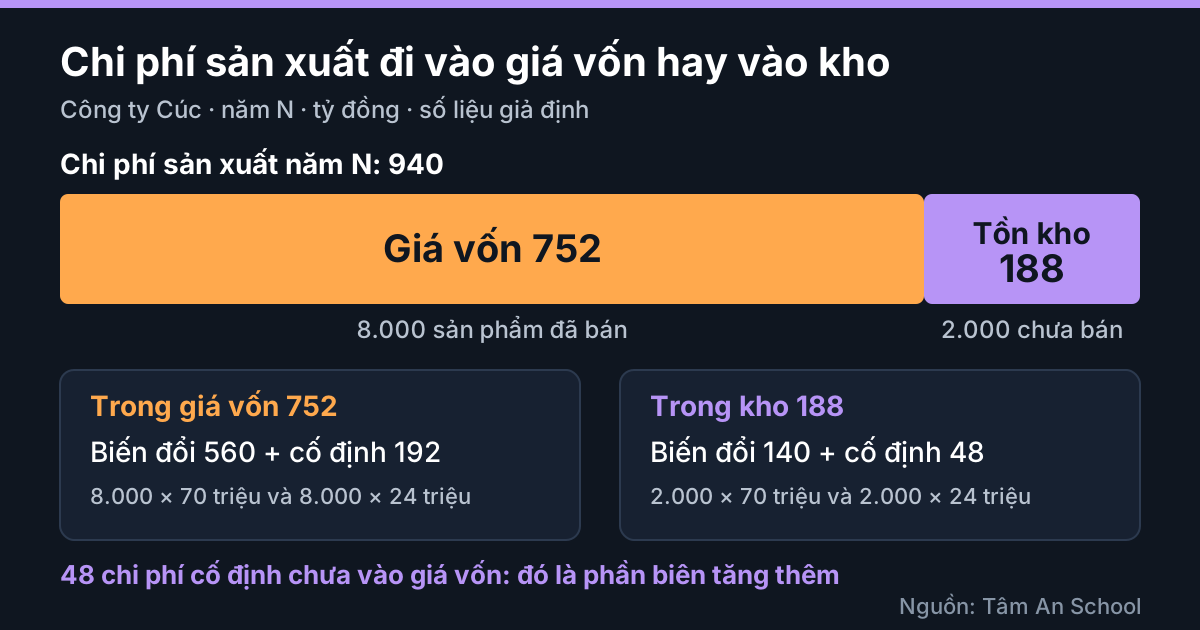
Số liệu giả định, tính lại bằng Python.
Năm N+1: kho bán hết. Giả sử công ty Cúc sản xuất lại 8.000 sản phẩm và bán 10.000. Giá vốn là 188 của 2.000 sản phẩm tồn cộng 800 của 8.000 sản phẩm mới, bằng 988. Doanh thu 1.200, lãi gộp 212, biên gộp 17,7%, giảm 4,0 điểm phần trăm so với năm N; tồn kho về 150. Lãi gộp hai năm là 208 cộng 212 bằng 420, đúng bằng 160 cộng 260 nếu mỗi năm sản xuất đúng bằng bán. Chi phí không biến mất, chỉ chuyển kỳ ghi nhận.
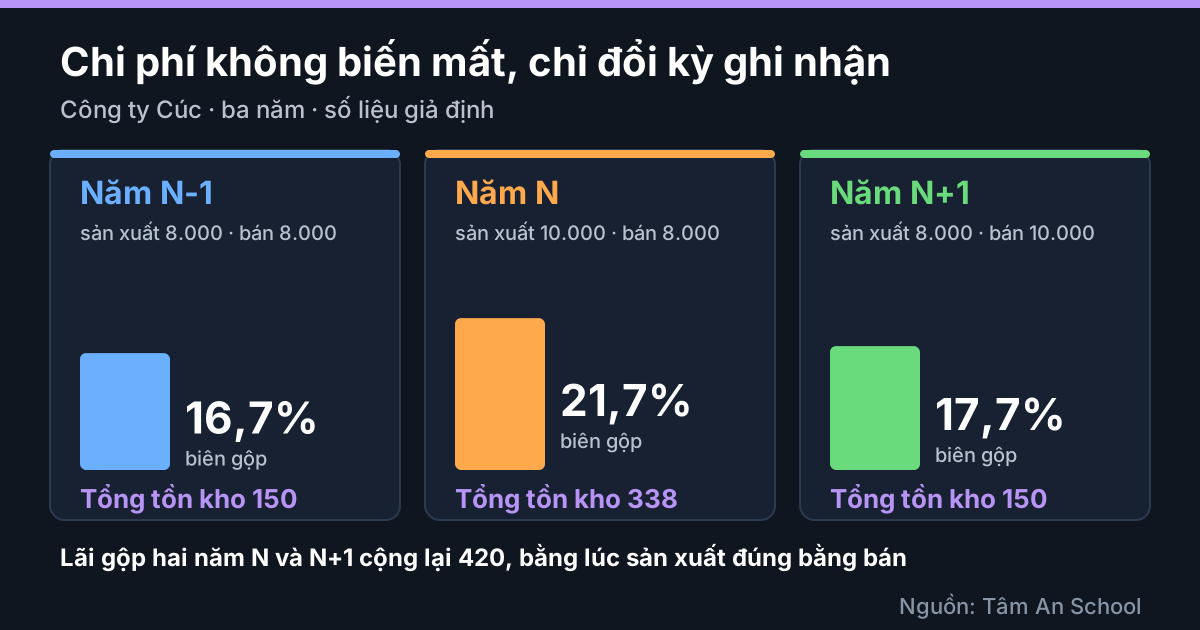
Số liệu giả định, tính lại bằng Python.
Mặt trái: dưới công suất bình thường. Công ty Bình giả định có cùng nhà máy, sản xuất và bán 6.000 sản phẩm. Theo đoạn 08, chi phí cố định chỉ phân bổ 30 triệu đồng mỗi sản phẩm, tức 180; 60 còn lại không phân bổ được, ghi vào chi phí kỳ. Giá vốn là 6.000 nhân 70 triệu đồng cộng 180 cộng 60, bằng 660; doanh thu 720; lãi gộp 60; biên gộp 8,3%.
Công suất bình thường là một ước tính. Giữ nguyên công ty Cúc năm N, nếu công suất bình thường được ước tính 12.000 sản phẩm thay vì 8.000, mỗi sản phẩm nhận 20 triệu đồng chi phí cố định, 40 không phân bổ được và vào giá vốn ngay, biên gộp là 20,8% thay vì 21,7%. Đoạn 27 của chuẩn mực không liệt kê công suất bình thường trong danh mục phải trình bày; nếu có, con số nằm ở báo cáo thường niên hoặc tài liệu khác, tuỳ doanh nghiệp.
Khi nào bình thường, khi nào cần soi kỹ
Cùng bộ số của công ty Cúc có nhiều câu chuyện đứng sau:
- Bình thường: tăng công suất để đón đơn hàng đã ký, dự trữ thành phẩm trước mùa cao điểm, nhà máy mới chạy ổn định. Khoản cố định chảy vào giá vốn khi hàng bán.
- Cần soi kỹ: sản xuất vượt cầu, hoặc hàng khó bán mà vẫn dồn kho. Đoạn 18 và 19: giá trị hàng tồn kho không thu hồi đủ khi hàng hư hỏng, lỗi thời, giá bán giảm; lúc giá trị thuần có thể thực hiện được thấp hơn giá gốc phải lập dự phòng. Theo hướng dẫn tài khoản dự phòng tổn thất tài sản của Thông tư 99, trích lập ghi vào giá vốn hàng bán, hoàn nhập ghi giảm giá vốn. Dự phòng làm biên gộp quay đầu.
Hai câu chuyện cho cùng ba dòng số năm N. Tâm An dùng ba điều kiện đi cùng nhau làm gợi ý mở thuyết minh (quy ước tham khảo, không phải chuẩn): biên gộp tăng so với cùng kỳ năm trước; tồn kho tăng nhanh hơn giá vốn; dòng điều chỉnh hàng tồn kho trên báo cáo lưu chuyển tiền tệ âm đáng kể. Bài không đặt ngưỡng số: ngưỡng trong tài liệu nội bộ mới là giả thuyết khởi điểm, chưa kiểm chứng. Mô hình Beneish đo biên gộp kỳ trước chia biên kỳ này; nó thấy biên đổi nhưng không thấy lý do, và bài không dùng điểm số của nó. Cách tách bán nhiều hay biên cao xem bài lãi gộp tăng nhờ bán nhiều hơn hay nhờ biên cao hơn; tích trữ hay bán chậm xem bài hàng tồn kho tăng nhanh hơn giá vốn.
Cách đọc trên báo cáo
- Chốt phạm vi và kỳ: hợp nhất hay riêng lẻ; năm hay quý (số quý là số đơn lẻ, so cùng quý năm trước).
- Đặt biên gộp cạnh tồn kho: biên tăng, giá vốn tăng chậm hơn tồn kho là tổ hợp nên hỏi thêm.
- Mở thuyết minh hàng tồn kho: nhóm nào tăng. Chỉ thành phẩm và sản phẩm dở dang mang chi phí chế biến; nguyên liệu tăng thì không giải thích được biên gộp tăng theo cơ chế này.
- Tìm sản lượng sản xuất và sản lượng bán, công suất thiết kế, mức sử dụng trong báo cáo thường niên hoặc tài liệu công bố, tuỳ doanh nghiệp. Sản xuất vượt bán là điều kiện cần của cơ chế này.
- Xem dự phòng giảm giá hàng tồn kho: số dư có tăng cùng nhóm đang phình không.
- Đối chiếu báo cáo lưu chuyển tiền tệ. Theo hướng dẫn lập của Thông tư 99, nếu bóc tách được, dòng hàng tồn kho không gồm khấu hao nằm trong kho cuối kỳ; nếu không bóc tách được, dòng khấu hao gồm cả khấu hao của hàng chưa tiêu thụ và dòng hàng tồn kho gồm phần đó. Vì vậy dòng này có thể không khớp chênh lệch trên bảng cân đối; đọc chú thích trước khi kết luận.
- Xem tiền thu và nguồn tài trợ cho kho: tiền thu từ khách hàng, phải trả người bán, khoản trả trước cho người bán.
- Theo dõi các kỳ sau: tồn kho giảm, biên quay về mức cũ là kịch bản bình thường; kho vẫn phình, dự phòng tăng, biên gục là điều cần hỏi.
- Ghép dòng theo tên, không theo mã số: báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99, mã số chỉ tiêu đã đánh lại.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đánh dấu tổ hợp ba điều kiện và gợi ý mở thuyết minh hàng tồn kho; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Công ty Cúc, công ty Bình và mọi số liệu là giả định, đã đơn giản hoá: một sản phẩm, không có thành phẩm tồn đầu năm N, giá bán và chi phí biến đổi không đổi, công suất bình thường biết trước.
- Bài chỉ nói về doanh nghiệp sản xuất phi tài chính. Xây dựng và bất động sản có tồn kho chủ yếu là chi phí dự án dở dang; ngân hàng, bảo hiểm, công ty chứng khoán có cấu trúc báo cáo riêng.
- Biên gộp còn đổi vì giá bán, giá nguyên liệu, cơ cấu sản phẩm và phương pháp tính giá xuất kho; cơ chế trong bài chỉ là một lý do.
Đừng nói quá
- Không viết "tồn kho tăng cùng biên tăng là dấu hiệu sai phạm": đó là cách ghi theo chuẩn mực và có nguyên nhân kinh doanh hợp lý.
- Không coi 5,0 điểm, 125,3% hay 164 ngày là ngưỡng: mọi con số là số minh hoạ.
- Không nói "chi phí biến mất": chi phí chỉ đổi kỳ ghi nhận, và có thể thành dự phòng nếu hàng không bán được.
- Không suy ra doanh nghiệp thật từ ví dụ. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Biên gộp tăng cùng tồn kho tăng, sản xuất vượt bán, dòng điều chỉnh hàng tồn kho âm lớn là tín hiệu để mở thuyết minh hàng tồn kho, sản lượng và dự phòng, chưa phải bằng chứng về điều gì của doanh nghiệp. Mùa vụ, đơn hàng đã ký, nhà máy mới và đổi chính sách bán hàng đều có thể cho cùng bức tranh.
Căn cứ
Căn cứ kiểm ngày 14/10/2026; Thông tư 99/2025/TT-BTC được đọc nguyên văn từ bản Công báo, truy cập ngày 26/10/2026; chuẩn mực số 02 đọc qua bản sao nguyên văn.
- Chuẩn mực kế toán Việt Nam số 02 Hàng tồn kho (Quyết định 149/2001/QĐ-BTC): đoạn 05, 07, 08, 11, 18, 19, 24, 27, 29 (mức B, bản sao nguyên văn, chưa đối chiếu bản Công báo gốc).
- Thông tư 99/2025/TT-BTC (27/10/2025, hiệu lực 01/01/2026), Công báo ngày 16/11/2025 (mức A): nguyên tắc kế toán hàng tồn kho; dự phòng tổn thất tài sản; hướng dẫn lập giá vốn hàng bán; hướng dẫn lập báo cáo lưu chuyển tiền tệ về khấu hao và hàng tồn kho.
- Beneish (1999), Financial Analysts Journal 55(5): cấu trúc chỉ số biên gộp theo nguồn thứ cấp; CFA Institute, Financial Reporting Quality (2026): chỉ khung khái niệm.
- Cách đọc, chuỗi điều kiện và số liệu ví dụ là của Tâm An, tự đặt, tính lại bằng Python; không phải chuẩn hay quy định.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Lãi gộp tăng nhờ bán nhiều hơn hay nhờ biên cao hơn
- Hàng tồn kho tăng nhanh hơn giá vốn: tích trữ hay bán chậm
- Doanh thu tăng nhưng tiền thu từ khách hàng có tăng theo không
- Phải trả người bán tăng: nguồn vốn miễn phí hay áp lực thanh toán
- Khoản phải thu không đến từ bán hàng nói lên điều gì
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Bạn có thể tải file PDF đầy đủ của series, miễn phí, tại trang tamanchungkhoan.vn/bctc.
Theo văn bản chuẩn mực kế toán số 02, giá gốc hàng tồn kho gồm chi phí sản xuất chung cố định, phân bổ theo công suất bình thường; chi phí của hàng chưa bán nằm trong kho và chỉ vào giá vốn khi bán. Khi sản lượng vượt công suất bình thường, giá thành mỗi sản phẩm giảm nên biên gộp có thể tăng cùng lúc tồn kho tăng. Ví dụ giả định: công ty Cúc cố định 240, sản xuất 10.000 và bán 8.000 sản phẩm, doanh thu đứng yên 960, biên gộp từ 16,7% lên 21,7%, tồn kho từ 150 lên 338, và 48 chi phí cố định nằm trong kho; năm sau bán hết kho, biên về 17,7%. Công ty Bình sản xuất dưới công suất có 60 không phân bổ được, biên chỉ 8,3%. Công suất bình thường là ước tính của doanh nghiệp. Hãy xem thành phẩm và dở dang, sản lượng, dự phòng và dòng tiền. Đây chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.