Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
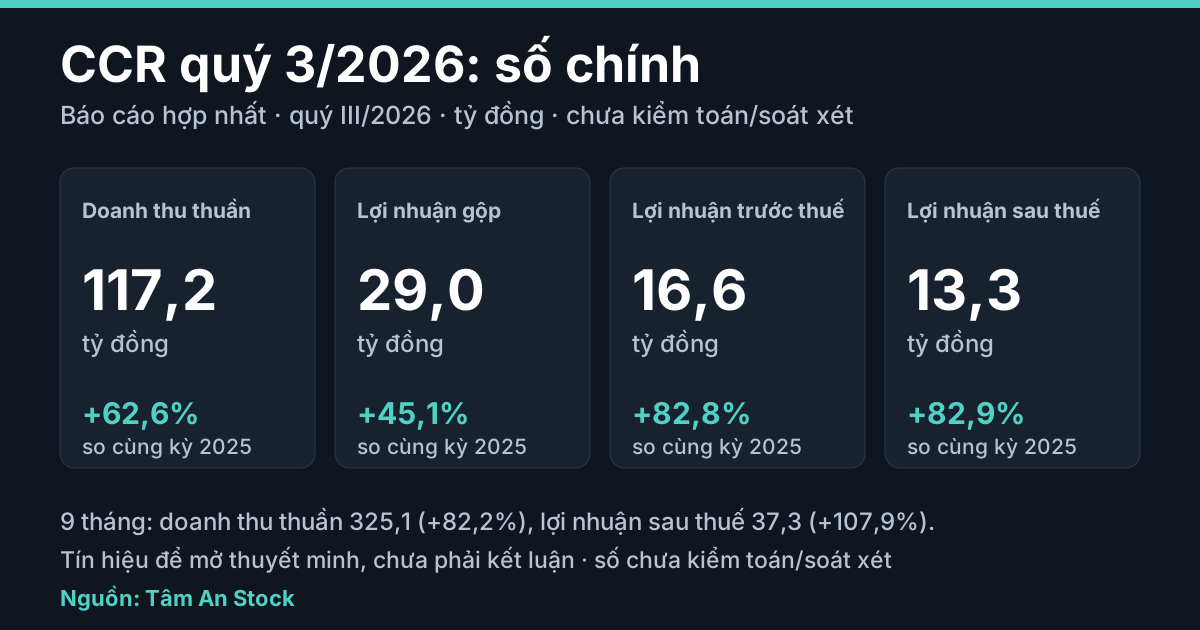
Nợ phải trả của Công ty Cổ phần Cảng Cam Ranh (mã CCR) tăng 65,7% lên 100,6 tỷ đồng sau chín tháng, trong khi vay chỉ 6,2 tỷ: phần tăng nằm ở phải trả người lao động và chi phí phải trả, cùng lúc lợi nhuận sau thuế 9 tháng gấp 2,1 lần cùng kỳ. Báo cáo tài chính hợp nhất quý III/2026 (khai thác cảng biển; lập ngày 12/10/2026, ký số 26/10/2026) ghi doanh thu thuần quý 3 là 117,2 tỷ (+62,6%), giá vốn 88,2 tỷ (+69,3%), lợi nhuận sau thuế 13,3 tỷ (+82,9%). Luỹ kế 9 tháng: doanh thu thuần 325,1 tỷ (+82,2%), lợi nhuận sau thuế 37,3 tỷ (cùng kỳ 18,0 tỷ). Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không định giá, không dự báo, không khuyến nghị.
Phạm vi: báo cáo hợp nhất (bìa ghi hợp nhất; 1 công ty con, sở hữu 51%). Quý III là 01/07 đến 30/09/2026; bảng cân đối 30/09/2026 so 01/01/2026. Tỷ đồng; tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
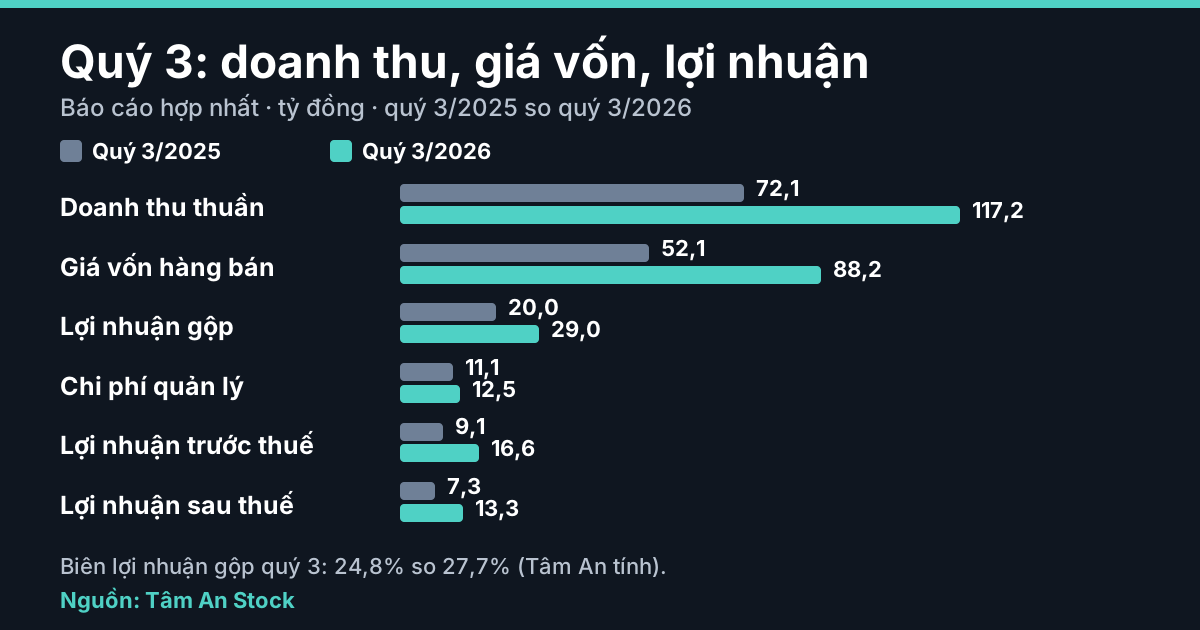
| Doanh thu thuần | 117,2 | 72,1 | +62,6% |
| Lợi nhuận gộp | 29,0 | 20,0 | +45,1% |
| Lợi nhuận sau thuế | 13,3 | 7,3 | +82,9% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 325,1 | 178,5 | +82,2% |
| Lợi nhuận gộp | 84,8 | 51,9 | +63,4% |
| Lợi nhuận sau thuế | 37,3 | 18,0 | +107,9% |
| Dòng tiền kinh doanh | 75,4 | 34,0 | gấp 2,2 lần |
Biên gộp (Tâm An tính) quý 3 là 24,8% (cùng kỳ 27,7%); 9 tháng 26,1% (29,1%).
Điều đáng đọc kỹ trong báo cáo này
1. Doanh thu tăng mạnh, giá vốn tăng nhanh hơn. Quý 3 doanh thu thuần tăng 45,1 tỷ, giá vốn tăng 36,1 tỷ, lợi nhuận gộp tăng 9,0 tỷ nhưng biên gộp giảm từ 27,7% xuống 24,8%. Doanh thu dịch vụ quý 3 là 96,1 tỷ (+69,1%), bán hàng 21,1 tỷ (+38,4%); biên gộp dịch vụ 29,3% (33,2%), bán hàng 3,9% (7,4%) theo phép chia của Tâm An. Theo giải trình của công ty (27/10/2026), hàng khai thác qua cảng quý 3 tăng so với cùng kỳ 2025 nên lợi nhuận tăng. Báo cáo không cho biết sản lượng hàng, giá dịch vụ hay công suất cảng; công văn không nêu số.
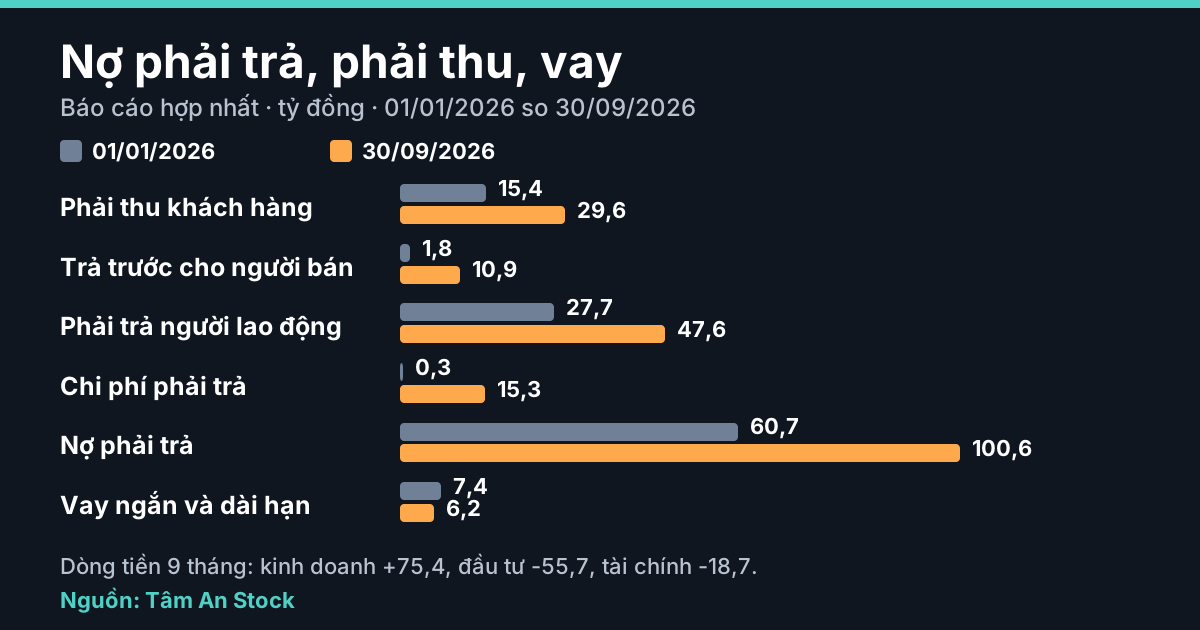
2. Nợ tăng nhanh, vay nhỏ. Nợ phải trả 100,6 tỷ (đầu năm 60,7 tỷ), bằng 24,8% tổng tài sản (17,2%). Vay ngắn và dài hạn chỉ 6,2 tỷ (7,4 tỷ), bằng 6,1% nợ phải trả. Phải trả người lao động 47,6 tỷ (27,7 tỷ; +71,6%) và chi phí phải trả 15,3 tỷ (0,3 tỷ) cộng tăng 34,8 tỷ, bằng 87,3% mức tăng nợ (phép chia của Tâm An). Thuế phải nộp 10,0 tỷ (3,4 tỷ); phải trả người bán giảm còn 8,8 tỷ (16,0 tỷ). Báo cáo không cho biết chi phí phải trả 15,3 tỷ gồm khoản nào; thuyết minh không chi tiết.
3. Chi phí nhân công và dịch vụ mua ngoài chiếm phần lớn. Chi phí sản xuất kinh doanh theo yếu tố 9 tháng 227,2 tỷ, trong đó nhân công 96,4 tỷ (29,6% doanh thu thuần) và dịch vụ mua ngoài 80,9 tỷ (24,9%). Chi phí quản lý 9 tháng 40,0 tỷ (+48,2%), trong đó nhân viên quản lý 29,4 tỷ, tăng 12,2 tỷ trong mức tăng 13,0 tỷ. Cột 2025 của thuyết minh chi phí theo yếu tố không khớp kết quả kinh doanh, nên bài không so các dòng này. Báo cáo không cho biết vì sao nhân công và dịch vụ mua ngoài tăng.
4. Dòng tiền kinh doanh cao hơn lợi nhuận, một phần do khoản phải trả tăng. 9 tháng +75,4 tỷ (cùng kỳ +34,0 tỷ), bằng 2,0 lần lợi nhuận sau thuế; quý 3 +21,1 tỷ, bằng 1,6 lần. Trong lưu chuyển tiền tệ, các khoản phải trả tăng cộng 47,2 tỷ, phải thu tăng trừ 20,2 tỷ; bỏ dòng phải trả tăng thì còn 28,2 tỷ (phép trừ của Tâm An). Báo cáo không cho biết kỳ hạn thanh toán các khoản phải trả này.
5. Phải thu, trả trước và tài sản. Phải thu khách hàng 29,6 tỷ (15,4 tỷ; gấp 1,9 lần), bằng 25,3% doanh thu quý 3; khách hàng lớn nhất 8,7 tỷ (29,4%); dự phòng 1,4 tỷ không đổi, là nợ xấu quá hạn từ 3 năm. Trả trước cho người bán 10,9 tỷ (1,8 tỷ). Tài sản cố định 259,1 tỷ, bằng 63,8% tổng tài sản.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 405,9 tỷ (353,3 tỷ đầu năm; +14,9%), bằng tổng nguồn vốn gồm nợ phải trả 100,6 tỷ, vốn chủ sở hữu 305,3 tỷ (+4,4%). Tiền và tương đương tiền 64,2 tỷ (63,2 tỷ); tiền gửi có kỳ hạn 3 đến 12 tháng 30,0 tỷ (1,0 tỷ).
Dòng tiền 9 tháng: kinh doanh +75,4 tỷ; đầu tư -55,7 tỷ, gồm chi mua sắm, xây dựng tài sản dài hạn 29,0 tỷ (6,9 tỷ cùng kỳ) và 30,0 tỷ ở mục cho vay, mua công cụ nợ; tài chính -18,7 tỷ, gồm cổ tức đã trả 17,5 tỷ (46,8% lợi nhuận sau thuế) và trả nợ gốc vay 1,2 tỷ.
Điểm nên theo dõi tiếp
- Phải trả người lao động, chi phí phải trả và dòng tiền kinh doanh ở các kỳ sau 30/09/2026.
- Biên lợi nhuận gộp và phải thu khách hàng 29,6 tỷ.
Tín hiệu không phải kết luận
Nợ phải trả tăng nhanh khi vay nhỏ, biên gộp giảm khi doanh thu tăng và dòng tiền được hỗ trợ bởi khoản phải trả là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty.
Căn cứ
Ngày kiểm 10/11/2026. Phạm vi: báo cáo hợp nhất. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Cảng Cam Ranh (35 trang, lập 12/10/2026, ký số 26/10/2026, không kèm báo cáo kiểm toán hoặc soát xét; trang theo tệp PDF): tình hình tài chính trang 5 đến 7; kết quả kinh doanh trang 8; lưu chuyển tiền tệ trang 9; thuyết minh trang 10 đến 35. Giải trình số 762/CBTT-CCR ngày 27/10/2026. Bản công ty mẹ riêng không dùng.
- Tự kiểm: tài sản bằng nguồn vốn; CFO + CFI + CFF cộng tiền đầu kỳ bằng tiền cuối kỳ; quý 1, 2, 3 cộng đúng 9 tháng theo cơ sở dữ liệu Tâm An. Hai chỗ lệch trong báo cáo (bài không dùng): lợi nhuận sau thuế công ty mẹ quý 3 lệch 11.425 đồng giữa kết quả kinh doanh và thuyết minh vốn chủ; cột 2025 của thuyết minh chi phí theo yếu tố.
- Trang mã CCR; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
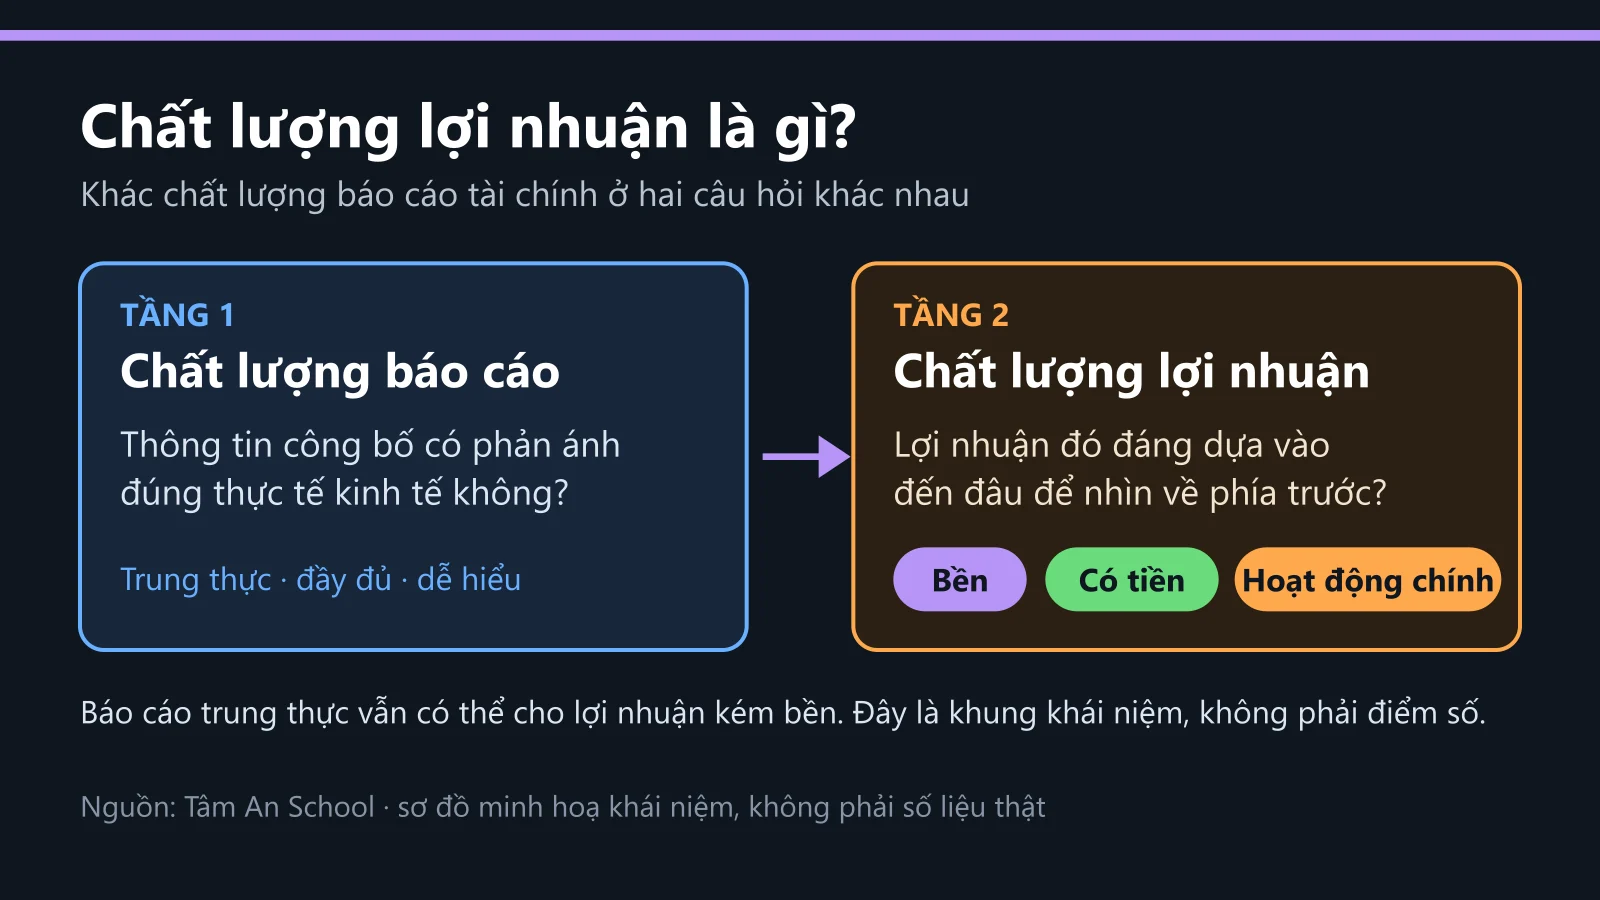
- Chất lượng lợi nhuận là gì? (trụ cột)
- Phải thu tăng nhanh hơn doanh thu có phải dấu hiệu xấu không
- Giao dịch với bên liên quan là gì
- Tỷ lệ CFO trên lợi nhuận sau thuế là gì, đọc thế nào
Câu hỏi thường gặp
Lợi nhuận quý 3/2026 của CCR tăng hay giảm? Tăng: lợi nhuận sau thuế hợp nhất quý 3 là 13,3 tỷ đồng, cao hơn 82,9% so với 7,3 tỷ cùng kỳ; doanh thu thuần tăng 62,6% còn giá vốn tăng 69,3%.
Dòng tiền kinh doanh 9 tháng của CCR là bao nhiêu? +75,4 tỷ đồng (9 tháng 2025: +34,0 tỷ), theo báo cáo lưu chuyển tiền tệ hợp nhất chưa kiểm toán.
Nợ phải trả của CCR ở mức nào? 100,6 tỷ đồng tại 30/09/2026, tăng 65,7% so với 60,7 tỷ đầu năm; trong đó vay 6,2 tỷ.
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Cảng Cam Ranh (mã CCR; lập 12/10/2026, ký số 26/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 3 là 117,2 tỷ đồng (+62,6%), giá vốn 88,2 tỷ (+69,3%), lợi nhuận sau thuế 13,3 tỷ (+82,9%); luỹ kế 9 tháng doanh thu thuần 325,1 tỷ, lợi nhuận sau thuế 37,3 tỷ so với 18,0 tỷ, dòng tiền kinh doanh +75,4 tỷ. Nợ phải trả 100,6 tỷ (đầu năm 60,7 tỷ), vay 6,2 tỷ; phải trả người lao động 47,6 tỷ và chi phí phải trả 15,3 tỷ chiếm 87,3% mức tăng nợ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.