Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
Hàng tồn kho của Công ty Cổ phần Cảng Đoạn Xá (mã DXP) tại 30/09/2026 là 143,9 tỷ đồng, gấp 20,0 lần số đầu năm (7,2 tỷ), trong khi doanh thu thuần quý 3/2026 đạt 398,3 tỷ, gấp 2,3 lần cùng kỳ (174,3 tỷ). Báo cáo tài chính hợp nhất quý III/2026 (ký 28/10/2026; thuyết minh nêu lĩnh vực chính là khai thác cảng và kinh doanh nhiên liệu lỏng) ghi lợi nhuận gộp quý 3 là 94,5 tỷ (+122,9%) và lợi nhuận sau thuế 57,6 tỷ (+98,9%). Luỹ kế 9 tháng lợi nhuận sau thuế 173,8 tỷ (cùng kỳ 75,4 tỷ), dòng tiền kinh doanh 115,0 tỷ. Tổng vay tại 30/09/2026 là 692,8 tỷ, gấp 2,1 lần đầu năm (335,5 tỷ). Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không định giá, không dự báo, không khuyến nghị.
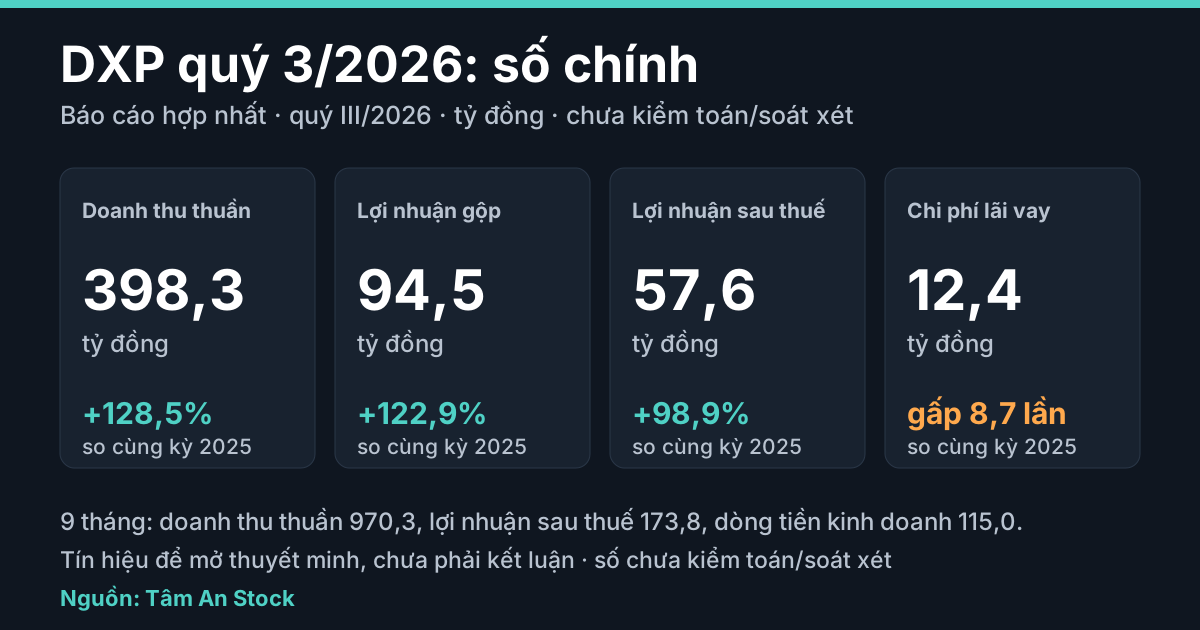
Phạm vi: báo cáo hợp nhất (bìa ghi hợp nhất). Kỳ: quý III là 01/07 đến 30/09/2026; bảng cân đối 30/09/2026 so đầu năm (cột 01/01/2026). Đơn vị trên báo cáo là đồng, bài quy đổi tỷ đồng; tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 398,3 | 174,3 | +128,5% |
| Lợi nhuận gộp | 94,5 | 42,4 | +122,9% |
| Chi phí lãi vay | 12,4 | 1,4 | gấp 8,7 lần |
| Lợi nhuận sau thuế | 57,6 | 29,0 | +98,9% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 970,3 | 422,2 | +129,8% |
| Lợi nhuận sau thuế | 173,8 | 75,4 | +130,4% |
| Dòng tiền kinh doanh | 115,0 | 1,4 | gấp 84,3 lần |
Điều đáng đọc kỹ trong báo cáo này
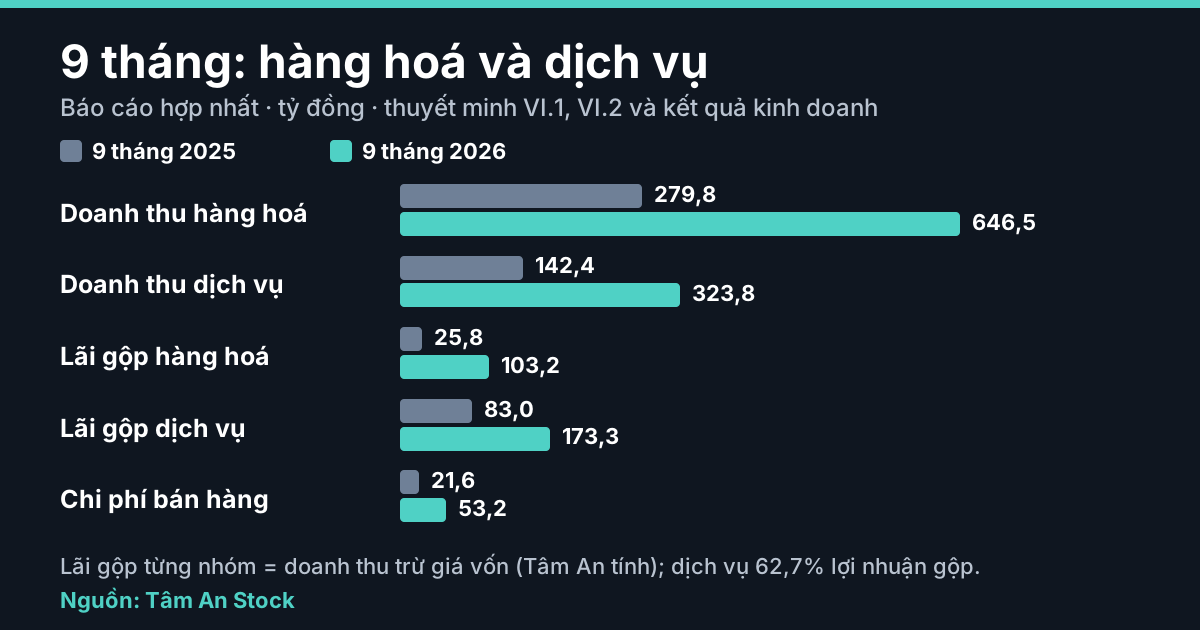
1. Hàng hoá chiếm hai phần ba doanh thu, dịch vụ chiếm gần hai phần ba lãi gộp. Thuyết minh VI.1 và VI.2 tách doanh thu 9 tháng thành hàng hoá 646,5 tỷ (66,6% doanh thu thuần) và dịch vụ 323,8 tỷ. Lấy doanh thu trừ giá vốn từng nhóm (phép trừ của Tâm An, không phải lợi nhuận bộ phận do công ty công bố): hàng hoá 103,2 tỷ, bằng 16,0% doanh thu nhóm (cùng kỳ 9,2%); dịch vụ 173,3 tỷ, bằng 53,5% (58,3%). Nhóm dịch vụ vì vậy chiếm 62,7% lợi nhuận gộp 276,5 tỷ dù chỉ chiếm 33,4% doanh thu. Cả hai nhóm doanh thu đều gấp khoảng 2,3 lần cùng kỳ. Công văn giải trình quý 3 nêu doanh thu tăng nhờ nâng chất lượng dịch vụ, tiếp thị, khai thác khách hàng và sản lượng hàng hoá thông qua cảng tăng. Báo cáo không cho biết số sản lượng, giá bán hay doanh thu từng nhóm riêng quý 3 (chỉ có luỹ kế).
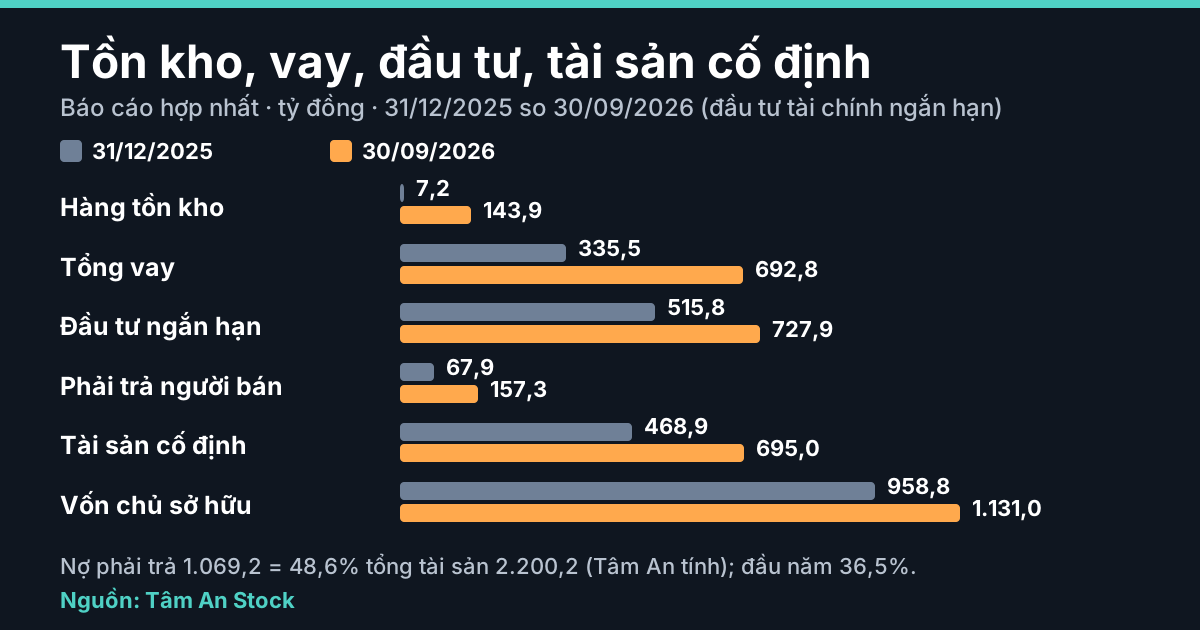
2. Hàng tồn kho gấp 20 lần, các khoản phải trả và tiền ứng trước cùng tăng. Hàng tồn kho 143,9 tỷ (đầu năm 7,2 tỷ), trong đó hàng hoá 124,4 tỷ (0,9 tỷ), chiếm 86,5%. Phải trả người bán 157,3 tỷ (67,9 tỷ, +131,7%); ba khoản lớn nhất trong thuyết minh 11 cộng 130,1 tỷ, bằng 82,7%. Trả trước cho người bán 70,2 tỷ (gấp 9,5 lần), người mua trả tiền trước 70,3 tỷ (gấp 5,2 lần). Trên lưu chuyển tiền tệ, tồn kho tăng 136,7 tỷ bị trừ khỏi dòng tiền kinh doanh, còn các khoản phải trả tăng 195,2 tỷ được cộng vào. Báo cáo không cho biết hàng hoá tồn kho là loại gì và khi nào được bán.
3. Vay gấp đôi, lãi vay quý 3 gấp 8,7 lần, tiền gửi kỳ hạn cũng tăng. Tổng vay 692,8 tỷ (ngắn hạn 241,2, dài hạn 451,5), bằng 31,5% tổng tài sản và 61,2% vốn chủ (phép chia của Tâm An); 9 tháng thu từ đi vay 619,8 tỷ, trả nợ gốc 262,6 tỷ. Chi phí lãi vay quý 3 là 12,4 tỷ (cùng kỳ 1,4 tỷ), 9 tháng 29,9 tỷ (2,9 tỷ). Cùng lúc, đầu tư tài chính ngắn hạn 727,9 tỷ (+41,1%), gồm tiền gửi kỳ hạn 6 đến 12 tháng 718,1 tỷ và lãi dự thu 9,8 tỷ; lãi tiền gửi, cho vay 9 tháng là 33,2 tỷ so với chi phí lãi vay 29,9 tỷ. Báo cáo không cho biết mục đích, lãi suất và kỳ hạn từng khoản vay hay khoản tiền gửi.
4. Dòng tiền kinh doanh dương nhưng thấp hơn lợi nhuận. Dòng tiền kinh doanh 9 tháng 115,0 tỷ, bằng 66,2% lợi nhuận sau thuế 173,8 tỷ (Tâm An chia). Dòng tiền đầu tư -451,8 tỷ (cùng kỳ -329,3 tỷ): chi mua sắm tài sản cố định 259,5 tỷ (456,7 tỷ), chi cho vay và mua công cụ nợ 1.019,6 tỷ, thu hồi 799,3 tỷ. Dòng tiền tài chính +361,6 tỷ; cột cổ tức đã trả 9 tháng 2026 để trống (cùng kỳ 30,0 tỷ). Báo cáo không cho biết dòng tiền kinh doanh riêng quý 3, chỉ có luỹ kế.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 2.200,2 tỷ (đầu năm 1.510,1 tỷ, +45,7%); nợ phải trả 1.069,2 tỷ (551,3 tỷ), bằng 48,6% tổng tài sản (đầu năm 36,5%); vốn chủ sở hữu 1.131,0 tỷ (958,8 tỷ, +18,0%). Tài sản cố định 695,0 tỷ (+48,2%): mua trong kỳ 260,2 tỷ, trong đó phương tiện vận tải, truyền dẫn 248,6 tỷ. Chi phí bán hàng 9 tháng 53,2 tỷ, gấp 2,5 lần cùng kỳ, trong đó dịch vụ mua ngoài 38,9 tỷ (73,2%). Tiền còn 31,9 tỷ (7,1 tỷ), khớp lưu chuyển tiền tệ.
Điểm nên theo dõi tiếp
- Số dư hàng tồn kho, phải trả người bán và người mua trả tiền trước ở báo cáo các kỳ sau.
- Tổng vay, chi phí lãi vay, tiền gửi kỳ hạn và dòng tiền kinh doanh luỹ kế ở báo cáo các kỳ sau.
Tín hiệu không phải kết luận
Hàng tồn kho gấp 20 lần đầu năm, tổng vay gấp 2,1 lần và dòng tiền kinh doanh thấp hơn lợi nhuận là các tín hiệu để mở thuyết minh, chưa phải kết luận về công ty.
Căn cứ
Ngày kiểm 31/10/2026. Phạm vi: báo cáo hợp nhất. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Cảng Đoạn Xá (23 trang ảnh quét, ký 28/10/2026, không kèm báo cáo kiểm toán hoặc soát xét; thuyết minh 11 nêu số đầu năm mang sang từ báo cáo năm 2025 đã kiểm toán): tình hình tài chính trang 4, 5; kết quả kinh doanh trang 6; lưu chuyển tiền tệ trang 7, 8; thuyết minh trang 12 đến 23. Công văn giải trình ngày 30/10/2026 chỉ dùng cho lời giải thích.
- Tự kiểm: tài sản bằng nguồn vốn; dòng tiền cộng tiền đầu kỳ bằng tiền cuối kỳ.
- Trang mã DXP; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
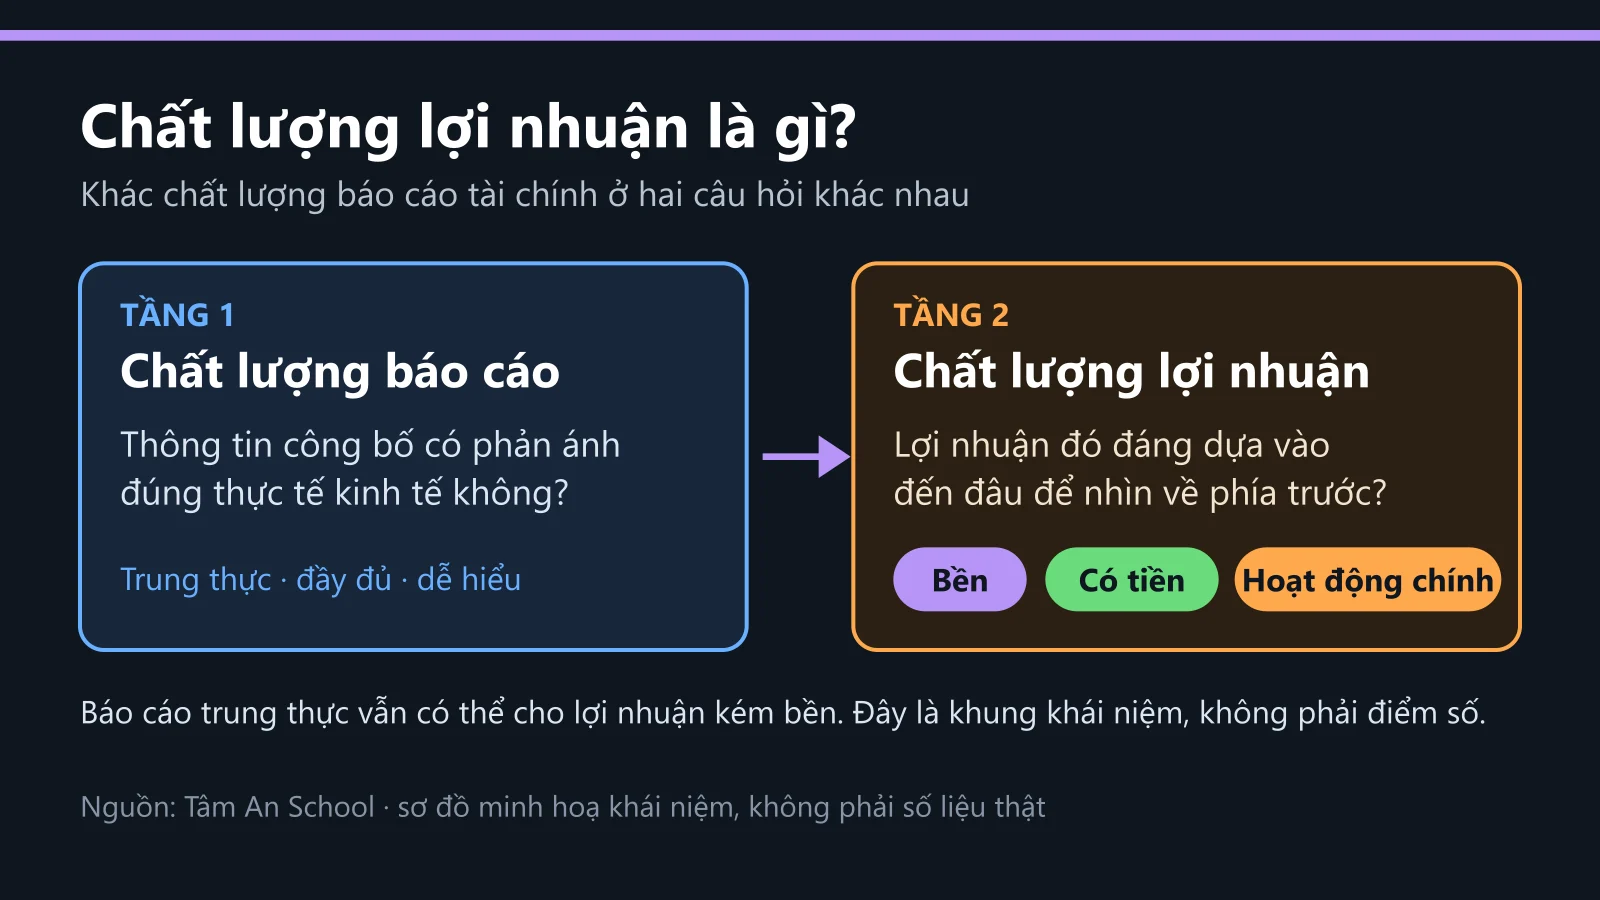
- Chất lượng lợi nhuận là gì? (trụ cột)
- Hàng tồn kho tăng nhanh hơn giá vốn
- Phải thu, tồn kho, phải trả và dòng tiền kinh doanh
- Lãi vay đã trả, lãi tiền gửi trong lưu chuyển tiền tệ
Câu hỏi thường gặp
Lợi nhuận quý 3 của DXP tăng hay giảm? Tăng: lợi nhuận sau thuế hợp nhất quý 3/2026 là 57,6 tỷ đồng so với 29,0 tỷ cùng kỳ (+98,9%); luỹ kế 9 tháng 173,8 tỷ (75,4 tỷ).
Tổng vay của DXP là bao nhiêu? Tại 30/09/2026 tổng vay ngắn hạn và dài hạn 692,8 tỷ (đầu năm 335,5 tỷ).
Dòng tiền kinh doanh 9 tháng của DXP dương hay âm? Dương 115,0 tỷ (cùng kỳ 1,4 tỷ).
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Cảng Đoạn Xá (mã DXP; ký 28/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 3 là 398,3 tỷ đồng (+128,5%), lợi nhuận gộp 94,5 tỷ, chi phí lãi vay 12,4 tỷ (cùng kỳ 1,4 tỷ) và lợi nhuận sau thuế 57,6 tỷ (+98,9%); luỹ kế 9 tháng lợi nhuận sau thuế 173,8 tỷ, dòng tiền kinh doanh 115,0 tỷ. Tại 30/09/2026 hàng tồn kho 143,9 tỷ (gấp 20,0 lần đầu năm), tổng vay 692,8 tỷ (gấp 2,1 lần), nợ phải trả 1.069,2 tỷ, vốn chủ sở hữu 1.131,0 tỷ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.