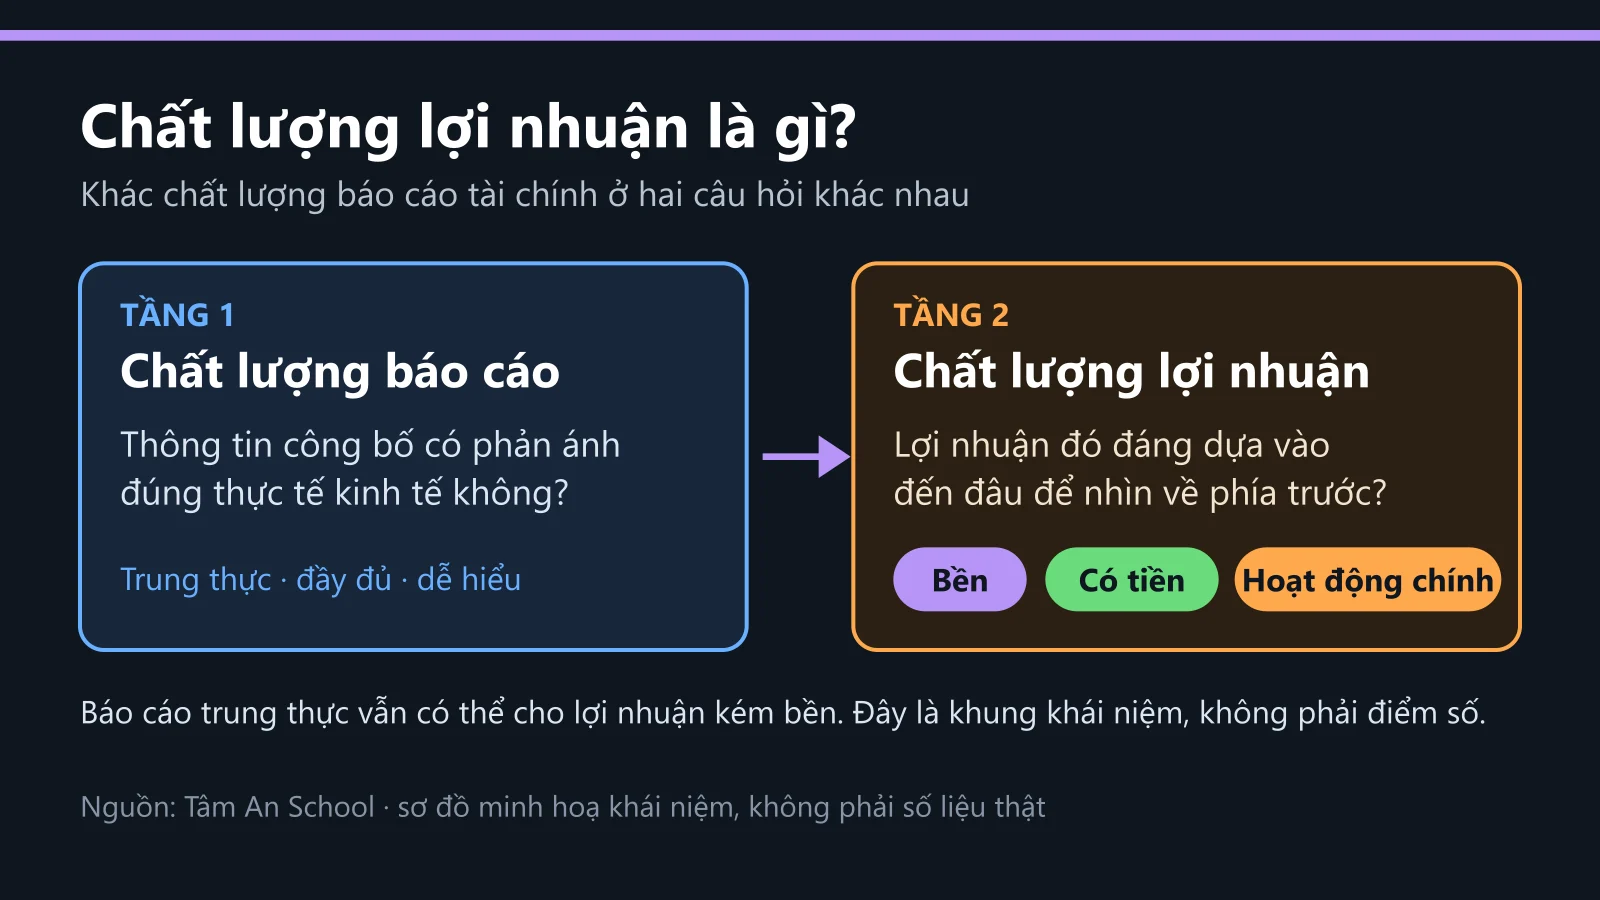
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Người mua trả tiền trước là tiền khách đã đưa cho đơn hàng hay hợp đồng mà doanh nghiệp chưa giao xong, nên nằm ở nợ phải trả. Số dư cuối kỳ bằng số dư đầu kỳ, cộng tiền nhận thêm, trừ phần đã chuyển thành doanh thu. Vì vậy con số tăng có hai cách giải thích (đơn mới nhiều hơn, hoặc giao chậm hơn) và con số giảm cũng có hai (giao được nhiều hơn, hoặc đơn mới ít hơn). Muốn phân biệt, hãy đọc cạnh doanh thu, hàng tồn kho và thuyết minh. Ở nhà thầu, tiền ứng trước còn không đo phần việc đã làm. Trong ví dụ giả định, số dư của công ty Đạt tăng 150,0% trong một năm khi doanh thu chỉ tăng 2,6%. Đây là tín hiệu để mở thuyết minh, chưa phải kết luận.
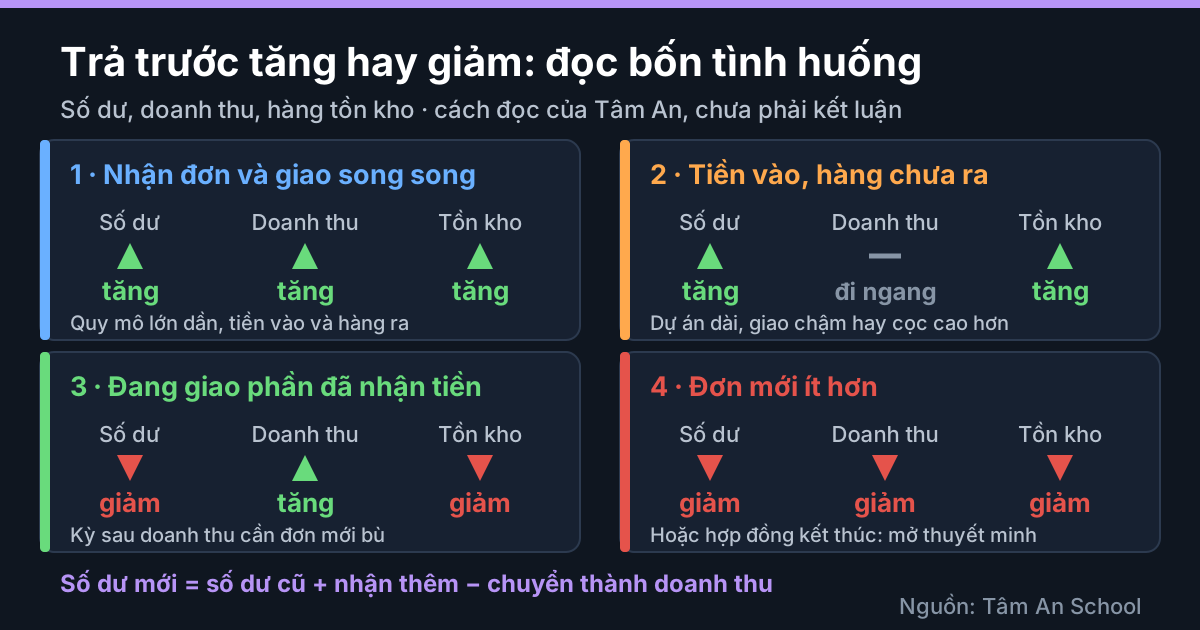
Sơ đồ khái niệm, số liệu giả định.
Ngành bán trước, ghi nhận sau
Doanh thu đi theo điều kiện ghi nhận, không theo tiền. Thông tư 99 (tài khoản 511, mục 1.2) nêu doanh thu bán hàng chỉ được ghi khi doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn với quyền sở hữu hàng hoá cho người mua, cùng các điều kiện khác; doanh thu dịch vụ cần, trong số các điều kiện, xác định được phần công việc đã hoàn thành. Với nhà thầu, Thông tư 99 (tài khoản 131, mục 3.6) và VAS 15 đoạn 22 tách hai trường hợp theo cách thanh toán trong hợp đồng.
| Kiểu hợp đồng | Doanh thu ghi khi nào | Hình dáng số dư trả trước thường gặp |
|---|---|---|
| Bán hàng giao theo đơn | Khi chuyển giao phần lớn rủi ro và lợi ích | Bậc thang: tăng khi nhận tiền, giảm một nấc mỗi lần giao |
| Hợp đồng xây dựng, thanh toán theo tiến độ kế hoạch | Theo phần công việc đã hoàn thành do nhà thầu tự xác định, không phụ thuộc hoá đơn | Doanh thu theo phần trăm hoàn thành, tiền theo hợp đồng |
| Hợp đồng xây dựng, thanh toán theo khối lượng thực hiện | Theo phần công việc đã hoàn thành được khách hàng xác nhận | Doanh thu ghi khi khách xác nhận |
Cột cuối là cách mô tả của Tâm An. Bất động sản, xây dựng, giáo dục, phần mềm thuê bao thường được nhắc là các mô hình thu tiền trước; mỗi doanh nghiệp ghi nhận theo hợp đồng riêng nên bài không nêu cách ghi cụ thể của từng ngành. Tiền thu một lần cho nhiều kỳ nằm ở người mua trả tiền trước hay doanh thu chờ phân bổ đã phân biệt ở bài doanh thu chưa thực hiện khác gì người mua trả tiền trước.
Tăng hay giảm: bốn tình huống
Báo cáo không in hai vế "nhận thêm" và "chuyển thành doanh thu", chỉ in số dư. Người đọc phải đoán qua doanh thu của kỳ (vế chuyển hoá) và hàng tồn kho gồm chi phí sản xuất dở dang (sản phẩm đang làm bằng tiền khách).
| Số dư trả trước | Doanh thu | Hàng tồn kho, chi phí dở dang | Một cách đọc, chưa phải kết luận |
|---|---|---|---|
| Tăng | Tăng | Tăng | Nhận đơn và giao song song, quy mô lớn dần |
| Tăng mạnh | Đi ngang | Tăng mạnh | Tiền vào, hàng chưa ra: dự án dài, giao chậm hoặc mức đặt cọc cao hơn |
| Giảm | Tăng | Giảm | Đang giao phần đã nhận tiền; doanh thu kỳ sau cần đơn mới bù |
| Giảm | Giảm | Giảm | Đơn mới ít hơn, hoặc hợp đồng kết thúc, hoàn tiền; xem thuyết minh |
Hai phép tính giúp so sánh qua nhiều kỳ, cả hai là cách tính của Tâm An, không phải chuẩn:
- Độ phủ bằng số dư người mua trả tiền trước (cộng doanh thu chờ phân bổ nếu có) chia cho doanh thu năm; nhân 12 ra số tháng doanh thu mà số dư tương đương.
- Tối đa phần doanh thu đã có tiền từ đầu năm bằng số dư đầu năm chia cho doanh thu năm. Đó là mức trần, vì tiền nhận trước đầu năm là phần duy nhất của đơn cũ có thể thành doanh thu năm nay.
Ví dụ minh hoạ: công ty Đạt giả định
Đơn vị tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python. Công ty Đạt sản xuất thiết bị theo đơn đặt hàng, khách ứng một phần giá trị khi đặt. Trước năm một, số dư người mua trả tiền trước là 35, hàng tồn kho 95, doanh thu 350. Mỗi năm đại diện một tình huống.
| Năm | Doanh thu | Trả trước cuối năm | Thay đổi | Hàng tồn kho | Độ phủ | Tối đa doanh thu đã có tiền từ đầu năm |
|---|---|---|---|---|---|---|
| 1 | 380 (+8,6%) | 50 | +15 | 108 | 13,2% | 9,2% |
| 2 | 390 (+2,6%) | 125 | +75 | 190 | 32,1% | 12,8% |
| 3 | 560 (+43,6%) | 80 | (45) | 115 | 14,3% | 22,3% |
| 4 | 450 (-19,6%) | 58 | (22) | 98 | 12,9% | 17,8% |
Năm 1 là tình huống đầu: số dư, doanh thu và hàng tồn kho cùng tăng. Năm 2 là tình huống thứ hai: số dư tăng 75 (150,0%) nhưng doanh thu chỉ tăng 10, trong khi hàng tồn kho tăng 82, cùng chiều và cùng cỡ với số dư. Độ phủ nhảy từ 13,2% lên 32,1%, tương đương 3,8 tháng doanh thu.
Năm 3 là tình huống thứ ba: doanh thu tăng 43,6% còn số dư giảm 45, hàng tồn kho giảm 75. Tối đa 22,3% doanh thu (125 trên 560) có thể đến từ tiền khách đã trả trước năm đó; phần còn lại, tối thiểu 77,7%, đến từ đơn nhận trong năm, có hoặc không có tiền ứng. Số dư giảm ở đây chưa chắc là bán yếu. Năm 4 là tình huống thứ tư: doanh thu giảm 19,6%, số dư giảm 27,5%, nhanh hơn 7,9 điểm phần trăm. Độ phủ 12,9% lại gần năm 1, nên có thể chỉ là về mức thông thường sau đợt giao nhiều.
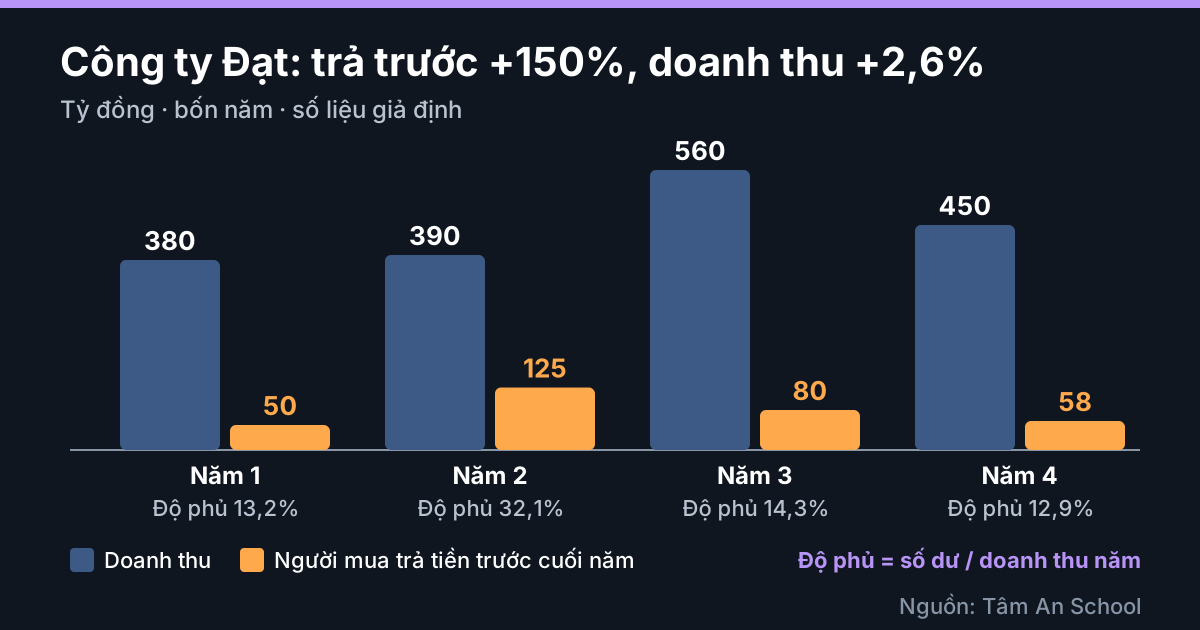
Số liệu giả định, tính lại bằng Python.
Nhà thầu: ứng trước không đo phần việc đã làm
VAS 15 đoạn 30 viết rằng việc thanh toán theo tiến độ và những khoản ứng trước nhận từ khách hàng thường không phản ánh phần công việc đã hoàn thành (theo bản sao nguyên văn, chưa đối chiếu bản Công báo gốc). Vì vậy nhà thầu có thêm hai dòng ngoài người mua trả tiền trước. Theo đoạn 40 và 41, phải thu theo tiến độ là chênh lệch khi doanh thu luỹ kế đã ghi lớn hơn hoá đơn luỹ kế thanh toán theo tiến độ kế hoạch; phải trả theo tiến độ là chiều ngược lại. Mẫu B01 của Thông tư 99 có hai dòng này: mã 134 (số dư Nợ chi tiết tài khoản 337) và mã 318 (ngắn hạn). Mức so sánh là hoá đơn lập theo hợp đồng, không nhất thiết là tiền đã thu.
Công ty Huệ giả định là nhà thầu, thanh toán theo tiến độ kế hoạch, xác định phần việc hoàn thành bằng tỷ lệ chi phí đã phát sinh trên tổng chi phí dự toán (một trong ba cách tại đoạn 30). Đơn vị tỷ đồng, cuối năm:
| Hợp đồng | Giá trị | Chi phí đã phát sinh / dự toán | Hoàn thành | Doanh thu luỹ kế | Hoá đơn luỹ kế | Chênh lệch |
|---|---|---|---|---|---|---|
| 1 | 400 | 112 / 320 | 35,0% | 140 | 180 | Phải trả theo tiến độ 40 |
| 2 | 300 | 144 / 240 | 60,0% | 180 | 150 | Phải thu theo tiến độ 30 |
| 3 | 250 | 80 / 200 | 40,0% | 100 | 100 | 0 |
Hợp đồng 4 mới ký: khách ứng 15, chưa thi công, doanh thu bằng 0, nên 15 nằm ở người mua trả tiền trước. Ba dòng cho ba thứ tự: 15 là tiền đi trước việc, 40 là hoá đơn đi trước việc, 30 là việc đi trước hoá đơn. Chỉ nhìn dòng người mua trả tiền trước thì bỏ sót hai dòng còn lại.
Theo đoạn 36, thay đổi ước tính được hạch toán như thay đổi ước tính kế toán, ghi vào kỳ xảy ra thay đổi. Nếu dự toán chi phí hợp đồng 1 nâng từ 320 lên 400, tỷ lệ hoàn thành tụt từ 35,0% xuống 28,0%, doanh thu luỹ kế từ 140 xuống 112 và phần phải trả theo tiến độ từ 40 lên 68, trong khi hoá đơn không đổi.
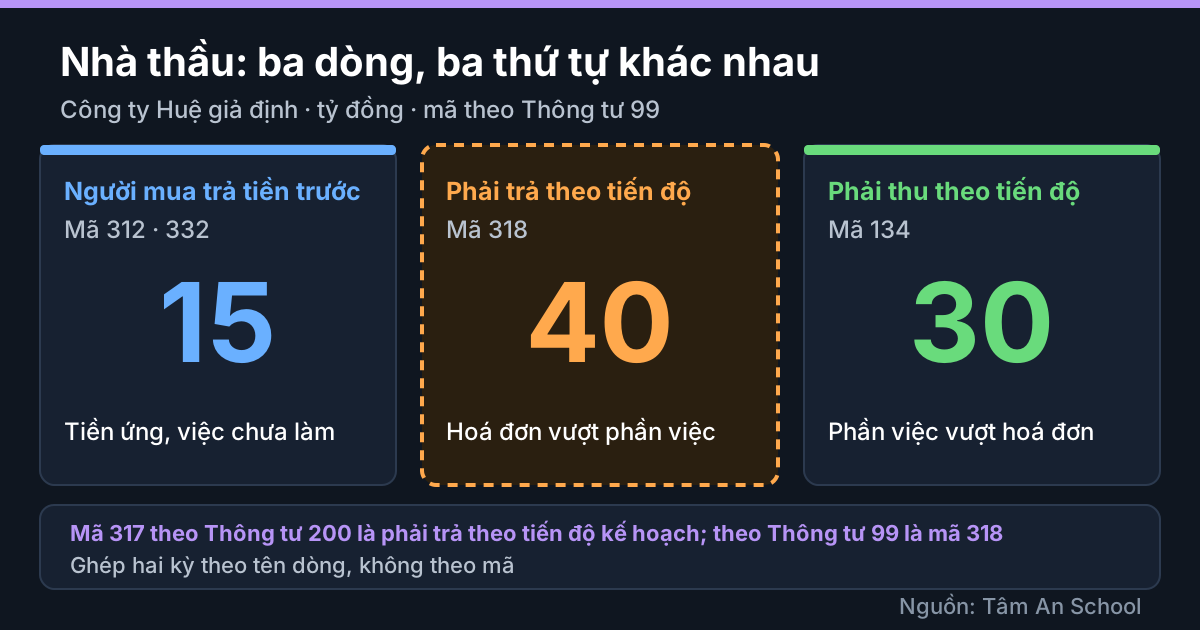
Số liệu giả định, tính lại bằng Python.
Cách đọc trên báo cáo
- Báo cáo tình hình tài chính: lấy các ô người mua trả tiền trước (mã 312, 332) và doanh thu chờ phân bổ (mã 319, 337) của ít nhất năm kỳ; nhà thầu thêm mã 134 và 318. Ghép theo tên dòng, không theo mã: mã 317 theo Thông tư 200 là phải trả theo tiến độ kế hoạch, theo Thông tư 99 là phải trả nội bộ ngắn hạn.
- Cạnh doanh thu và hàng tồn kho: tính độ phủ, mức thay đổi và mức trần phần doanh thu đã có tiền, luôn bằng một cách tính. Tiền thu ước tính nằm ở bài doanh thu tăng nhưng tiền thu từ khách hàng có tăng theo không.
- Thuyết minh: tìm chi tiết theo khách hàng hay hợp đồng và thời hạn dự kiến giao. Với nhà thầu, VAS 15 đoạn 37 yêu cầu trình bày phương pháp xác định doanh thu và phần việc hoàn thành; xem có đổi giữa các kỳ không.
- Biên gộp: khi số dư chuyển thành doanh thu, biên của các đơn ấy đi vào kỳ; xem bài lãi gộp tăng là nhờ bán nhiều hơn hay nhờ biên cao hơn.
- Đối ứng: doanh nghiệp nhận tiền khách đôi khi lại ứng cho nhà cung cấp; xem khoản phải thu không đến từ bán hàng và phải trả người bán.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đặt số dư trả trước cạnh doanh thu và hàng tồn kho qua nhiều kỳ; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Công ty Đạt, công ty Huệ, các hợp đồng và mọi con số đều là giả định. Độ phủ, mức trần 22,3% và các tỷ lệ khác không phải ngưỡng; bài bỏ qua thuế, hoàn tiền, tỷ giá và đổi hợp đồng giữa kỳ.
- Số dư là ảnh chụp một ngày; mùa vụ hay đợt giao cuối năm làm nó lệch. Hãy so cùng thời điểm các năm.
- Hệ số thanh toán và điểm Z'' tính từ vốn lưu động có thể méo ở nhóm nợ chủ yếu là tiền khách trả trước, vì phần nợ này trả bằng giao hàng. Cách điều chỉnh là cách nhìn thử của Tâm An, chưa kiểm định.
- Bài chỉ nói doanh nghiệp phi tài chính; tên dòng có thể khác giữa kỳ trước và sau Thông tư 99.
Đừng nói quá
- Không viết "số dư trả trước tăng là doanh thu tương lai chắc chắn": hợp đồng có thể đổi, chậm hay chấm dứt.
- Không viết "số dư giảm là bán yếu" hay "tăng là bán tốt": mỗi chiều có hai cách giải thích.
- Không viết "phải trả theo tiến độ lớn là xấu": đó là chênh lệch giữa doanh thu ghi và hoá đơn lập.
- Không suy ra doanh nghiệp thật từ ví dụ. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Số dư trả trước nở hay co nhanh hơn doanh thu, hay dòng phải trả theo tiến độ tăng khi doanh thu ghi chững lại, là tín hiệu để mở thuyết minh về hợp đồng, kỳ hạn giao và cách xác định phần việc, chưa phải bằng chứng về điều gì của doanh nghiệp. Còn nhiều nguyên nhân hợp lý khác: mùa vụ, đổi chính sách đặt cọc, ký hay hoàn thành một hợp đồng lớn, đổi tên dòng khi chuyển sang Thông tư 99.
Căn cứ
Căn cứ kiểm ngày 14/10/2026; Thông tư 99 và 200 đọc nguyên văn từ Công báo, VAS 15 qua bản sao, truy cập 26/10/2026.
- Thông tư 99/2025/TT-BTC (27/10/2025, hiệu lực 01/01/2026), Công báo 16/11/2025 (mức A): Phụ lục II, tài khoản 511 mục 1.2 (số 1573 + 1574); tài khoản 131 mục 3.5, 3.6 (số 1565 + 1566); Phụ lục IV, mẫu B01 (số 1577 + 1578) và hướng dẫn mã 134, 312, 332 (số 1579 + 1580).
- Thông tư 200/2014/TT-BTC (bản hợp nhất 04/VBHN-BTC, Công báo 05/02/2020, mức A): tài khoản 131 mục 3.6; mẫu B01 (mã 134, 317).
- VAS 15 Hợp đồng xây dựng (Quyết định 165/2002/QĐ-BTC), đoạn 22, 30, 36 đến 41, theo bản sao nguyên văn, mức B; Thông tư 99 Điều 31 khoản 1 không liệt kê quyết định này trong các văn bản bị thay thế (theo bản trích đã đọc).
- Ví dụ, độ phủ, mức trần, hình dáng số dư và các bảng là của Tâm An, tự đặt, tính lại bằng Python.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Doanh thu chưa thực hiện khác gì người mua trả tiền trước
- Phải trả người bán tăng: nguồn vốn miễn phí hay áp lực thanh toán
- Lãi gộp tăng là nhờ bán nhiều hơn hay nhờ biên cao hơn
- Khoản phải thu không đến từ bán hàng nói lên điều gì
- Doanh thu tăng nhưng tiền thu từ khách hàng có tăng theo không
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Bạn có thể tải file PDF đầy đủ của series, miễn phí, tại trang tamanchungkhoan.vn/bctc.
Người mua trả tiền trước là tiền khách ứng cho hàng hay hợp đồng chưa giao xong; số dư cuối kỳ bằng số dư đầu kỳ cộng tiền nhận thêm trừ phần chuyển thành doanh thu, nên tăng hay giảm đều có hai cách giải thích. Công ty Đạt giả định có số dư tăng từ 50 lên 125 tỷ (150,0%) khi doanh thu chỉ tăng từ 380 lên 390 tỷ (2,6%) và hàng tồn kho tăng 82 tỷ; độ phủ nhảy từ 13,2% lên 32,1%. Năm sau doanh thu tăng 43,6% còn số dư giảm 45 tỷ, tức tối đa 22,3% doanh thu năm đó có thể đến từ tiền nhận trước. Ở nhà thầu, VAS 15 đoạn 30 viết ứng trước thường không phản ánh phần việc đã hoàn thành; công ty Huệ giả định có ba dòng: 15 tỷ người mua trả tiền trước, 40 tỷ phải trả theo tiến độ, 30 tỷ phải thu theo tiến độ. Hãy đọc số dư cạnh doanh thu, hàng tồn kho và thuyết minh, ghép hai kỳ theo tên dòng vì mã 317 và 318 đổi nghĩa giữa Thông tư 200 và Thông tư 99. Đây chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận, và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.