Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Số năm trả nợ ròng = nợ ròng / dòng tiền kinh doanh (CFO). Con số trả lời một câu hỏi giả định: nếu mỗi năm công ty vẫn tạo ra CFO như năm vừa rồi và dồn toàn bộ vào trả nợ ròng thì cần chừng ấy năm. Đó là phép tính quy ước, không phải lịch trả nợ: nợ thật trả theo kỳ hạn từng hợp đồng, và đầu tư, cổ tức cũng lấy bớt tiền. Có hai chỗ nhập nhằng. Nợ ròng không có định nghĩa chung: thường hiểu là nợ chịu lãi trừ tiền, nhưng danh mục công thức CFA không có công thức nợ ròng, còn một tổ chức xếp hạng quốc tế vừa trừ "tiền khả dụng" vừa cộng nghĩa vụ giống nợ. CFO của một năm không đứng yên: vốn lưu động có thể kéo nó lên hoặc xuống. Bài không đưa thang "bao nhiêu năm là chấp nhận được" vì chưa có nguồn.
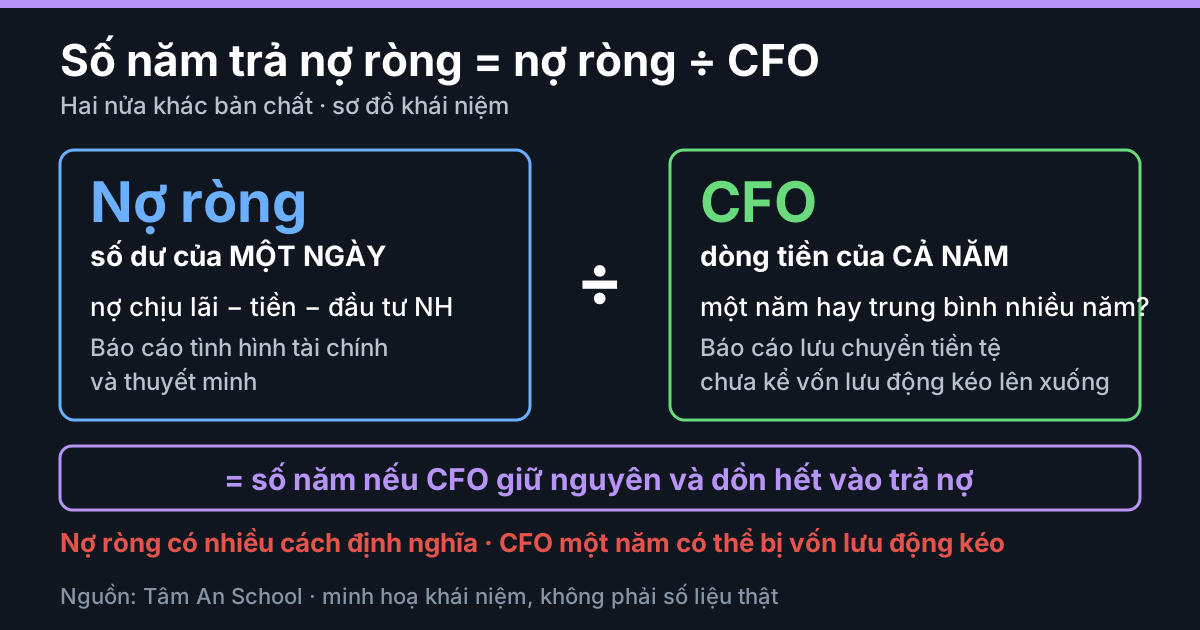
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Hai nửa của phép tính
Tử số lấy từ báo cáo tình hình tài chính (tên gọi từ năm tài chính 2026 theo Thông tư 99, trước đó là bảng cân đối kế toán) và thuyết minh; mẫu số lấy từ báo cáo lưu chuyển tiền tệ. Tử số là số dư một ngày, mẫu số là dòng tiền cả năm, nên đây chỉ là ước lượng thô. Không đọc bằng "số năm" khi CFO bằng hoặc nhỏ hơn 0, hay khi nợ ròng âm (tiền nhiều hơn nợ chịu lãi).
Nợ ròng có nhiều cách định nghĩa
Ba nguồn dưới đây tính nợ khác nhau; bài không chọn bên.
- Giáo trình phân tích (danh mục công thức CFA, tệp công khai ghi năm 2022). "Tổng nợ" là nợ chịu lãi ngắn hạn và dài hạn, loại trừ các khoản như chi phí phải trả và phải trả người bán. Trong 41 công thức của danh mục không có công thức nợ ròng, nợ trên EBITDA hay nợ ròng trên CFO, và phần mở đầu nhắc rằng một số tỷ số có thể được định nghĩa khác nhau.
- Tổ chức xếp hạng (S&P Global Ratings, phương pháp ngày 01/04/2019). Tính "nợ điều chỉnh" sau khi trừ tiền và đầu tư thanh khoản có thể tiếp cận, vì công ty có sẵn tiền thì linh hoạt hơn; số trừ tuỳ từng công ty, và không trừ khi tổ chức này thấy đặc điểm kinh doanh yếu hơn hoặc chủ sở hữu là quỹ đầu tư tài chính. Đồng thời cộng vào nợ các nghĩa vụ giống nợ như thuê tài sản, nghĩa vụ hưu trí, nghĩa vụ tháo dỡ tài sản, công cụ vốn lai, bảo lãnh tài chính. Chỉ số lõi là FFO trên nợ (FFO là EBITDA trừ lãi và thuế đã trả bằng tiền) và nợ trên EBITDA; CFO trên nợ chỉ nằm trong nhóm chỉ số bổ sung.
- Cách giản lược của Tâm An dùng trong bài. Nợ ròng = vay và nợ thuê tài chính (ngắn hạn và dài hạn, trong đó có trái phiếu) + trái phiếu chuyển đổi (nợ gốc) − tiền và tương đương tiền − đầu tư tài chính ngắn hạn. Dễ lấy từ báo cáo, nhưng là lựa chọn của người phân tích (mẫu báo cáo của Thông tư 99 không có dòng nợ ròng), bỏ qua nghĩa vụ ngoài dòng vay và coi mọi đầu tư tài chính ngắn hạn là gần như tiền.
Bốn chỗ làm nợ ròng đổi
- Tương đương tiền chỉ gồm khoản không quá ba tháng. Chuẩn mực kế toán số 24 (VAS 24, đoạn 04) và hướng dẫn của Thông tư 99 mô tả tương đương tiền là khoản đầu tư ngắn hạn thu hồi hoặc đáo hạn không quá 3 tháng từ ngày mua. Tiền gửi có kỳ hạn dài hơn thuộc nhóm đầu tư nắm giữ đến ngày đáo hạn, nên "tiền" và "đầu tư tài chính ngắn hạn" là hai dòng; trừ cả hai hay chỉ một là lựa chọn.
- Tiền chưa chắc dùng tự do. VAS 24 (đoạn 32, 33) và mẫu thuyết minh của Thông tư 99 yêu cầu trình bày giá trị và lý do của khoản tiền lớn bị hạn chế bởi pháp luật hoặc ràng buộc khác, ví dụ tiền ký quỹ, ký cược, quỹ chuyên dùng. Trừ cả phần này thì nợ ròng thấp hơn mức thật sự dùng được.
- Nghĩa vụ giống nợ nằm ngoài dòng vay. Lãi vay phải trả nằm ở chi phí phải trả, như bài về nợ vay và nợ phải trả đã nêu. Hợp đồng thuê hoạt động không huỷ ngang, nợ tiềm tàng và cam kết nằm ở thuyết minh. Cộng chúng vào nợ hay không là điểm các cách định nghĩa khác nhau.
- Nợ ngoại tệ. Khi lập báo cáo, doanh nghiệp phải đánh giá lại số dư các khoản mục tiền tệ có gốc ngoại tệ, kể cả khoản đi vay (hướng dẫn tài khoản chênh lệch tỷ giá của Thông tư 99). Nợ ròng có thể đổi vì tỷ giá trong khi CFO không đổi.
Ví dụ minh hoạ: công ty X giả định, bốn cách tính nợ ròng
Công ty X giả định, đơn vị tỷ đồng, số liệu tự đặt, đã kiểm tính cộng đúng, không phải số liệu thật. Cuối năm N: vay và nợ thuê tài chính ngắn hạn 340, dài hạn 760 (có trái phiếu thường), cộng 1.100; tiền và tương đương tiền 210, trong đó 40 bị hạn chế sử dụng; đầu tư tài chính ngắn hạn 150; lãi vay phải trả 20 nằm trong chi phí phải trả. CFO năm N là 185.
| Cách tính nợ ròng của X | Phép tính | Nợ ròng | Số năm (chia 185) |
|---|---|---|---|
| A. Chỉ trừ tiền và tương đương tiền | 1.100 − 210 | 890 | 4,81 |
| B. Trừ cả đầu tư tài chính ngắn hạn | 1.100 − 210 − 150 | 740 | 4,00 |
| C. Như B, không trừ 40 tiền bị hạn chế | 1.100 − (210 − 40) − 150 | 780 | 4,22 |
| D. Như C, cộng 20 lãi vay phải trả | 1.100 + 20 − 170 − 150 | 800 | 4,32 |
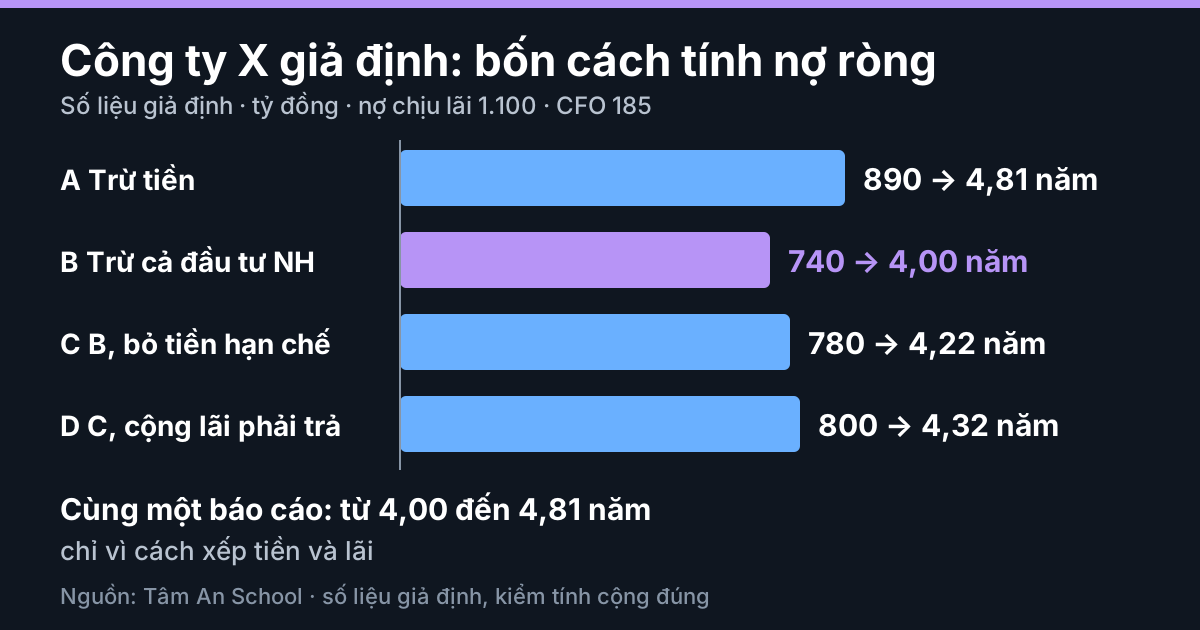
Số liệu giả định, kiểm tính cộng đúng.
Cùng một báo cáo cho từ 4,00 đến 4,81 năm, chỉ vì cách xếp tiền và lãi. Thêm tỷ giá: giả sử 300 trong 1.100 vay bằng ngoại tệ và tỷ giá tăng 5%, khoản vay tăng 15; nợ ròng cách B thành 755, số năm 4,08 dù CFO không đổi. Từ đây bài dùng cách B (nợ ròng 740).
Mẫu số: CFO của một năm không đứng yên
CFO 185 của X gồm hai phần giả định. Phần thứ nhất: EBITDA 235 trừ lãi vay đã trả 70 và thuế thu nhập đã nộp 35, còn 130 (VAS 24 xếp lãi vay đã trả, đoạn 22, và thuế thu nhập đã nộp, đoạn 25, vào luồng tiền kinh doanh của doanh nghiệp phi tài chính). Phần thứ hai: 55 từ vốn lưu động giải phóng vì phải thu giảm (xem bài về phải thu, tồn kho, phải trả thay đổi). Cùng nợ ròng 740, mỗi mẫu số cho một số năm:
| Mẫu số (số giả định) | Giá trị | Số năm |
|---|---|---|
| CFO năm N | 185 | 4,00 |
| CFO trước thay đổi vốn lưu động (cách gọi của Tâm An) | 130 | 5,69 |
| EBITDA (chưa trừ lãi và thuế đã trả; không phải tiền) | 235 | 3,15 |
| CFO trung bình ba năm (120, 95, 185) | 133,3 | 5,55 |
| CFO thấp nhất trong ba năm | 95 | 7,79 |
Chỉ vì chọn mẫu số, số năm đi từ 3,15 đến 7,79; EBITDA thấp nhất vì chưa trừ 70 lãi và 35 thuế đã trả bằng tiền.
Ba năm nhìn cùng nhau.
| Năm (X giả định) | Nợ chịu lãi | Tiền và đầu tư ngắn hạn | Nợ ròng (cách B) | CFO | Số năm |
|---|---|---|---|---|---|
| N − 2 | 940 | 300 | 640 | 120 | 5,33 |
| N − 1 | 1.020 | 320 | 700 | 95 | 7,37 |
| N | 1.100 | 360 | 740 | 185 | 4,00 |
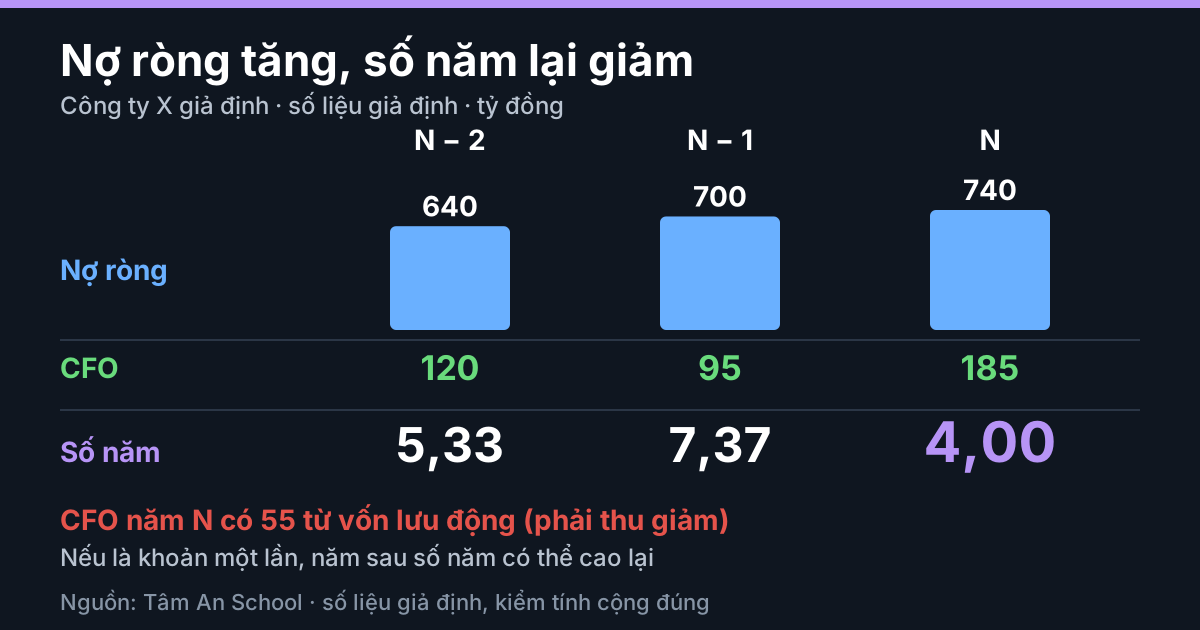
Số liệu giả định, kiểm tính cộng đúng.
Nợ ròng tăng đều, nhưng số năm từ 7,37 xuống 4,00 vì CFO năm N nhảy lên 185, trong đó 55 từ vốn lưu động; nếu đó là khoản một lần, năm sau số năm có thể quay lại cao hơn.
Số năm chưa phải thời gian trả nợ
- CFO chưa phải tiền rảnh. Giả sử X còn chi mua sắm tài sản cố định 95 và cổ tức 30 mỗi năm: tiền còn lại 185 − 95 − 30 = 60, và 740 / 60 ≈ 12,3 năm. Hai con số 4,00 và 12,3 trả lời hai câu hỏi khác nhau; tiền còn lại có nhiều cách tính, xem bài dòng tiền tự do.
- Kỳ hạn quyết định, không phải số năm bình quân. X có 340 vay ngắn hạn, khoảng 1,8 lần CFO 185. Đủ tiền (360 tiền và đầu tư), vay mới hay gia hạn là câu hỏi của bảng kỳ hạn trong thuyết minh, không phải của một phép chia.
- Lãi vay đến trước gốc. CFO thường đã trừ lãi vay đã trả; khả năng chịu lãi đọc riêng qua hệ số bao phủ lãi vay.
- Khác ngành, khác chu kỳ. Nợ vay đầu tư tài sản tạo tiền lâu dài có thể cho số năm dài hơn nợ vay vốn lưu động.
Cách đọc trên báo cáo
- Phạm vi, kỳ, mẫu: hợp nhất hay riêng lẻ, quý hay luỹ kế. Báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu từ 01/01/2026 theo Thông tư 99, mã số chỉ tiêu đánh lại, nên ghép hai kỳ theo tên dòng, không theo mã số.
- Báo cáo tình hình tài chính: các dòng vay và nợ thuê tài chính, trái phiếu chuyển đổi, tiền, đầu tư tài chính ngắn hạn; ghi lại cách xếp.
- Thuyết minh: tương đương tiền, tiền bị hạn chế, vay (kỳ hạn, quá hạn), thuê hoạt động, cam kết, nợ tiềm tàng, lãi vay phải trả.
- Báo cáo lưu chuyển tiền tệ: CFO, lãi vay và thuế đã trả, thay đổi vốn lưu động; xem bài CFO gồm những gì.
- Nhiều kỳ, cùng ngành: theo dõi nợ ròng và CFO riêng, rồi mới chia.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để gợi ý mở thuyết minh về tiền và vay trước khi diễn giải một tỷ lệ nợ ròng; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Bài chỉ áp dụng cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán có cách tính nợ riêng.
- Số năm và các công thức nợ ròng là cách đọc của người phân tích hoặc tổ chức xếp hạng, không phải chỉ tiêu hay quy định kế toán.
- Phương pháp S&P đọc từ bản 01/04/2019, có thể đã được cập nhật; danh mục CFA là tệp ghi năm 2022.
- Công ty X đã đơn giản hoá: vài dòng, số tròn, bỏ qua lãi suất và kỳ hạn.
Đừng nói quá
- Không viết "X cần 4 năm để trả hết nợ": số năm chỉ đúng nếu CFO giữ nguyên và dồn hết vào trả nợ.
- Không viết "số năm ít là an toàn, nhiều là nguy hiểm", cũng không viết "nợ ròng thấp nghĩa là ít nợ" khi chưa xem tiền bị hạn chế, nghĩa vụ ngoài dòng vay và kỳ hạn. Bài không có thang đo và không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Khi nợ ròng tăng mà số năm giảm, khi các cách tính nợ ròng lệch xa nhau, hoặc khi CFO một năm khác hẳn trung bình nhiều năm, đó là tín hiệu để xem thuyết minh về tiền, vay, vốn lưu động và kỳ hạn, chưa phải bằng chứng về điều gì. Thu phải thu nhanh, đổi điều khoản mua bán, mùa vụ, chi đầu tư dồn vào một năm, tái cơ cấu nguồn vốn và thay đổi tỷ giá đều là nguyên nhân hợp lý khác. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về một doanh nghiệp. Bài chất lượng lợi nhuận nói vì sao lãi, nợ và dòng tiền cần đọc cùng nhau.
Căn cứ
Căn cứ kiểm ngày 17/10/2026.
- CFA Institute, "Financial Ratio List" (chương trình CFA cấp độ II, tệp PDF công khai, tên tệp ghi 2022): mục 29 và đoạn mở đầu; đã mở và đọc ngày 17/10/2026.
- S&P Global Ratings, "Corporate Methodology: Ratios And Adjustments" (01/04/2019): thuật ngữ chính, chỉ số lõi và bổ sung, đoạn 22-25; đọc từ bản sao đăng công khai.
- Chuẩn mực kế toán Việt Nam số 24 (Quyết định 165/2002/QĐ-BTC), đoạn 04, 22, 25, 32, 33: đọc từ bản đăng lại, hiệu lực cần đối chiếu văn bản mới nhất.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), đọc từ Công báo ngày 16/11/2025: hệ thống tài khoản, tài khoản chênh lệch tỷ giá, mẫu thuyết minh, hướng dẫn lập báo cáo lưu chuyển tiền tệ. Thông tư 200/2014/TT-BTC (báo cáo năm 2025): chỉ để nêu giai đoạn chuyển tiếp.
- Số liệu ví dụ: Tâm An tự đặt, tự tính lại bằng Python, ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- CFO gồm những gì và không gồm gì
- Phải thu, tồn kho, phải trả thay đổi làm dòng tiền kinh doanh tăng hay giảm
- Dòng tiền tự do (Free Cash Flow)
- Nợ vay và nợ phải trả
- Chi phí lãi vay và hệ số bao phủ lãi vay
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Số năm trả nợ ròng bằng nợ ròng chia dòng tiền kinh doanh (CFO) là phép tính quy ước: nếu CFO giữ nguyên và dồn hết vào trả nợ ròng thì cần chừng ấy năm, chưa phải lịch trả nợ thật. Nợ ròng không có định nghĩa chung: danh mục công thức CFA không có công thức này, còn tổ chức xếp hạng S&P Global Ratings vừa trừ tiền khả dụng vừa cộng nghĩa vụ giống nợ. Với công ty X giả định, nợ ròng là 890, 740, 780 hoặc 800 tuỳ cách xếp tiền và lãi, tức 4,00 đến 4,81 năm so với CFO 185; đổi mẫu số thì số năm đi từ 3,15 đến 7,79, và qua ba năm nợ ròng tăng mà số năm giảm vì vốn lưu động. Bài không đưa thang tốt hay xấu; các biến động chỉ là tín hiệu để xem thuyết minh, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.