
Khái niệm cơ bản về RSI đã được giải thích trong bài RSI là gì?. Bài này thuộc chuỗi bài về RSI, đi sâu vào 1 câu hỏi cụ thể và trình bày các quan điểm khác nhau của giới phân tích kỹ thuật — đây là quan điểm tham khảo, không phải khẳng định.
⚠️ Lưu ý trước khi đọc tiếp
Mọi chỉ báo kỹ thuật — kể cả chỉ báo trong bài này — chỉ thực sự đúng khi được đọc trong đúng bối cảnh Pha dòng tiền và cấu trúc thị trường của từng mã. Tách rời khỏi bối cảnh này, cùng 1 tín hiệu có thể đúng với mã này nhưng sai hoàn toàn với mã khác.
Câu trả lời ngắn
RSI đo độ lớn của các nhịp tăng so với độ lớn của các nhịp giảm gần đây của chính một cổ phiếu (hoặc một chỉ số), tính từ giá đóng cửa. Nó không đo giá "đắt" hay "rẻ", không đo giá trị doanh nghiệp, và về tên gọi thì không so cổ phiếu này với cổ phiếu khác. Khoảng 0–100 là kết quả của một phép chuẩn hoá: tỷ lệ RS giữa trung bình tăng và trung bình giảm có thể chạy từ 0 đến vô cực, và công thức của Wilder ép nó về một thang có hai đầu bị chặn.
Ba điều nên nói thẳng ngay từ đầu:
- RSI cao nghĩa là nhịp tăng gần đây chiếm ưu thế, không phải giá đã cao. Có ví dụ thật bên dưới: VN-Index ngày 25/03/2024 có RSI 58,97 nhưng đóng cửa thấp hơn 14 phiên trước.
- 0 và 100 là biên lý thuyết. Sau khi làm mượt, RSI Wilder chỉ tiến sát chứ không chạm. Trên 13 mã đo thử (51.837 phiên), không có phiên nào RSI từ 99 trở lên hoặc từ 1 trở xuống.
- Chính tài liệu cũng chưa thống nhất vài điểm quanh câu "RSI đo gì": tên gọi "sức mạnh tương đối" dễ gây nhầm, việc dùng RSI để so sánh giữa các mã được hay không, và RSI "dẫn" hay "trễ". Những điểm này được trình bày bên dưới như các quan điểm, không phải kết luận.
Cách tính từng bước (kèm số thật của HPG) nằm ở bài công thức RSI Wilder; số 14 đến từ đâu nằm ở RSI 14 là gì. Bài này chỉ trả lời hai câu: RSI đang đo cái gì, và vì sao kết quả luôn nằm trong khung 0–100. Nếu bạn mới làm quen, đọc RSI là gì trước.
RSI đo cái gì?
Độ lớn nhịp tăng so với độ lớn nhịp giảm
Các tài liệu giáo dục mô tả RSI là một bộ dao động động lượng, đo "tốc độ và mức thay đổi" của biến động giá. Cách nói cụ thể hơn, và gần công thức nhất, là: RSI so sánh mức thay đổi giá trung bình của các phiên tăng với mức thay đổi trung bình của các phiên giảm trong một khoảng gần đây (mặc định 14 phiên, làm mượt kiểu Wilder).
Hai chữ "độ lớn" quan trọng. RSI không đếm có bao nhiêu phiên xanh, bao nhiêu phiên đỏ; nó cộng mức tăng và mức giảm. Một phiên tăng 7% đóng góp vào trung bình tăng gấp 14 lần một phiên tăng 0,5%, dù cả hai đều chỉ là "một phiên xanh". (Nhận xét này suy ra từ công thức, không phải kết luận của một nguồn.)
Một cách nhìn dễ nhớ (suy ra từ công thức)
(Phần này là suy luận của Tâm An từ đại số, không phải nội dung của một tài liệu.) Gọi AG là trung bình mức tăng và AL là trung bình mức giảm (luôn là số dương). Vì RS = AG ÷ AL và RSI = 100 − 100 ÷ (1 + RS), ta rút gọn được:
RSI = 100 × AG ÷ (AG + AL)
AG + AL chính là mức dịch chuyển trung bình mỗi phiên tính theo cả hai hướng (đã làm mượt). Như vậy RSI có thể đọc là phần trăm "chuyển động đi lên" trong tổng chuyển động của giá. RSI 50 nghĩa là phần đi lên và phần đi xuống bằng nhau (AG = AL). RSI 70 nghĩa là phần đi lên chiếm 70% tổng chuyển động. RSI 30 nghĩa là chỉ 30%.
Chỉ dùng giá đóng cửa
RSI được tính từ giá đóng cửa. Nó không dùng giá cao nhất, thấp nhất, giá mở cửa hay khối lượng. Một tài liệu giáo dục nêu rõ: RSI chỉ xét giá, còn MFI (Money Flow Index) là chỉ báo họ hàng bổ sung thêm khối lượng. Vì vậy hai phiên cùng đóng cửa như nhau thì RSI không phân biệt được phiên nào có khối lượng lớn hay giá cao/thấp trong phiên biến động ra sao. Cách ghép RSI với khối lượng được bàn ở RSI kết hợp volume đọc thế nào.
Một chi tiết nhỏ cần phân biệt: có tài liệu hướng dẫn phần mềm mô tả RSI là "so sánh các đỉnh cao nhất và đáy thấp nhất trong một giai đoạn". Mô tả đó không khớp công thức RSI, nó giống Stochastic hơn; hai chỉ báo này khác nhau ở chỗ nào được phân tích ở RSI khác Stochastic.
"Relative Strength" không phải là so với cổ phiếu khác
Một tài liệu tham khảo cổ điển về phân tích kỹ thuật nhận xét rằng tên gọi "Relative Strength Index" hơi gây hiểu nhầm: RSI không so sánh sức mạnh tương đối của hai chứng khoán mà đo sức mạnh nội tại của một chứng khoán đơn lẻ. Cùng tài liệu còn nói biểu đồ so sánh hai mã/chỉ số là một công cụ khác, gọi là Comparative Relative Strength.
Tuy vậy, các tài liệu trong nước lại có hai cách dùng đối lập nhau:
- Quan điểm 1: một công ty chứng khoán cho rằng nếu RSI của một cổ phiếu cao hơn RSI của chỉ số thị trường chung thì cổ phiếu đó có thể mạnh hơn thị trường và là ứng viên để cân nhắc mua.
- Quan điểm 2: một công ty chứng khoán khác lưu ý RSI không dùng để so sánh sức mạnh giữa các mã, vì RSI chỉ so giá của chính mã đó với lịch sử của nó.
Hai cách nói này không kèm kiểm định. Điều có thể nói chắc: RSI của các mã đều nằm trên cùng một thang 0–100 nên về mặt thang đo đặt cạnh nhau được. Còn việc "RSI cao hơn thì mạnh hơn" có đáng tin để chọn mã hay không thì kho tài liệu chưa có số liệu. (Một suy luận cần kiểm chứng: mỗi mã biến động khác nhau, nên cùng RSI 70 có thể mang mức "bất thường" khác nhau; một tài liệu giáo dục cũng lưu ý rằng chu kỳ phù hợp phụ thuộc độ biến động của từng cổ phiếu.)
Vì sao là thang 0–100? Từ RS đến RSI
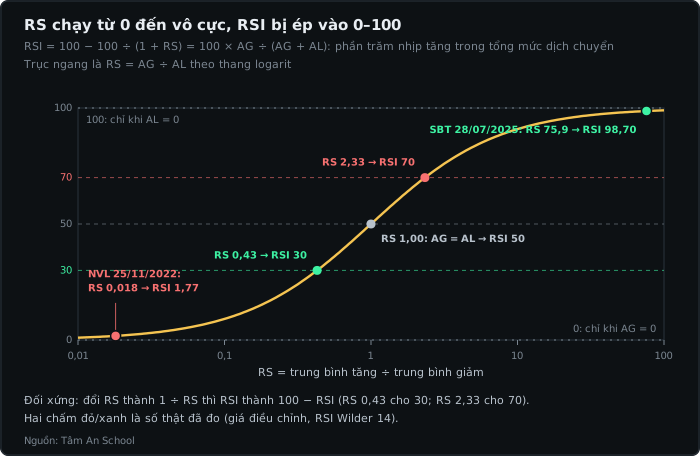
RS = AG ÷ AL là một tỷ số. Nó bằng 0 khi không có phiên tăng nào, bằng 1 khi tăng giảm cân bằng, và lớn dần đến vô cực khi hầu như không có phiên giảm. Một thang "từ 0 đến vô cực" khó đọc và khó đặt ngưỡng. Công thức của Wilder giải quyết bằng cách chuẩn hoá RS về một bộ dao động nằm trong khoảng 0–100, và tài liệu giáo dục ghi nhận chính bước chuẩn hoá này khiến RSI bị chặn ở hai đầu và giúp nhận ra vùng cực trị dễ hơn.
Bảng dưới đây chỉ là tính ngược từ công thức (suy ra, không phải nội dung của một nguồn):
| RSI | RS tương ứng | Phần "đi lên" trong tổng chuyển động |
|---|---|---|
| 20 | 0,25 | 20% |
| 30 | 0,43 | 30% |
| 50 | 1,00 | 50% |
| 70 | 2,33 | 70% |
| 80 | 4,00 | 80% |
| 90 | 9,00 | 90% |
| 99 | 99,00 | 99% |
Từ bảng có hai hệ quả:
- Đối xứng. Đổi RS thành 1 ÷ RS thì RSI đổi thành 100 − RSI. RS 2,33 cho RSI 70 còn RS 0,43 (nghịch đảo của 2,33) cho RSI 30. Vì vậy cặp ngưỡng 70/30 đối xứng quanh 50 theo đúng nghĩa toán học: nhịp tăng gấp 2,33 lần nhịp giảm, hoặc nhịp giảm gấp 2,33 lần nhịp tăng.
- Hai đầu bị "nén". Từ RSI 70 lên 80 cần RS tăng từ 2,33 lên 4. Nhưng từ RSI 90 lên 99, RS phải tăng từ 9 lên 99. Càng gần biên, mỗi điểm RSI càng "đắt" theo nghĩa nhịp tăng phải áp đảo nhịp giảm ra sao. Đó cũng là lý do RSI hiếm khi đi sát 100 hoặc 0.
Một hệ quả khác của việc dùng tỷ lệ: RSI không phụ thuộc thang giá. Nhân toàn bộ giá với một hằng số (ví dụ đổi từ nghìn đồng sang đồng) thì AG và AL cùng nhân hằng số đó, tỷ số RS không đổi. Chúng tôi thử trên HPG (4.706 phiên): nhân giá với 1.000 rồi tính lại, RSI lệch tối đa khoảng 4×10⁻¹⁴, tức là không đổi. (Đây là kiểm tra một công thức đã biết, không phải số đo thống kê.) Nhưng "cùng thang" không có nghĩa là "cùng ý nghĩa": một tài liệu giáo dục cho ví dụ một cổ phiếu biến động mạnh dễ chạm quá mua/quá bán hơn một cổ phiếu tiện ích ở cùng RSI 14.
Về cái giá của việc bị chặn: một quan điểm của Constance Brown, được một tài liệu giáo dục tóm tắt, cho rằng RSI truyền thống, vì bị chặn 0–100, có thể bỏ lỡ một số tín hiệu đảo chiều. Đây là quan điểm của một trường phái, không có số liệu kèm theo trong tài liệu.
Biên 0 và 100: RSI có bao giờ chạm?
Các tài liệu nêu điều kiện ở biên: RSI bằng 100 khi trung bình giảm bằng 0, và bằng 0 khi trung bình tăng bằng 0. Một tài liệu còn diễn giải thêm "nghĩa là cả 14 kỳ giá đều tăng (hoặc đều giảm)". Một buổi hướng dẫn giáo dục nói cụ thể hơn: nếu cả 14 phiên đều tăng thì phép tính ban đầu cho RSI bằng 100.
Chữ "ban đầu" là chìa khoá. Theo chuẩn Wilder, giá trị RSI đầu tiên dùng trung bình đơn của 14 thay đổi đầu; từ phiên sau, AG và AL được làm mượt: AG mới = (AG cũ × 13 + mức tăng hôm nay) ÷ 14. (Suy ra từ công thức:) khi đã làm mượt, AG và AL mỗi phiên chỉ nhân với 13/14 nếu không có nhịp mới ngược hướng, nên chúng giảm dần nhưng không bao giờ về đúng 0. Hệ quả: sau giai đoạn khởi tạo, RSI Wilder chỉ tiệm cận 0 và 100.
Số thật cho thấy điều này rõ hơn công thức.
NVL, tháng 11/2022: 18 phiên giảm liên tiếp mà RSI vẫn là 1,77
Từ 02/11 đến 25/11/2022, cổ phiếu NVL có 18 phiên giảm liên tiếp: phiên 02/11 giảm 1,1%, rồi 17 phiên từ 03/11 mỗi phiên giảm khoảng 6,8–7,0%. Giá đóng cửa (đã điều chỉnh) đi từ 63,90 xuống 18,88, tức giảm 70,4%. RSI(14) Wilder đi từ 16,57 xuống 1,77, không phải 0.
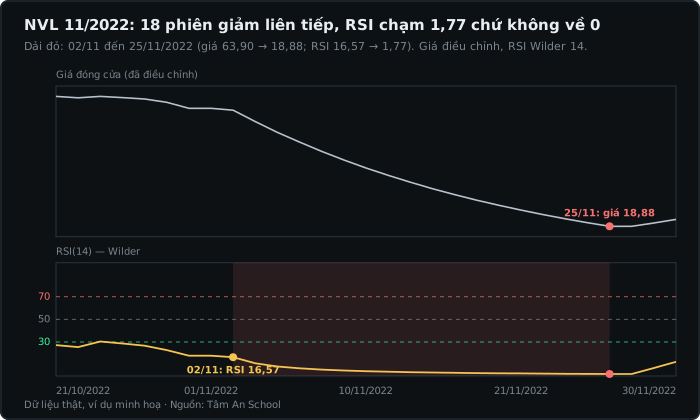
Vì sao không về 0 dù chuỗi giảm đã dài hơn 14 phiên? Vì các nhịp tăng cũ chưa biến mất khỏi AG, chúng chỉ phai dần. Trung bình tăng AG đi từ 0,1169 (02/11) xuống 0,0332 (25/11): tỷ lệ 0,2837, đúng bằng (13/14)¹⁷ cho 17 phiên làm mượt kế tiếp. AL tăng từ 0,5887 lên 1,8383. RS = 0,0332 ÷ 1,8383 = 0,018 và RSI = 100 × 0,0332 ÷ (0,0332 + 1,8383) = 1,77. Phiên 25/11/2022 cũng là RSI thấp nhất trong toàn bộ lịch sử NVL (đo từ phiên thứ 151).
SBT, tháng 7/2025: hai nhịp tăng 6,6% mà RSI dừng ở 98,70
Ngày 18/07/2025, SBT tăng 6,6% (19,20 lên 20,47) và RSI đạt 96,13. Ngày 28/07/2025 SBT lại tăng 6,6% (đóng cửa 23,54) và RSI lên 98,70, mức cao nhất trong toàn bộ lịch sử mã này. Ngay phiên sau (29/07) giá giảm 1,8%, RSI tụt về 89,11: một phiên giảm vừa đủ kéo RSI xuống hơn 9 điểm, cho thấy vùng sát 100 rất "mỏng". RS tại đỉnh là khoảng 75,9, đúng như chấm xanh trên đồ thị minh hoạ đầu bài.
Tổng hợp trên 13 mã
Chúng tôi lấy 13 mã (HPG, FPT, VCB, VNM, MWG, SSI, VND, MBB, ACB, TCB, VIC, NVL, SBT), tính RSI(14) Wilder trên toàn bộ lịch sử từng mã và bỏ 150 phiên đầu để tránh ảnh hưởng khởi tạo, còn lại 51.837 phiên. Kết quả: không có phiên nào RSI từ 99 trở lên hoặc từ 1 trở xuống. Cao nhất là 98,70 (SBT, 28/07/2025), thấp nhất là 1,77 (NVL, 25/11/2022). Trên VN-Index (toàn lịch sử trong dữ liệu), RSI dao động từ 4,77 đến 96,30. (Đo trên 13 mã và một chỉ số của thị trường Việt Nam với chuẩn Wilder, không phải quy luật cho mọi thị trường hay mọi cách tính.)
Phần mềm khác nhau xử lý biên khác nhau. Một thư viện tính toán mã nguồn mở ghi nhận (thay đổi cuối tháng 09/2026) rằng khi giá đi ngang hoàn toàn, không có phiên tăng lẫn phiên giảm (0/0), nó trả về mức trung tính 50 thay vì 0, vì 0 dễ bị hiểu nhầm thành "quá bán cực độ". Vì vậy cùng một dữ liệu, "RSI bằng đúng 0 hoặc 100" có thể xuất hiện ở phần mềm này mà không ở phần mềm khác. Chi tiết các nguồn gây lệch giữa phần mềm nằm ở bài về công thức RSI.
RSI cao không có nghĩa giá "đắt"
Vì RSI đo độ lớn tăng so với giảm trong chuỗi đã làm mượt, không đo vị thế giá so với một mức "hợp lý" nào, nên RSI cao hay thấp không phải một phép định giá. Một tài liệu giáo dục nhấn mạnh: chỉ báo là đạo hàm của hành động giá, không phản ánh trực tiếp giá, và vì vậy phải luôn được xem cùng hành động giá. Một công ty chứng khoán trong nước cũng lưu ý RSI chỉ phản ánh động lượng giá ngắn hạn, không cho thông tin về xu hướng tổng thể hay dòng tiền.
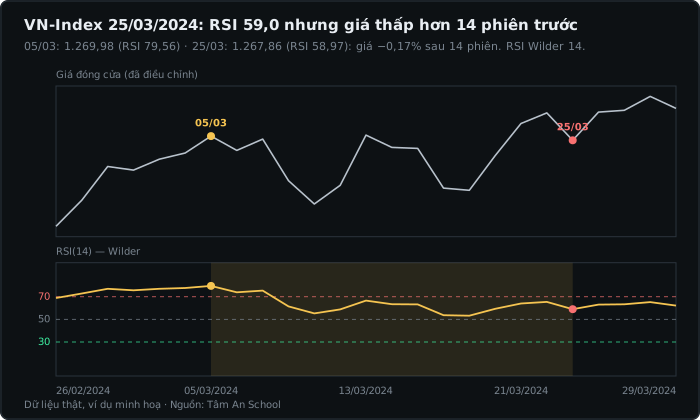
Ví dụ thật: ngày 25/03/2024, VN-Index đóng cửa 1.267,86 và RSI(14) là 58,97, nằm hẳn trên 50. Nhưng 14 phiên trước đó (05/03/2024) chỉ số đóng cửa 1.269,98, cao hơn một chút: sau 14 phiên giá còn thấp hơn 0,17%. Hai điều này không mâu thuẫn. RSI(14) làm mượt nên vẫn mang theo "ký ức" của các nhịp tăng mạnh trước đó (RSI ngày 05/03 là 79,56), và nó đang đo cân bằng nhịp tăng/giảm, không phải chênh lệch giá giữa hai thời điểm.
Để biết ví dụ này có phải ngoại lệ hiếm hay không, chúng tôi đếm trên VN-Index từ 2010 (4.178 phiên đủ dữ liệu): có 299 phiên RSI trên 50 mà giá đóng cửa thấp hơn giá 14 phiên trước (12,0% số phiên RSI trên 50), và 263 phiên RSI dưới 50 mà giá lại cao hơn giá 14 phiên trước (15,7% số phiên RSI dưới 50). Tổng cộng 13,5% số phiên "RSI nói một đằng, chênh lệch giá 14 phiên nói một nẻo". (Số đo trên MỘT chỉ số, mô tả, không phải quy luật hay xác suất.)
RSI là chỉ báo "dẫn" hay "trễ"? Các tài liệu mô tả khác nhau
Một điểm khác quanh câu "RSI đo gì" là RSI đi trước hay đi sau giá:
- Một tài liệu giáo dục kỹ thuật xếp RSI vào nhóm chỉ báo dẫn (leading), được thiết kế để đi trước diễn biến giá; một công ty chứng khoán trong nước cũng xếp nhóm chỉ báo dao động (trong đó có RSI) vào loại "nhanh", có thể dự báo trước khi xu hướng bắt đầu.
- Ở phía đối lập, một nhà môi giới Mỹ, một tài liệu của một sở giao dịch và một công ty chứng khoán trong nước gọi RSI là chỉ báo trễ (lagging), đi sau thị trường một bước.
Các tài liệu này không kèm bằng chứng thống kê cho cách gọi của mình. (Suy luận của Tâm An để dung hoà: về mặt cơ học RSI chỉ dùng giá quá khứ nên không thể "biết trước" giá; nhưng người ta gọi nó là "dẫn" khi một số hình thái trên RSI, như phân kỳ, xuất hiện trước một số cú đảo chiều của giá. Hai cách gọi dùng chữ "dẫn/trễ" theo hai nghĩa khác nhau; kho tài liệu không có số liệu để kết luận bên nào đúng.) Cách đọc phân kỳ nằm ở phân kỳ RSI là gì.
Điểm cần cẩn trọng
- 0–100 không có nghĩa là "mọi giá trị đều có khả năng như nhau". Phân phối thật của RSI tập trung ở khoảng giữa; vùng sát hai biên hiếm gặp. Phân phối thực tế trên VN-Index được phân tích ở RSI nằm giữa 30 và 70.
- Con số RSI phụ thuộc vào cách tính (cách làm mượt, số phiên làm nóng, xử lý biên). Ngưỡng bạn học ở nơi này không đương nhiên đem sang nơi khác được.
- Chuẩn hoá cùng thang không xoá khác biệt biến động giữa các mã. Cùng RSI 70 nhưng một mã dao động mạnh và một mã dao động nhẹ có thể mang ý nghĩa rất khác.
- RSI chỉ dùng giá đóng cửa. Nó không nhìn thấy khối lượng, khoảng giá trong phiên hay bối cảnh dòng tiền của thị trường.
Đừng nói quá
- Kho tài liệu không chứng minh RSI đo "giá đắt/rẻ", "quá mua/quá bán" theo nghĩa giá trị; RSI chỉ đo cân bằng giữa nhịp tăng và nhịp giảm gần đây.
- Công thức rút gọn RSI = 100 × AG ÷ (AG + AL) và cách đọc "phần trăm chuyển động đi lên" là suy luận của Tâm An từ đại số, không phải câu trích từ một tài liệu.
- Việc "RSI cao hơn RSI chỉ số thì cổ phiếu mạnh hơn" chưa có kiểm định trong kho; hai quan điểm trong nước trái ngược nhau.
- "RSI dẫn" hay "RSI trễ" là cách gọi, không có số liệu chứng minh bên nào.
- Số đo trên NVL, SBT, VN-Index và 13 mã chỉ minh hoạ hành vi của công thức trên dữ liệu Việt Nam, không phải thống kê về hiệu quả giao dịch.
Ví dụ thực tế
Số liệu tính bằng RSI(14) Wilder trên toàn bộ lịch sử từng mã (giá điều chỉnh):
| Ví dụ | Số liệu | Ý nghĩa minh hoạ |
|---|---|---|
| NVL, 02/11 → 25/11/2022 | 18 phiên giảm liên tiếp, giá 63,90 → 18,88 (−70,4%); RSI 16,57 → 1,77 | Chuỗi giảm dài hơn 14 phiên vẫn không đưa RSI về 0 |
| SBT, 18/07 và 28/07/2025 | Hai phiên tăng 6,6%; RSI 96,13 rồi 98,70 (cao nhất lịch sử mã); 29/07 giá −1,8%, RSI 89,11 | Sát biên 100 nhưng không chạm |
| 13 mã, 51.837 phiên | 0 phiên RSI từ 99 trở lên hoặc từ 1 trở xuống; cao nhất 98,70, thấp nhất 1,77 | Biên 0/100 chỉ là lý thuyết với chuẩn Wilder |
| VN-Index, 25/03/2024 | RSI 58,97; đóng cửa 1.267,86 thấp hơn 1.269,98 của 14 phiên trước (−0,17%) | RSI trên 50 không bảo đảm giá cao hơn 14 phiên trước |
| VN-Index từ 2010 (4.178 phiên) | RSI trên 50 mà giá thấp hơn 14 phiên trước: 299 phiên (12,0%); RSI dưới 50 mà giá cao hơn: 263 phiên (15,7%) | Chênh lệch giữa RSI và biến động giá 14 phiên là chuyện thường |
Đây là ví dụ minh hoạ trên dữ liệu thật của vài mã và một chỉ số, không phải thống kê về hiệu quả giao dịch và không phải khuyến nghị mua bán.
💬 Quan điểm của Tâm An về RSI
Tất cả các chỉ báo — kể cả RSI — đều phải đi kèm với Hành động giá (Price Action) và Pha của dòng tiền. Nếu không, các bạn sẽ thấy nó lúc đúng lúc sai và mất niềm tin vào chỉ báo.
Trước khi dùng RSI để phân tích, các bạn phải xác định được dòng tiền đang ở trong Pha nào: Pha Tích Luỹ Dòng tiền, Pha dâng của dòng tiền, Pha tạo đỉnh dòng tiền, Pha Giảm, Pha rướn, hay Pha cạn kiệt dòng tiền — và đánh giá được cấu trúc của thị trường tại thời điểm đó.
Đồng thời phải hiểu mô hình giá trong Price Action để xem các dòng cổ phiếu khác, hay các mã cổ phiếu trong cùng dòng, có mô hình ủng hộ xu hướng hay không.
RSI trả lời một câu hỏi hẹp: nhịp tăng đang chiếm bao nhiêu phần trong tổng chuyển động gần đây của giá. Hiểu đúng điều đó giúp bạn không nhầm RSI cao với giá đắt, rồi đối chiếu thêm Pha dòng tiền và cấu trúc giá trước khi quyết định.
Nội dung mang tính chất giáo dục, không phải tư vấn đầu tư. Kết quả tín hiệu chỉ báo mang tính tham khảo, không đảm bảo hiệu quả trong mọi bối cảnh thị trường.

