Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Chưa chắc. "Tiền và các khoản tương đương tiền" là một dòng kế toán có định nghĩa riêng, không phải số tiền doanh nghiệp rút ra chi ngay hôm nay. Theo hướng dẫn lập báo cáo tình hình tài chính của Thông tư 99, dòng này gồm tiền mặt, tiền gửi không kỳ hạn, tiền đang chuyển và khoản đầu tư ngắn hạn thu hồi không quá 3 tháng kể từ ngày đầu tư; tiền bị hạn chế sử dụng nằm ở dòng tài sản khác. Vì vậy có khoản trông như tiền nhưng nằm ngoài dòng, và có khoản nằm trong dòng nhưng chưa chắc rút được ngay. Bài đi từ số trên báo cáo đến "tiền dùng được" ước tính qua bốn bậc, phân biệt quy định với cách ước tính của Tâm An. Kết quả chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận.
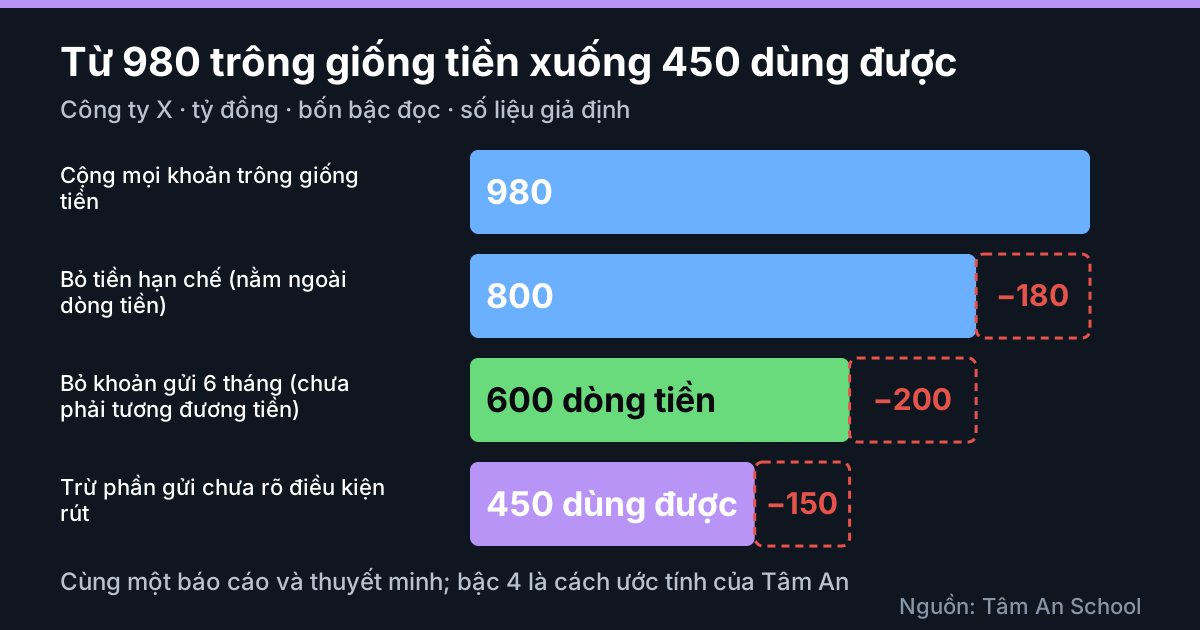
Sơ đồ minh hoạ, số liệu giả định.
Dòng "tiền và các khoản tương đương tiền" gồm gì
Theo Thông tư 99 (Phụ lục IV, hướng dẫn lập báo cáo tình hình tài chính và báo cáo lưu chuyển tiền tệ), dòng này có hai phần:
| Phần | Gồm | Điều kiện then chốt |
|---|---|---|
| Tiền | Tiền mặt, tiền gửi không kỳ hạn, tiền đang chuyển | Chỉ khoản không bị hạn chế sử dụng |
| Tương đương tiền | Kỳ phiếu ngân hàng, tín phiếu kho bạc, tiền gửi có kỳ hạn gốc không quá 3 tháng,... | Thu hồi không quá 3 tháng kể từ ngày đầu tư, dễ chuyển thành lượng tiền xác định, không có rủi ro khi chuyển đổi |
Ba điểm hay bị bỏ qua:
- Hai chiếc đồng hồ. Tương đương tiền đo bằng kỳ hạn gốc (không quá 3 tháng kể từ ngày đầu tư). Còn đầu tư ngắn hạn hay dài hạn đo bằng kỳ hạn còn lại so với ngày lập báo cáo (từ 12 tháng trở xuống là ngắn hạn). Khoản gửi gốc 6 tháng, dù chỉ còn một tháng, vẫn là đầu tư tài chính ngắn hạn chứ không phải tương đương tiền.
- Quá hạn thì rời khỏi dòng. Khoản trước đây là tương đương tiền nhưng quá hạn chưa thu hồi được phải chuyển sang chỉ tiêu khác.
- Thấu chi không làm tiền âm. Theo hướng dẫn tài khoản tiền gửi không kỳ hạn, thấu chi được phản ánh như khoản vay, không ghi âm vào tiền gửi.
Hệ quả ở báo cáo lưu chuyển tiền tệ: hướng dẫn xếp các khoản đầu tư không phải tương đương tiền vào luồng tiền đầu tư. Doanh nghiệp chuyển tiền từ khoản gửi 3 tháng sang khoản gửi 6 tháng làm "tiền" trên báo cáo giảm dù chưa tiêu đồng nào; xem bài ba dòng tiền kinh doanh, đầu tư, tài chính.
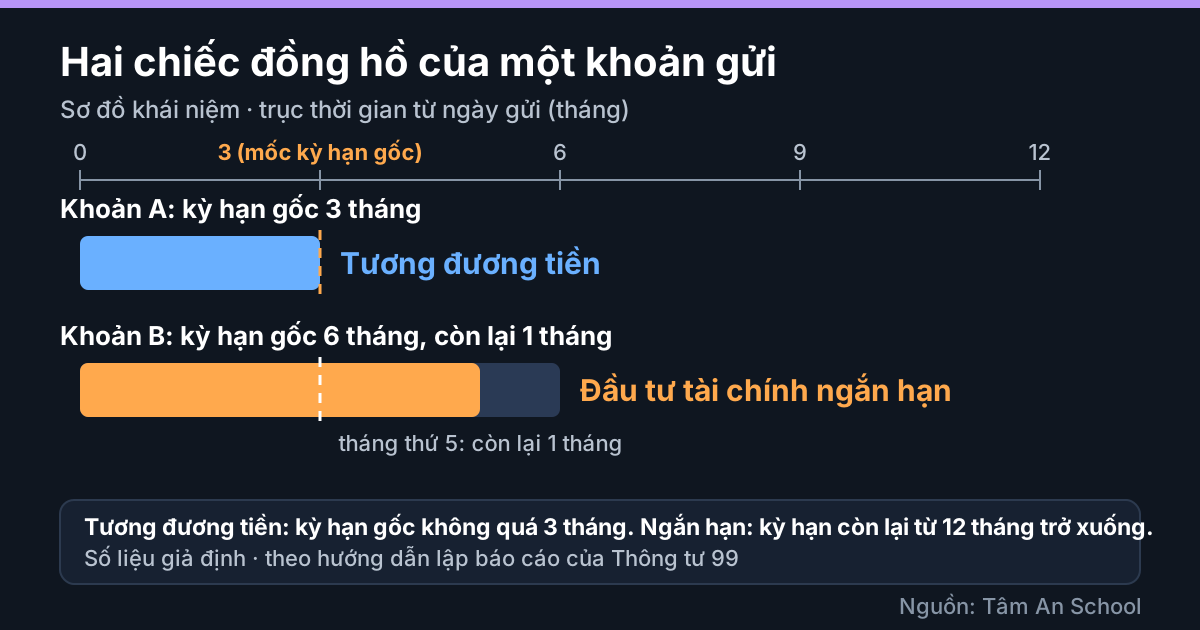
Sơ đồ minh hoạ khái niệm.
Từ số trên báo cáo đến tiền dùng được: bốn bậc
Công thức của Tâm An (không phải chỉ tiêu trên mẫu): tiền dùng được ước tính = tiền và tương đương tiền trừ phần gửi ở bên liên quan hoặc đã cam kết mà thuyết minh không cho biết điều kiện rút.
| Bậc | Câu hỏi | Tìm ở đâu | Tính chất |
|---|---|---|---|
| 1 | Dòng tiền gồm những gì? | Thuyết minh tiền và tương đương tiền | Quy định |
| 2 | Có khoản trông như tiền nằm ngoài dòng? | Thuyết minh đầu tư tài chính | Quy định |
| 3 | Tiền hạn chế nằm ở đâu, bao nhiêu? | Tài sản khác; thuyết minh tiền không được sử dụng | Quy định |
| 4 | Trong dòng tiền, phần nào gửi ở bên liên quan hoặc đã cam kết? | Thuyết minh bên liên quan, vay, cam kết | Ước tính của Tâm An |
Bậc 1. Mẫu thuyết minh tách tiền mặt, tiền gửi không kỳ hạn, tiền đang chuyển và tương đương tiền; yêu cầu chi tiết từng ngân hàng chiếm từ 10% tổng số dư tiền gửi không kỳ hạn, và nội dung, kỳ hạn, số dư từng loại tương đương tiền chiếm từ 10% nhóm này.
Bậc 2. Tiền gửi có kỳ hạn gốc dài hơn 3 tháng thuộc nhóm đầu tư nắm giữ đến ngày đáo hạn, trình bày ở đầu tư tài chính ngắn hạn nếu còn không quá 12 tháng. Khả năng rút trước hạn tuỳ hợp đồng, nên bài chỉ ghi thành một mốc riêng.
Bậc 3. Hướng dẫn nêu tiền và tương đương tiền bị hạn chế sử dụng không trình bày ở dòng tiền mà ở tài sản ngắn hạn khác hoặc tài sản dài hạn khác. Hướng dẫn báo cáo lưu chuyển tiền tệ và mẫu thuyết minh còn yêu cầu nêu giá trị và lý do của khoản tiền có số dư cuối kỳ lớn mà doanh nghiệp nắm giữ nhưng không được sử dụng do hạn chế của pháp luật hoặc ràng buộc khác; mẫu không nêu mức nào là "lớn". Ví dụ theo ghi chú của Tâm An (mẫu không liệt kê): ký quỹ bảo đảm khoản vay, ký quỹ bảo lãnh.
Bậc 4. Không quy định nào bắt trừ tiền gửi ở bên liên quan, và tiền gửi tại một ngân hàng là bên liên quan có thể rút bình thường. Nhưng nếu thuyết minh không nói điều kiện rút thì người đọc chưa biết. Bậc này chỉ là kịch bản thận trọng, không phải nhận định về bên nào.
Ví dụ minh hoạ: công ty X giả định
Đơn vị tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python, kiểm cộng đúng. Báo cáo cuối năm N lập theo Thông tư 99.
| Khoản | Trình bày ở | Giá trị |
|---|---|---|
| Tiền mặt | Tiền | 5 |
| Tiền gửi không kỳ hạn | Tiền | 295 |
| Tiền gửi kỳ hạn gốc 3 tháng | Tương đương tiền | 300 |
| Tiền và các khoản tương đương tiền | Dòng tiền | 600 |
| Tiền gửi kỳ hạn gốc 6 tháng, còn lại 1 tháng | Đầu tư tài chính ngắn hạn | 200 |
| Ký quỹ bảo đảm khoản vay 100, ký quỹ bảo lãnh 50 | Tài sản ngắn hạn khác | 150 |
| Ký quỹ dài hạn | Tài sản dài hạn khác | 30 |
Thuyết minh cho biết thêm: trong 600 của dòng tiền có 150 gửi tại một tổ chức là bên liên quan (50 không kỳ hạn, 100 tương đương tiền) mà không nêu điều kiện rút.
Người cộng mọi khoản trông giống tiền được 600 + 200 + 150 + 30 = 980. Đi qua các bậc:
- Bỏ tiền hạn chế 150 + 30 = 180, còn 800.
- Bỏ khoản gửi 6 tháng 200, còn 600, đúng số trên dòng tiền.
- Trừ phần gửi chưa rõ điều kiện rút 150, còn 450.
Từ 980 xuống 450 chỉ bằng một báo cáo và thuyết minh của nó: 450 bằng 45,9% số đầu và 75,0% số trên dòng tiền.
Giả sử trong 90 ngày tới công ty X có nghĩa vụ đến hạn 510: vay 300 và phải trả người bán 210 (số giả định, không phải chỉ tiêu trên mẫu). Ba cách đọc cho ba kết quả:
| Cách đọc | Tiền | So với nghĩa vụ 510 |
|---|---|---|
| Rộng: dòng tiền cộng gửi 6 tháng | 800 | Thừa 290 |
| Như báo cáo: dòng tiền | 600 | Thừa 90 |
| Thận trọng: trừ phần chưa rõ điều kiện rút | 450 | Thiếu 60 |
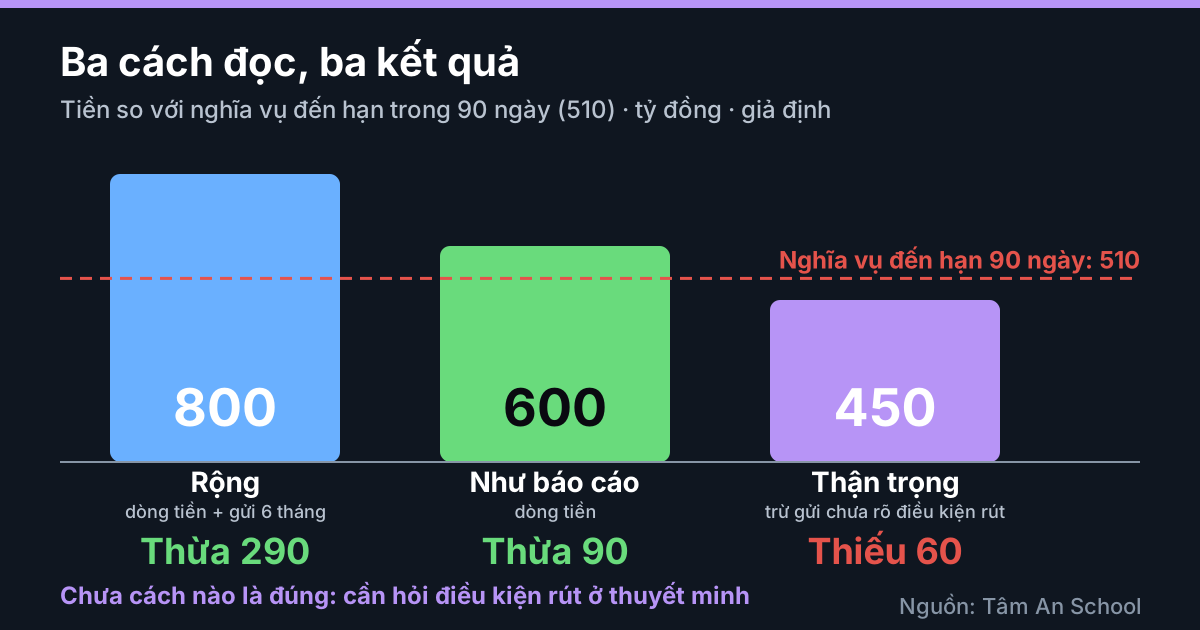
Số liệu giả định, tính lại bằng Python.
Bài không chọn cách đọc nào là đúng. Ba kết quả chỉ ra câu cần hỏi tiếp: điều kiện rút khoản gửi ở bên liên quan, khả năng rút trước hạn khoản gửi 6 tháng, ngày đến hạn của 510 nghĩa vụ. Con số 980 là cách đọc dễ sai nhất: coi cả ký quỹ và khoản gửi 6 tháng như tiền thì công ty X trông thừa 470 so với 510, trong khi 180 bị hạn chế sử dụng. Hệ số tiền mặt xem bài hệ số thanh toán hiện hành, nhanh và tiền mặt; cách trừ tiền khi tính nợ ròng xem bài nợ ròng bằng bao nhiêu năm dòng tiền kinh doanh.
Tiền lớn cạnh vay lớn có bất thường không
Giả sử công ty X còn vay 1.200 (ngắn hạn 500, dài hạn 700) cạnh 600 tiền và tương đương tiền. Dễ hỏi "sao không dùng tiền trả nợ". Câu hỏi hợp lý để mở thuyết minh, nhưng cấu trúc này có nguyên nhân hợp lý khác:
- Dự phòng thanh khoản cho vay đáo hạn rải rác.
- Vay dài hạn đã giải ngân trước cho dự án chưa chi hết.
- Điều kiện tín dụng yêu cầu duy trì số dư (ví dụ chung, tuỳ hợp đồng).
Nên hỏi: tiền nằm ở bên nào, phần nào bị hạn chế, kỳ hạn các khoản vay. Lãi tiền gửi nằm ở dòng nào xem bài lãi vay đã trả, lãi tiền gửi và cổ tức nhận; tách nợ chịu lãi xem bài nợ vay và nợ phải trả khác nhau thế nào.
Cách đọc trên báo cáo
- Báo cáo tình hình tài chính (từ năm tài chính 2026; trước đó là bảng cân đối kế toán): dòng tiền và tương đương tiền, rồi đầu tư tài chính ngắn hạn, rồi tài sản ngắn hạn khác và dài hạn khác.
- Thuyết minh tiền và tương đương tiền: tách từng loại, ngân hàng từ 10% số dư, kỳ hạn gốc từng loại tương đương tiền.
- Thuyết minh tiền không được sử dụng: giá trị và lý do.
- Thuyết minh vay, bên liên quan, cam kết: tài sản bảo đảm, ký quỹ, số dư gửi ở bên liên quan.
- Báo cáo lưu chuyển tiền tệ: tiền cuối kỳ phải khớp dòng tiền trên báo cáo tình hình tài chính.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đặt cạnh nhau tiền trên dòng, tiền hạn chế, khoản gửi kỳ hạn dài và nghĩa vụ đến hạn; chỉ là công cụ sàng lọc.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025 với mã số chỉ tiêu đánh lại. Bài chỉ đọc nguyên văn Thông tư 99, nên với báo cáo theo Thông tư 200 đừng mặc định tiền hạn chế đã nằm ngoài dòng tiền; ghép hai kỳ theo tên dòng và mở thuyết minh.
Điểm cần cẩn trọng
- Công ty X, mọi con số, nghĩa vụ 90 ngày và khoản gửi ở bên liên quan đều là giả định.
- Số dư tiền là ảnh chụp một ngày cuối kỳ, không cho biết tiền vào ra những tuần sau.
- Mức "lớn" cần thuyết minh do doanh nghiệp xác định theo hướng dẫn; hai doanh nghiệp có thể xếp khác nhau, nên đọc thuyết minh thay vì chỉ so con số.
- Sổ tiết kiệm đem cầm cố: hướng dẫn tài khoản nói không ghi giảm tài sản mà thuyết minh, còn hướng dẫn lập báo cáo nói tiền hạn chế không nằm ở dòng tiền. Bài chưa đối chiếu hai hướng dẫn gặp nhau thế nào, nên chỉ chắc một điều: phải đọc thuyết minh.
- Bài viết cho doanh nghiệp phi tài chính. Ngân hàng, bảo hiểm, công ty chứng khoán có cấu trúc báo cáo riêng, không áp dụng nguyên vẹn.
Đừng nói quá
- Không viết "tiền trên báo cáo là tiền dùng được" hay "không đáng tin"; cả hai bỏ qua thuyết minh.
- Không coi khoản gửi ở bên liên quan là hạn chế: chưa có điều kiện rút thì chỉ nên nói chưa biết.
- Không dùng 450 hay 980 làm ngưỡng; chúng là số giả định để minh hoạ quy trình đọc. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Tiền trên dòng chênh nhiều so với tiền dùng được ước tính, hay tiền lớn cạnh vay lớn, đều là tín hiệu để mở thuyết minh và hỏi tiếp, chưa phải bằng chứng về điều gì của doanh nghiệp. Mỗi trường hợp có nguyên nhân hợp lý khác: ký quỹ theo hợp đồng, tiền dự án có mục đích riêng, dự phòng thanh khoản. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- Thông tư 99/2025/TT-BTC (27/10/2025, hiệu lực 01/01/2026), Công báo ngày 16/11/2025, đọc từ bản PDF (mức A): Phụ lục IV mục B (tiền và các khoản tương đương tiền, đầu tư tài chính ngắn hạn, tài sản ngắn hạn khác, tài sản dài hạn khác), mục D (điểm 1.2, 1.3, 1.9), mẫu thuyết minh, Phụ lục II (tài khoản tiền gửi không kỳ hạn, ký quỹ ký cược, đầu tư nắm giữ đến ngày đáo hạn). Thông tư 200/2014/TT-BTC cho báo cáo năm 2025: chưa mở từ văn bản gốc.
- CFA Institute, "Financial Analysis Techniques", giáo trình Level I 2026: chỉ trang công khai, nêu tên các chỉ số thanh khoản; bài không dùng công thức nào từ nguồn này.
- Công thức tiền dùng được và bốn bậc là cách trình bày của Tâm An, không phải chuẩn trong sách hay quy định.
- Số liệu ví dụ Tâm An tự đặt và tự tính lại bằng Python ngày 25/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Ba dòng tiền kinh doanh, đầu tư, tài chính
- Lãi vay đã trả, lãi tiền gửi và cổ tức nhận
- Nợ vay và nợ phải trả khác nhau thế nào
- Hệ số thanh toán hiện hành, nhanh và tiền mặt
- Nợ ròng bằng bao nhiêu năm dòng tiền kinh doanh
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Dòng tiền và các khoản tương đương tiền là một định nghĩa kế toán, chưa phải số tiền rút ra chi ngay: theo Thông tư 99 nó gồm tiền mặt, tiền gửi không kỳ hạn, tiền đang chuyển và khoản đầu tư ngắn hạn thu hồi không quá 3 tháng kể từ ngày đầu tư (kỳ hạn gốc); tiền hạn chế sử dụng nằm ở tài sản khác; khoản gửi gốc dài hơn 3 tháng là đầu tư tài chính. Đọc qua bốn bậc: dòng tiền gồm gì, khoản trông như tiền nằm ngoài dòng, tiền hạn chế ở đâu, và phần gửi ở bên liên quan hoặc đã cam kết (bậc 4 là ước tính của Tâm An). Công ty X giả định (tỷ đồng): cộng mọi khoản trông giống tiền được 980, trừ tiền hạn chế 180 còn 800, trừ khoản gửi 6 tháng 200 còn 600 (đúng dòng tiền), trừ phần gửi chưa rõ điều kiện rút 150 còn 450; so với nghĩa vụ 90 ngày giả định 510, ba cách đọc cho thừa 290, thừa 90 và thiếu 60. Bài không chọn cách đọc nào là đúng; đó là danh sách câu cần hỏi trong thuyết minh. Tiền lớn cạnh vay lớn còn có nguyên nhân hợp lý khác. Chênh lệch giữa tiền trên dòng và tiền dùng được chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.