Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Vòng quay hàng tồn kho cho biết trong một kỳ, hàng tồn kho "quay" được bao nhiêu lần so với giá vốn đã bán; số ngày tồn kho là cùng con số ấy đọc bằng ngày. Cách tính thông dụng theo bảng công thức của CFA Institute: vòng quay bằng giá vốn hàng bán chia hàng tồn kho bình quân, và số ngày tồn kho bằng số ngày trong kỳ chia vòng quay. Đây là cách tính phổ biến, không phải quy định của chuẩn mực hay thông tư, nên mỗi nguồn có thể tính hơi khác nhau. Điều đáng chú ý hơn công thức là sáu chỗ dễ tính sai: dùng doanh thu thay giá vốn, dùng tồn kho cuối kỳ thay bình quân, quên mùa vụ và số ngày của kỳ ngắn, so giữa các ngành khác nhau, bỏ sót phần tồn kho nằm ngoài một dòng, và cộng gộp nhiều loại hàng. Ở công ty X giả định bên dưới, cùng một năm cho ra từ khoảng 56 đến khoảng 85 ngày chỉ vì cách tính. Bài không đưa mốc "tốt" hay "xấu", vì mức hợp lý còn tuỳ mô hình kinh doanh; bài thuộc chuỗi Đọc báo cáo tài chính.
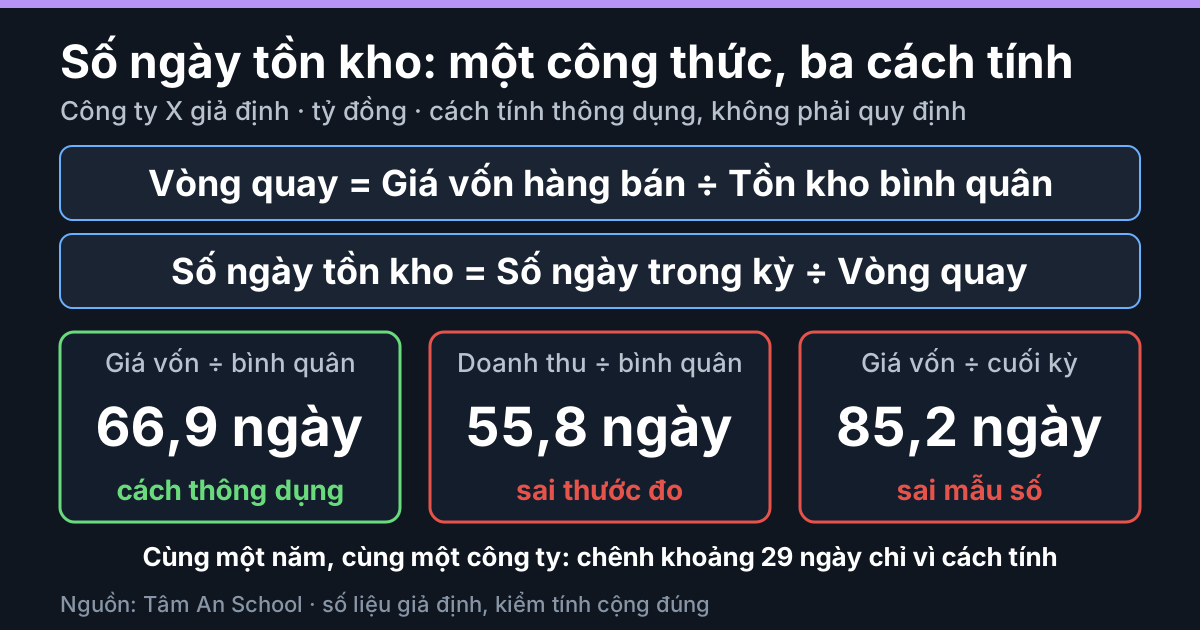
Sơ đồ minh hoạ, số liệu giả định.
Công thức và cách đọc
- Vòng quay hàng tồn kho = giá vốn hàng bán ÷ hàng tồn kho bình quân. Giá vốn lấy từ báo cáo kết quả kinh doanh, hàng tồn kho từ bảng cân đối kế toán (từ năm tài chính 2026 theo Thông tư 99, báo cáo này gọi là báo cáo tình hình tài chính).
- Số ngày tồn kho = số ngày trong kỳ ÷ vòng quay. Kỳ năm thường dùng 365 ngày, có nơi dùng 360; chọn một cách rồi giữ nhất quán khi so.
- Hàng tồn kho bình quân thường là trung bình của số đầu kỳ và số cuối kỳ. Khi có số từng quý, có thể lấy trung bình nhiều điểm.
Cách đọc: số ngày tồn kho là thời gian trung bình hàng nằm trong kho trước khi chuyển thành giá vốn, với giả định đơn giản là hàng ra vào đều đặn; vì là trung bình nên nó không cho biết mặt hàng nào nằm lâu. Công thức cùng khuôn với số ngày thu tiền bình quân, chỉ khác tử số là giá vốn. Số ngày tồn kho cũng là một thành phần của chu kỳ chuyển đổi tiền. Hàng tồn kho gồm những gì và ghi nhận theo giá nào nằm ở bài hàng tồn kho gồm những gì; bài này chỉ bàn cách tính.
Ví dụ minh hoạ: công ty X giả định
Công ty X giả định, đơn vị tỷ đồng, số liệu tự đặt, đã kiểm tính cộng đúng, không phải số liệu thật. Doanh thu thuần năm là 5.400, giá vốn 4.500 (lãi gộp 900). Giá vốn theo quý là 1.000, 1.050, 1.150 và 1.300. Hàng tồn kho tăng dần vì công ty chuẩn bị hàng cho đợt bán cuối năm.
| Thời điểm | Đầu năm | Cuối quý I | Cuối quý II | Cuối quý III | Cuối năm |
|---|---|---|---|---|---|
| Hàng tồn kho | 600 | 640 | 700 | 880 | 1.050 |
Bốn cách tính cho cùng một năm:
| Cách tính | Vòng quay | Số ngày (365) |
|---|---|---|
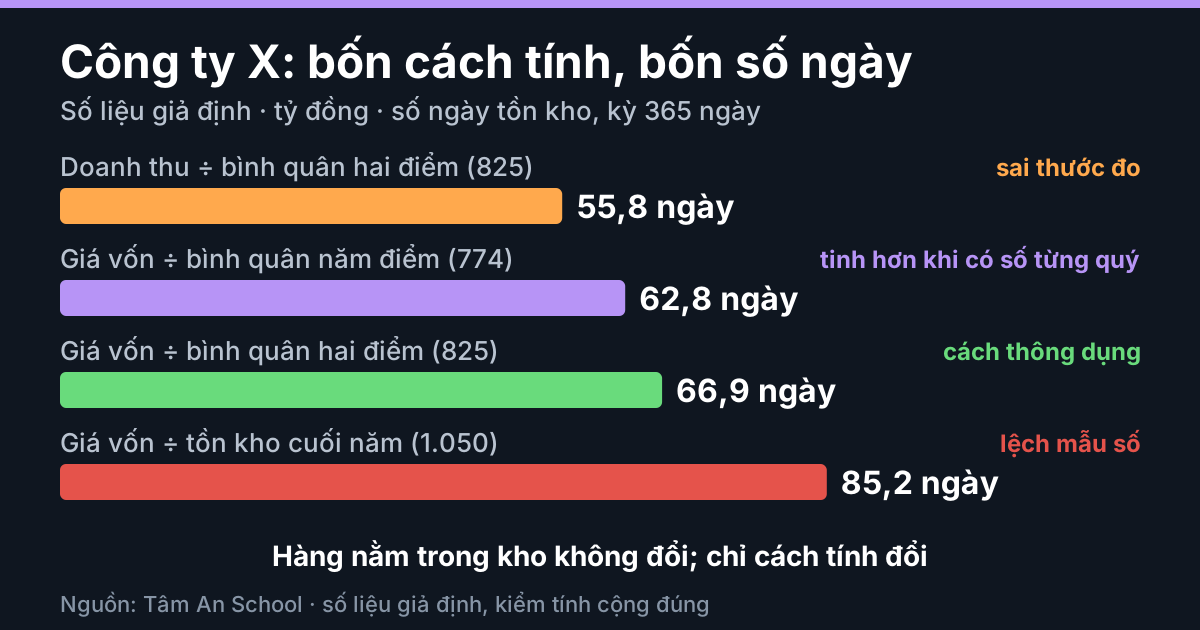
| Giá vốn ÷ tồn kho bình quân đầu và cuối năm (825) | 5,45 | 66,9 |
| Doanh thu ÷ tồn kho bình quân đầu và cuối năm | 6,55 | 55,8 |
| Giá vốn ÷ tồn kho cuối năm | 4,29 | 85,2 |
| Giá vốn ÷ bình quân năm điểm (774) | 5,81 | 62,8 |
Kiểm cộng: bình quân đầu và cuối năm là (600 + 1.050) ÷ 2 = 825. Bình quân năm điểm là (600 + 640 + 700 + 880 + 1.050) ÷ 5 = 774. Vòng quay 4.500 ÷ 825 = 5,4545 nên 365 ÷ 5,4545 = 66,9 ngày (bảng làm tròn hai chữ số thập phân; số ngày tính từ vòng quay chưa làm tròn). Cùng một công ty, cùng một năm, số ngày chạy từ 55,8 đến 85,2, chênh khoảng 29 ngày. Chênh lệch ấy đến từ cách tính, không từ kinh doanh; sáu mục sau giải thích từng nguồn lệch.
Số liệu giả định, kiểm tính cộng đúng.
Sáu sai lầm thường gặp
1. Dùng doanh thu thay giá vốn. Hàng tồn kho ghi theo giá gốc, còn doanh thu đã gồm lãi gộp: hai thứ khác thước đo. Ở công ty X, doanh thu lớn hơn giá vốn đúng 1,2 lần nên vòng quay thành 6,55 thay vì 5,45 và số ngày thành 55,8 thay vì 66,9, thấp hơn khoảng 11 ngày dù hàng không bán nhanh hơn. Biên lãi gộp càng cao, số càng lệch. Nếu một nguồn dùng doanh thu, phải ghi rõ và không đặt cạnh số tính theo giá vốn.
2. Dùng tồn kho cuối kỳ thay bình quân. Tử số là dòng chảy cả năm, mẫu số lại là ảnh chụp một ngày. Khi tồn kho tăng mạnh vào cuối kỳ, như công ty X, số ngày phình lên 85,2, cao hơn khoảng 18 ngày. Số cuối kỳ không phải lúc nào cũng sai: với câu hỏi "lượng hàng đang có đủ bán bao nhiêu ngày" thì hợp lý, nhưng phải gọi đúng tên và không đặt cạnh số bình quân.
3. Quên mùa vụ, quý và lũy kế. Bình quân hai điểm bỏ qua đoạn giữa kỳ. Với năm điểm, công ty X ra 62,8 ngày, thấp hơn 66,9 khoảng 4 ngày, vì tồn kho chỉ dâng cao ở nửa cuối năm. Lỗi nặng hơn là ở kỳ ngắn: giá vốn quý IV là 1.300, tồn kho bình quân quý (880 + 1.050) ÷ 2 = 965, vòng quay của quý chỉ 1,347 lần. Số ngày đúng là 92 chia 1,347, khoảng 68,3 ngày; máy móc chia 365 thì ra khoảng 270,9, gấp gần bốn lần. Lũy kế chín tháng cũng vậy: giá vốn 3.200, tồn kho bình quân (600 + 880) ÷ 2 = 740, vòng quay 4,324; số ngày phải dùng là 273 và ra 63,1 ngày, chia 365 sẽ ra 84,4. Quý có mùa vụ nên so với quý liền trước dễ gây hiểu lầm; so cùng quý năm trước thường hợp lý hơn.
4. So giữa các ngành khác nhau. Doanh nghiệp bán hàng dùng nhanh và doanh nghiệp có chu kỳ sản xuất dài có số ngày tồn kho khác nhau vì mô hình, không vì ai quản lý tốt hơn. Phép so có ích nhất là cùng doanh nghiệp qua các kỳ cùng quý, hoặc với nhóm cùng mô hình và cùng cách tính. Một nghiên cứu trên 3.370 quan sát của 350 doanh nghiệp niêm yết (Phạm Thị Ngọc Bích và cộng sự, 2024) ghi vòng quay hàng tồn kho trung bình 215 vòng mỗi năm, độ lệch chuẩn 4.588, giá trị nhỏ nhất âm 0,39, lớn nhất hơn 228 nghìn. Phân bố rộng và có giá trị lạ như vậy, theo cách hiểu của Tâm An, thường do mẫu số rất nhỏ ở một số quan sát, nên trung bình ấy không thể làm mốc cho doanh nghiệp nào.
5. Tưởng hàng tồn kho nằm trọn trong một dòng, và giá vốn là giá vốn "thuần". Theo tài liệu so sánh của Grant Thornton Việt Nam (2025) về Thông tư 99, phân loại hàng tồn kho dài hạn được bổ sung sản phẩm, chi phí dở dang có thời gian sản xuất, luân chuyển vượt quá một chu kỳ kinh doanh thông thường. Mẫu báo cáo theo Thông tư 99 cũng có chỉ tiêu riêng "chi phí sản xuất, kinh doanh dở dang dài hạn" tách khỏi dòng "hàng tồn kho". Doanh nghiệp có nhiều dở dang dài hạn sẽ thấy dòng hàng tồn kho ngắn hạn nhìn "nhanh" hơn thực tế. Ngược lại, bất động sản đầu tư (nắm giữ cho thuê hoặc chờ tăng giá) là nhóm tài sản riêng, không thuộc hàng tồn kho, nên không cộng vào mẫu số. Về tử số, tài khoản giá vốn hàng bán theo Thông tư 99 còn gồm dự phòng giảm giá hàng tồn kho, hao hụt mất mát, chi phí sản xuất chung cố định không phân bổ, và chi phí hoạt động kinh doanh bất động sản đầu tư như khấu hao, sửa chữa: một phần "giá vốn" không đi qua kho theo nghĩa vật chất. Báo cáo năm 2025 lập theo Thông tư 200, cần đối chiếu từng khoản.
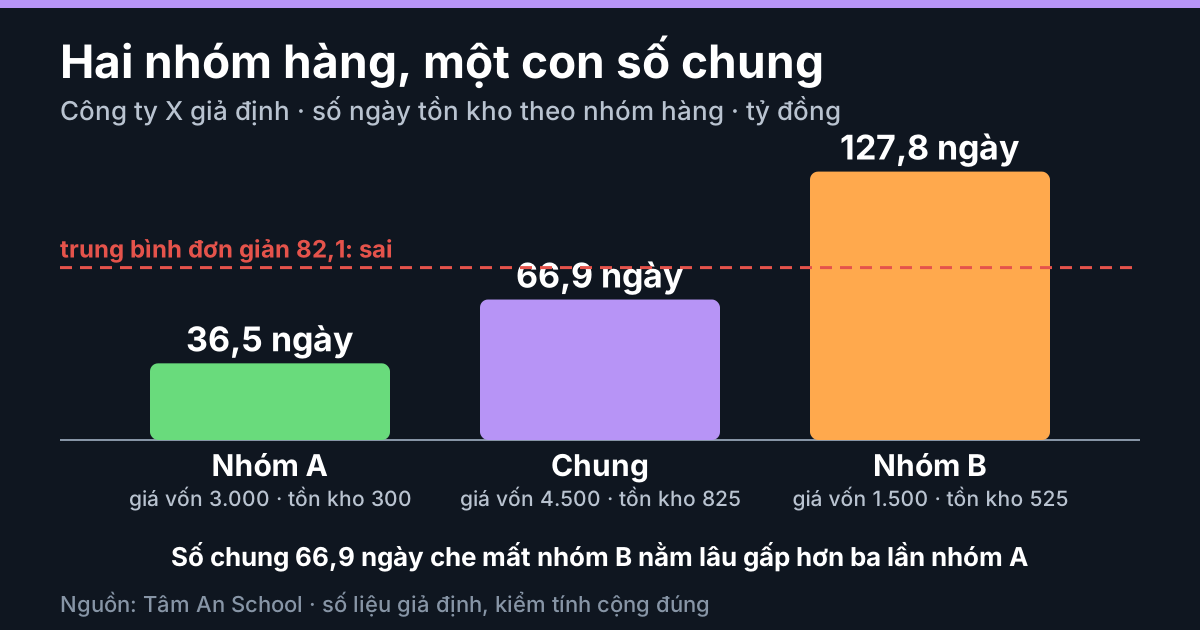
6. Cộng gộp nhiều loại hàng. Giả sử công ty X có hai nhóm hàng. Nhóm A: giá vốn 3.000, tồn kho bình quân 300, vòng quay 10, số ngày 36,5. Nhóm B: giá vốn 1.500, tồn kho bình quân 525, vòng quay 2,86, số ngày 127,8. Cộng lại ra đúng 4.500 và 825, tức 5,45 vòng, 66,9 ngày. Con số chung che mất nhóm B nằm lâu gấp hơn ba lần nhóm A. Lấy trung bình đơn giản hai số ngày (82,1) hay hai vòng quay (6,43) đều sai, vì chưa tính trọng số. Tương tự, nguyên liệu, dở dang và thành phẩm cộng chung một dòng có ý nghĩa rất khác nhau; số cộng chung chỉ là điểm xuất phát để mở thuyết minh.
Số liệu giả định, kiểm tính cộng đúng.
Cách đọc trên báo cáo
- Chọn kỳ và số ngày trước: năm, quý hay lũy kế, rồi đếm đúng số ngày của kỳ.
- Giá vốn lấy từ báo cáo kết quả kinh doanh, cùng kỳ với số ngày đã chọn.
- Hàng tồn kho lấy từ bảng cân đối kế toán: số đầu kỳ (cột số đầu năm), số cuối kỳ, và các điểm giữa kỳ nếu có báo cáo quý.
- Tự kiểm bằng thuyết minh: mở thuyết minh về hàng tồn kho để xem cơ cấu theo loại, dự phòng giảm giá và tổng có khớp dòng trên bảng cân đối không; tìm thêm khoản dở dang dài hạn hay bất động sản nếu có. Tên bảng và cách chia loại tuỳ mẫu, cần đối chiếu.
- Tính hai cách (bình quân hai điểm và nhiều điểm) rồi xem chênh bao nhiêu; chênh lớn thường do mùa vụ hoặc thay đổi mạnh cuối kỳ.
- Ghép nhiều kỳ cùng quý và ghép theo tên dòng khi chuyển từ báo cáo năm 2025 (Thông tư 200) sang năm tài chính 2026 (Thông tư 99), vì mã số chỉ tiêu đã được đánh lại.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để ghi rõ cách tính và số ngày của từng kỳ trước khi so sánh; đó chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Công thức trong bài là cách tính thông dụng, không phải quy định. Nguồn khác có thể dùng 360 ngày, tồn kho cuối kỳ hay doanh thu; hãy đọc định nghĩa của nguồn trước khi so.
- Vòng quay tăng không luôn có nghĩa kho gọn hơn. Nếu giá nguyên liệu đẩy giá vốn công ty X lên 4.950 (tăng 10%) trong khi tồn kho bình quân vẫn 825, vòng quay lên 6,00 và số ngày còn 60,8, dù lượng hàng không đổi. Bài tồn kho tăng nhanh hơn giá vốn bàn thêm chiều ngược lại.
- Cách xếp trong bài là của doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán trình bày riêng.
Đừng nói quá
- Không viết "vòng quay cao là tốt" hay "số ngày tồn kho cao là hàng ế".
- Không xếp hạng hai doanh nghiệp khác ngành theo số ngày tồn kho.
- Không dùng một kỳ, một cách tính hay trung bình cả mẫu để kết luận về doanh nghiệp.
Tín hiệu không phải kết luận
Số ngày tồn kho tăng, vòng quay giảm hay chênh lớn giữa các cách tính là tín hiệu để mở thuyết minh và đọc nhiều kỳ, chưa phải bằng chứng. Mỗi tín hiệu có nguyên nhân kinh doanh hợp lý khác: mùa vụ, tích hàng chủ động trước mùa bán, chu kỳ sản xuất dài, giá nguyên liệu, hay chỉ do cách tính. Nghiên cứu của Phạm Thị Ngọc Bích và cộng sự (2024), 350 doanh nghiệp niêm yết, 2013 đến 2022, ghi nhận biến vòng quay hàng tồn kho có liên hệ dương, ý nghĩa 5%, với thước đo dồn tích bất thường mà tác giả gọi là "gian lận báo cáo tài chính", chưa phải gian lận đã được chứng minh. Hệ số in 0,0000 do làm tròn và dữ liệu phân tán rất rộng, nên kết quả chỉ mô tả mẫu ấy, không dùng để nghi ngờ một doanh nghiệp. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về một doanh nghiệp.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- CFA Institute, "Financial Ratio List", CFA Program: công thức vòng quay và số ngày tồn kho; lưu ý một tỷ số có thể được định nghĩa khác nhau.
- CFA Institute, "Financial Analysis Techniques", CFA Program Level I 2026: chỉ trang công khai.
- Phạm Thị Ngọc Bích, Mai Đức Nghĩa, Đinh Ngọc Tú, Lê Vũ Ngọc Thanh (2024), Tạp chí Nghiên cứu Kinh tế và Kinh doanh Châu Á (JABES) 35(4): 78-97, Bảng 2 tr. 86 và Bảng 7 tr. 90.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Phụ lục II, tài khoản 632, Công báo số 1573 + 1574 ngày 16/11/2025; tên chỉ tiêu mẫu báo cáo tình hình tài chính ở Phụ lục IV; Thông tư 200/2014/TT-BTC cho báo cáo năm 2025.
- Grant Thornton Việt Nam (2025), "Một số cập nhật quan trọng trong Thông tư số 99/2025/TT-BTC", tr. 32: tài liệu thứ cấp, chỉ dùng ở mức "theo tài liệu".
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Phải thu, tồn kho, phải trả thay đổi: cách nhớ dấu cộng trừ
- Số ngày thu tiền bình quân (DSO)
- Hàng tồn kho gồm những gì?
- Hàng tồn kho tăng nhanh hơn giá vốn
- Chu kỳ chuyển đổi tiền (CCC)
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Vòng quay hàng tồn kho bằng giá vốn hàng bán chia hàng tồn kho bình quân, số ngày tồn kho bằng số ngày trong kỳ chia vòng quay: cách tính thông dụng, không phải quy định. Sáu chỗ dễ sai là dùng doanh thu thay giá vốn, dùng tồn kho cuối kỳ thay bình quân, quên mùa vụ và số ngày của kỳ ngắn, so giữa ngành khác nhau, bỏ sót phần tồn kho nằm ngoài một dòng, và cộng gộp nhiều loại hàng. Số ngày tăng hay chênh lớn giữa các cách tính là tín hiệu để mở thuyết minh và đọc nhiều kỳ, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.