Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
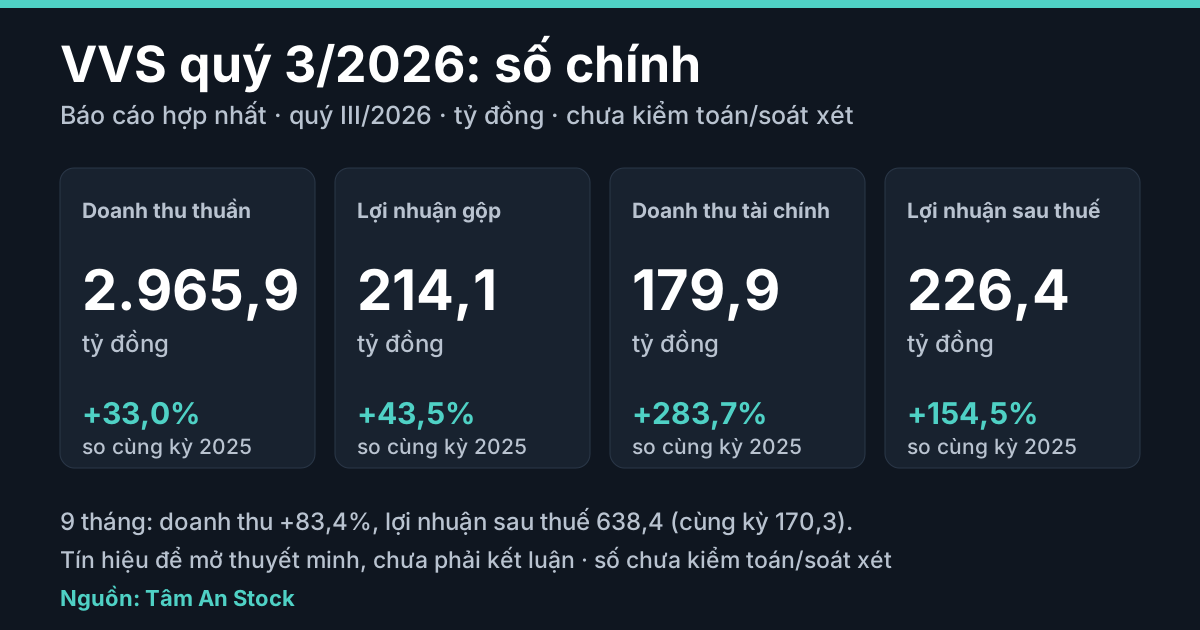
Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Đầu tư Phát triển Máy Việt Nam (mã VVS; kinh doanh, sản xuất và lắp ráp ô tô, phụ tùng), phê duyệt ngày 22/10/2026, ghi lợi nhuận sau thuế quý 3/2026 là 226,4 tỷ đồng, lớn hơn cả lợi nhuận gộp 214,1 tỷ (cùng kỳ 88,9 tỷ, +154,5%). Phần chênh lệch nằm ở doanh thu hoạt động tài chính 179,9 tỷ (cùng kỳ 46,9 tỷ) so với chi phí tài chính 26,1 tỷ. Doanh thu thuần quý 3 là 2.965,9 tỷ (+33,0%). Tại 30/09/2026, hàng tồn kho 2.715,6 tỷ gấp 3,5 lần đầu năm, phải trả người bán 7.380,9 tỷ. Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không định giá, không dự báo, không khuyến nghị.
Phạm vi: báo cáo hợp nhất (bìa ghi "Báo cáo tài chính hợp nhất"). Kỳ: quý III là 01/07 đến 30/09/2026; bảng cân đối 30/09/2026 so 01/01/2026. Đơn vị tỷ đồng; phần trăm và tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 2.965,9 | 2.229,9 | +33,0% |
| Lợi nhuận gộp | 214,1 | 149,2 | +43,5% |
| Doanh thu hoạt động tài chính | 179,9 | 46,9 | gấp 3,8 lần |
| Lợi nhuận trước thuế | 285,0 | 111,2 | +156,4% |
| Lợi nhuận sau thuế | 226,4 | 88,9 | +154,5% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 9.972,8 | 5.437,7 | +83,4% |
| Lợi nhuận sau thuế | 638,4 | 170,3 | +274,9% |
| Dòng tiền kinh doanh | +2.026,0 | +1.901,7 | +6,5% |
Biên lợi nhuận gộp (Tâm An tính) quý 3 là 7,2% (cùng kỳ 6,7%); quý 1 và quý 2/2026 cùng 8,3%; 9 tháng 8,0% (6,1%).
Điều đáng đọc kỹ trong báo cáo này
1. Lợi nhuận sau thuế lớn hơn lợi nhuận gộp. Lợi nhuận gộp 214,1 tỷ, trừ chi phí bán hàng 40,1 tỷ và quản lý 43,5 tỷ còn 130,5 tỷ (cùng kỳ 91,7 tỷ); cộng doanh thu tài chính, trừ chi phí tài chính ra lợi nhuận trước thuế 285,0 tỷ, sau thuế còn 226,4 tỷ. Doanh thu trừ chi phí tài chính là 153,8 tỷ, bằng 54,0% lợi nhuận trước thuế (cùng kỳ 17,5%). Báo cáo không cho biết sản lượng hay giá bán xe của từng quý.
2. Doanh thu tài chính từ đâu. Công ty giải trình do biến động tỷ giá đô la Mỹ, công cụ phái sinh và phương thức thanh toán. Thuyết minh chỉ có luỹ kế 9 tháng: lãi tiền gửi, cho vay 251,2 tỷ (cùng kỳ 78,8 tỷ), lãi tỷ giá phát sinh 111,7 tỷ (34,9 tỷ), lãi đánh giá lại 14,2 tỷ; về chi phí, lỗ tỷ giá phát sinh 70,2 tỷ (63,0 tỷ), phí LC UPAS 18,1 tỷ (4,2 tỷ). Báo cáo không cho biết cấu phần của riêng quý 3, các hợp đồng phái sinh hay thời hạn của chúng.
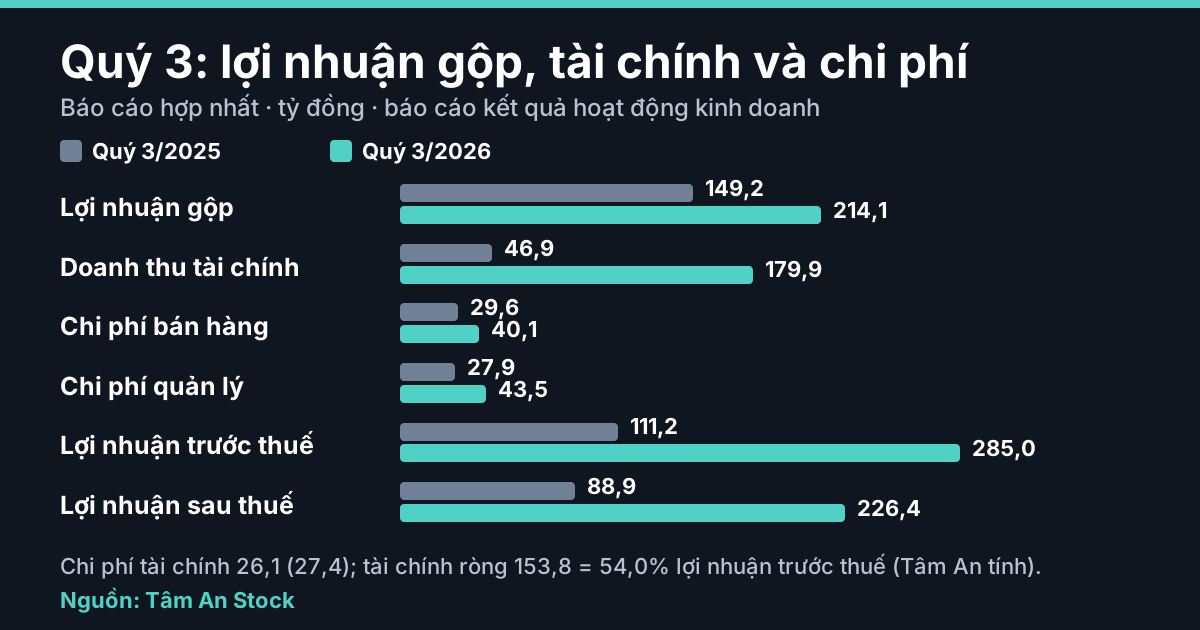
3. Bán xe chiếm 98,1% doanh thu. Luỹ kế 9 tháng, doanh thu bán xe 9.813,1 tỷ (+84,6%), phụ tùng và dịch vụ 185,6 tỷ (+37,4%); doanh thu trừ giá vốn của xe 755,9 tỷ (cùng kỳ 300,4 tỷ; Tâm An tính). Chi phí bán hàng 124,9 tỷ (+85,0%) và chi phí quản lý 121,0 tỷ (+72,7%), so với doanh thu thuần +83,4%. Báo cáo không cho biết số xe bán hay cơ cấu theo dòng xe; công ty không lập báo cáo bộ phận.
4. Hàng tồn kho gấp 3,5 lần đầu năm. Hàng tồn kho 2.715,6 tỷ (đầu năm 775,5 tỷ), không lập dự phòng, bằng 26,0% tổng tài sản; tại 31/3 và 30/6/2026 là 1.788,2 tỷ và 2.580,3 tỷ, nên quý 3 chỉ thêm 5,2%. Thuyết minh 8 ghi 2.530,0 tỷ (93,2%) dùng bảo đảm vay và nợ ngân hàng. Phải thu khách hàng 418,5 tỷ (+31,9%), một khách hàng chiếm 299,2 tỷ (71,5%), bài không nêu tên. Báo cáo không cho biết số xe tồn theo loại, tuổi hàng hay thời hạn thu nợ.
5. Phải trả người bán 7.380,9 tỷ, tiền gửi có kỳ hạn 5.976,8 tỷ. Phải trả người bán gấp 2,3 lần đầu năm (3.268,6 tỷ), bằng 70,6% tổng tài sản; một nhà cung cấp chiếm 7.239,5 tỷ (98,1%). Tiền gửi có kỳ hạn 5.976,8 tỷ (3.519,4 tỷ), bằng 57,2% tổng tài sản, được dùng làm tài sản thế chấp bảo đảm vay, thư tín dụng và bảo lãnh. Vay ngắn hạn 437,0 tỷ (557,8 tỷ); ngoài vay, "phải trả khác" có 543,8 tỷ phải trả ngân hàng liên quan đến LC UPAS. Báo cáo không cho biết điều kiện thanh toán và kỳ hạn thư tín dụng.
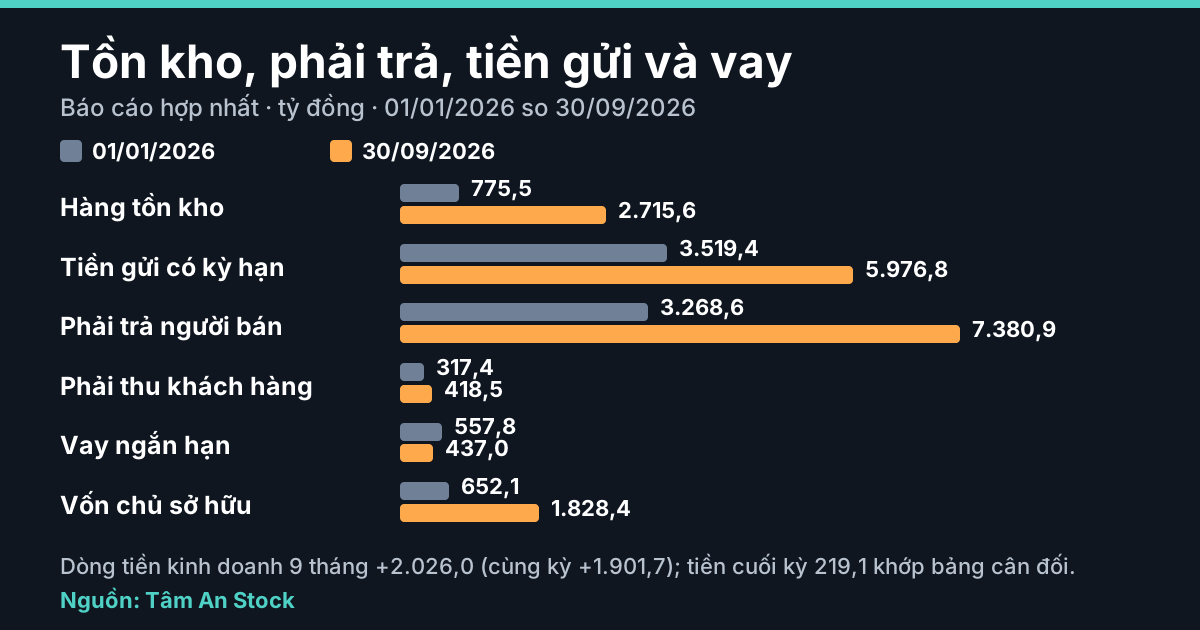
6. Dòng tiền kinh doanh +2.026,0 tỷ, đi cùng đợt phát hành cổ phiếu. Phải thu tăng 399,7 tỷ và hàng tồn kho tăng 1.940,1 tỷ, nhưng phải trả tăng 4.182,3 tỷ, nên dòng tiền kinh doanh gấp 3,2 lần lợi nhuận sau thuế 638,4 tỷ. Dòng tiền đầu tư -2.311,3 tỷ, chủ yếu chi cho vay, mua công cụ nợ 4.904,6 tỷ (thu hồi 2.452,3 tỷ). Dòng tiền tài chính +417,0 tỷ gồm phát hành cổ phiếu 537,8 tỷ (21,5 triệu cổ phiếu, giá 25.000 đồng, xong 29/07/2026); thu vay 4.413,9 tỷ, trả gốc 4.534,7 tỷ. Vốn chủ sở hữu 1.828,4 tỷ, gấp 2,8 lần đầu năm. Báo cáo không cho biết dòng tiền kinh doanh của riêng quý 3 (lưu chuyển tiền tệ chỉ có luỹ kế).
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 10.451,7 tỷ (đầu năm 5.116,0 tỷ), bằng tổng nguồn vốn. Tiền 219,1 tỷ (87,4 tỷ), khớp tiền cuối kỳ trên lưu chuyển tiền tệ. Nợ phải trả 8.623,3 tỷ, bằng 82,5% tổng tài sản (87,3% đầu năm); vốn chủ sở hữu 1.828,4 tỷ gồm vốn góp 430,5 tỷ, thặng dư vốn cổ phần 326,9 tỷ.
Điểm nên theo dõi tiếp
- Biên lợi nhuận gộp và cấu phần tài chính (lãi tiền gửi, tỷ giá) khi có số quý 4.
- Hàng tồn kho, phải trả người bán, tiền gửi bảo đảm và dòng tiền kinh doanh.
Tín hiệu không phải kết luận
Lợi nhuận sau thuế lớn hơn lợi nhuận gộp nhờ phần tài chính, hàng tồn kho và phải trả người bán tăng nhanh là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty. Bài không so với doanh nghiệp khác.
Căn cứ
Ngày kiểm 23/10/2026. Phạm vi: báo cáo hợp nhất. Số liệu quý 3 chưa kiểm toán hoặc soát xét (không kèm báo cáo kiểm toán, soát xét).
- Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Đầu tư Phát triển Máy Việt Nam (46 trang, phê duyệt ngày 22/10/2026; số trang theo tệp PDF): tình hình tài chính trang 8, 9; kết quả kinh doanh trang 10, 11; lưu chuyển tiền tệ trang 12, 13; thuyết minh trang 14 đến 46. Tổng tài sản mã 280, tổng nguồn vốn mã 440. Số đọc từ ảnh trang gốc. Công ty ghi mức tăng ở thuyết minh 1 theo tỷ lệ so với cùng kỳ (183,4% cho doanh thu thuần); bài dùng mức tăng tự tính (+83,4%).
- Tự kiểm: tổng tài sản bằng tổng nguồn vốn; CFO + CFI + CFF cộng tiền đầu kỳ bằng tiền cuối kỳ.
- Trang mã VVS; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì?
- Phải thu, tồn kho và phải trả làm dòng tiền kinh doanh tăng hay giảm
- Hàng tồn kho tăng nhanh hơn giá vốn: tích trữ chủ động hay hàng bán chậm?
- Ba dòng tiền kinh doanh, đầu tư, tài chính
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính hợp nhất quý III/2026 của VVS (phê duyệt ngày 22/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 3 là 2.965,9 tỷ đồng (+33,0%), lợi nhuận gộp 214,1 tỷ (+43,5%), doanh thu hoạt động tài chính 179,9 tỷ (46,9 tỷ cùng kỳ), lợi nhuận sau thuế 226,4 tỷ so với 88,9 tỷ, lớn hơn cả lợi nhuận gộp; luỹ kế 9 tháng lợi nhuận sau thuế 638,4 tỷ và dòng tiền kinh doanh +2.026,0 tỷ. Hàng tồn kho gấp 3,5 lần đầu năm, phải trả người bán 7.380,9 tỷ, tiền gửi có kỳ hạn 5.976,8 tỷ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.