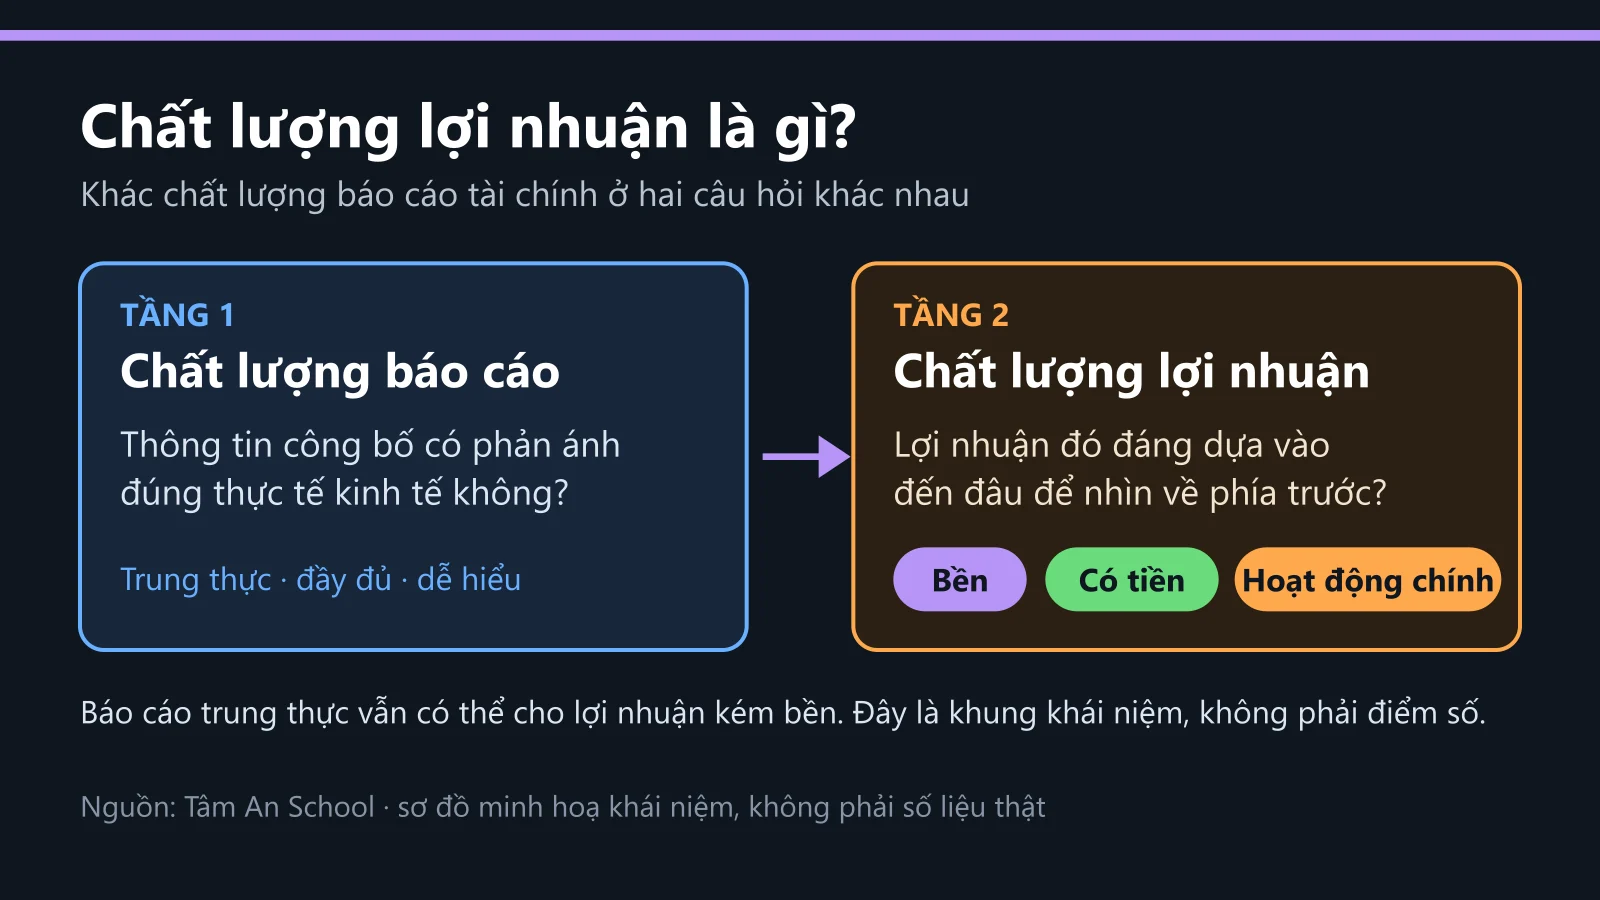
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Ba phiên bản của Altman Z-Score là ba phương trình khác nhau, không phải một công thức viết lại. Z gốc (1968) dùng năm tỷ số và cần giá trị thị trường của vốn chủ sở hữu, nên chỉ tính được cho công ty niêm yết; mẫu xây dựng gồm 66 công ty sản xuất. Z' (đọc là "Z phẩy") thay giá trị thị trường bằng giá trị sổ sách, tính được cho công ty chưa niêm yết, và được ước lượng lại hoàn toàn nên cả năm hệ số đổi. Z'' (đọc là "Z hai phẩy") bỏ thêm tỷ số vòng quay tài sản để giảm ảnh hưởng của ngành; tác giả tách bản này cho doanh nghiệp không phải sản xuất, và bản dùng cho thị trường mới nổi cộng thêm hằng số 3,25. Điểm của ba bản nằm trên ba thang khác nhau nên không so trực tiếp được. Điểm thấp hay vùng xám chỉ là tín hiệu để đọc thêm, không phải dự báo doanh nghiệp sẽ phá sản.
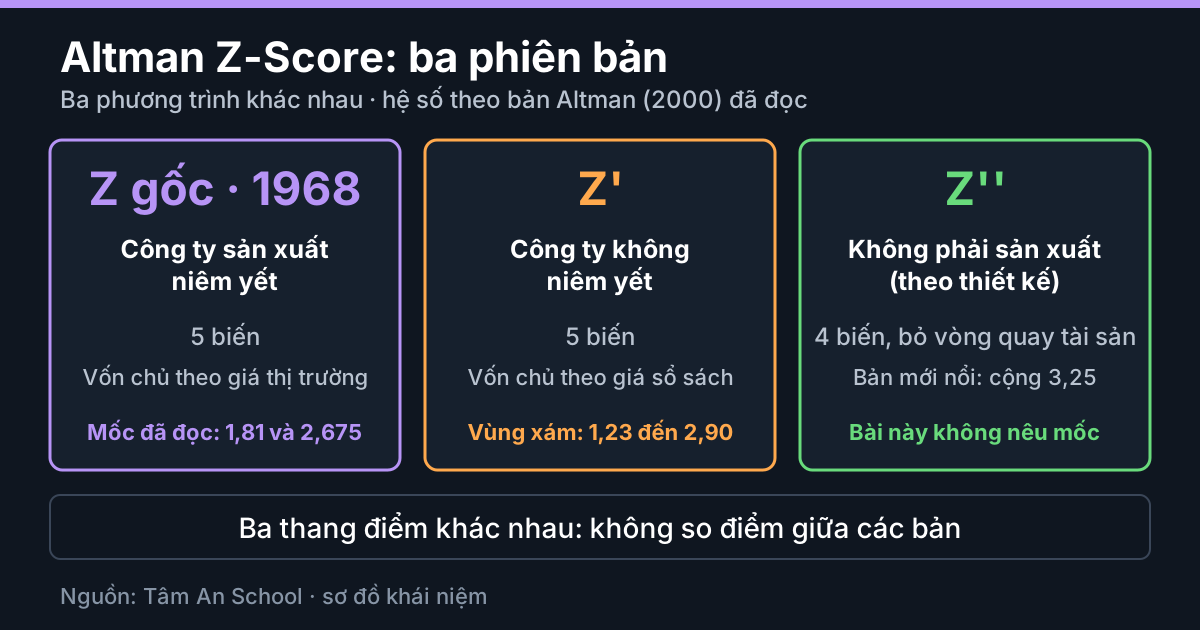
Sơ đồ minh hoạ khái niệm; hệ số theo bản Altman (2000) đã đọc.
Ba phiên bản trong một bảng
| Z gốc (1968) | Z' | Z'' | |
|---|---|---|---|
| Nhắm tới | Công ty sản xuất niêm yết | Công ty không niêm yết | Doanh nghiệp không phải sản xuất; bản thị trường mới nổi cộng 3,25 |
| Số biến | 5 | 5 | 4 (bỏ doanh thu trên tổng tài sản) |
| Vốn chủ trong biến thứ tư | Giá trị thị trường | Giá trị sổ sách | Giá trị sổ sách |
| Hệ số theo thứ tự biến | 1,2; 1,4; 3,3; 0,6; 1,0 | 0,717; 0,847; 3,107; 0,420; 0,998 | 6,56; 3,26; 6,72; 1,05 |
| Mốc đã đọc | 1,81 và 2,675 | Vùng xám 1,23 đến 2,90 | Bài này không nêu mốc (chưa xác minh) |
Mẫu gốc của Z gồm 33 công ty sản xuất nộp đơn phá sản trong giai đoạn 1946 đến 1965 và 33 công ty sản xuất còn hoạt động ghép cặp, số liệu lấy một kỳ báo cáo trước thời điểm phá sản. Với Z', tác giả viết rằng chỉ thay vốn chủ sổ sách vào phương trình cũ là cách điều chỉnh tạm, nên đề nghị ước lượng lại toàn bộ; ông cũng nhận xét Z' có lẽ kém tin cậy hơn Z đôi chút và chưa được thử rộng vì thiếu cơ sở dữ liệu công ty tư nhân.
Năm tỷ số đo điều gì
- Vốn lưu động trên tổng tài sản (tài sản ngắn hạn trừ nợ ngắn hạn): thanh khoản ròng so với quy mô.
- Lợi nhuận giữ lại trên tổng tài sản: lợi nhuận tích luỹ qua cả đời doanh nghiệp. Bài gốc nhận xét tỷ số ngầm chứa yếu tố tuổi: công ty trẻ chưa kịp tích luỹ nên điểm thấp hơn.
- EBIT trên tổng tài sản (lợi nhuận trước lãi vay và thuế): sức sinh lợi của tài sản, tách khỏi cấu trúc vốn và thuế.
- Vốn chủ sở hữu trên nợ phải trả: cho biết tài sản có thể giảm giá bao nhiêu trước khi nợ vượt tài sản. Z gốc dùng giá thị trường của vốn chủ; Z' và Z'' dùng giá trị sổ sách.
- Doanh thu trên tổng tài sản: vòng quay tài sản. Bài gốc nói riêng lẻ đây là tỷ số yếu nhất nhưng trong mô hình lại đóng góp lớn thứ hai; vì khác nhau mạnh giữa các ngành nên Z'' bỏ nó đi.
Khi đối chiếu với báo cáo Việt Nam: lợi nhuận giữ lại thường được đối chiếu với dòng lợi nhuận sau thuế chưa phân phối, nhưng một phần lợi nhuận đã trích sang các quỹ trong vốn chủ sở hữu; EBIT thường xấp xỉ bằng lợi nhuận trước thuế cộng chi phí lãi vay. Đây là cách đối chiếu của Tâm An, cần cân nhắc từng trường hợp.
Ví dụ minh hoạ: công ty X giả định, một bộ số, ba điểm
Giả sử công ty X, số liệu giả định, đơn vị tỷ đồng, tự đặt cho bài này và kiểm tính bằng Python:
Tổng tài sản 800; tài sản ngắn hạn 300, nợ ngắn hạn 340 (vốn lưu động -40); lợi nhuận giữ lại 40; EBIT 64; nợ phải trả 560, vốn chủ sổ sách 240; giá trị thị trường vốn chủ (giả định) 420; doanh thu thuần 1.000.
Các tỷ số: X1 = -0,05; X2 = 0,05; X3 = 0,08; X4 = 0,75 theo giá thị trường (0,43 theo sổ sách, tức 240 chia 560); X5 = 1,25.
| Phiên bản | Đóng góp từng biến | Điểm |
|---|---|---|
| Z gốc | -0,06; 0,07; 0,26; 0,45; 1,25 | 1,97 |
| Z' | -0,04; 0,04; 0,25; 0,18; 1,25 | 1,68 |
| Z'' | -0,33; 0,16; 0,54; 0,45 | 0,82 (4,07 nếu cộng 3,25) |
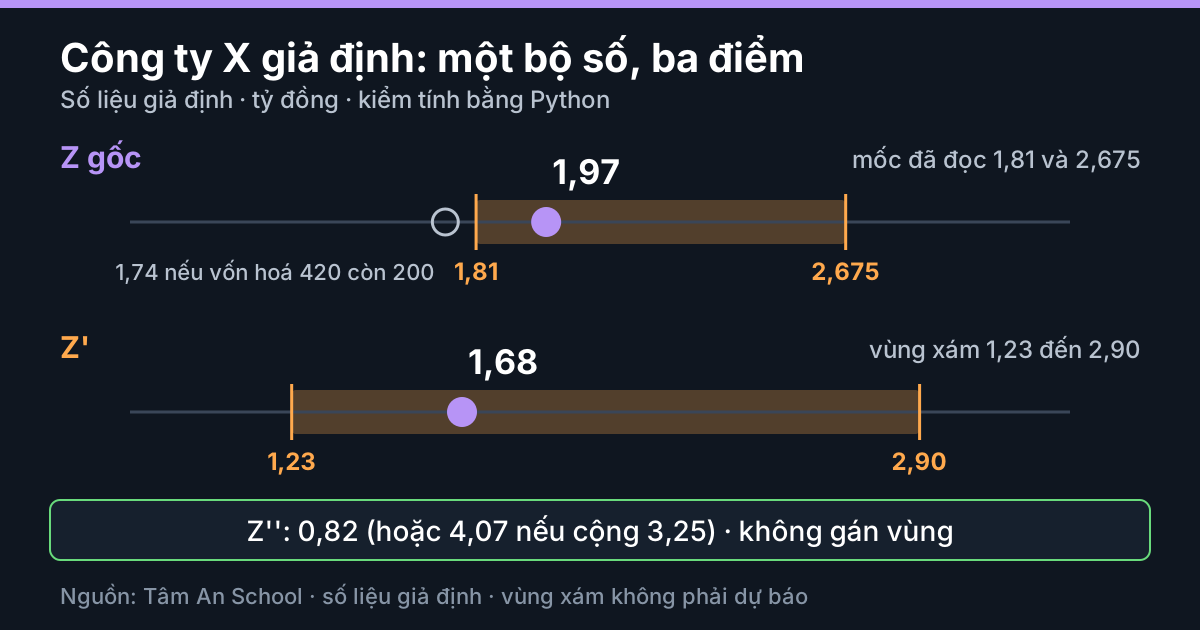
Số liệu giả định, kiểm tính bằng Python.
Ba điều rút ra từ bộ số này.
Thứ nhất, thang điểm khác nhau. 1,97; 1,68 và 0,82 không đem so với nhau được. Con số 0,82 và 4,07 là cùng một kết quả của Z'', chỉ khác ở hằng số chuẩn hoá 3,25. Vì vậy phải ghi tên phiên bản đi kèm điểm, và chỉ so với mốc của đúng phiên bản đó.
Thứ hai, Z gốc chạy theo giá cổ phiếu. Nếu giá trị thị trường của vốn chủ giảm từ 420 xuống 200 mà báo cáo tài chính không đổi, X4 giảm từ 0,75 xuống 0,36 và Z từ 1,97 xuống 1,74, đi từ phía trên xuống phía dưới mốc 1,81. Z' và Z'' dùng giá trị sổ sách nên đứng yên. Bài 2000 cũng ghi nhận điểm trung bình của công ty Mỹ tăng từ mức 4 đến 5 lên gần 10 vào năm 1999, chủ yếu do giá cổ phiếu tăng tác động qua biến thứ tư.
Thứ ba, vùng xám là vùng chưa phân loại rõ. Z' bằng 1,68 nằm trong vùng 1,23 đến 2,90, còn Z gốc 1,97 nằm giữa hai mốc 1,81 và 2,675 đã đọc. Vốn lưu động âm 40 là giả định cho một mô hình thu tiền trước: nó kéo X1 xuống nhưng chưa nói công ty yếu. Ba kết quả này chỉ là tín hiệu để mở thuyết minh về nợ, kỳ hạn vay và doanh thu nhận trước, không phải kết luận về công ty X.
Một lỗi thực hành đáng nhắc: bài 2000 nêu dạng gốc của Z nhập X1 đến X4 theo phần trăm (10% nhập là 10,0) với hệ số rất nhỏ (0,012; 0,014; 0,033; 0,006; 0,999), còn dạng quen dùng nhập số thập phân (10% là 0,10) với hệ số 1,2; 1,4; 3,3; 0,6; 1,0, cho cùng điểm. Trộn hai dạng, chẳng hạn nhập phần trăm vào hệ số của dạng thập phân, cho điểm 73,65 trong ví dụ trên: một con số vô nghĩa.
Doanh nghiệp không phải sản xuất: bản nào?
Bài 2000 mô tả Z'' là phiên bản bỏ vòng quay tài sản để giảm tác động của ngành, và cho biết tác giả cùng đồng nghiệp từng áp dụng cho công ty ở thị trường mới nổi phát hành trái phiếu quốc tế. Phần đã đọc không đưa mốc phân vùng cho Z''; các tài liệu thứ cấp tuy nêu mốc riêng nhưng chưa rõ áp cho bản có hay không có hằng số 3,25. Vì vậy bài này không gán vùng an toàn hay nguy cơ cho Z'' và không khuyên chọn bản nào. Ngân hàng, bảo hiểm, chứng khoán và bất động sản có vấn đề riêng, xem bài về giới hạn theo ngành ở phần Đọc thêm.
Các quan điểm khác nhau
Có nhiều cách nhìn về việc dùng bản nào, mốc nào và đọc điểm ra sao. Mỗi quan điểm kèm nhóm nguồn, không chọn bên:
- Tác giả mô hình (Altman, 2000), về phiên bản: ước lượng lại phương trình khi đổi sang giá trị sổ sách (Z') hợp lý hơn việc thay số vào công thức cũ, và bỏ vòng quay tài sản (Z'') nhằm giảm ảnh hưởng ngành. Chính tác giả cũng nói Z' có lẽ kém tin cậy hơn đôi chút và chưa thử nghiệm rộng.
- Cũng nhóm tác giả, về mốc cắt của Z gốc: 2,675 cho sai số tổng thể thấp nhất trong thử nghiệm gốc; về sau tác giả nghiêng về mốc dưới 1,81 là thực tế hơn vì tỷ lệ công ty bị xếp vào nhóm thấp nhưng không phá sản đã tăng, tới khoảng 15 đến 20% số công ty sản xuất niêm yết trong dữ liệu Mỹ.
- Về vốn chủ trong biến thứ tư: giá thị trường thêm yếu tố kỳ vọng của thị trường nhưng làm điểm dao động theo giá cổ phiếu; giá trị sổ sách chỉ phụ thuộc báo cáo nhưng không chứa thông tin kỳ vọng. Đây là cách diễn giải của Tâm An từ các mô tả trong bài gốc, không phải kết luận của nhóm nào.
- Nghiên cứu ứng dụng tại Việt Nam (Hoang Hung Dau, AISC 2025): dùng bản 1968 cho 30 doanh nghiệp sản xuất niêm yết 2019 đến 2023, chia ba vùng, coi là công cụ cảnh báo sớm hữu ích khi kết hợp đánh giá định tính, đồng thời nhận định sức dự báo vừa phải và phụ thuộc bối cảnh.
- Ghi chú xử lý dữ liệu của Tâm An (nội bộ): hệ số và mốc hiệu chuẩn trên mẫu Mỹ, chuẩn mực kế toán Việt Nam không giống chuẩn mực Mỹ, nên ưu tiên xếp hạng tương đối trong ngành thay vì mốc tuyệt đối; quan điểm này chưa được kiểm định bằng nghiên cứu độc lập.
Cách đọc trên báo cáo
- Xác định phạm vi: doanh nghiệp sản xuất niêm yết, chưa niêm yết, hay không phải sản xuất? Ngân hàng, bảo hiểm, chứng khoán nằm ngoài phạm vi.
- Lấy năm số từ ba báo cáo (bảng cân đối kế toán, kết quả kinh doanh) và ghi cách tính từng biến; với Z gốc ghi thêm ngày lấy giá thị trường.
- Đọc theo thành phần, không chỉ tổng: biến nào kéo điểm xuống? Vốn lưu động âm do thu tiền trước hay do vay ngắn hạn (xem bài về hệ số thanh toán)? Lợi nhuận giữ lại thấp do lỗ luỹ kế hay do chia cổ tức và trích quỹ?
- So với chính doanh nghiệp qua nhiều kỳ và với doanh nghiệp cùng ngành, cùng phiên bản. Dữ liệu quý nhiễu hơn vì mùa vụ; mô hình được xây trên số liệu năm.
- Đối chiếu thuyết minh: nợ vay, kỳ hạn, doanh thu nhận trước, và mua bán sáp nhập làm hai kỳ không so sánh được.
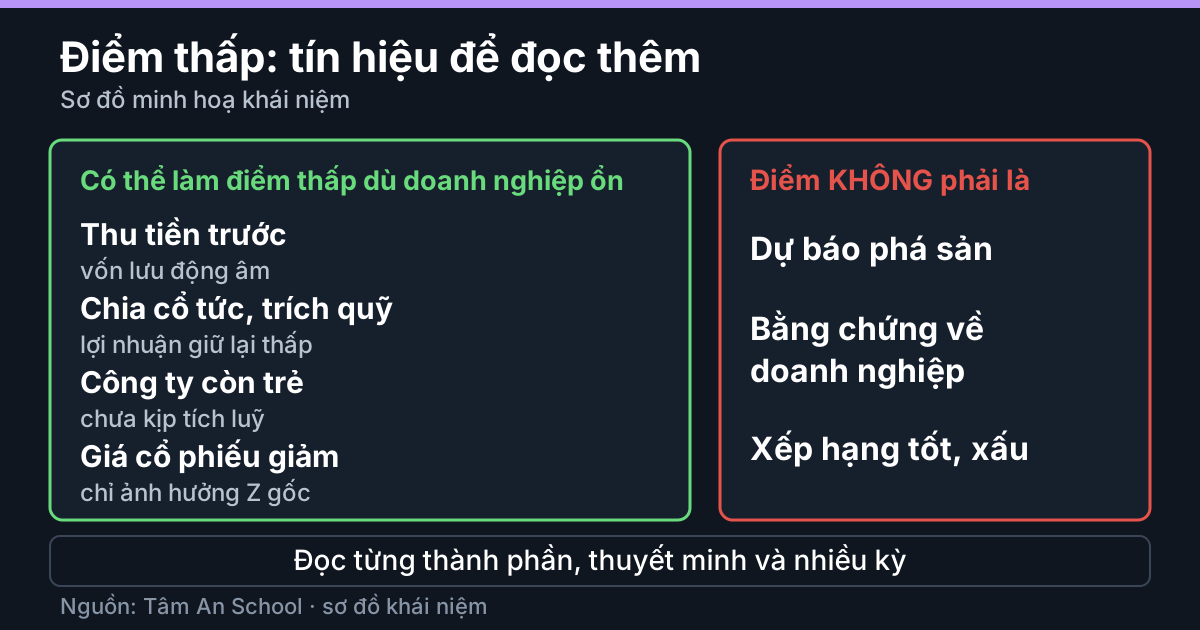
Sơ đồ minh hoạ khái niệm.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, trục phân tích theo mã của Tâm An dùng kiến thức này để mở đúng chỗ cần đọc: biến nào kéo điểm, phiên bản nào phù hợp loại hình doanh nghiệp, và không biến điểm thành xếp loại tốt hay xấu.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025 với mã số chỉ tiêu đánh lại; bài không so mã số giữa hai thời kỳ.
Điểm cần cẩn trọng
- Hệ số và mốc 1,81; 2,675; 1,23 đến 2,90 lấy từ bản sao toàn văn bài Altman (2000), mẫu là công ty Mỹ từ nhiều thập niên trước; chưa có hiệu chuẩn cho Việt Nam.
- Độ chính xác trong bài gốc là phân loại lại các công ty đã biết kết cục, nhìn một kỳ báo cáo trước khi phá sản: mẫu gốc đúng 94% với mốc 2,67 ở kỳ gần nhất, nhưng còn 72% khi lùi hai kỳ và 48% khi lùi ba kỳ. Đó không phải khả năng dự đoán doanh nghiệp hiện nay.
- Bản đã đọc có chỗ in chưa nhất quán (mốc dưới của Z' ghi 1,21 một chỗ, 1,23 hai chỗ); bài dùng 1,23.
- Công ty X, giá trị thị trường vốn chủ và các kịch bản đều là giả định đơn giản hoá.
Đừng nói quá
- Không viết "điểm Z thấp nghĩa là doanh nghiệp sắp phá sản"; cũng không viết "điểm Z cao nghĩa là an toàn".
- Không viết "Z'' là bản đúng cho mọi doanh nghiệp không phải sản xuất": đó là mục đích thiết kế của tác giả, không phải bảo đảm về kết quả.
- Không so điểm giữa các phiên bản, và không dùng bài này để xếp hạng hay kết luận về một cổ phiếu. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Điểm Altman Z là tín hiệu sàng lọc, đo mức gần với các doanh nghiệp từng gặp khó khăn trong mẫu cũ, chưa phải bằng chứng về tình hình thật của một doanh nghiệp. Nguyên nhân kinh doanh hợp lý khác có thể làm điểm thấp: thu tiền trước, chia cổ tức nhiều, công ty còn trẻ, giá cổ phiếu giảm hay đặc thù ngành. Điểm cao cũng chưa phải kết luận doanh nghiệp an toàn.
Căn cứ
Căn cứ kiểm ngày 17/10/2026.
- Altman, E. (2000), "Predicting financial distress of companies: revisiting the Z-score and ZETA models", NYU Stern: đọc bản sao toàn văn (các mục về Z gốc, Z', Z'', mốc, hằng số 3,25, giới hạn); bản gốc trên máy chủ NYU không truy cập được ngày kiểm.
- Hoang Hung Dau (2025), AISC Proceedings vol.7, tr.177-186: đã đọc toàn văn, chỉ diễn giải cách dùng Z gốc ở doanh nghiệp sản xuất Việt Nam.
- Ghi chú xác minh nội bộ của Tâm An về mô hình sàng lọc và ngành loại trừ (12/10/2026).
- Số liệu ví dụ: Tâm An tự đặt, tự tính lại bằng Python, ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Mô hình sàng lọc báo cáo tài chính là gì, dùng để làm gì
- Beneish M-Score: tám chỉ số đo điều gì
- Mô hình sàng lọc có dùng được cho ngân hàng, bảo hiểm, chứng khoán, bất động sản không
- Hệ số thanh toán hiện hành, nhanh và tiền mặt
- Nghiên cứu 30 doanh nghiệp sản xuất nói gì về M-Score và Z-Score
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Altman Z-Score có ba phiên bản là ba phương trình khác nhau: Z gốc (1968) cần giá trị thị trường của vốn chủ sở hữu và được xây trên 66 công ty sản xuất; Z' dùng giá trị sổ sách và ước lượng lại cả năm hệ số; Z'' bỏ tỷ số vòng quay tài sản, được tác giả tách cho doanh nghiệp không phải sản xuất, và bản thị trường mới nổi cộng 3,25. Với công ty X giả định (tỷ đồng), cùng một bộ số cho Z gốc 1,97, Z' 1,68 và Z'' 0,82 (4,07 nếu cộng 3,25): ba thang khác nhau nên không so với nhau; nếu giá trị thị trường vốn chủ giảm từ 420 còn 200 thì Z gốc tụt từ 1,97 xuống 1,74 dù báo cáo không đổi. Z' 1,68 nằm trong vùng xám 1,23 đến 2,90, Z gốc 1,97 nằm giữa hai mốc 1,81 và 2,675 đã đọc. Có nhiều quan điểm về phiên bản, mốc cắt, vốn chủ thị trường hay sổ sách và việc áp dụng ở Việt Nam; bài nêu từng quan điểm, không chọn bên. Điểm thấp hay vùng xám chỉ là tín hiệu để đọc thêm thuyết minh, không phải dự báo phá sản và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.