
Khái niệm cơ bản về RSI đã được giải thích trong bài RSI là gì?. Bài này thuộc chuỗi bài về RSI, đi sâu vào 1 câu hỏi cụ thể và trình bày các quan điểm khác nhau của giới phân tích kỹ thuật — đây là quan điểm tham khảo, không phải khẳng định.
⚠️ Lưu ý trước khi đọc tiếp
Mọi chỉ báo kỹ thuật — kể cả chỉ báo trong bài này — chỉ thực sự đúng khi được đọc trong đúng bối cảnh Pha dòng tiền và cấu trúc thị trường của từng mã. Tách rời khỏi bối cảnh này, cùng 1 tín hiệu có thể đúng với mã này nhưng sai hoàn toàn với mã khác.
Câu trả lời ngắn
Không có tài liệu nào trong kho coi “RSI dưới 30” là một lệnh mua tự động. Chính các tài liệu giáo dục phổ biến nhất vừa gọi vùng này là quá bán, vừa nhắc rằng quá bán không phải tín hiệu mua, mà chỉ là lời nhắc theo dõi thêm mô hình giá, xu hướng và hỗ trợ. Ngoài cách đọc phổ biến đó, kho còn ghi nhận ít nhất ba hướng nhìn khác:
- Trường phái mean-reversion ngắn hạn dùng RSI rất ngắn với ngưỡng rất sâu, nhưng kết quả của nó là do tác giả chiến lược công bố.
- Các nghiên cứu học thuật cho kết quả trái chiều tuỳ thị trường và giai đoạn; trên VN-Index 2018-2024, quy tắc chuẩn có lợi suất trung bình âm trong nghiên cứu mà kho ghi nhận.
- Quan điểm theo xu hướng: RSI có thể nằm dưới 30 rất lâu khi giá đang giảm mạnh.
Bài này đặt bốn nhóm cạnh nhau và nói rõ mỗi nhóm dựa trên loại bằng chứng nào, thay vì kết luận “nên” hay “không nên”. Nếu bạn cần nhắc lại cách tính RSI và vì sao các phần mềm cho số khác nhau, xem công thức RSI Wilder.
Nhóm 1: quy ước “RSI dưới 30 là quá bán”
Quy ước phổ biến gắn với ngưỡng 70/30 do J. Welles Wilder đề xuất: RSI trên 70 là quá mua, dưới 30 là quá bán. Nhiều tài liệu hướng dẫn mô tả vùng dưới 30 là lúc giá có thể “đến hạn” hồi phục hoặc đảo chiều, và một tác giả giáo trình kinh điển nhận xét rằng các số đọc dưới 30 thường nhận diện đáy thị trường. Đó là nhận định kinh nghiệm; kho không ghi kèm thống kê nào cho nó.
Nhưng chính nhóm tài liệu này cũng nhắc nhiều lần:
- Quá bán không nhất thiết đồng nghĩa với tăng giá; nó chỉ gợi ý giá đã giảm khá xa và có thể hồi.
- Việc nhận ra quá bán nên được dùng như lời nhắc theo dõi thêm mô hình giá, xu hướng, hỗ trợ/kháng cự, nến và khối lượng.
- “Đáy cũng là một quá trình”: trong ví dụ minh hoạ của một tài liệu giáo dục, cổ phiếu không chạm đáy ngay khi RSI báo quá bán lần đầu.
Ngay trong cách đọc quy ước cũng có hai phiên bản khác nhau. Một số tài liệu trong nước viết rằng khi RSI xuống dưới 30 nhà đầu tư có thể xem xét mua; nhiều tài liệu khác, gồm một số công ty chứng khoán và hướng dẫn nền tảng giao dịch, lại khuyên chờ RSI quay lại trên 30 rồi mới hành động, và coi việc mua ngay khi vừa vào vùng quá bán là một sai lầm phổ biến. Nhiều nơi còn dời ngưỡng sang 20/80 để giảm số lần báo quá bán. (Suy luận của chúng tôi: chờ cắt lên 30 giúp tránh vào lệnh khi giá còn đang rơi, nhưng đổi lại vào muộn hơn và thường ở mức giá cao hơn đáy; kho không có số liệu so sánh hai cách.)
Một chi tiết giúp hình dung vùng dưới 30 hiếm đến mức nào: trong một bài đăng ở tạp chí phân tích kỹ thuật chuyên ngành, tác giả đếm trên cổ phiếu thuộc S&P 500 giai đoạn 1998-2018 thấy RSI(14) chỉ nằm dưới 30 khoảng 3,5% thời gian (mẫu có thiên lệch tăng vì chỉ số tăng mạnh). Trên cổ phiếu HPG, chúng tôi đo cùng loại tỷ lệ này ở mục ví dụ bên dưới.
Nhóm 2: mean-reversion ngắn hạn với RSI rất ngắn
Larry Connors phát triển chiến lược dùng RSI 2 kỳ với giả định giá hồi quy về trung bình sau một nhịp điều chỉnh: RSI 2 kỳ xuống dưới 10 được coi là “bán tháo sâu”, và chỉ mua khi giá nằm trên đường trung bình 200 ngày để thuận xu hướng lớn. Theo thử nghiệm do chính tác giả công bố (kho chỉ có phần thuật lại, không có số liệu), mua khi RSI 2 kỳ dưới 5 cho lợi nhuận cao hơn khi dưới 10 — tức RSI càng sâu thì lợi nhuận sau đó càng cao. Nhóm của ông cũng cho rằng RSI 14 kỳ của Wilder phản ứng quá chậm cho giao dịch ngắn hạn, và ngưỡng 90/10 trên RSI 2 kỳ ban đầu vẫn cho nhiều tín hiệu sai hơn mong muốn, nên về sau họ chuyển sang chỉ báo tổng hợp riêng.
Một nhà phân tích kỹ thuật khác dùng RSI 5 kỳ dưới 30 để tìm quá bán ngắn hạn khi xu hướng lớn đang tăng, vì RSI 5 kỳ nhạy hơn và cho nhiều tín hiệu hơn RSI 14 kỳ; ông nhận xét RSI 5 kỳ có thể xuống dưới 30 nhiều lần trước khi nhịp tăng thật sự xuất hiện.
Điều kiện đi kèm quan trọng với nhóm này:
- Tài liệu thuật lại nói rõ chiến lược không được thiết kế để bắt đỉnh hay đáy lớn, chỉ để tham gia xu hướng hiện có.
- Tín hiệu thường “sớm”: trong ví dụ cổ phiếu được dùng minh hoạ, nhiều tín hiệu mua xuất hiện trước khi giá tạo đáy mới rồi mới hồi.
- Tài liệu nhấn mạnh đây là kiến thức giáo dục, không phải hệ thống dùng ngay, và cảnh báo tránh khớp quá mức dữ liệu quá khứ (curve fitting).
- Ví dụ trong tài liệu chỉ có vài tín hiệu (chẳng hạn bảy tín hiệu trong 12 tháng trên một quỹ chỉ số): đó là minh hoạ, không phải thống kê.
Cũng cần nói rõ về phạm vi: nhóm này dùng RSI 2 kỳ hoặc RSI 5 kỳ với bộ lọc xu hướng, nên không thể dùng kết quả của họ (dù đúng hay sai) để suy ra việc mua khi RSI 14 kỳ chạm 30.
Nhóm 3: nghiên cứu học thuật và tổ chức
Kho có nhiều nghiên cứu kiểm tra quy tắc RSI trên dữ liệu thật. Đa số kiểm tra quy tắc “mua dưới 30, bán trên 70” hoặc biến thể “chờ cắt lên 30” như một cặp lệnh, chứ không phải riêng việc mua khi RSI chạm dưới 30. Bảng dưới tóm tắt, kèm giới hạn mà kho ghi cho từng bài:
| Nghiên cứu | Thị trường, giai đoạn | Điều nghiên cứu ghi nhận | Giới hạn nêu trong kho |
|---|---|---|---|
| Nguyen, Nguyen và Tran (2025), có bình duyệt | VN-Index, 2018-2024, 10 cửa sổ, hoa hồng 0,1%, chỉ mua | RSI(14, 30/70): trung bình −1,99% (huấn luyện) và −0,35% (kiểm tra), thắng 35% và 20%; mua-và-nắm-giữ +4,58% và +2,62%. Tối ưu tham số: +2,69% và +1,56%, vẫn dưới mua-và-nắm-giữ | Chỉ chỉ số, không phải cổ phiếu riêng; trung bình 1,3 và 0,7 lệnh mỗi cửa sổ; không có kiểm định ý nghĩa thống kê |
| Anderson và Li (2015) | USD/CHF, 1998-2009 | 30/70: lỗ 3.009 pip qua 53 lệnh; một số cặp ngưỡng khác lãi (35/65: 6.621 pip) | Ngoại hối; thử 7 cặp ngưỡng trên cùng mẫu rồi chọn cặp tốt nhất (in-sample) |
| Chong, Ng và Liew (2014) | Năm chỉ số, 1976-2002 | RSI(14, 30/70) chỉ có lãi ở Dow Jones; âm ở Milan (−1,03% mỗi cặp lệnh) và DAX 30 (−0,91%), tính lợi suất 10 ngày; Nikkei 225: không quy tắc nào đánh bại mua-và-nắm-giữ | Mẫu cũ, ít tín hiệu, thử nhiều quy tắc mà không hiệu chỉnh data snooping; tác giả cảnh báo kết quả không bền khi đổi thị trường |
| Nor và Wickremasinghe (2014) | Chỉ số Úc, 1996-2014 | Tín hiệu mua (RSI cắt lên 30): +0,343% sau 10 ngày nhưng không có ý nghĩa thống kê; có ý nghĩa ở mức 10% chỉ ở hai giai đoạn con; giai đoạn 2006-2010 âm (−0,511%) | Chỉ 34 tín hiệu mua; chưa tính phí giao dịch |
| Tharavanij và cộng sự (2015) | Năm thị trường Đông Nam Á, 2000-2013 | Sau chi phí hầu hết quy tắc kỹ thuật không tạo lợi suất ròng; RSI chỉ mua kém mua-và-nắm-giữ; thắng hơn 50% số lần nhưng lãi trung bình nhỏ hơn lỗ trung bình rất nhiều | Mẫu có xu hướng tăng mạnh (tác giả tự nêu); chỉ chỉ số |
| Muruganandan (2020) | Sensex (Ấn Độ), 2000-2018, lợi suất trong ngày | Không có lợi suất dương kể cả trước phí; tín hiệu mua/bán không khác có ý nghĩa thống kê so với lợi suất không điều kiện | Một chỉ số; lợi suất mở-đóng trong ngày |
| Cohen và Cabiri (2015) | Bốn chỉ số, 2007-2012 | RSI vượt mua-và-nắm-giữ ở DJIA, FTSE 100 và Nikkei 225 trong 5 trên 6 năm; chỉ số Israel thì không; thị trường giảm thuận lợi hơn cho RSI | Chỉ 6 năm, mỗi năm một quan sát; theo người rà soát, lợi thế trung bình ở DJIA chủ yếu đến từ năm 2008 |
Một vài điểm đọc kèm bảng:
- Không có đồng thuận. Các nghiên cứu đọc được toàn văn và có xét phí hoặc kiểm tra ngoài mẫu (Tharavanij, Muruganandan, Nguyen và cộng sự) cho kết quả kém hoặc không có ý nghĩa; nhưng cũng có bài ủng hộ ở một số thị trường hoặc giai đoạn (Cohen và Cabiri, Chong và cộng sự ở Dow Jones). Các bài ủng hộ thường có mẫu ngắn, rất cũ, không tính phí hoặc chỉ có phần tóm tắt.
- Tỷ lệ thắng không phải lợi nhuận. Một nghiên cứu ghi nhận RSI thắng hơn một nửa số lần nhưng vẫn thua mua-và-nắm-giữ vì lãi trung bình nhỏ hơn lỗ trung bình; nghiên cứu khác lại cho tỷ lệ thắng chỉ 20-35%. Hai hình dạng khác nhau, cùng kết luận tổng thể là kém hơn mua-và-nắm-giữ trong các mẫu đó.
- Tối ưu tham số không phải lối thoát. Các nghiên cứu nêu rằng đổi ngưỡng hoặc chu kỳ làm kết quả thay đổi, nhưng không có tham số nào được chứng minh bền ngoài mẫu.
- Đừng đọc nhầm các nghiên cứu hồi quy. Hai nghiên cứu của Phuong (2021) và Phuong cùng Nhung (2021) trên 57 cổ phiếu thuộc VN100 giai đoạn 2015-2020 tìm thấy hệ số âm có ý nghĩa cho biến “RSI dưới 30” (−1,4277). Nhưng RSI được tính từ giá đóng cửa của chính ngày đó nên đây là quan hệ cùng ngày giữa RSI thấp và lợi suất ngày thấp; nó không phải bằng chứng rằng mua khi RSI dưới 30 sẽ lãi hay lỗ.
- Có thêm bối cảnh chung (không riêng RSI): một nghiên cứu về data snooping trên các quy tắc kỹ thuật kết luận không thể chọn trước quy tắc nào sẽ tốt trong tương lai, và chi phí giao dịch thấp cũng đủ triệt tiêu lợi thế trong mẫu.
Kho cũng ghi nhận rằng chưa tìm thấy nghiên cứu mở nào kiểm định quy tắc RSI trên cổ phiếu riêng lẻ niêm yết ở Việt Nam có tính phí. Bài VN-Index nêu trên là cấp chỉ số, và rất ít lệnh.
Nhóm 4: quan điểm theo xu hướng — RSI dưới 30 có thể kéo dài
Nhóm này không bàn về việc ngưỡng 30 “đúng hay sai”, mà về bối cảnh của tín hiệu:
- Bộ dao động động lượng có thể ở trạng thái quá bán và duy trì như vậy khi xu hướng giảm mạnh; nhiều tài liệu nêu rõ RSI có thể ở vùng quá mua/quá bán nhiều tuần, thậm chí nhiều tháng.
- Trong xu hướng mạnh, tín hiệu của bộ dao động ngược chiều xu hướng kém bền hơn tín hiệu thuận chiều; một tài liệu giáo dục còn viết rằng giao dịch theo tín hiệu bộ dao động ngược xu hướng chính là nguy hiểm.
- Một nhà phân tích mô tả RSI dưới 30 vừa là quá bán, vừa là dấu hiệu động lượng giảm mạnh, có thể báo khởi đầu một đợt giảm kéo dài.
- Một công ty chứng khoán trong nước viết rằng khi RSI chạm 30, giá thường duy trì đà giảm ngắn hạn trước khi hình thành nhịp hồi; một công ty khác nói trong xu hướng giảm mạnh nhà giao dịch có thể trì hoãn mua tới khi có xác nhận từ chỉ báo khác. Cả hai là khuyến nghị kinh nghiệm, không kèm số liệu.
- Ở chiều ngược lại, nhiều tài liệu cho rằng trong xu hướng tăng mạnh, tìm tín hiệu quá bán để mua nhịp điều chỉnh hiệu quả hơn nhiều so với bán khi quá mua; một nhà phân tích còn nêu ví dụ một quỹ chỉ số đang tăng mà RSI không chạm gần 30 ở các nhịp chỉnh, nên người chờ ngưỡng 30 không có tín hiệu nào. Điều này gắn với các vùng RSI theo xu hướng (xem vùng RSI bull và bear theo các trường phái).
Một tác giả nghiên cứu về thị trường Ấn Độ đưa ra giải thích cơ chế: khi giá giảm liên tục, RSI sinh nhiều tín hiệu mua hơn tín hiệu bán, ngược với diễn biến giá, nên áp dụng RSI trong các pha giảm dài có thể không sinh lợi. Kho ghi đây là giải thích của tác giả, không phải một kiểm định riêng cho hiện tượng “RSI dưới 30 kéo dài”. Cơ chế này là hình ảnh phản chiếu của câu chuyện RSI trên 70 trong xu hướng tăng mạnh, đã trình bày ở bài vì sao cổ phiếu mạnh có thể duy trì RSI trên 70 lâu ngày. (Suy luận của chúng tôi: nếu RSI phản ánh tốc độ giảm gần đây, một đợt giảm đều và dài sẽ giữ RSI thấp mà không cần giá phải đảo chiều.)
Nhóm này cũng đưa ra một điều kiện “xác nhận” thay cho việc chỉ chạm ngưỡng: cần một chất xúc tác để củng cố đáy và xác nhận một nhịp tăng thật sự, trong đó một tài liệu giáo dục nêu khả năng kết hợp phân kỳ dương với việc RSI cắt lên trên 30. Cách đọc phân kỳ được bàn kỹ ở phân kỳ RSI là gì, cách đọc và khi nào thất bại và cách đọc đáy theo cấu trúc RSI ở failure swing của RSI.
So sánh chất lượng bằng chứng
Điểm quan trọng nhất khi đặt bốn nhóm cạnh nhau là chúng không cùng loại bằng chứng:
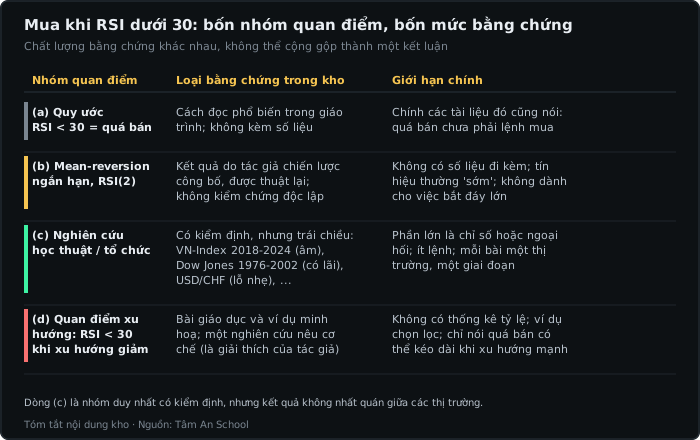
- Quy ước phổ biến là cách đọc truyền thống trong giáo trình; không có thống kê, và bản thân nó đi kèm cảnh báo “chưa phải lệnh mua”.
- Chiến lược do tác giả công bố (RSI 2 kỳ): có quy tắc rõ ràng, kết quả được thuật lại nhưng không kèm số liệu trong tài liệu kho đọc được và chưa được kiểm chứng độc lập.
- Nghiên cứu học thuật: là nhóm duy nhất có kiểm định, nhưng mỗi bài một thị trường, một giai đoạn, nhiều bài ít lệnh và kết quả mâu thuẫn nhau; hầu hết ở cấp chỉ số hoặc ngoại hối.
- Quan điểm theo xu hướng: chủ yếu là bài giáo dục và ví dụ chọn lọc; hữu ích để hiểu vì sao quá bán có thể kéo dài, nhưng không đo được bao thường xuyên.
Từ đó, những khác biệt giữa các nguồn hiện ra khá rõ: nhóm 2 và nhóm 3 trả lời hai câu hỏi khác nhau (một bên bàn về chiến lược ngắn hạn với RSI rất ngắn, một bên kiểm tra quy tắc 14 kỳ chuẩn), còn nhóm 1 và nhóm 4 khác nhau ở chỗ có đặt tín hiệu vào bối cảnh xu hướng hay không. (Suy luận của chúng tôi: vì vậy việc “nhóm nào đúng” phụ thuộc phần lớn vào bạn đang hỏi về chiến lược nào, thị trường nào, giai đoạn nào và khung thời gian nào — kho tài liệu không đủ để trả lời thay.)
Đừng nói quá
- Kho không có thống kê nào cho biết “RSI dưới 30 thì xác suất giá tăng/giảm là bao nhiêu”, cho cổ phiếu Việt Nam hay nơi khác.
- Các nghiên cứu học thuật không chứng minh RSI vô dụng, cũng không chứng minh nó có lãi; chúng chỉ cho thấy kết quả phụ thuộc vào thị trường, giai đoạn và cách kiểm định.
- Kết quả của chiến lược RSI 2 kỳ không áp dụng cho RSI 14 kỳ, và ngược lại.
- Bài VN-Index nêu trên là cấp chỉ số, với rất ít lệnh mỗi cửa sổ, không thể suy ra cho từng cổ phiếu.
- Ví dụ HPG bên dưới chỉ minh hoạ cách các lần RSI cắt xuống dưới 30 trông như thế nào; một mã, một giai đoạn, không phải kiểm định.
Ví dụ thực tế
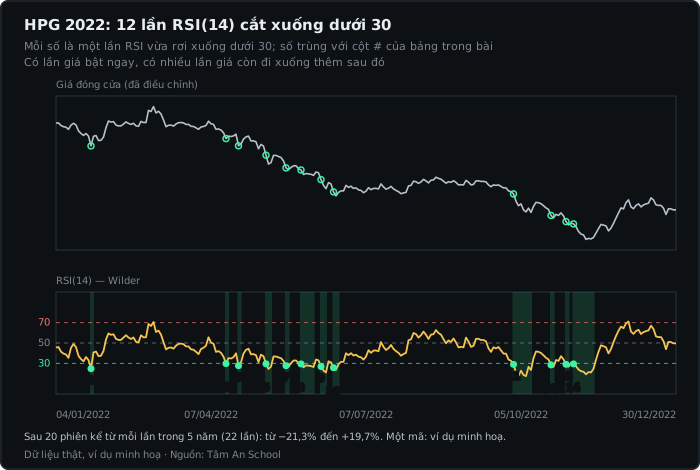
Để thấy “RSI dưới 30” trông thế nào trên dữ liệu thật, chúng tôi dùng code đếm mọi lần RSI(14) kiểu Wilder của cổ phiếu HPG cắt xuống dưới 30 (phiên đóng cửa đầu tiên dưới 30 sau một phiên từ 30 trở lên) trong 5 năm gần nhất, từ 01/10/2021 đến 02/10/2026. Giá là giá đóng cửa đã điều chỉnh, đã loại các phiên không có khối lượng, và RSI được tính trên toàn bộ lịch sử của mã. Kết quả: 22 lần. Vì nhiều lần nằm sát nhau trong cùng một nhịp giảm, chúng chỉ thuộc khoảng 8 đợt (các lần cách nhau từ 20 phiên trở lên được tính là đợt riêng) và không độc lập với nhau. RSI nằm dưới 30 trong 63 trên 1.247 phiên, tức khoảng 5,1% thời gian.
Bảng dưới liệt kê 12 lần trong năm 2022, đánh số trùng với hình trên (cột “thấp nhất” là mức đóng cửa thấp nhất trong 20 phiên tiếp theo so với giá ngày cắt):
| # | Ngày | RSI(14) | Sau 5 phiên | Sau 10 phiên | Sau 20 phiên | Thấp nhất trong 20 phiên |
|---|---|---|---|---|---|---|
| 3 | 24/01/2022 | 24,8 | +5,8% | +13,5% | +16,0% | +3,6% |
| 4 | 18/04/2022 | 29,8 | −4,5% | −1,5% | −10,4% | −15,8% |
| 5 | 25/04/2022 | 27,7 | +3,1% | −0,2% | −15,5% | −15,5% |
| 6 | 12/05/2022 | 29,6 | −0,9% | −8,5% | −11,6% | −14,0% |
| 7 | 24/05/2022 | 27,7 | −0,6% | −4,9% | −21,3% | −21,3% |
| 8 | 01/06/2022 | 29,5 | −4,2% | −14,4% | −12,5% | −20,0% |
| 9 | 13/06/2022 | 26,9 | −10,3% | −4,8% | −8,4% | −13,6% |
| 10 | 20/06/2022 | 25,8 | +6,0% | +1,9% | +4,6% | −3,7% |
| 11 | 30/09/2022 | 29,1 | −17,0% | −8,3% | −20,8% | −22,6% |
| 12 | 21/10/2022 | 28,6 | −0,6% | −13,3% | −10,7% | −28,4% |
| 13 | 31/10/2022 | 29,2 | −12,5% | −22,0% | +4,5% | −22,7% |
| 14 | 03/11/2022 | 29,5 | −20,4% | −6,3% | +19,7% | −20,4% |
Cách đọc chỉ mang tính mô tả:
- Có lần bật mạnh. Lần số 3 (24/01/2022, RSI 24,8): giá tăng +5,8% sau 5 phiên và +16,0% sau 20 phiên. Lần số 14 (03/11/2022, RSI 29,5) cho thấy hai mặt cùng một lần: giá còn giảm −20,4% sau 5 phiên, rồi sau 20 phiên lại cao hơn ngày cắt +19,7%.
- Có nhiều lần tiếp tục giảm. Từ 18/04 đến 20/06/2022 RSI cắt xuống dưới 30 tới bảy lần trong khi giá trượt dài; sau 20 phiên, sáu trong bảy lần đó giá thấp hơn ngày cắt (từ −8,4% đến −21,3%). Lần số 11 (30/09/2022): RSI nằm dưới 30 liên tiếp 8 phiên, sau 20 phiên giá −20,8%.
- Trên cả 22 lần, mức thay đổi sau 5 phiên dao động từ −20,4% đến +10,7%, sau 10 phiên từ −22,0% đến +17,1%, sau 20 phiên từ −21,3% đến +19,7%. Mức đóng cửa thấp nhất trong 20 phiên tiếp theo thấp hơn giá ngày cắt ở 20 trong 22 lần (đáy sâu nhất −28,4%), nghĩa là trong mẫu này, đúng ngày RSI vừa cắt xuống dưới 30 hiếm khi là đáy đóng cửa của nhịp đó.
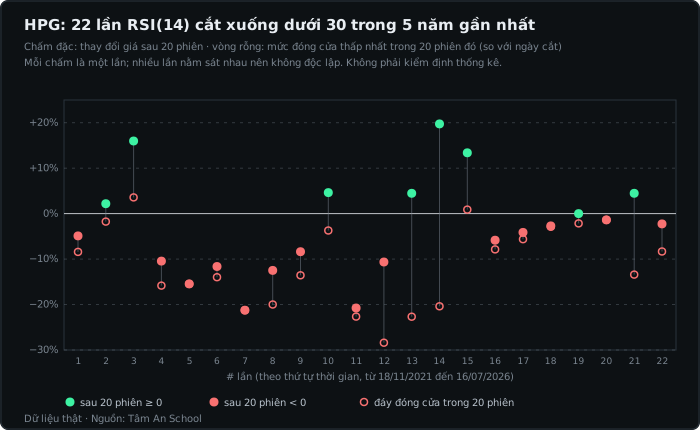
Cần nhớ khi nhìn bảng và hình: đây là một mã, một giai đoạn, trong đó năm 2022 là năm giá HPG giảm nhiều, nên số lần giá tiếp tục giảm có thể đã bị ảnh hưởng bởi giai đoạn đó. Chúng tôi chọn đúng loại sự kiện (RSI vừa cắt xuống dưới 30) và liệt kê hết, không chọn những lần “đẹp”. Đây là ví dụ minh hoạ, không phải thống kê hay khuyến nghị, và không cho biết quy tắc mua dưới 30 có lãi hay không.
💬 Quan điểm của Tâm An về RSI
Tất cả các chỉ báo — kể cả RSI — đều phải đi kèm với Hành động giá (Price Action) và Pha của dòng tiền. Nếu không, các bạn sẽ thấy nó lúc đúng lúc sai và mất niềm tin vào chỉ báo.
Trước khi dùng RSI để phân tích, các bạn phải xác định được dòng tiền đang ở trong Pha nào: Pha Tích Luỹ Dòng tiền, Pha dâng của dòng tiền, Pha tạo đỉnh dòng tiền, Pha Giảm, Pha rướn, hay Pha cạn kiệt dòng tiền — và đánh giá được cấu trúc của thị trường tại thời điểm đó.
Đồng thời phải hiểu mô hình giá trong Price Action để xem các dòng cổ phiếu khác, hay các mã cổ phiếu trong cùng dòng, có mô hình ủng hộ xu hướng hay không.
RSI dưới 30 cho biết giá đã giảm nhanh gần đây, chưa cho biết giá sẽ bật hay còn giảm tiếp. Trước khi coi đó là cơ hội, hãy xác định dòng tiền đang ở pha nào, cấu trúc giá có ủng hộ nhịp hồi không, và chờ xác nhận từ Hành động giá thay vì chỉ dựa vào một ngưỡng 30.
Nội dung mang tính chất giáo dục, không phải tư vấn đầu tư. Kết quả tín hiệu chỉ báo mang tính tham khảo, không đảm bảo hiệu quả trong mọi bối cảnh thị trường.

