Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
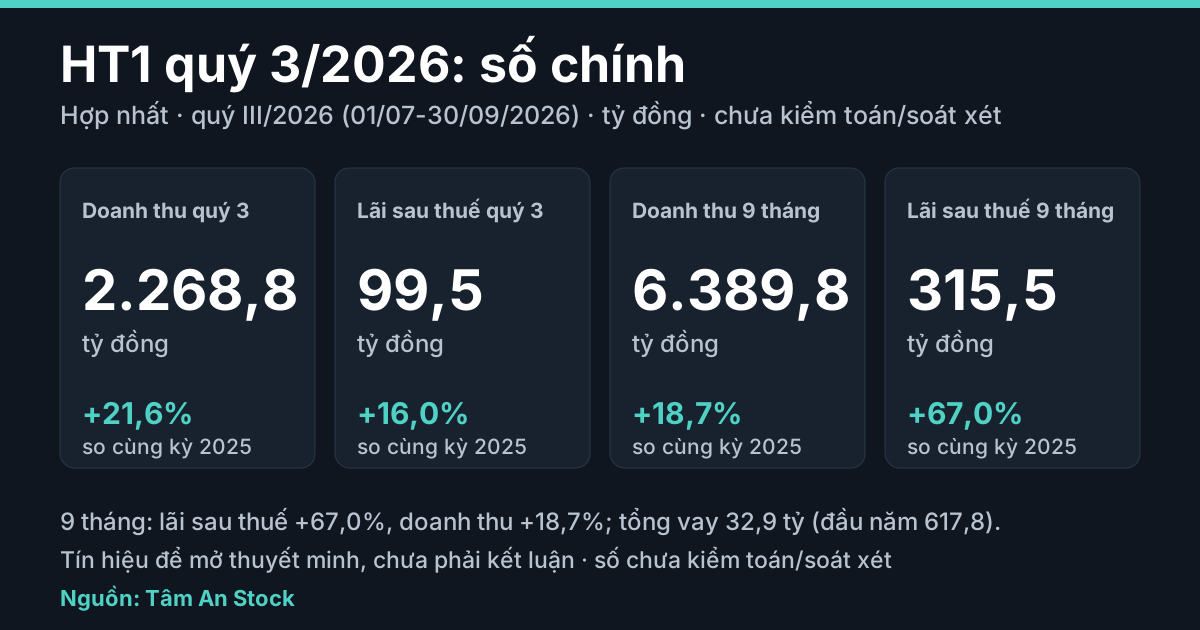
Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Xi măng VICEM Hà Tiên (mã HT1), công bố ngày 19/10/2026, ghi doanh thu thuần quý 3/2026 là 2.268,8 tỷ đồng (+21,6% so với 1.866,5 tỷ cùng kỳ) và lợi nhuận sau thuế 99,5 tỷ đồng (+16,0%, cùng kỳ 85,8 tỷ). Luỹ kế 9 tháng, lợi nhuận sau thuế là 315,5 tỷ (cùng kỳ 188,9 tỷ, +67,0%) trong khi doanh thu thuần là 6.389,8 tỷ (+18,7%). Dòng tiền kinh doanh 9 tháng là +770,3 tỷ (cùng kỳ +480,6 tỷ). Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không đánh giá, không định giá, không dự báo và không khuyến nghị.
Phạm vi: báo cáo hợp nhất (công ty mẹ và 01 công ty con, sở hữu 65%). Quý III là 01/07 đến 30/09/2026; luỹ kế từ 01/01/2026; bảng cân đối so 01/01/2026. Đơn vị tỷ đồng; phần trăm và tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 2.268,8 | 1.866,5 | +21,6% |
| Giá vốn hàng bán | 2.004,7 | 1.625,7 | +23,3% |
| Lợi nhuận gộp | 264,1 | 240,8 | +9,7% |
| Lợi nhuận trước thuế | 120,0 | 105,2 | +14,1% |
| Lợi nhuận sau thuế | 99,5 | 85,8 | +16,0% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 6.389,8 | 5.384,2 | +18,7% |
| Lợi nhuận gộp | 837,4 | 646,6 | +29,5% |
| Lợi nhuận sau thuế | 315,5 | 188,9 | +67,0% |
| Dòng tiền kinh doanh | 770,3 | 480,6 | +60,3% |
Cột cùng kỳ của báo cáo khớp số đã công bố trong cơ sở dữ liệu của Tâm An ở mọi dòng chính, nên phần trăm tính trực tiếp trên cột báo cáo.
Điều đáng đọc kỹ trong báo cáo này
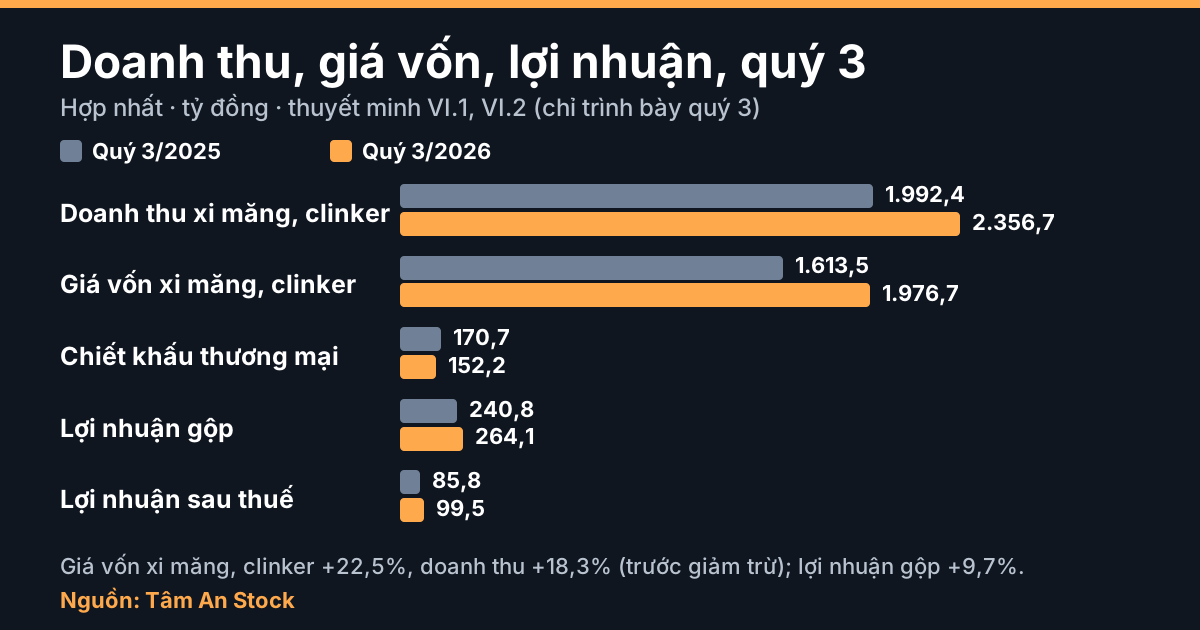
1. Quý 3: doanh thu và lãi cùng tăng, lợi nhuận gộp tăng chậm hơn. Giá vốn tăng 23,3%, nhanh hơn doanh thu thuần (+21,6%), nên lợi nhuận gộp chỉ tăng 9,7%, từ 240,8 tỷ lên 264,1 tỷ; biên lợi nhuận gộp quý 3 là 11,6% so với 12,9% cùng kỳ (phép chia của Tâm An). Lợi nhuận trước thuế vẫn tăng 14,1% vì chi phí tài chính giảm từ 23,7 tỷ xuống 17,0 tỷ, trong đó chi phí lãi vay chỉ còn 1,1 tỷ (cùng kỳ 9,7 tỷ). Báo cáo không cho biết sản lượng tiêu thụ hay giá bán của quý.
2. Giá vốn, chiết khấu thương mại và cơ cấu doanh thu. Thuyết minh VI.1 và VI.2 (chỉ có quý 3): doanh thu xi măng và clinker 2.356,7 tỷ (+18,3%), chiếm 97,3% doanh thu bán hàng trước giảm trừ 2.421,0 tỷ; giá vốn của mảng này 1.976,7 tỷ (+22,5%). Chiết khấu thương mại giảm 10,8% còn 152,2 tỷ (6,3% doanh thu bán hàng, cùng kỳ 8,4%), nên doanh thu thuần tăng 21,6% trong khi doanh thu trước giảm trừ tăng 18,8%. Dịch vụ thu phí giao thông 40,2 tỷ (+15,4%); cát ISO và khác 24,1 tỷ (cùng kỳ 9,9 tỷ). Báo cáo không cho biết giá bán, giá than, giá điện hay lý do chiết khấu thấp hơn.
3. Chín tháng: lãi sau thuế tăng nhanh hơn doanh thu. Doanh thu thuần +18,7%, lợi nhuận gộp +29,5% (biên gộp 13,1% so với 12,0%), lợi nhuận trước thuế +66,6% lên 390,8 tỷ, lợi nhuận sau thuế +67,0%. Chi phí bán hàng tăng 13,4% (155,0 tỷ), chi phí quản lý tăng 8,6% (224,4 tỷ), chi phí lãi vay giảm từ 35,0 tỷ xuống 22,8 tỷ. Gói báo cáo Tâm An có không kèm văn bản giải trình kết quả kinh doanh, nên Báo cáo không cho biết công ty giải thích thế nào về mức tăng này.
4. Dòng tiền kinh doanh gấp 2,4 lần lãi sau thuế. Báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp, chỉ có luỹ kế 9 tháng: lợi nhuận trước thuế 390,8 tỷ, cộng khấu hao 443,2 tỷ, được lợi nhuận trước thay đổi vốn lưu động 853,8 tỷ. Các khoản phải trả tăng thêm 252,7 tỷ (cùng kỳ 115,1 tỷ), phải thu tăng 58,2 tỷ, hàng tồn kho tăng 76,6 tỷ; dòng tiền kinh doanh +770,3 tỷ, gấp 2,44 lần lợi nhuận sau thuế. Báo cáo không cho biết lịch thanh toán các khoản phải trả.
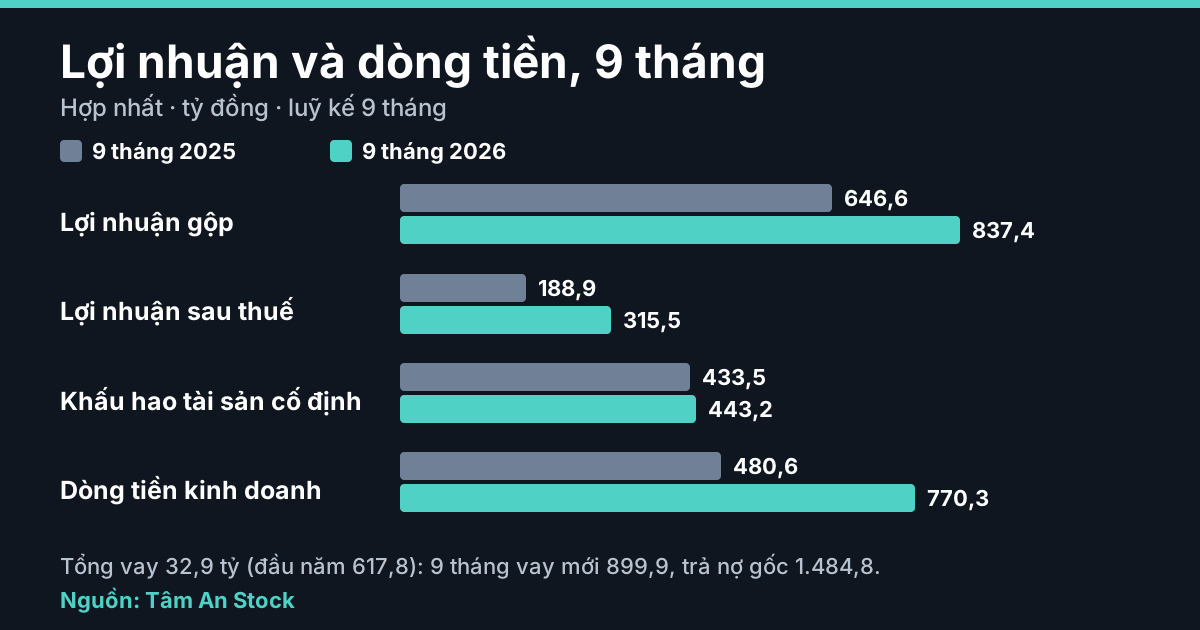
5. Vay gần như về không. Chín tháng vay mới 899,9 tỷ, trả nợ gốc 1.484,8 tỷ; tổng vay còn 32,9 tỷ (đầu năm 617,8 tỷ, -94,7%), trong đó vay ngắn hạn về 0 (đầu năm 589,3 tỷ). Cùng lúc, phải trả người bán là 1.248,8 tỷ (đầu năm 1.108,6 tỷ), bằng 52,9% nợ phải trả và gấp 38 lần tổng vay (phép chia của Tâm An). Báo cáo không cho biết kỳ hạn, lãi suất hay tài sản bảo đảm của các khoản vay, cũng không cho biết điều khoản thanh toán cho nhà cung cấp.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 7.492,6 tỷ (đầu năm 7.600,3 tỷ, -1,4%), bằng tổng nguồn vốn. Nợ phải trả 2.362,0 tỷ (-6,0%); vốn chủ sở hữu 5.130,6 tỷ (+0,8%). Hàng tồn kho 746,7 tỷ (+9,4%); phải thu khách hàng 221,4 tỷ (+27,4%), bốn khách hàng được nêu riêng trong thuyết minh V.3 chiếm 187,4 tỷ (84,6%). Chi phí xây dựng cơ bản dở dang 870,8 tỷ (+24,9%), trong đó dự án tận dụng nhiệt thải khí thải để phát điện 208,8 tỷ (đầu năm 110,5 tỷ). Báo cáo ghi chia cổ tức 122,1 tỷ trong 9 tháng (320 đồng một cổ phiếu), cuối kỳ phải trả cổ tức 129,0 tỷ (đầu năm 6,9 tỷ); bảng biến động vốn chủ còn dòng phân phối lợi nhuận 151,6 tỷ không nêu mục đích. Dòng tiền 9 tháng: kinh doanh +770,3 tỷ, đầu tư -254,6 tỷ, tài chính -584,9 tỷ; tiền cuối kỳ 448,6 tỷ (đầu năm 518,2 tỷ) khớp bảng cân đối. Báo cáo không cho biết ngày chi trả cổ tức và tiến độ các dự án đang xây.
Điểm nên theo dõi tiếp
- Phần phải trả người bán, chi phí phải trả ngắn hạn (137,9 tỷ, đầu năm 11,0 tỷ) và dòng tiền kinh doanh khi có báo cáo quý IV (thuyết minh V.12, V.16).
- Chi phí xây dựng dở dang, phải trả cổ tức và chi phí lãi vay (thuyết minh V.9, V.14, VI.4).
Tín hiệu không phải kết luận
Lãi sau thuế tăng nhanh hơn doanh thu, dòng tiền kinh doanh cao hơn lãi, nợ vay gần như về không là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty. Bài không so với doanh nghiệp khác.
Căn cứ
Ngày kiểm 23/10/2026. Phạm vi: báo cáo hợp nhất. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính hợp nhất quý III/2026 của Công ty Cổ phần Xi măng VICEM Hà Tiên (30 trang ảnh quét; số trang theo tệp PDF): tình hình tài chính trang 3, 4; kết quả kinh doanh trang 5; lưu chuyển tiền tệ trang 6, 7; thuyết minh V.3, V.6 (17, 18), V.9, V.10 (21), V.11, V.12 (22), V.14 đến V.17 (23, 24), V.21 (26, 27), VI.1 đến VI.8 (28, 29). Số đọc từ ảnh trang gốc, kiểm bằng phép cộng.
- Trang mã HT1; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Vì sao khấu hao, dự phòng được cộng lại khi đi từ lãi sang tiền?
- Nợ vay và nợ phải trả khác nhau thế nào?
- Tỷ lệ dòng tiền kinh doanh trên lợi nhuận sau thuế (CFO/LNST)
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính hợp nhất quý III/2026 của HT1 (công bố 19/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 3 là 2.268,8 tỷ đồng (+21,6%) và lợi nhuận sau thuế 99,5 tỷ (+16,0%); luỹ kế 9 tháng doanh thu thuần 6.389,8 tỷ (+18,7%), lợi nhuận sau thuế 315,5 tỷ (+67,0%), dòng tiền kinh doanh +770,3 tỷ (cùng kỳ +480,6 tỷ). Tổng vay còn 32,9 tỷ so với 617,8 tỷ đầu năm trong khi phải trả người bán 1.248,8 tỷ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.