Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Không. Báo cáo kiểm toán là ý kiến của kiểm toán viên trên cơ sở đảm bảo hợp lý, không phải lời cam kết rằng báo cáo tài chính hết sai sót hay không có gian lận. Theo VSA 200 (đoạn 05 và 13), đảm bảo hợp lý là đảm bảo ở mức độ cao nhưng không phải tuyệt đối, vì luôn có hạn chế vốn có của cuộc kiểm toán. VSA 240 (đoạn 05 và 06) nói thêm rằng hạn chế này không chia đều: nó nặng nhất với sai sót cố ý, vì hồ sơ có thể bị giả mạo, bị giấu hoặc có thông đồng. Nhưng kiểm toán không vô dụng: kiểm toán viên vẫn phải chủ động xử lý rủi ro sai sót cố ý, và sai sót được phát hiện về sau chưa tự nó chứng minh cuộc kiểm toán đã làm sai (VSA 200, A52). Bài không nói về doanh nghiệp hay kiểm toán viên cụ thể nào.
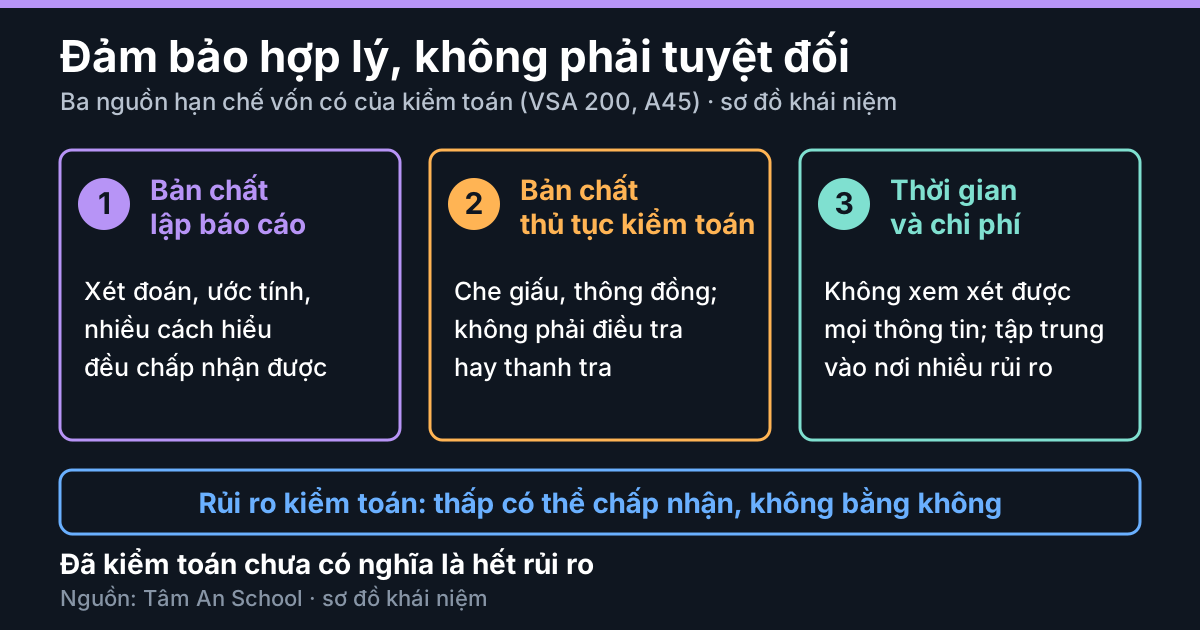
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Đảm bảo hợp lý và rủi ro kiểm toán
Kiểm toán viên phải đạt được đảm bảo hợp lý rằng báo cáo, xét tổng thể, không còn sai sót trọng yếu do gian lận hoặc nhầm lẫn, bằng cách thu thập đủ bằng chứng thích hợp để đưa rủi ro kiểm toán xuống mức thấp có thể chấp nhận được (VSA 200, đoạn 05). Chữ then chốt là "thấp", chứ không phải bằng không. Rủi ro kiểm toán là rủi ro đưa ra ý kiến không phù hợp khi báo cáo vẫn còn sai sót trọng yếu (đoạn 13, điểm c), gồm ba thành phần:
| Thành phần | Thuộc về | Nội dung theo chuẩn mực |
|---|---|---|
| Rủi ro tiềm tàng | Đơn vị | Khoản mục có thể chứa sai sót trọng yếu trước khi xét kiểm soát; cao hơn với ước tính (A38) |
| Rủi ro kiểm soát | Đơn vị | Kiểm soát nội bộ không ngăn chặn hoặc phát hiện kịp; kiểm soát tốt cũng chỉ giảm bớt, vì có thể bị vô hiệu do thông đồng hay lạm quyền (A39) |
| Rủi ro phát hiện | Thủ tục | Thủ tục đã làm vẫn không phát hiện hết; chỉ giảm bớt, không loại trừ (13e, A44) |
Hai thành phần đầu tồn tại độc lập với cuộc kiểm toán (A37). Kiểm toán viên chỉ tác động được vào thành phần thứ ba, theo quan hệ trái chiều: rủi ro có sai sót trọng yếu càng cao thì rủi ro phát hiện chấp nhận được càng thấp (A42).
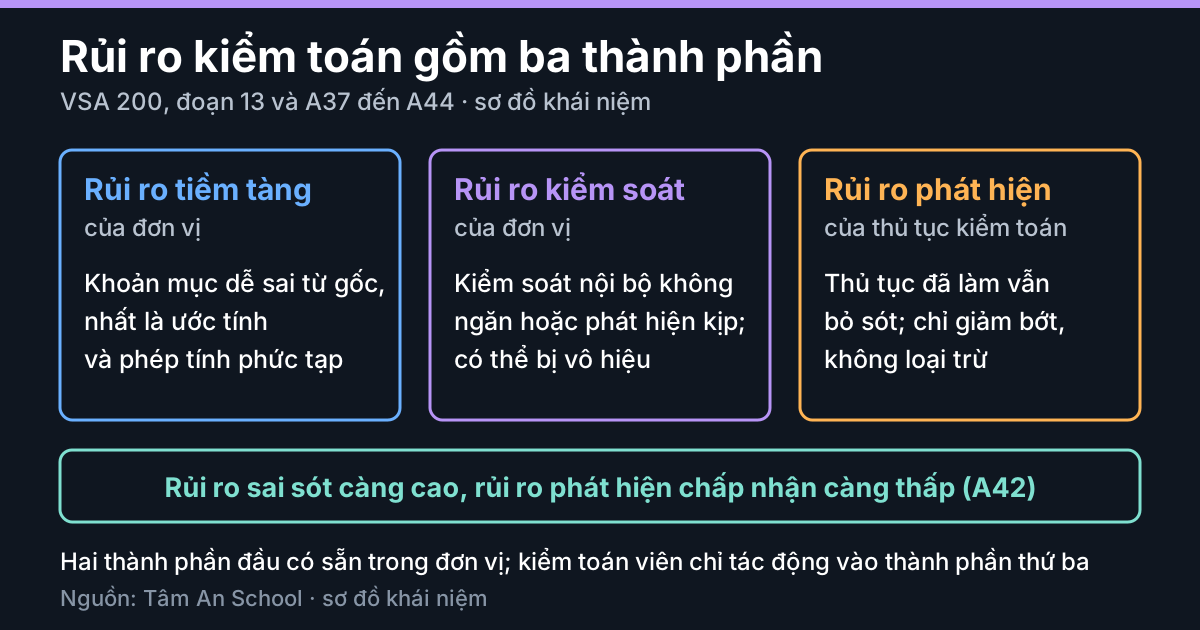
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Ba nguồn hạn chế vốn có
VSA 200 (A45) nói kiểm toán viên không thể loại trừ hoàn toàn rủi ro kiểm toán; hầu hết bằng chứng mang tính thuyết phục hơn là khẳng định chắc chắn.
- Bản chất của việc lập báo cáo (A46). Báo cáo gồm nhiều xét đoán và ước tính; có khoản mục mà nhiều cách hiểu đều chấp nhận được, nên có độ dao động mà thủ tục bổ sung cũng không loại hết.
- Bản chất của thủ tục kiểm toán (A47). Thông tin có thể bị cố ý hay vô ý không cung cấp đủ; hành vi sai trái có thể tinh vi, như thông đồng giả mạo chứng từ, mà kiểm toán viên không được đào tạo làm chuyên gia xác minh chứng từ giả. Kiểm toán không phải cuộc điều tra hay thanh tra, nên không có quyền khám xét như cơ quan pháp luật.
- Thời gian và chi phí (A48 và A49). Người dùng muốn có báo cáo trong thời gian và chi phí hợp lý, nên kiểm toán viên không thể xem xét mọi thông tin và tập trung nguồn lực vào phần hành nhiều rủi ro hơn.
Điểm cân bằng nằm ngay trong chuẩn mực: không được viện cớ thời gian hay chi phí để bỏ thủ tục mà không có thủ tục thay thế (A48), cũng không được dùng hạn chế vốn có để biện hộ cho bằng chứng chưa đủ thuyết phục (A52).
Vì sao sai sót cố ý khó bắt hơn nhầm lẫn
VSA 240 phân biệt hai loại theo hành vi cố ý hay không (đoạn 02); kiểm toán viên không đưa ra quyết định pháp lý về việc có gian lận thực sự hay không (đoạn 03), và việc ngăn ngừa, phát hiện trước hết thuộc về Ban Giám đốc và Ban quản trị (đoạn 04). Lý do sai sót cố ý khó phát hiện hơn (đoạn 06 đến 08, 13, 31):
- Hành vi có thể được tổ chức chặt chẽ để giấu, như giả mạo hồ sơ; khi có thông đồng, bằng chứng giả có thể khiến kiểm toán viên tin là thuyết phục.
- Rủi ro bỏ sót cao hơn khi người thực hiện là Ban Giám đốc, vì họ có điều kiện khống chế kiểm soát; rủi ro này có thể tồn tại ở mọi đơn vị.
- Thủ tục hiệu quả với nhầm lẫn có thể không hiệu quả với gian lận, và kiểm toán viên được thừa nhận chứng từ là xác thực trừ khi có lý do nghi ngờ.
VSA 200 (A51) nêu bốn vùng mà hạn chế vốn có ảnh hưởng nghiêm trọng đến khả năng phát hiện, không phải vùng chắc chắn có vấn đề: gian lận liên quan đến Ban Giám đốc hoặc có thông đồng; sự hiện hữu và đầy đủ của giao dịch với bên liên quan; hành vi không tuân thủ pháp luật; và sự kiện tương lai ảnh hưởng đến hoạt động liên tục. Đó là các vùng "khó kiểm chứng hơn".
"Không bắt hết" không có nghĩa là "không làm gì"
VSA 240 đặt ra các yêu cầu cụ thể. Kiểm toán viên phải hoài nghi nghề nghiệp ngay cả khi đã biết về sự chính trực của Ban Giám đốc (đoạn 12); thảo luận trong nhóm về chỗ báo cáo dễ có sai sót cố ý (đoạn 15); phỏng vấn Ban Giám đốc, kiểm toán nội bộ và Ban quản trị (đoạn 17 đến 21); và coi doanh thu là khu vực có rủi ro gian lận, không phải vì nghi ngờ doanh nghiệp nào mà là giả định thận trọng, trừ khi ghi chép lý do khác (đoạn 26).
Bất kể đánh giá rủi ro ra sao, họ luôn phải kiểm tra bút toán ghi sổ và điều chỉnh (nhất là cuối kỳ), soát xét ước tính xem có thiên lệch không, và xét lý do kinh tế của giao dịch quan trọng ngoài hoạt động bình thường (đoạn 32). Chuẩn mực không hứa bắt hết, nhưng đòi hỏi thủ tục cụ thể để tăng cơ hội phát hiện.
Ví dụ minh hoạ: công ty X giả định
Giả sử công ty X có, đơn vị tỷ đồng, số liệu tự đặt: tổng tài sản 3.000, doanh thu 2.400, lợi nhuận trước thuế 180.
Ví dụ 1: quan hệ giữa các rủi ro. Giả sử chấp nhận rủi ro kiểm toán 5% và trình bày theo mô hình nhân trong giáo trình. Rủi ro có sai sót trọng yếu đánh giá 20% thì rủi ro phát hiện chấp nhận được là 25%; đánh giá 50% thì còn 10%; đánh giá 100% thì còn 5%. Chuẩn mực không quy định tỷ lệ nào (A40); ví dụ chỉ để thấy chiều trái ngược (A42).
Ví dụ 2: chọn mẫu không thể hứa "bắt hết". Giả sử công ty X có 12.000 giao dịch bán hàng, trong đó 48 (0,4%) ghi sai. Nếu chỉ chọn ngẫu nhiên đơn giản 120 giao dịch (1,0%), xác suất mẫu không chứa giao dịch sai nào là 61,7%; tăng mẫu gấp bốn lên 480, xác suất bỏ sót tất cả vẫn là 14,0%. Đây là phép tính minh hoạ, không phải cỡ mẫu thực hành: kiểm toán viên kết hợp nhiều thủ tục. Tăng mẫu làm tăng chi phí mà không đưa rủi ro về không (A45, A48).
Ví dụ 3: ba sai sót khác nhau trong cùng báo cáo.
| Tình huống (giả định) | Số tiền, so với lợi nhuận trước thuế | Dễ hay khó lộ |
|---|---|---|
| A. Nhầm lẫn: ghi nhầm kỳ một lô hàng cuối năm | 8, tức 4,4% | Có dấu vết chứng từ thật, đối chiếu được ngày giao nhận |
| B. Cố ý của nhân viên: biển thủ khoản nhỏ bằng chứng từ giả | 3, tức 1,7% | Nhỏ, giấu kỹ; giả sử kiểm toán viên xét là chưa trọng yếu |
| C. Cố ý, do Ban Giám đốc cùng bên thứ ba: ghi doanh thu kèm chứng từ giả trông hợp lệ | 45, tức 25,0% (1,9% doanh thu) | Khống chế kiểm soát và thông đồng; bằng chứng có thể trông thuyết phục |
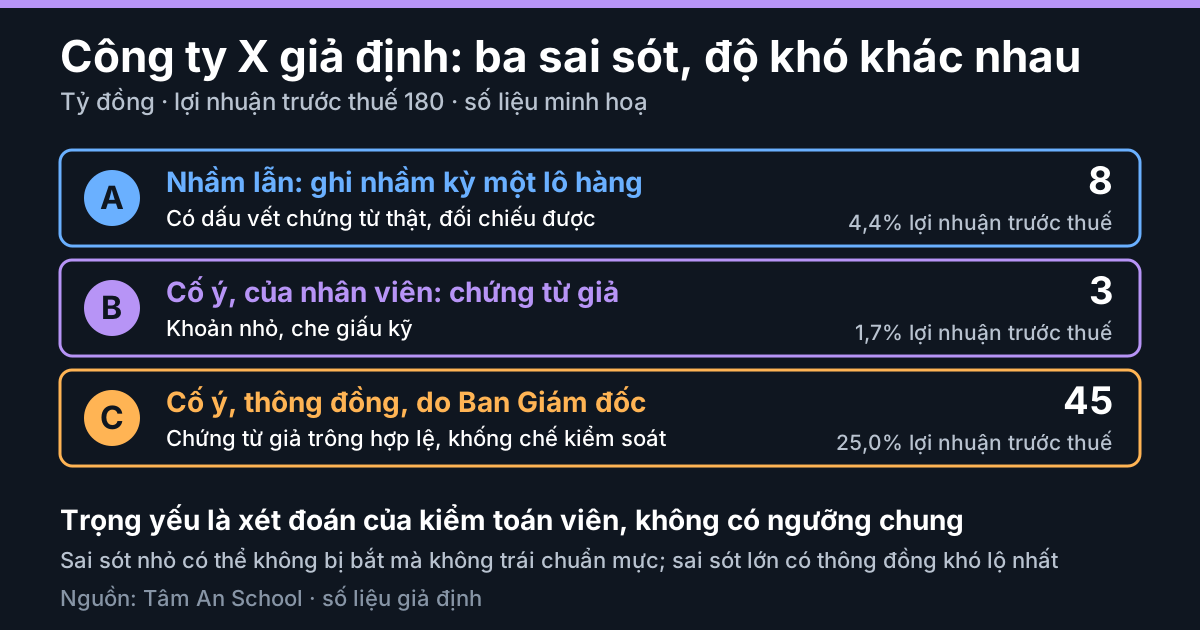
Số liệu giả định, kiểm tính đúng.
Tính lại: lợi nhuận trước thuế 180 thành 172 nếu sửa A, 177 nếu sửa B và 135 nếu sửa C. Con số 45 là 25,0% lợi nhuận nhưng chỉ 1,9% doanh thu, nên "trọng yếu" phụ thuộc xét đoán về cơ sở so sánh; VSA 200 (đoạn 06) không nêu ngưỡng, bài cũng không nêu. Cũng theo đoạn đó, kiểm toán viên không có trách nhiệm phát hiện sai sót không trọng yếu đối với tổng thể báo cáo, nên B có thể không bị bắt mà không trái chuẩn mực. Ở C, các thủ tục theo đoạn 32 cho cơ hội lộ ra, nhưng không bảo đảm chắc chắn.
Đoạn trích giả định từ báo cáo kiểm toán của công ty X (diễn đạt theo ý chuẩn mực, không phải báo cáo thật):
Trách nhiệm của kiểm toán viên. Chúng tôi lập kế hoạch và thực hiện cuộc kiểm toán để đạt được sự đảm bảo hợp lý về việc liệu báo cáo tài chính của công ty X có còn sai sót trọng yếu hay không. Các thủ tục kiểm toán được lựa chọn dựa trên xét đoán của kiểm toán viên, bao gồm đánh giá rủi ro có sai sót trọng yếu, không phân biệt do gian lận hay nhầm lẫn.
Hai cụm "đảm bảo hợp lý" và "đánh giá rủi ro" là chỗ báo cáo thật nói về giới hạn công việc (VSA 700, đoạn 30 và 31).
Cách đọc trên báo cáo
- Đọc đoạn trách nhiệm của kiểm toán viên trong báo cáo kiểm toán, chú ý cụm "đảm bảo hợp lý".
- Hiểu ý kiến chấp nhận toàn phần đúng mức. Theo VSA 700 (đoạn 11), đó là kết luận đã đạt đảm bảo hợp lý và có đủ bằng chứng thích hợp trong phạm vi công việc đã làm, không phải bảo chứng từng con số (xem bốn loại ý kiến).
- Đọc kỹ thuyết minh ở vùng khó kiểm chứng hơn (A51): ước tính, bên liên quan, hoạt động liên tục; kỹ hơn vì khó kiểm chứng, không phải vì chắc có sai sót.
- Phân biệt mức đảm bảo. Tự lập, soát xét và kiểm toán không cho cùng mức đảm bảo; bài so sánh ba loại nói riêng.
- Không dùng công cụ này thay công cụ kia. Điểm sàng lọc chỉ để đặt câu hỏi, và điểm cao không có nghĩa là gian lận; "đã kiểm toán" cũng không có nghĩa là "hết rủi ro".
Áp dụng cho từng mã. Khi có báo cáo tài chính đã kiểm toán thật, trục phân tích theo mã của Tâm An ghi nhận loại ý kiến như một dữ kiện công bố để mở đoạn cơ sở và thuyết minh, không quy "đã kiểm toán" thành điểm an toàn và không dùng nó để xếp hạng.
Điểm cần cẩn trọng
- Bài mô tả bộ chuẩn mực đang được tra cứu là còn hiệu lực (Thông tư 214/2012/TT-BTC), đọc từ bản đăng lại; hiệu lực cần đối chiếu nguồn chính thức. Bộ chuẩn mực mới, dự kiến hiệu lực 01/01/2027, mới ở mức dự thảo tính đến ngày kiểm; nếu ban hành, câu chữ và số đoạn có thể đổi và bài sẽ được cập nhật.
- Mô hình nhân ở ví dụ 1 là cách trình bày trong giáo trình, không phải công thức bắt buộc; ví dụ chọn mẫu chỉ là phép tính xác suất.
Đừng nói quá
- Không viết "đã kiểm toán nghĩa là không có gian lận": chuẩn mực nói rõ chỉ đạt đảm bảo hợp lý.
- Không viết "báo cáo sau bị phát hiện sai nghĩa là kiểm toán viên làm ẩu": theo A52, phải xét thủ tục đã làm và bằng chứng đã thu thập trong hoàn cảnh cụ thể.
- Không dùng bài này để nhận xét một hãng kiểm toán hay một cổ phiếu cụ thể. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Hiểu giới hạn của kiểm toán giúp đọc báo cáo tỉnh táo hơn, nhưng chưa phải bằng chứng về điều gì của một doanh nghiệp cụ thể. Ý kiến chấp nhận toàn phần chưa phải kết luận rằng báo cáo hoàn toàn đúng; các vùng khó kiểm chứng là chỗ để đọc kỹ thuyết minh và đặt thêm câu hỏi, chưa phải dấu hiệu sai phạm. Chỉ kiểm toán viên, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về một doanh nghiệp.
Căn cứ
Căn cứ kiểm ngày 17/10/2026.
- VSA 200 (đoạn 02 đến 06, 11, 13, A37 đến A52), VSA 240 (đoạn 02 đến 08, 12, 13, 15, 17 đến 21, 26, 31, 32) và VSA 700 (đoạn 11, 30, 31): ban hành kèm Thông tư 214/2012/TT-BTC (hiệu lực 01/01/2014). Bài đọc toàn văn bản đăng lại; hiệu lực cần đối chiếu nguồn chính thức.
- Số liệu ví dụ: Tâm An tự đặt, tự tính lại bằng Python, ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Giao dịch với bên liên quan là gì
- Báo cáo kiểm toán gồm những phần nào
- Bốn loại ý kiến kiểm toán
- Tự lập, soát xét và kiểm toán khác nhau thế nào
- Vì sao điểm sàng lọc cao không có nghĩa là gian lận
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Kiểm toán không đảm bảo báo cáo tài chính không có gian lận. Theo VSA 200, kiểm toán viên chỉ phải đạt đảm bảo hợp lý, tức mức độ cao nhưng không tuyệt đối, và đưa rủi ro kiểm toán xuống mức thấp có thể chấp nhận được, không phải bằng không. Rủi ro gồm rủi ro tiềm tàng và rủi ro kiểm soát của đơn vị, cùng rủi ro phát hiện của thủ tục. Hạn chế vốn có đến từ ba nguồn: bản chất lập báo cáo, bản chất thủ tục kiểm toán, và thời gian chi phí. Theo VSA 240, sai sót cố ý khó phát hiện hơn vì có thể bị giấu, có thông đồng, hoặc do Ban Giám đốc khống chế kiểm soát. Với công ty X giả định (lợi nhuận trước thuế 180), ba sai sót 8, 3 và 45 có độ khó lộ rất khác nhau. Kiểm toán viên vẫn phải hoài nghi nghề nghiệp, thảo luận nhóm và kiểm tra bút toán cuối kỳ. Đã kiểm toán chưa có nghĩa là hết rủi ro, và các vùng khó kiểm chứng là chỗ để đọc kỹ thuyết minh, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.