Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Vay ngắn hạn nhiều không tự động nguy hiểm, và cũng không tự động an toàn. Câu hỏi đúng là: khoản vay ngắn hạn đó đang nuôi cái gì, và đến hạn có được gia hạn hay thay bằng nguồn khác không. Nếu nó nuôi vốn lưu động (phải thu, hàng tồn kho) và được trả rồi vay lại đều theo vòng quay hàng hoá, đó là cách tài trợ phổ biến. Lệch kỳ hạn là khi phần vay ngắn hạn lớn hơn nhu cầu vốn lưu động hoạt động, nên có thể đang nuôi nhà xưởng, dự án hay tài sản dài hạn: tiền thu hồi sau nhiều năm, nhưng nghĩa vụ trả đến trong vòng 12 tháng. Phép thử thô, quy ước của Tâm An: phần vay ngắn hạn có thể đang nuôi tài sản dài hạn ≈ max(0, vay ngắn hạn − nhu cầu vốn lưu động hoạt động); nó chỉ để biết nên mở thuyết minh chỗ nào, không phải ngưỡng nguy hiểm.
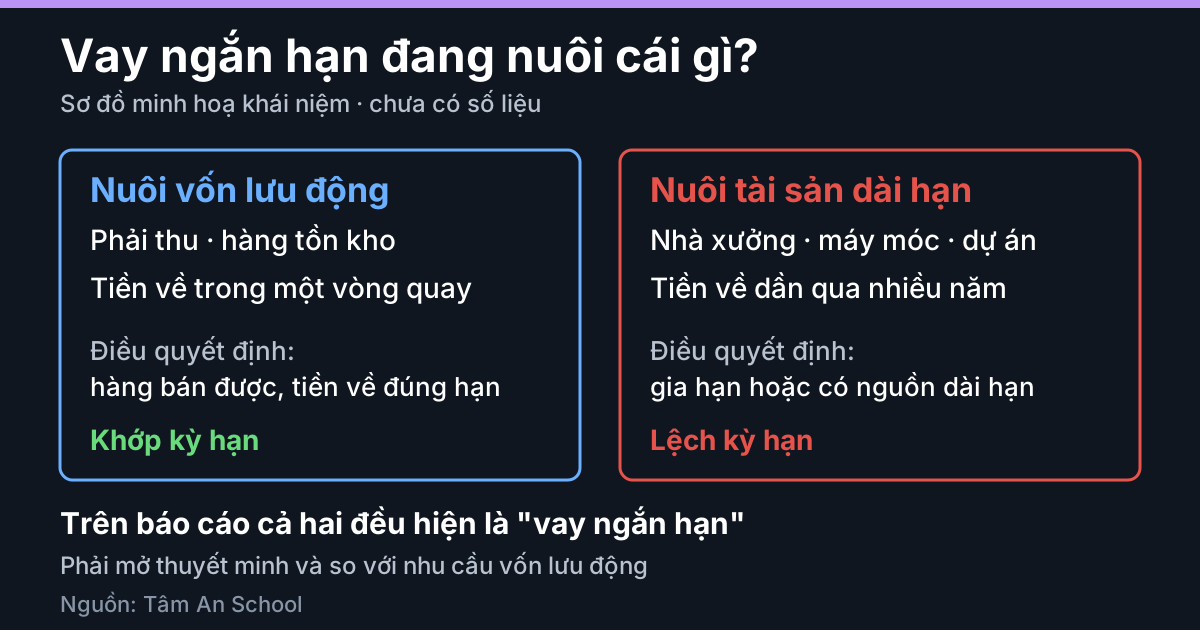
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
"Ngắn hạn" trên báo cáo nghĩa là gì
Theo hướng dẫn lập báo cáo tình hình tài chính của Thông tư 99 (tên mới của bảng cân đối kế toán từ năm tài chính 2026), dòng vay và nợ thuê tài chính ngắn hạn phản ánh khoản vay có kỳ hạn thanh toán còn lại không quá 12 tháng hoặc trong một chu kỳ kinh doanh thông thường, tính từ cuối kỳ kế toán. Hệ quả:
- Tính theo thời gian còn lại, không theo kỳ hạn gốc. Khoản vay năm năm khi còn tám tháng nằm ở dòng ngắn hạn. Hướng dẫn không dùng cụm "nợ dài hạn đến hạn", nên việc xếp phần đến hạn của vay dài hạn vào dòng ngắn hạn là suy ra của Tâm An; cần xem thuyết minh.
- Nhãn ngắn hạn không cho biết khoản vay "sống" bao lâu: hạn mức trả rồi giải ngân lại nhiều năm vẫn hiện là ngắn hạn ở mỗi kỳ.
- Mẫu thuyết minh có số dư, chưa có lịch đáo hạn. Mẫu thuyết minh vay trong Thông tư 99 gồm số cuối năm, tăng, giảm, đầu năm, chi tiết theo đối tượng chiếm từ 10% trở lên và số quá hạn chưa thanh toán. Riêng nợ thuê tài chính có bảng theo thời hạn (từ một năm trở xuống, trên một đến năm năm, trên năm năm); trái phiếu phải nêu kỳ hạn gốc. Lịch đáo hạn các khoản vay, nếu có, nằm ở thuyết minh bổ sung và chưa chắc báo cáo nào cũng có.
Hai việc một khoản vay ngắn hạn có thể đang làm
Nuôi vốn lưu động: tiền về từ bán hàng và thu tiền khách trong một vòng quay; điều quyết định là hàng có bán được, tiền có về đúng hạn. Nuôi tài sản dài hạn (nhà xưởng, máy móc, dự án): tiền về dần qua nhiều năm; điều quyết định là bên cho vay có gia hạn hay có nguồn dài hạn thay thế.
Để ước lượng việc thứ nhất, Tâm An dùng nhu cầu vốn lưu động hoạt động = phải thu + hàng tồn kho − phải trả người bán − người mua trả tiền trước. Hai khoản trừ là phần nhà cung cấp và khách hàng đã tài trợ, thường không trả lãi. Đây là quy ước của Tâm An, mỗi người tính một kiểu. Các số ngày liên quan nằm ở bài chu kỳ chuyển đổi tiền.
Cách nhìn thứ hai là vốn lưu động ròng = tài sản ngắn hạn − nợ ngắn hạn, theo đẳng thức kế toán cũng bằng (vốn chủ sở hữu + nợ dài hạn) − tài sản dài hạn; số âm nghĩa là nợ ngắn hạn đang tài trợ một phần tài sản dài hạn. Nhưng nợ ngắn hạn gồm cả phải trả người bán và tiền khách ứng trước, vốn tự quay vòng, nên phép thử đặt riêng vay ngắn hạn cạnh nhu cầu vốn lưu động.
Ví dụ minh hoạ: hai công ty giả định cùng vay ngắn hạn 420
Đơn vị tỷ đồng, số liệu tự đặt, đã kiểm tính cộng đúng, không phải số liệu thật; cùng tổng tài sản 1.600.
| Khoản mục (số liệu giả định) | Công ty X | Công ty Y |
|---|---|---|
| Tiền và đầu tư ngắn hạn | 70 | 50 |
| Phải thu | 210 | 120 |
| Hàng tồn kho | 380 | 220 |
| Tài sản ngắn hạn khác | 40 | 20 |
| Tài sản ngắn hạn | 700 | 410 |
| Tài sản dài hạn | 900 | 1.190 |
| Vay ngắn hạn | 420 | 420 |
| Phải trả người bán | 150 | 100 |
| Người mua trả tiền trước | 40 | 60 |
| Phải trả khác ngắn hạn | 30 | 20 |
| Nợ ngắn hạn | 640 | 600 |
| Vay dài hạn | 260 | 200 |
| Vốn chủ sở hữu | 700 | 800 |
- Công ty X: nhu cầu vốn lưu động hoạt động = 210 + 380 − 150 − 40 = 400; vay ngắn hạn 420 chỉ lớn hơn 20, nhỏ hơn cả tiền và đầu tư ngắn hạn 70. Vốn lưu động ròng = 700 − 640 = 60 = (700 + 260) − 900.
- Công ty Y: nhu cầu = 120 + 220 − 100 − 60 = 180. Vay ngắn hạn 420 vượt nhu cầu 240, khoảng 57% số vay ngắn hạn. Vốn lưu động ròng = 410 − 600 = −190 = (800 + 200) − 1.190: nguồn dài hạn thiếu 190 so với tài sản dài hạn.
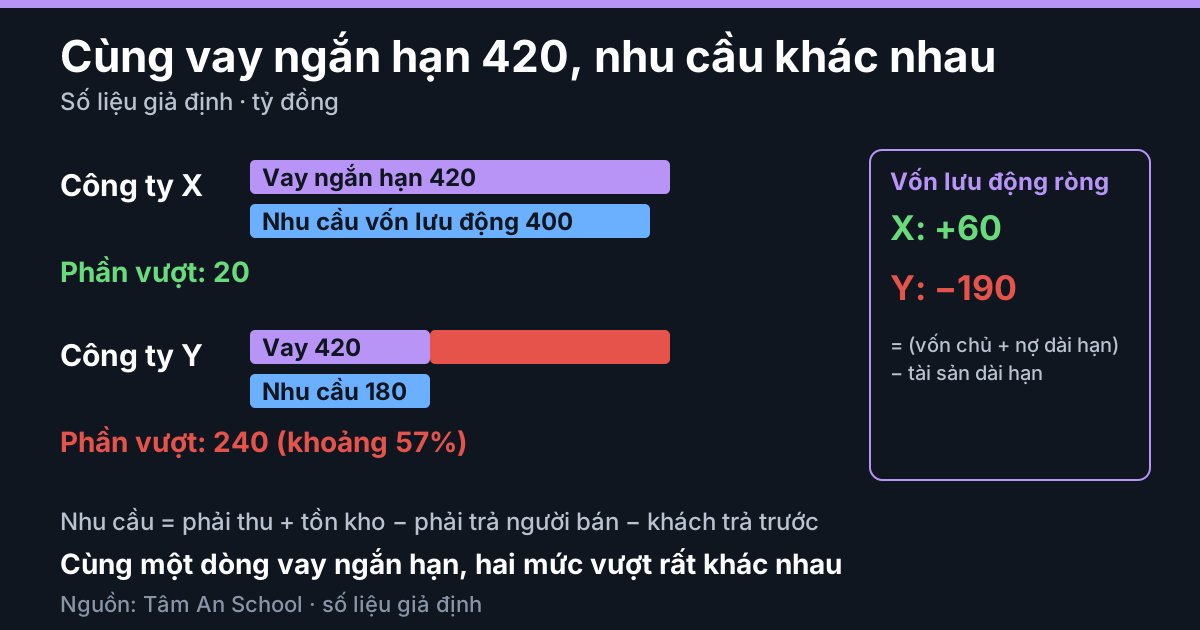
Số liệu giả định, kiểm tính cộng đúng.
Bảng chưa nói Y xấu hơn X; nó chỉ chỉ ra chỗ cần hỏi: 240 vay gắn với tài sản nào, và nếu không được gia hạn thì lấy gì trả.
Lịch đáo hạn và dòng tiền của công ty Y
Giả sử thuyết minh cho thấy tổng vay của Y là 620 (420 ngắn hạn cộng 200 dài hạn), trong đó 60 là phần đến hạn của một khoản vay dài hạn. Lịch đáo hạn giả định: 420 trong 12 tháng tới, 120 từ tháng 13 đến tháng 24, 80 sau đó; 420 + 120 + 80 = 620. Giả sử dòng tiền thuần từ hoạt động kinh doanh năm vừa qua là 140: cộng với tiền và đầu tư ngắn hạn 50 được 190, trên 420 đến hạn, chưa tới một nửa (khoảng 45%), thiếu 230.
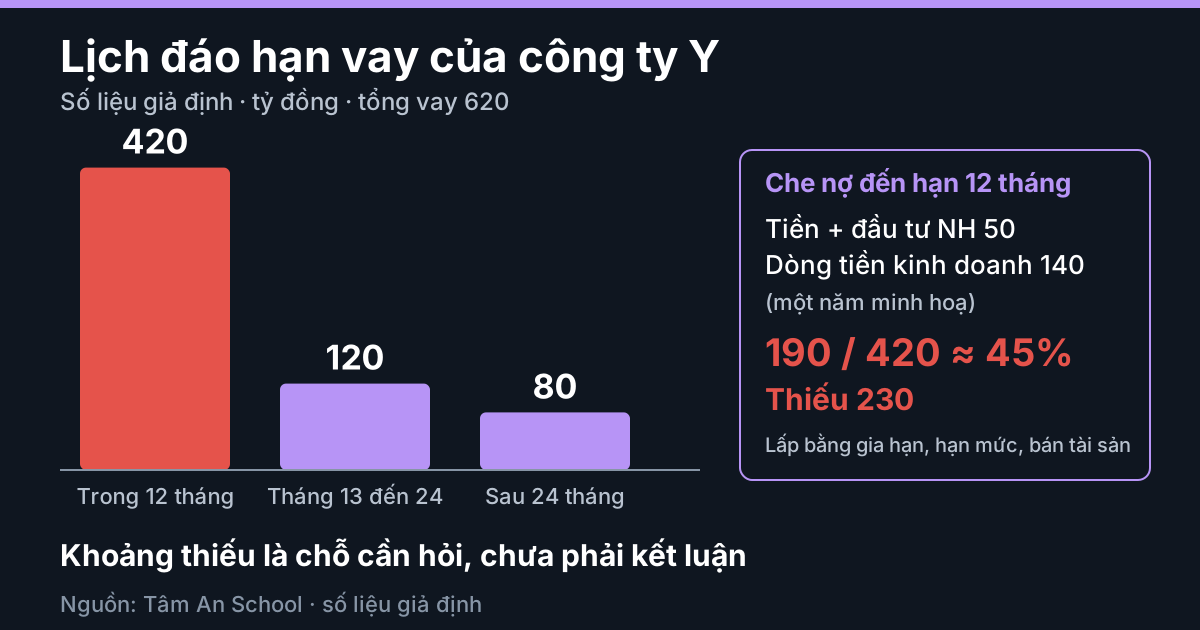
Số liệu giả định, kiểm tính cộng đúng. Dòng tiền 140 chỉ là một năm minh hoạ, không mặc định tái diễn.
Khoảng thiếu 230 có thể được lấp bằng gia hạn, hạn mức chưa rút, bán tài sản hay huy động vốn mới, mỗi đường đều có điều kiện. Bài tái cấp vốn nói kỹ chuyện vay mới trả nợ cũ; bài nợ ròng bằng bao nhiêu năm dòng tiền kinh doanh nói cách đo sức trả nợ theo dòng tiền.
Vay nuôi vốn lưu động cũng có thể thành "dài hạn trá hình"
Ở công ty X, vay ngắn hạn gần đúng bằng nhu cầu vốn lưu động. Giả sử trong hàng tồn kho 380 có 100 bán chậm, nằm kho vượt một vòng quay thông thường. Khi đó 100 trong số 420 vay ngắn hạn (gần một phần tư) thực chất nuôi hàng chưa biết bao giờ ra tiền, và nếu hàng phải giảm giá thì nghĩa vụ trả vay vẫn nguyên. Vì vậy phép thử phải đi cùng số ngày tồn kho; bài hệ số thanh toán giúp xem tài sản ngắn hạn nhiều tiền hay nhiều hàng.
Những điều kiện làm vay ngắn hạn đổi nghĩa
- Mùa vụ và ngành: doanh nghiệp bán theo mùa vay nhiều trước vụ, trả sau vụ; bán lẻ, dịch vụ thu trước, điện nước có kết cấu vốn lưu động khác sản xuất tồn kho lớn. So cùng quý, cùng ngành.
- Hạn mức chưa rút và tài sản bảo đảm: hạn mức chưa giải ngân không hiện trên bảng nhưng có thể là nguồn thanh khoản thật; thế chấp nằm ở thuyết minh.
- Vay bắc cầu có kế hoạch: vay ngắn để đợi phát hành trái phiếu hay vay dài hạn là có chủ ý, nhưng phụ thuộc kế hoạch đó thành hiện thực.
Giới học thuật nhìn kỳ hạn nợ thế nào
Ba nghiên cứu là bối cảnh, không phải ngưỡng; Tâm An mới đọc phần tóm tắt công khai.
- Diamond (1991), mô hình lý thuyết: kỳ hạn tối ưu cân giữa việc người vay thích nợ ngắn hạn (kỳ vọng xếp hạng tín nhiệm tốt lên) và rủi ro thanh khoản (bị thanh lý quá sớm). Nhóm xếp hạng cao ưa nợ ngắn, nhóm trung bình chọn nợ dài, nhóm yếu nhất chỉ vay được ngắn. Cùng tỷ trọng vay ngắn có thể đến từ hai thái cực.
- Stohs và Mauer (1996), thực nghiệm: doanh nghiệp lớn hơn, ít rủi ro hơn và có tài sản kỳ hạn dài hơn dùng nợ dài hơn; quan hệ với xếp hạng không đơn điệu. Đó là xu hướng, không phải luật.
- Almeida, Campello, Laranjeira và Weisbenner (2012): quanh khủng hoảng tín dụng năm 2007, nhóm có nợ dài hạn đến hạn ngay sau đó cắt đầu tư mạnh hơn nhóm tương đương; thời bình không thấy hiệu ứng như vậy. Rủi ro nằm ở trùng thời điểm đáo hạn và lúc tín dụng thắt.
Cách hiểu của Tâm An: ba nguồn không đưa ra mức vay ngắn "an toàn", chỉ cho thấy kỳ hạn quan trọng nhất khi tín dụng khó khăn.
Cách đọc trên báo cáo
- Phạm vi và kỳ: hợp nhất hay riêng lẻ, quý hay lũy kế. Báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính 2026 theo Thông tư 99 với mã số chỉ tiêu đánh lại; bài chưa đối chiếu từng dòng giữa hai mẫu, nên ghép hai kỳ theo tên dòng và nội dung, không theo mã số.
- Bảng cân đối kế toán (báo cáo tình hình tài chính): lấy vay ngắn hạn, vay dài hạn, trái phiếu, phải thu, hàng tồn kho, phải trả người bán, người mua trả tiền trước, tài sản dài hạn; tính cả hai cách nhìn.
- Thuyết minh vay và trái phiếu: số dư, tăng giảm, đối tượng chiếm từ 10% trở lên, vay quá hạn, kỳ hạn gốc trái phiếu, tài sản bảo đảm, lịch đáo hạn nếu có.
- Báo cáo lưu chuyển tiền tệ: tiền thu từ đi vay và tiền trả nợ gốc vay qua nhiều kỳ, đặt cạnh dòng tiền kinh doanh, so cùng ngành.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để tách vay ngắn hạn khỏi nhu cầu vốn lưu động và gợi ý mở thuyết minh kỳ hạn; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Bài chỉ áp dụng cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán có cấu trúc báo cáo và quản lý kỳ hạn riêng.
- Công thức "vay ngắn hạn trừ nhu cầu vốn lưu động hoạt động" là quy ước của Tâm An; nó bỏ qua tiền giữ lại, tài sản và nợ ngắn hạn khác.
- Công ty X và Y đã đơn giản hoá; dòng tiền 140 và lịch đáo hạn của Y là giả định, không phải dự báo.
Đừng nói quá
- Không viết "vay ngắn hạn nhiều là rủi ro" hay "vay ngắn hạn là lệch kỳ hạn": như ví dụ, cùng 420 mà phần vượt nhu cầu có thể là 20 hoặc 240.
- Không viết "vay dài hạn thì an toàn": khoản dài hạn sẽ trượt sang dòng ngắn hạn khi còn dưới 12 tháng.
- Không dùng ba nghiên cứu hay con số 57% của ví dụ làm ngưỡng nhận xét doanh nghiệp. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Khi vay ngắn hạn lớn hơn nhiều nhu cầu vốn lưu động, hoặc nợ đến hạn trong 12 tháng lớn hơn nhiều tiền và dòng tiền kinh doanh, đó là tín hiệu để xem thêm thuyết minh vay, lịch đáo hạn, hạn mức chưa rút và tài sản bảo đảm, chưa phải bằng chứng về điều gì. Mùa vụ, vay bắc cầu có kế hoạch, thói quen gia hạn của bên cho vay và mô hình thu tiền trước đều là nguyên nhân hợp lý khác. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về một doanh nghiệp. Bài chất lượng lợi nhuận nói vì sao lãi, nợ, thanh khoản và dòng tiền cần đọc cùng nhau; bài nợ vay và nợ phải trả tách nợ chịu lãi trước khi xét kỳ hạn.
Căn cứ
Căn cứ kiểm ngày 17/10/2026.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Công báo số 1579 + 1580 ngày 16/11/2025: hướng dẫn lập báo cáo tình hình tài chính, dòng nợ ngắn hạn, vay và nợ thuê tài chính ngắn hạn. Công báo số 1577 + 1578: mẫu báo cáo và mẫu thuyết minh về vay, nợ thuê tài chính, trái phiếu phát hành. Thông tư 200/2014/TT-BTC chỉ để nêu giai đoạn chuyển tiếp.
- Diamond, D. W. (1991), The Quarterly Journal of Economics 106(3), tr. 709-737; Stohs, M. H. và Mauer, D. C. (1996), The Journal of Business 69(3), tr. 279-312; Almeida, H., Campello, M., Laranjeira, B. và Weisbenner, S. (2012), Critical Finance Review 1(1), tr. 3-58: đều đọc phần tóm tắt.
- Số liệu ví dụ: Tâm An tự đặt, tính lại bằng Python ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Chu kỳ chuyển đổi tiền (CCC)
- Nợ vay và nợ phải trả
- Hệ số thanh toán hiện hành, nhanh và tiền mặt
- Nợ ròng bằng bao nhiêu năm dòng tiền kinh doanh
- Tái cấp vốn là gì?
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Vay ngắn hạn trên báo cáo là khoản còn không quá 12 tháng phải trả, tính theo thời gian còn lại; nó có thể đang nuôi vốn lưu động quay vòng hoặc nuôi tài sản dài hạn, và bảng không phân biệt hai việc. Theo quy ước của Tâm An, phần vay ngắn hạn vượt nhu cầu vốn lưu động hoạt động (phải thu cộng tồn kho trừ phải trả người bán và tiền khách trả trước) là chỗ có thể lệch kỳ hạn: hai công ty giả định cùng vay ngắn hạn 420, công ty X có nhu cầu 400 nên phần vượt chỉ 20, công ty Y có nhu cầu 180 nên phần vượt 240 và vốn lưu động ròng âm 190; nếu 420 đáo hạn trong 12 tháng thì tiền cộng dòng tiền giả định 190 chỉ che khoảng 45%. Vay nuôi hàng bán chậm cũng có thể thành dài hạn trá hình. Đây là phép sàng lọc theo quy ước, không phải chuẩn mực hay ngưỡng; kết quả phụ thuộc mùa vụ, ngành, hạn mức chưa rút và việc ngân hàng gia hạn, và chỉ là tín hiệu để xem thuyết minh vay, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.