Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
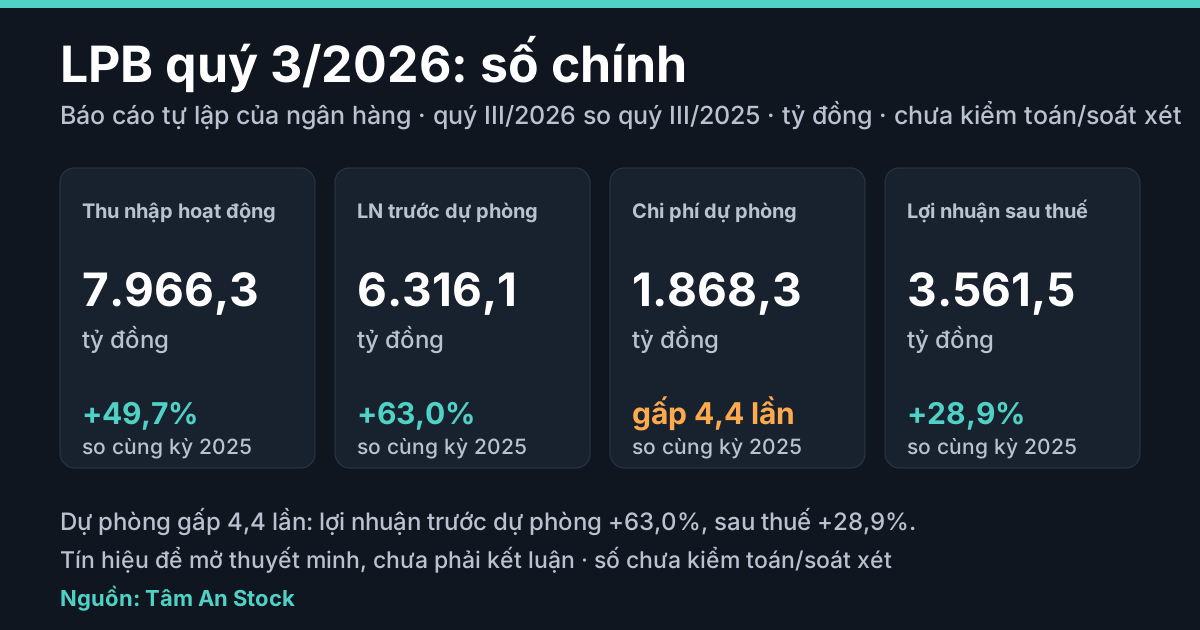
Báo cáo tài chính giữa niên độ quý III/2026 do Ngân hàng Thương mại Cổ phần Lộc Phát Việt Nam (LPBank, mã LPB) tự lập (một bộ duy nhất, không phải báo cáo hợp nhất) ghi tổng thu nhập hoạt động quý 3/2026 là 7.966,3 tỷ đồng, tăng 49,7% so với 5.323,1 tỷ của quý 3/2025; lợi nhuận trước dự phòng 6.316,1 tỷ, tăng 63,0%. Chi phí dự phòng rủi ro tín dụng 1.868,3 tỷ, gấp 4,4 lần cùng kỳ, nên lợi nhuận sau thuế 3.561,5 tỷ chỉ tăng 28,9% (cùng kỳ 2.762,0 tỷ). Luỹ kế 9 tháng 2026, lợi nhuận sau thuế là 8.361,4 tỷ, tăng 8,7%. Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không đánh giá, không định giá, không dự báo, không khuyến nghị.
Phạm vi: báo cáo giữa niên độ của chính ngân hàng; bảng tình hình tài chính không có dòng đầu tư vào công ty con. Kỳ: quý III là 01/07 đến 30/09/2026; luỹ kế 9 tháng từ 01/01/2026. Đơn vị gốc triệu đồng, quy đổi tỷ đồng. Báo cáo không in dòng tổng thu nhập hoạt động nên Tâm An cộng bảy khoản thu nhập (khớp lợi nhuận trước dự phòng); các tỷ lệ cũng do Tâm An tự tính, trừ tỷ lệ nợ xấu do báo cáo công bố.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Thu nhập lãi thuần | 3.922,7 | 4.235,0 | -7,4% |
| Lãi thuần dịch vụ | 3.394,8 | 853,1 | gấp 4,0 lần |
| Tổng thu nhập hoạt động | 7.966,3 | 5.323,1 | +49,7% |
| Lợi nhuận trước dự phòng | 6.316,1 | 3.873,9 | +63,0% |
| Chi phí dự phòng rủi ro tín dụng | 1.868,3 | 425,9 | gấp 4,4 lần |
| Lợi nhuận sau thuế | 3.561,5 | 2.762,0 | +28,9% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Tổng thu nhập hoạt động | 19.178,7 | 14.924,0 | +28,5% |
| Chi phí hoạt động | 5.337,5 | 4.225,7 | +26,3% |
| Chi phí dự phòng rủi ro tín dụng | 3.420,3 | 1.086,5 | gấp 3,1 lần |
| Lợi nhuận sau thuế | 8.361,4 | 7.691,8 | +8,7% |
Điều đáng đọc kỹ trong báo cáo này
1. Lợi nhuận trước dự phòng tăng nhanh, nhưng chi phí dự phòng tăng nhanh hơn nhiều. Quý 3, tổng thu nhập hoạt động tăng 49,7% còn chi phí hoạt động 1.650,1 tỷ chỉ tăng 13,9%. Chi phí dự phòng 1.868,3 tỷ (cùng kỳ 425,9 tỷ) bằng 29,6% lợi nhuận trước dự phòng, cùng kỳ 11,0%; chín tháng 3.420,3 tỷ, gấp 3,1 lần, trong đó dự phòng cụ thể 2.742,1 tỷ (662,5 tỷ). Báo cáo không cho biết nguyên nhân của mức trích lập.
2. Chi phí lãi tăng nhanh hơn thu nhập lãi, lãi thuần giảm. Quý 3, thu nhập lãi 13.850,7 tỷ (+34,1%) còn chi phí lãi 9.928,1 tỷ (+62,8%), nên thu nhập lãi thuần 3.922,7 tỷ giảm 7,4%; lãi thuần bằng 49,2% tổng thu nhập quý (cùng kỳ 79,6%). Chín tháng, lãi thuần tăng 3,9% còn chi phí lãi tăng 48,0%; trả lãi phát hành giấy tờ có giá 3.987,1 tỷ (2.531,3 tỷ), thuyết minh 24. Báo cáo không cho biết biên lãi ròng hay lãi suất bình quân.
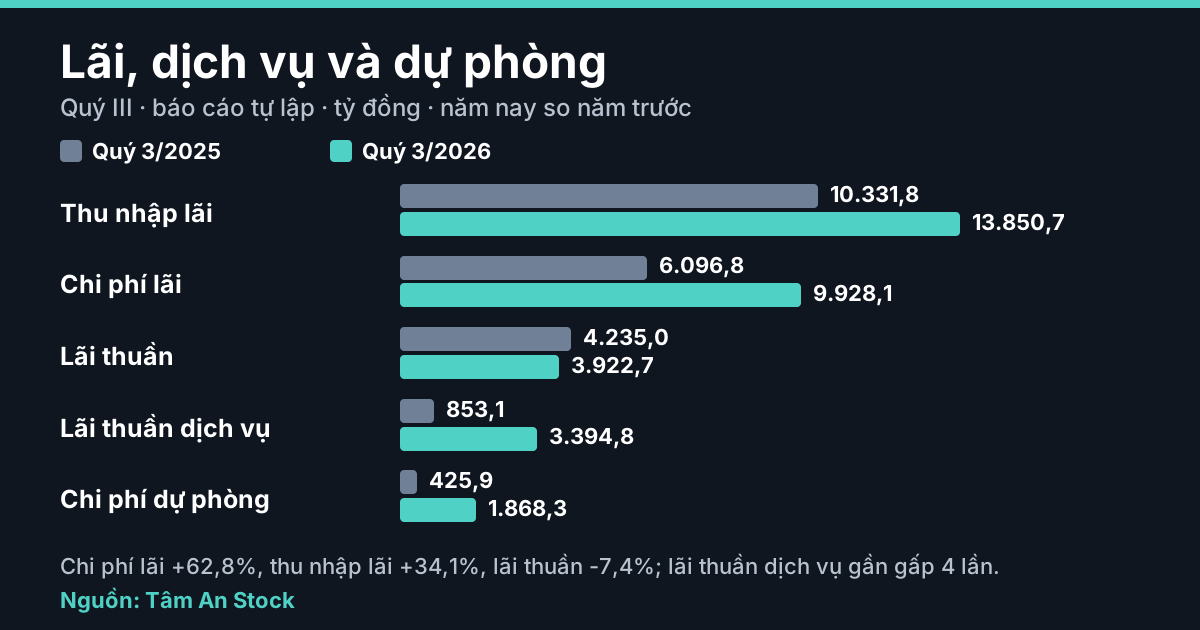
3. Lãi thuần dịch vụ gần gấp 4 lần. Quý 3, lãi thuần dịch vụ 3.394,8 tỷ so với 853,1 tỷ, bằng 42,6% tổng thu nhập (cùng kỳ 16,0%); lãi thuần ngoại hối 432,6 tỷ (78,8 tỷ). Thuyết minh 25, chỉ có số 9 tháng: thu dịch vụ 6.252,0 tỷ, trong đó dòng "dịch vụ khác" 5.689,6 tỷ (2.160,0 tỷ), gấp 2,6 lần, chiếm 91%. Báo cáo không cho biết dòng "dịch vụ khác" gồm những gì, cũng không tách số theo quý.
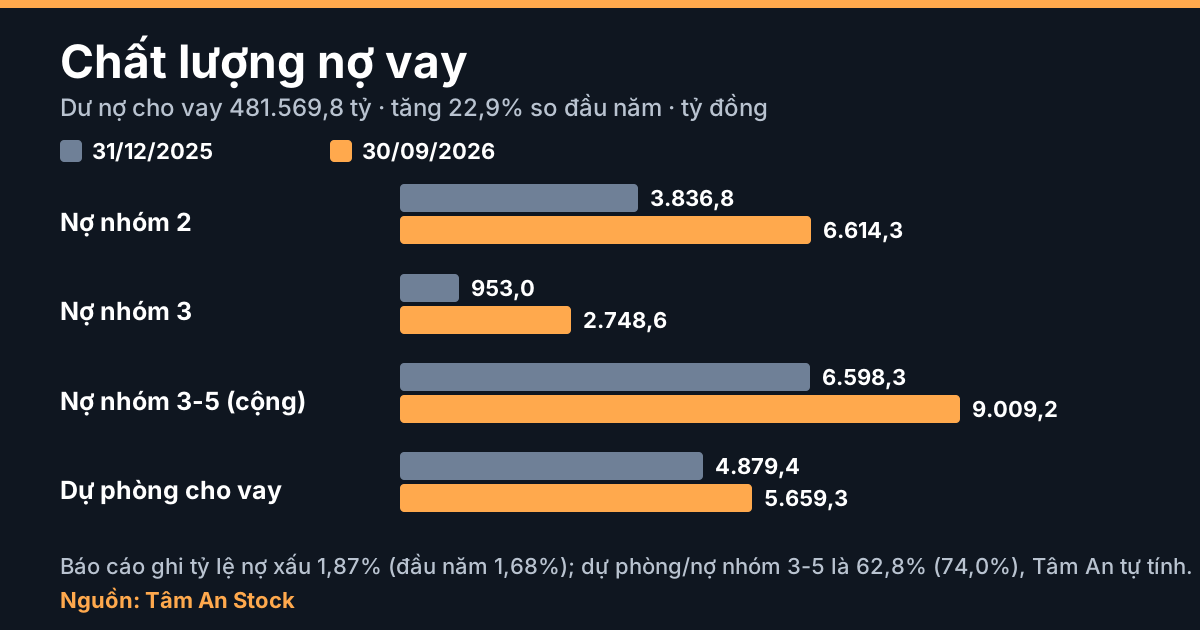
4. Nợ xấu, nhóm 2 và cơ cấu dư nợ. Dư nợ cho vay khách hàng 481.569,8 tỷ, tăng 22,9% so với 391.746,5 tỷ đầu năm. Báo cáo ghi tỷ lệ nợ xấu theo tình trạng nợ của khách hàng tại Ngân hàng là 1,87% (đầu năm 1,68%). Thuyết minh 45(b): nợ cần chú ý (nhóm 2) 6.614,3 tỷ, tăng 72,4% (3.836,8 tỷ); nợ dưới tiêu chuẩn 2.748,6 tỷ, gấp 2,9 lần (953,0 tỷ); nhóm 3 đến 5 cộng 9.009,2 tỷ (6.598,3 tỷ). Dự phòng cho vay 5.659,3 tỷ bằng 62,8% nhóm 3 đến 5 (đầu năm 74,0%). Thuyết minh 9: xây dựng 99.416,1 tỷ, gấp 2,3 lần (43.777,9 tỷ), từ 11,18% lên 20,64% dư nợ; sản xuất và phân phối điện, khí đốt 19.418,0 tỷ, gấp 2,9 lần (6.626,0 tỷ); bất động sản 16.728,3 tỷ (3,47%). Cho vay cá nhân giảm 14,5% xuống 141.820,2 tỷ. Báo cáo không cho biết hệ số an toàn vốn, dự án và tài sản bảo đảm theo từng ngành.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 694.183,1 tỷ (đầu năm 605.584,5 tỷ, +14,6%), bằng tổng nguồn vốn. Tiền gửi của khách hàng 421.830,6 tỷ (+25,0%), trong đó tiền gửi không kỳ hạn 27.625,8 tỷ, bằng 6,5% (đầu năm 8,5%). Phát hành giấy tờ có giá 99.145,3 tỷ (+54,7%): chứng chỉ tiền gửi 65.850,7 tỷ (36.253,0 tỷ), trái phiếu 33.294,6 tỷ (27.844,0 tỷ). Tiền gửi tại Ngân hàng Nhà nước còn 627,1 tỷ (35.403,8 tỷ).
Tài sản Có khác 23.417,9 tỷ (8.007,2 tỷ), trong đó dòng "đặt cọc, ký quỹ cho các hoạt động nghiệp vụ" 11.645,5 tỷ (45,3 tỷ), thuyết minh 15. Báo cáo không cho biết đối tác hay mục đích khoản này. Dòng tiền 9 tháng: kinh doanh -26.395,8 tỷ (cùng kỳ +4.299,0 tỷ), trong đó tăng cho vay -89.823,3 tỷ, tăng tiền gửi khách hàng +84.247,2 tỷ; đầu tư +524,9 tỷ; tài chính -4.945,3 tỷ; tiền cuối kỳ 121.473,0 tỷ (đầu kỳ 152.289,2 tỷ), khớp thuyết minh 23. Cổ tức tiền mặt đã trả 8.961,8 tỷ lớn hơn lợi nhuận sau thuế 9 tháng 8.361,4 tỷ nên vốn chủ sở hữu còn 46.592,0 tỷ (47.192,5 tỷ).
Điểm nên theo dõi tiếp
- Chi phí dự phòng và nợ nhóm 2 đến 5 khi có báo cáo kỳ sau (thuyết minh 10, 32, 45).
- Chi phí lãi, cơ cấu giấy tờ có giá và tiền gửi (thuyết minh 18, 19, 24).
- Dòng "dịch vụ khác" và khoản đặt cọc, ký quỹ nghiệp vụ (thuyết minh 15, 25).
Tín hiệu không phải kết luận
Chi phí dự phòng gấp 4,4 lần, lãi thuần giảm, nợ nhóm 3 gấp 2,9 lần trong khi lãi thuần dịch vụ gần gấp 4 lần là tín hiệu để mở thuyết minh, chưa phải kết luận về ngân hàng; cùng báo cáo, tổng thu nhập hoạt động quý 3 vẫn tăng 49,7%. Bài không so với ngân hàng khác, không đánh giá người quản lý.
Căn cứ
Ngày kiểm 21/10/2026. Phạm vi: báo cáo tự lập của ngân hàng, không phải báo cáo hợp nhất. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính giữa niên độ quý III/2026 của LPBank (PDF ảnh scan, ký 20/10/2026, số đọc từ ảnh trang gốc): tình hình tài chính trang 3 đến 5; kết quả hoạt động trang 6, 7; lưu chuyển tiền trang 8, 9; thuyết minh 9, 10 (trang 37 đến 40), 15 (47), 18, 19 (50, 52), 21 (54), 24, 25 (59, 60), 45(b) (78, 79).
- Tự kiểm: 165 phép kiểm nội bộ đạt (tài sản bằng nguồn vốn, nhóm nợ bằng dư nợ, tiền cuối kỳ khớp thuyết minh 23).
- Trang mã LPB; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Lãi trên báo cáo có phải là tiền không?
- Dòng tiền kinh doanh gồm những gì
- Thuyết minh báo cáo tài chính là gì
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính giữa niên độ quý III/2026 tự lập của Ngân hàng Lộc Phát Việt Nam (LPBank, chưa kiểm toán hoặc soát xét) ghi tổng thu nhập hoạt động 7.966,3 tỷ đồng (+49,7%), lợi nhuận trước dự phòng 6.316,1 tỷ (+63,0%), chi phí dự phòng rủi ro tín dụng 1.868,3 tỷ (gấp 4,4 lần) và lợi nhuận sau thuế 3.561,5 tỷ (+28,9%); luỹ kế 9 tháng lợi nhuận sau thuế 8.361,4 tỷ (+8,7%). Quý 3, chi phí lãi 9.928,1 tỷ (+62,8%) còn thu nhập lãi 13.850,7 tỷ (+34,1%) nên thu nhập lãi thuần giảm 7,4% xuống 3.922,7 tỷ, trong khi lãi thuần dịch vụ 3.394,8 tỷ gần gấp 4 lần cùng kỳ. Dư nợ 481.569,8 tỷ (+22,9% so đầu năm); báo cáo ghi tỷ lệ nợ xấu 1,87% (đầu năm 1,68%), nợ nhóm 2 6.614,3 tỷ (+72,4%), dư nợ xây dựng gấp 2,3 lần. Dòng tiền kinh doanh 9 tháng -26.395,8 tỷ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về ngân hàng; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.