Bài này thuộc hub Đọc báo cáo tài chính — lớp ví dụ chi tiết đến từng cổ phiếu của loạt kiến thức đọc báo cáo tài chính. Số liệu trong bài là ví dụ minh hoạ cách đọc từ báo cáo đã kiểm toán, ghi rõ năm; tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
Masan (mã MSN) là tập đoàn nhiều tầng, nên mỗi kỳ báo cáo có năm chỗ cố định cần mở trước khi dùng bất kỳ con số nào. Một: báo cáo riêng của công ty mẹ và báo cáo hợp nhất đo hai phạm vi khác nhau. Hai: hai dòng cuối báo cáo kết quả kinh doanh cho biết lãi chia cho chủ sở hữu công ty và cho cổ đông không kiểm soát. Ba: phần lãi từ công ty liên kết là lãi ghi nhận, khác cổ tức công bố. Bốn: thuyết minh vay nợ phải đọc cạnh chi phí lãi vay và dòng tiền. Năm: công ty con vào, ra, đổi tỷ lệ lợi ích làm phạm vi hợp nhất đổi theo, kèm lợi thế thương mại. Mỗi điểm đọc theo một nếp: mở mục nào, nhìn dòng nào, hỏi gì, báo cáo không cho biết gì. Số năm 2023, 2024, 2025 là số thật từ báo cáo kiểm toán, chỉ minh hoạ cách đọc, không phải khuyến nghị.
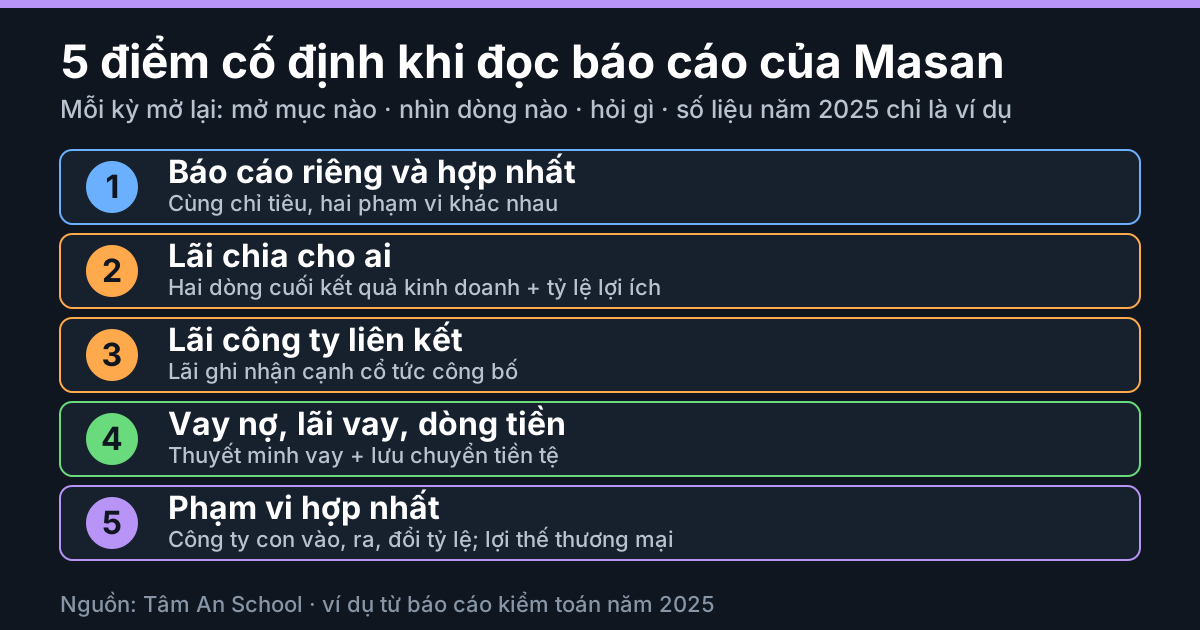
Sơ đồ năm điểm; nội dung ở các mục bên dưới.
Vì sao cần năm điểm cố định
Thuyết minh 1 của báo cáo năm 2025 liệt kê 2 công ty con sở hữu trực tiếp, 68 sở hữu gián tiếp và 3 công ty liên kết, trong đó có một ngân hàng; công ty mẹ chủ yếu tư vấn quản lý, tư vấn đầu tư và đầu tư. Bài dùng số thật (không phải số giả định như các bài khác của chuyên mục), ghi rõ năm, và chưa có báo cáo quý 3/2026.
Ví dụ minh hoạ: năm điểm trên báo cáo năm 2025 và các năm so sánh
Đơn vị tỷ đồng, làm tròn một chữ số thập phân.
Điểm 1. Báo cáo riêng và báo cáo hợp nhất
Mở: cả hai bộ báo cáo, cùng được kiểm toán và công bố ngày 13/03/2026; thuyết minh báo cáo riêng ghi rằng nó cần đọc cùng báo cáo hợp nhất. Nhìn: lợi nhuận sau thuế, doanh thu thuần, chi phí lãi vay, tổng tài sản. Hỏi: con số này thuộc phạm vi nào?
| Năm 2025 | Hợp nhất | Riêng công ty mẹ |
|---|---|---|
| Doanh thu thuần | 81.621,3 | không có dòng này |
| Lợi nhuận sau thuế | 6.763,5 | 363,2 |
| Chi phí lãi vay | 5.418,2 | 1.838,9 |
| Tổng tài sản | 128.963,2 | 50.116,4 |
Lợi nhuận riêng bằng 5,4% con số hợp nhất. Báo cáo riêng bắt đầu từ doanh thu hoạt động tài chính 2.930,4, gồm lãi cho công ty con vay 1.827,7 và cổ tức 1.048,6 (hai khoản bằng 98,2%). Cuối năm, khoản cho công ty con vay là 22.176,2, bằng 44,2% tổng tài sản riêng.
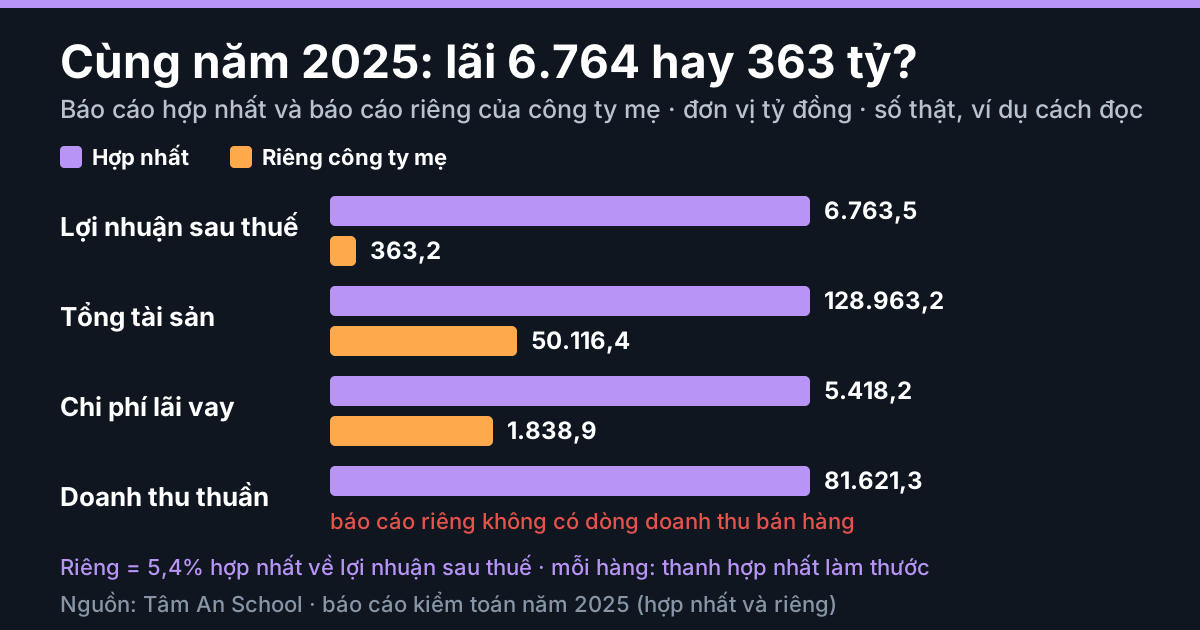
Số thật từ báo cáo kiểm toán năm 2025.
Báo cáo không cho biết: kết quả từng mảng ở báo cáo riêng; hai số không phải phần và tổng của nhau vì báo cáo hợp nhất loại trừ giao dịch nội bộ.
Điểm 2. Lãi chia cho ai
Mở: báo cáo kết quả kinh doanh hợp nhất (phần cuối), thuyết minh 1 và báo cáo biến động vốn chủ sở hữu. Nhìn: hai dòng "Chủ sở hữu của Công ty" và "Cổ đông không kiểm soát"; tỷ lệ lợi ích đầu và cuối năm. Hỏi: phần lãi nào thuộc cổ đông công ty mẹ, phần nào thuộc người nắm phần còn lại của công ty con?
| Năm | Lợi nhuận sau thuế | Thuộc chủ sở hữu | Không kiểm soát | Tỷ lệ chủ sở hữu |
|---|---|---|---|---|
| 2025 | 6.763,5 | 4.108,3 | 2.655,2 | 60,7% |
| 2024 | 4.272,4 | 1.999,1 | 2.273,3 | 46,8% |
| 2023 | 1.869,9 | 418,7 | 1.451,2 | 22,4% |
Năm 2025, lợi ích của công ty mẹ ở Consumer Holdings tăng từ 72,8% lên 94,4% và ở Masan Brewery từ 48,5% lên 63,0%; thuyết minh nêu lý do là mua lại phần của cổ đông khác và phát hành cổ phiếu. Một công ty con mảng chăn nuôi gà có tỷ lệ lợi ích 46,5% vẫn nằm trong danh sách và được hợp nhất: bảng ghi tỷ lệ lợi ích kinh tế theo sở hữu vốn, không phải quyền biểu quyết. Chênh lệch từ các giao dịch này không đi qua báo cáo kết quả kinh doanh: báo cáo biến động vốn chủ sở hữu năm 2025 ghi dòng "Giao dịch với cổ đông không kiểm soát" là −351,4 ở lợi nhuận chưa phân phối và −2.535,9 ở lợi ích cổ đông không kiểm soát.
Báo cáo không cho biết: phần không kiểm soát đến từ công ty con nào, hay lãi của từng công ty con.
Điểm 3. Phần lãi từ công ty liên kết không phải cổ tức
Mở: dòng "Phần lãi từ các công ty liên kết", thuyết minh đầu tư vào công ty liên kết (bảng biến động trong năm) và báo cáo lưu chuyển tiền tệ. Nhìn: lãi ghi nhận, cổ tức đã công bố, số dư cuối năm. Hỏi: lãi này là tiền đã về hay ghi nhận theo vốn chủ sở hữu?
Phần lãi từ công ty liên kết là 5.080,1 năm 2025, bằng 64,4% lợi nhuận trước thuế 7.888,1; năm 2024 là 4.443,8 (73,8% của 6.024,8); năm 2023 là 3.896,0, lớn hơn cả lợi nhuận trước thuế 2.563,0. Bảng biến động năm 2025: đầu năm 33.409,9, cộng lãi 5.080,1, cộng phần chia từ thay đổi khác trong vốn chủ sở hữu 1.231,8, trừ cổ tức công bố 1.421,2, trừ khoản "khác" 333,4, bằng 37.967,2. Trong 5.080,1, phần của ngân hàng liên kết là 4.997,1 (98,4%). Cổ tức đã công bố bằng 28,0% phần lãi ghi nhận.
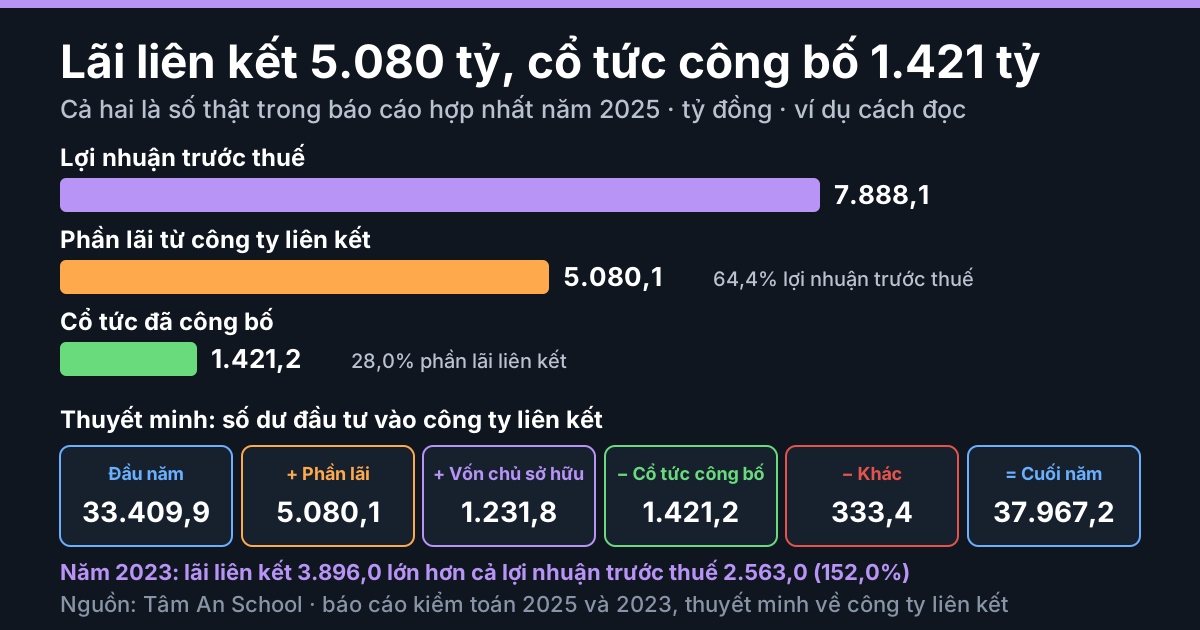
Số thật từ báo cáo hợp nhất năm 2025 và 2023.
Báo cáo không cho biết: vì sao dòng "khác" 333,4 giảm số dư, hay cổ tức nhận bằng tiền lúc nào: báo cáo lưu chuyển tiền tệ gộp lãi, cổ tức và thu nhập khác từ đầu tư vào một dòng (3.031,2 năm 2025).
Điểm 4. Vay nợ, lãi vay, dòng tiền và các dòng "khác" lớn
Mở: thuyết minh vay, trái phiếu, nợ thuê tài chính; báo cáo lưu chuyển tiền tệ; thuyết minh phải thu khác và phải trả khác. Nhìn: tổng nợ chịu lãi, chi phí lãi vay cạnh lợi nhuận trước thuế, dòng "Biến động chứng khoán kinh doanh". Hỏi: nợ chịu lãi đổi thế nào, dòng tiền kinh doanh gồm khoản gì, khoản "khác" lớn là gì?
- Vay. Cuối năm 2025: ngắn hạn 24.331,0 (gồm phần dài hạn đến hạn trả), dài hạn 40.546,2; tổng 64.877,2. Cộng theo thuyết minh (các bảng không có dòng tổng theo loại tiền), vay ngân hàng bằng đô la Mỹ là 32.613,1 trên 53.477,5 vay ngân hàng, tức 61,0%.
- Lãi vay cạnh lãi. Chi phí lãi vay 2025 là 5.418,2, bằng 68,7% lợi nhuận trước thuế; năm 2023 là 6.946,1, gấp 2,71 lần lợi nhuận trước thuế 2.563,0.
- Dòng tiền. Dòng tiền thuần từ hoạt động kinh doanh là 1.369,6 (2025) và 9.525,5 (2024). Trong đó dòng "Biến động chứng khoán kinh doanh" là −3.824,1 và +4.183,1; thuyết minh cho biết khoản cuối năm 2025 là chứng chỉ tiền gửi giá gốc 3.824,1, mua để giữ dưới 12 tháng. Đặt dòng này sang một bên, dòng tiền kinh doanh là 5.193,6 và 5.342,4 (phép tính của Tâm An).
- Dòng "khác". Phải thu ngắn hạn khác giảm từ 20.067,6 (số 31/12/2024, ở cột "đầu năm") xuống 3.771,6; trong đó đặt cọc ngắn hạn từ 18.800,6 xuống 2.422,0. Chú thích mô tả đây là đặt cọc trả đối tác để đầu tư, một phần của quản lý nguồn vốn, hưởng lợi tức theo hợp đồng.
Báo cáo không cho biết: tên đối tác, mức lợi tức và lý do biến động của các khoản đặt cọc; cách quản lý rủi ro tỷ giá; và, trong các thuyết minh đã đọc, vì sao dòng chứng khoán kinh doanh đổi dấu.
Điểm 5. Phạm vi hợp nhất và lợi thế thương mại
Mở: bảng công ty con ở thuyết minh 1, thuyết minh hợp nhất kinh doanh và thanh lý, báo cáo bộ phận, thuyết minh lợi thế thương mại. Nhìn: công ty con vào hoặc ra, tỷ lệ lợi ích, doanh thu bộ phận, số dư lợi thế thương mại. Hỏi: so với kỳ trước, báo cáo này gồm những gì khác đi?
Bảng công ty con có 69 công ty đầu năm 2025 và 68 cuối năm: một công ty vào do mua lại tháng 3 (thanh toán 60,0, lợi thế thương mại phát sinh 15,5), hai công ty ra do hoàn tất giải thể. Tháng 12 năm 2024, một công ty con chuyển nhượng toàn bộ lợi ích trong một nhóm công ty ở nước ngoài, nhận 3.135,7 sau chi phí; lãi thanh lý 1.403,3 nằm trong doanh thu tài chính 4.043,5 của năm 2024 (34,7%). Doanh thu ra bên ngoài của bộ phận vật liệu công nghệ cao giảm từ 14.336,3 (2024) xuống 7.442,7 (2025); báo cáo năm 2025 không cho biết phần của nhóm đã chuyển nhượng nằm ở bộ phận nào, nên chưa đủ để nêu nguyên nhân.
Lợi thế thương mại: 3.588,1 đầu năm, cộng 15,5 từ giao dịch mua trên, trừ phân bổ 620,3, trừ điều chỉnh khác ròng 15,5, còn 2.967,8 cuối năm 2025 (2,3% tổng tài sản).
Báo cáo không cho biết: lãi hay lỗ riêng của các công ty đã vào hoặc rời phạm vi trong kỳ.
Cách đọc trên báo cáo
- Phạm vi: hợp nhất hay riêng, quý hay lũy kế.
- Lãi chia cho ai: tỷ lệ thuộc chủ sở hữu công ty, đối chiếu bảng tỷ lệ lợi ích.
- Lãi liên kết: đặt cạnh lợi nhuận trước thuế, rồi xem cổ tức công bố ở bảng biến động.
- Vay và dòng tiền: cộng nợ chịu lãi, so lãi vay với lợi nhuận trước thuế, mở dòng "khác" lớn.
- Phạm vi hợp nhất: so bảng công ty con đầu và cuối kỳ, xem thuyết minh mua, bán, lợi thế thương mại.
Khi có kỳ báo cáo mới
Bài không nêu số của kỳ chưa có. Khi có báo cáo quý hoặc năm mới, mở lại năm điểm trên với số kỳ đó: cả bộ hợp nhất và bộ riêng cùng kỳ, cột quý hay lũy kế, so cùng kỳ năm trước; tính lại tỷ lệ thuộc chủ sở hữu công ty; chia lãi liên kết cho lợi nhuận trước thuế; cộng lại nợ chịu lãi và so các dòng "khác" lớn với đầu kỳ; đếm lại công ty con vào, ra.
Báo cáo năm 2025 thuộc giai đoạn trước Thông tư 99/2025/TT-BTC. Theo Thông tư 99, từ năm tài chính bắt đầu từ 01/01/2026, bảng cân đối kế toán gọi là báo cáo tình hình tài chính và mã số chỉ tiêu được đánh lại. Khi ghép kỳ mới với kỳ cũ, ghép theo tên dòng, không theo mã số, và tìm thuyết minh theo tên mục; hình thức báo cáo kỳ mới bài này chưa kiểm.
Áp dụng cho từng mã. Bài là ví dụ chi tiết cho một mã; mã khác cùng nếp đọc nhưng dòng và thuyết minh khác. Khi có báo cáo thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã; xem trang mã MSN.
Điểm cần cẩn trọng
- Mọi số là ví dụ ở báo cáo năm 2025 và các năm so sánh.
- Các tỷ số (64,4%, 61,0%, 68,7%, 5.193,6...) là phép tính của Tâm An trên số trong báo cáo, không phải chỉ tiêu có sẵn.
- Số hợp nhất đã đối chiếu cơ sở dữ liệu của Tâm An; số công ty mẹ lấy từ toàn văn báo cáo (nhận dạng chữ), đã kiểm tính cộng đúng. Bài không so với doanh nghiệp khác, không định giá, không dự báo.
Đừng nói quá
- Không viết "lãi liên kết lớn nghĩa là lợi nhuận kém chất lượng" hay "vay đô la Mỹ nhiều nghĩa là rủi ro": bài không có căn cứ để kết luận.
- Không coi đổi tỷ lệ lợi ích là tốt hay xấu; đó là dữ kiện để hỏi tiếp.
- Không coi ví dụ này là khuyến nghị mua, bán hay giữ.
Tín hiệu không phải kết luận
Lãi liên kết chiếm phần lớn lợi nhuận trước thuế, phần không kiểm soát đổi mạnh giữa các năm, hay một dòng "khác" co lại gần hết trong một năm đều là tín hiệu để mở thuyết minh, chưa phải bằng chứng về điều gì. Ghi nhận lãi theo vốn chủ sở hữu, tái cấu trúc sở hữu, đặt cọc đầu tư theo hợp đồng và thoái vốn đều là cách làm có trong báo cáo; theo bản nhận dạng chữ, kiểm toán viên nêu ý kiến chấp nhận toàn phần cho cả hai báo cáo, nhưng điều đó không thay việc đọc. Không điều nào trong bài là bằng chứng gian lận hay sai sót; chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi của một doanh nghiệp. Xem thêm bài chất lượng lợi nhuận.
Căn cứ
Căn cứ kiểm ngày 15/10/2026.
- Báo cáo tài chính hợp nhất và riêng năm 2025 của Công ty Cổ phần Tập đoàn Masan, đã kiểm toán (kiểm toán ngày 06/03/2026, công bố 13/03/2026); báo cáo hợp nhất đã kiểm toán năm 2024 và 2023.
- Thông tư 99/2025/TT-BTC: Điều 17 (tên các báo cáo), Điều 31 (hiệu lực, áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2026), đọc từ Công báo ngày 16/11/2025. Thông tư 200/2014/TT-BTC chỉ để nêu giai đoạn trước; báo cáo của Masan ghi "Chế độ Kế toán Doanh nghiệp Việt Nam", không nêu số thông tư.
- Số liệu: Tâm An tự tính lại bằng Python ngày 15/10/2026; số hợp nhất đối chiếu cơ sở dữ liệu báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Lãi trên báo cáo có phải là tiền không?
- Dòng tiền kinh doanh gồm những gì
- Phải thu, tồn kho, phải trả và dòng tiền
- Khoản phải thu gồm những gì
- Lợi nhuận hoạt động chính và lãi cuối cùng
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Masan (MSN) là tập đoàn nhiều tầng, nên mỗi kỳ báo cáo có năm chỗ cố định cần mở: báo cáo riêng và hợp nhất đo hai phạm vi khác nhau; hai dòng cuối báo cáo kết quả kinh doanh cho biết lãi chia cho ai; phần lãi từ công ty liên kết là lãi ghi nhận, khác cổ tức công bố; thuyết minh vay đọc cạnh chi phí lãi vay và dòng tiền; công ty con vào, ra, đổi tỷ lệ lợi ích và lợi thế thương mại làm phạm vi hợp nhất đổi theo. Số liệu các năm 2023, 2024, 2025 là số thật từ báo cáo kiểm toán, chỉ làm ví dụ cách đọc, không phải nhận định hay khuyến nghị; tín hiệu chỉ để mở thuyết minh, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.