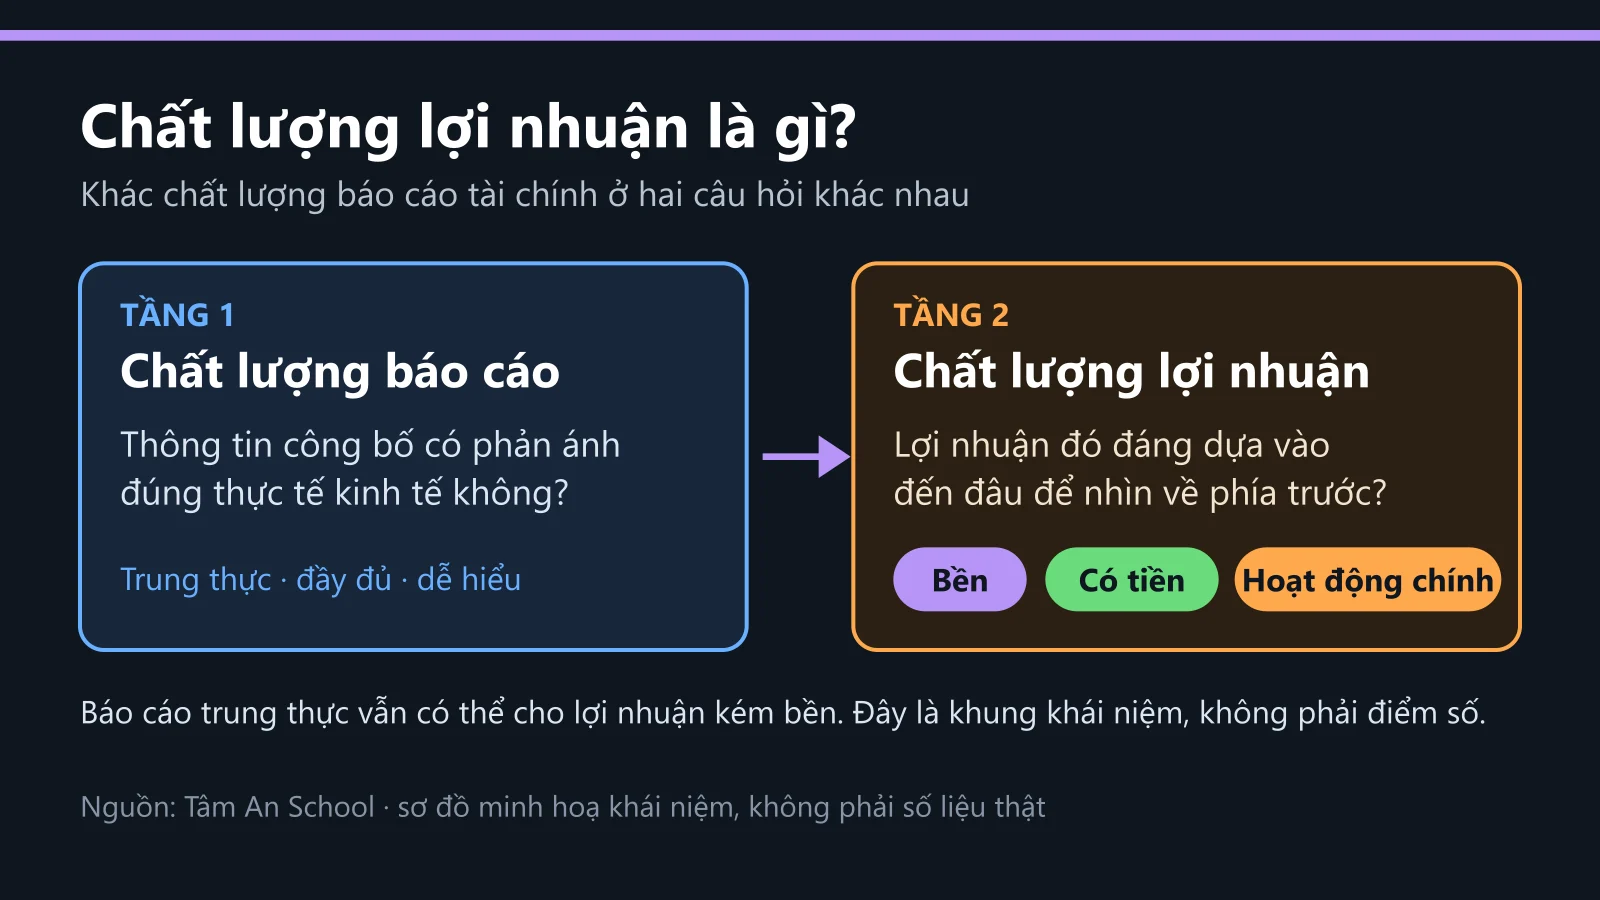
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Mất khả năng thanh toán theo luật là khái niệm pháp lý gắn với từng khoản nợ và số tháng kể từ ngày đến hạn, không phải một con số trên báo cáo tài chính. Luật Phá sản 2014 coi doanh nghiệp là mất khả năng thanh toán khi không trả khoản nợ trong 03 tháng kể từ ngày đến hạn; luật này đã hết hiệu lực từ 01/03/2026. Luật Phục hồi, phá sản (số 142/2025/QH15) thay thế đã đổi mốc thành 06 tháng và thêm bậc "nguy cơ mất khả năng thanh toán". Thanh khoản yếu và âm vốn chủ sở hữu là chỉ báo kế toán; nợ quá hạn và vi phạm cam kết vay là sự kiện theo hợp đồng, thường lộ ra ở thuyết minh. Bốn thứ này không tự suy ra nhau. Điều dễ bất ngờ: khoản nợ giả định quá hạn 5 tháng theo mốc cũ đã là mất khả năng thanh toán, theo luật mới thì chưa. Bài chỉ giải thích khái niệm, không tư vấn pháp lý, không đánh giá doanh nghiệp nào. Kết quả chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận.
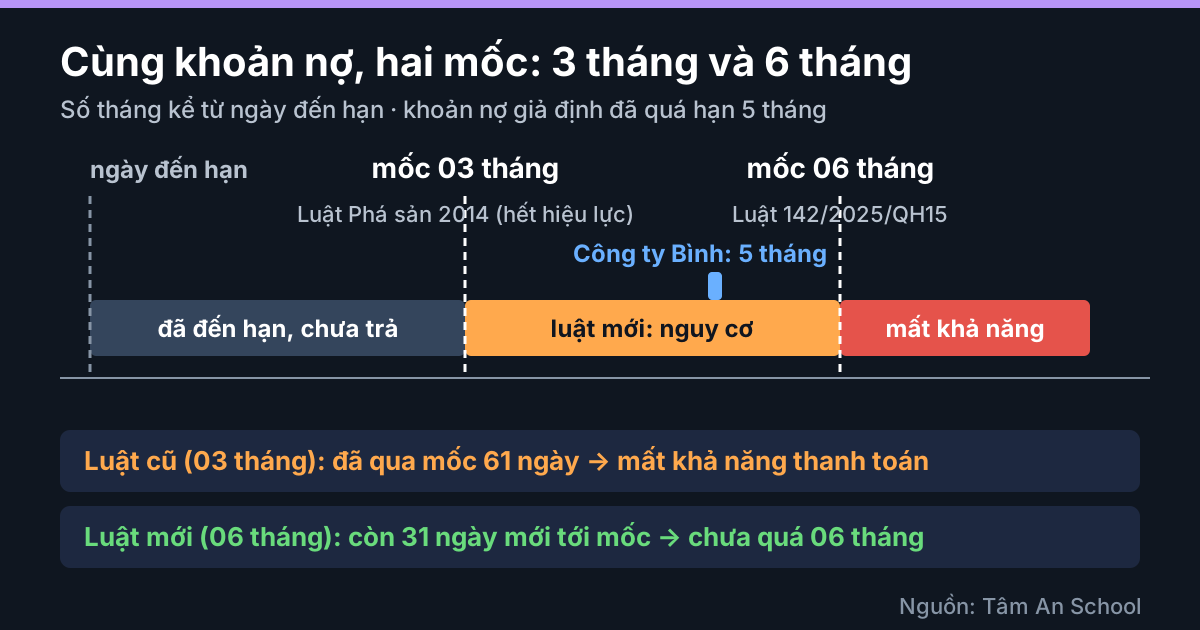
Sơ đồ minh hoạ, số liệu giả định.
Hai luật, hai mốc: 03 tháng và 06 tháng
Luật Phá sản số 51/2014/QH13, Điều 4 khoản 1, định nghĩa mất khả năng thanh toán là không thực hiện nghĩa vụ thanh toán khoản nợ trong thời hạn 03 tháng kể từ ngày đến hạn. Theo Điều 87 khoản 2 của Luật 142/2025/QH15, luật này (kể cả phần Luật 85/2025/QH15 đã sửa) hết hiệu lực khi luật mới có hiệu lực, trừ các trường hợp chuyển tiếp ở Điều 88. Nhiều tài liệu cũ vẫn ghi mốc 03 tháng.
Luật mới thông qua 11/12/2025, hiệu lực từ 01/03/2026. Điều 5 giải thích:
- Khoản 1, nguy cơ mất khả năng thanh toán: không thanh toán được khoản nợ sẽ đến hạn trong 06 tháng, hoặc khoản nợ đã đến hạn nhưng chưa quá 06 tháng.
- Khoản 2, mất khả năng thanh toán: không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn.
- Khoản 4, phá sản: mất khả năng thanh toán và đã có quyết định tuyên bố phá sản của Tòa án.
Ba điều rút ra từ câu chữ đã đọc, không phải diễn giải pháp lý:
- Mốc tính theo từng khoản nợ. Hai định nghĩa chỉ nói về khoản nợ và thời gian từ ngày đến hạn.
- Có hai bậc. "Nguy cơ" đến 06 tháng, "mất khả năng" sau 06 tháng. Điều 24 cho người đại diện theo pháp luật, hội đồng quản trị và một số chủ thể khác quyền nộp đơn yêu cầu thủ tục phục hồi cả khi doanh nghiệp có nguy cơ mất hoặc đã mất khả năng thanh toán.
- Mất khả năng thanh toán chưa là phá sản. Phá sản cần thêm quyết định của Tòa án.
Điều 38 liệt kê người có quyền và người có nghĩa vụ nộp đơn yêu cầu mở thủ tục phá sản. Thủ tục và nghị định hướng dẫn bài chưa đọc, nên chỉ giải thích khái niệm.
Sáu khái niệm hay bị gộp làm một
| Khái niệm | Loại | Nằm ở đâu | Cần có gì |
|---|---|---|---|
| Thanh khoản yếu | Chỉ báo kế toán | Tài sản ngắn hạn, nợ ngắn hạn, tiền | Chỉ cần số liệu |
| Âm vốn chủ sở hữu | Chỉ báo kế toán | Nợ phải trả lớn hơn tài sản | Số liệu cuối kỳ |
| Nợ quá hạn | Sự kiện hợp đồng | Thuyết minh: nợ quá hạn chưa thanh toán (gốc, lãi, lý do) | Khoản nợ đã qua ngày đến hạn |
| Vi phạm cam kết vay | Sự kiện hợp đồng | Thuyết minh phân loại nợ, sự kiện sau kỳ | Điều khoản bị vi phạm |
| Nguy cơ hoặc mất khả năng thanh toán | Khái niệm pháp lý | Không có dòng riêng | Khoản nợ cụ thể, số tháng |
| Phá sản | Tình trạng pháp lý | Quyết định của Tòa án | Mất khả năng cộng quyết định |
Một công ty có thể ở nhiều ô cùng lúc, hoặc chỉ một ô. Thanh khoản yếu không đủ để suy ra nợ quá hạn.
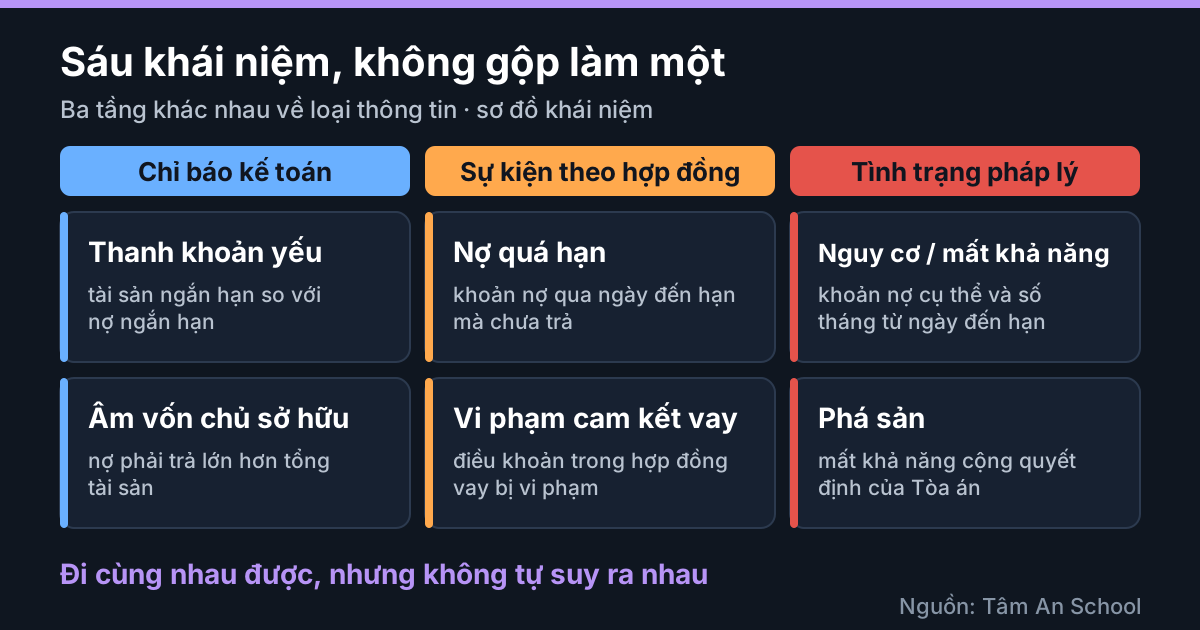
Sơ đồ khái niệm, không có số liệu thật.
Ví dụ minh hoạ: bốn công ty giả định, cùng ngày 31/12
Đơn vị tỷ đồng, số liệu giả định, tính lại bằng Python. Bốn công ty cùng kết thúc kỳ ngày 31/12:
| Công ty | Dữ kiện giả định | Điều số liệu nói | Đối chiếu Điều 5 |
|---|---|---|---|
| An | Tài sản ngắn hạn 300, nợ ngắn hạn 500; mọi nợ trả đúng hạn | Hệ số hiện hành 0,60: thanh khoản yếu | Không nợ quá hạn; hệ số không nói nợ nào đến hạn lúc nào |
| Bình | Vay 40 (20,0% tổng vay 200) đến hạn 31/07, chưa trả | Quá hạn 5 tháng (153 ngày) | Chưa quá 06 tháng: nếu không trả được thì thuộc định nghĩa "nguy cơ" |
| Cúc | Vay 480, vốn chủ 200; cam kết vay không quá 2,0 lần vốn chủ; trả đúng hạn | Vi phạm cam kết: 2,4 lần, vượt trần 400 là 80 | Không nợ quá hạn; bước tiếp theo tuỳ hợp đồng |
| Dũng | Tài sản 480, nợ phải trả 520; trả đúng hạn | Vốn chủ −40 (nợ 108,3% tài sản) | Định nghĩa không nhắc so tài sản với nợ |
Riêng công ty Bình, hai luật cho hai kết quả với cùng một khoản nợ. Từ ngày đến hạn 31/07, mốc 03 tháng của luật cũ rơi vào cuối tháng 10 và đã qua 61 ngày; mốc 06 tháng của luật mới rơi vào cuối tháng 01 năm sau, còn cách 31 ngày. Cách đếm tròn tháng chỉ là quy ước minh hoạ; cách tính thời hạn theo quy định chung bài chưa đối chiếu.
Bài không nói công ty nào "xấu". Công ty An có thể thu tiền trước. Công ty Dũng có thể âm vốn do lỗ luỹ kế hay mua lại cổ phiếu. Công ty Bình có thể chưa trả vì tranh chấp hoặc chủ nợ đã đồng ý lùi hạn, khi đó cách xếp có thể khác; bài chưa đọc phần này. Công ty Cúc có thể đã xin miễn trừ. Chuẩn mực kiểm toán số 570 (VSA 570) xếp nợ phải trả lớn hơn tài sản, không thanh toán được nợ khi đến hạn và không tuân thủ điều khoản hợp đồng tín dụng vào ví dụ sự kiện có thể gây nghi ngờ về hoạt động liên tục, kèm lưu ý danh sách không đầy đủ.
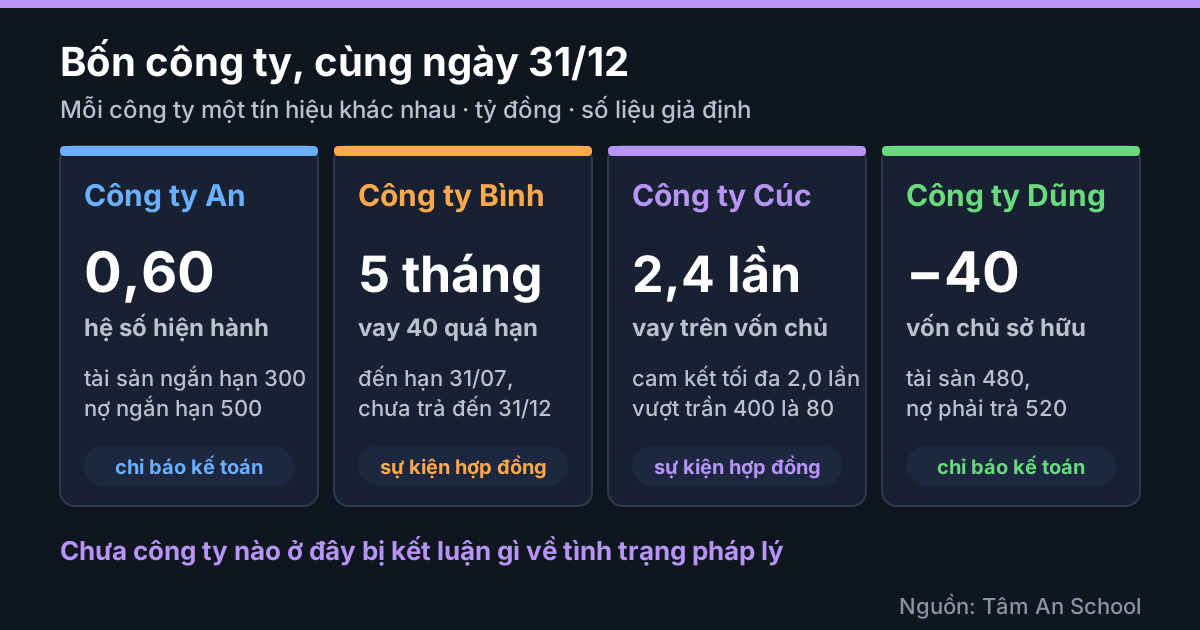
Số liệu giả định, tính lại bằng Python.
Vi phạm cam kết vay đi vào báo cáo thế nào
Theo Thông tư 99 (hiệu lực 01/01/2026):
- Phân loại nợ (Điều 20 khoản 4 điểm b): nợ là ngắn hạn khi đến hạn trong 12 tháng trở xuống kể từ ngày cuối kỳ, hoặc khi doanh nghiệp không có quyền từ chối nghĩa vụ thanh toán khoản vay tại bất kỳ thời điểm nào trong thời hạn đó. Cách đọc của Tâm An, chưa đối chiếu hướng dẫn khác: nếu hợp đồng cho bên cho vay quyền đòi trả ngay khi cam kết bị vi phạm, câu hỏi cần mở thuyết minh là ngày cuối kỳ doanh nghiệp còn quyền từ chối hay không.
- Sự kiện sau ngày cuối kỳ: với nợ đã xếp ngắn hạn, nếu trước ngày phát hành báo cáo có thỏa thuận gia hạn thành dài hạn, khắc phục vi phạm đối với nợ dài hạn, hoặc chủ nợ cho ân hạn ít nhất 12 tháng để khắc phục vi phạm, thì đó là sự kiện sau không cần điều chỉnh, nhưng phải thuyết minh.
- Hoạt động liên tục (Điều 24 khoản 1): bị coi là không hoạt động liên tục nếu dự kiến giải thể, phá sản, ngừng kinh doanh hoặc thu hẹp đáng kể quy mô trong 12 tháng kể từ cuối kỳ; phải thuyết minh khi có yếu tố không chắc chắn trọng yếu. Đây là đánh giá cho 12 tháng tới, khác thước đo số tháng kể từ ngày đến hạn của luật phá sản.
Mẫu thuyết minh Thông tư 99 không có dòng tên "vi phạm cam kết vay". Chỗ liên quan: vay và nợ thuê tài chính quá hạn chưa thanh toán, phải trả người bán và phải trả khác quá hạn, nợ tiềm tàng và khoản cam kết, sự kiện sau ngày cuối kỳ, thông tin về hoạt động liên tục. Theo bản sao văn bản chuẩn mực kế toán số 21 (đoạn 50), khoản vay có điều khoản phải trả ngay khi điều kiện tài chính không thoả mãn chỉ xếp dài hạn khi bên cho vay đã cam kết không đòi trước khi báo cáo được phép phát hành và khả năng vi phạm trong 12 tháng tới rất thấp; bài chưa kiểm hiệu lực hiện hành nên chỉ coi là câu hỏi để đọc.
Về kiểm toán, theo VSA 570: thuyết minh đầy đủ yếu tố không chắc chắn trọng yếu thì ý kiến chấp nhận toàn phần kèm đoạn "Vấn đề cần nhấn mạnh"; thuyết minh không đầy đủ thì ý kiến ngoại trừ hoặc trái ngược. Báo cáo kiểm toán không nhắc vấn đề này cũng không có nghĩa khả năng hoạt động liên tục đã được bảo đảm. Xem bài bốn loại ý kiến kiểm toán.
Cách đọc trên báo cáo
- Thuyết minh vay: số vay quá hạn chưa thanh toán (gốc, lãi, lý do); thêm phải trả người bán và phải trả khác quá hạn. Ghi "không có" cũng là thông tin.
- Phân loại nợ: so với kỳ trước, vay dài hạn có chuyển sang ngắn hạn không; đọc phần giải trình.
- Sự kiện sau kỳ: gia hạn, ân hạn, khắc phục vi phạm sau ngày cuối kỳ.
- Hoạt động liên tục: có mục thuyết minh không, nêu sự kiện và kế hoạch nào. Thông tư 99 có bộ mẫu riêng cho doanh nghiệp không đáp ứng giả định này (Điều 24 khoản 3); gặp tiêu đề mẫu đó nên đọc kỹ thuyết minh.
- Báo cáo kiểm toán: đoạn "Vấn đề cần nhấn mạnh", ý kiến ngoại trừ hoặc trái ngược nhắc hoạt động liên tục.
Rồi đặt cạnh tiền và lịch trả nợ: tiền và tương đương tiền, kỳ hạn nợ vay, tái cấp vốn, dòng tiền kinh doanh. Báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính 2026 theo Thông tư 99 với mã số đánh lại, nên ghép hai kỳ theo tên dòng, không theo mã số.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để gom các tín hiệu nợ quá hạn, vi phạm cam kết và đoạn nhấn mạnh về hoạt động liên tục vào một chỗ để đọc tiếp; chỉ là công cụ sàng lọc, không xác định tình trạng pháp lý.
Điểm cần cẩn trọng
- Bốn công ty, số liệu, hợp đồng và mốc ngày đều là giả định.
- Bài chỉ đọc nguyên văn Điều 5, 24, 38, 87, 88 của Luật Phục hồi, phá sản; chưa đọc phần thủ tục, nghị định hướng dẫn hay hướng dẫn của Tòa án nhân dân tối cao.
- Bài chưa xét nợ đang tranh chấp, đã lùi hạn, hay sự việc xảy ra trước 01/03/2026. Bài viết cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, công ty chứng khoán có chế độ báo cáo riêng.
Đừng nói quá
- Không viết "có nợ quá hạn nên đã mất khả năng thanh toán": phải biết khoản nào, đến hạn ngày nào, quá bao nhiêu tháng, và còn điều bài chưa đọc.
- Không viết thanh khoản yếu hay âm vốn chủ là "sắp phá sản"; chúng chưa phải khái niệm pháp lý.
- Không viết "vi phạm cam kết là bị đòi nợ ngay": hệ quả tuỳ hợp đồng, Thông tư 99 còn nêu tình huống ân hạn.
- Không dùng mốc 03 tháng cũ cho tình huống từ 01/03/2026. Bài không phải tư vấn pháp lý hay khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Nợ quá hạn, vi phạm cam kết hay đoạn nhấn mạnh về hoạt động liên tục là tín hiệu để mở thuyết minh và hỏi tiếp, chưa phải bằng chứng về tình trạng pháp lý của doanh nghiệp. Mỗi trường hợp có nguyên nhân hợp lý khác: tranh chấp, thủ tục thanh toán, miễn trừ của bên cho vay, hỗ trợ của cổ đông lớn.
Căn cứ
Căn cứ kiểm ngày 14/10/2026; các điều luật và Thông tư 99 dưới đây đã đọc lại nguyên văn từ Công báo ngày 26/10/2026.
- Luật Phá sản 51/2014/QH13, Điều 4 khoản 1 (Công báo 683+684, mức A).
- Luật Phục hồi, phá sản 142/2025/QH15 (Công báo số 44 ngày 22/01/2026, mức A): Điều 5, 24, 38, 87, 88. Luật 85/2025/QH15 và Nghị định 64/2026/NĐ-CP chưa đọc.
- Thông tư 99/2025/TT-BTC (27/10/2025), Công báo ngày 16/11/2025 (mức A): Điều 20 khoản 4 điểm b, Điều 24, mẫu thuyết minh.
- VSA 570 qua Thông tư 214/2012/TT-BTC (mức A): đoạn 07, 19, 20, A2. Chuẩn mực kế toán số 21 qua bản sao văn bản (mức B).
- Cách xếp sáu khái niệm và cách đọc phân loại nợ là của Tâm An; số liệu ví dụ tự đặt, tính lại bằng Python.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Kỳ hạn nợ vay: vay ngắn hạn nhiều có nguy hiểm không
- Tái cấp vốn là gì
- Dòng tiền kinh doanh cao hơn lợi nhuận kéo dài
- Tiền và tương đương tiền có phải tiền dùng được không
- Bốn loại ý kiến kiểm toán khác nhau thế nào
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Bạn có thể tải file PDF đầy đủ của series, miễn phí, tại trang tamanchungkhoan.vn/bctc.
Mất khả năng thanh toán theo luật là khái niệm pháp lý gắn với từng khoản nợ và số tháng kể từ ngày đến hạn, chưa phải một con số trên báo cáo tài chính. Luật Phá sản 2014 (mốc 03 tháng, Điều 4 khoản 1) đã hết hiệu lực từ 01/03/2026; Luật Phục hồi, phá sản 142/2025/QH15 đặt mốc 06 tháng (Điều 5 khoản 2), thêm bậc nguy cơ mất khả năng thanh toán (khoản 1), và coi phá sản là mất khả năng thanh toán cộng quyết định tuyên bố của Tòa án (khoản 4). Thanh khoản yếu và âm vốn chủ sở hữu là chỉ báo kế toán; nợ quá hạn và vi phạm cam kết vay là sự kiện theo hợp đồng, thường nằm ở thuyết minh (vay quá hạn gồm gốc, lãi, lý do; phân loại nợ; sự kiện sau ngày cuối kỳ; hoạt động liên tục; đoạn nhấn mạnh trong báo cáo kiểm toán). Bốn công ty giả định cùng ngày 31/12: công ty An hệ số hiện hành 0,60, công ty Bình khoản vay 40 quá hạn 5 tháng (đã qua mốc 03 tháng cũ 61 ngày, còn 31 ngày tới mốc 06 tháng mới), công ty Cúc vay trên vốn chủ 2,4 lần so với cam kết 2,0 lần, công ty Dũng vốn chủ âm 40. Mỗi con số là một tín hiệu khác nhau, chưa phải kết luận về tình trạng pháp lý; bài chỉ đọc một số điều của luật mới, không tư vấn pháp lý, không đánh giá doanh nghiệp nào và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.