Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
Báo cáo tài chính riêng quý III/2026 của Công ty Cổ phần Chứng khoán MB (mã MBS), công bố ngày 15/10/2026, ghi doanh thu hoạt động quý 3/2026 là 1.453,0 tỷ đồng, tăng 25,0% so với 1.162,1 tỷ của quý 3/2025; chi phí hoạt động 630,6 tỷ, tăng 54,3%; lợi nhuận sau thuế 315,2 tỷ, giảm 5,2% so với 332,6 tỷ. Luỹ kế 9 tháng 2026, lợi nhuận sau thuế là 907,5 tỷ, tăng 10,3% (lợi nhuận trước thuế 1.139,7 tỷ). Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không đánh giá, không định giá, không dự báo và không khuyến nghị.
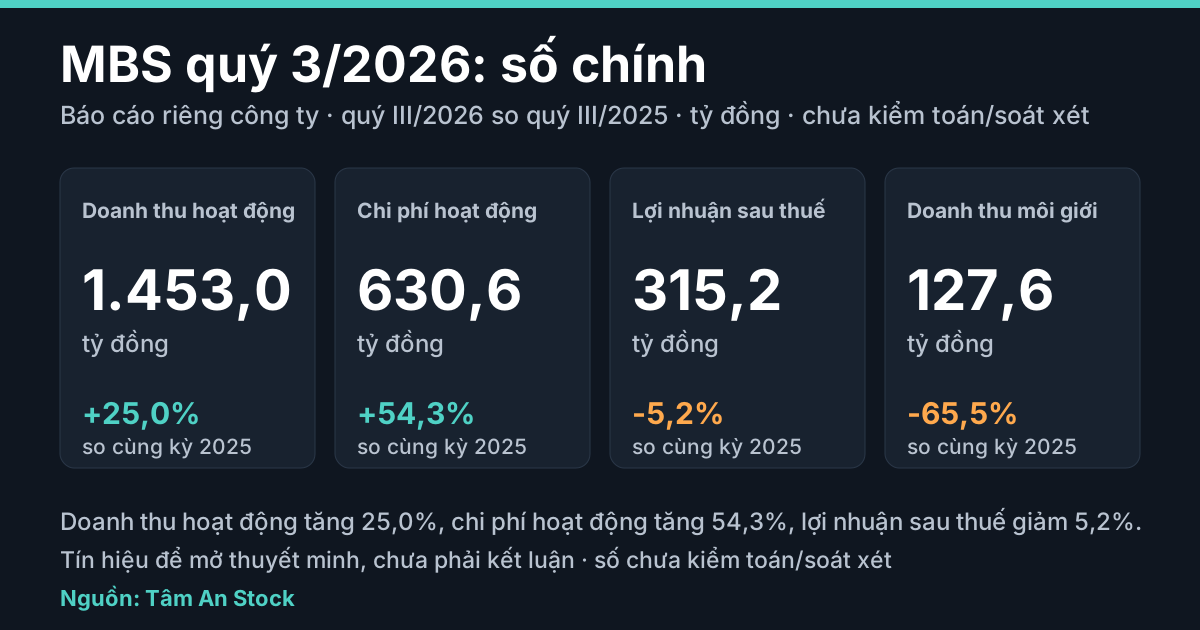
Phạm vi: báo cáo riêng của công ty chứng khoán (gói công bố không có báo cáo hợp nhất). Kỳ: quý III là 01/07 đến 30/09/2026; luỹ kế 9 tháng từ 01/01/2026. Đơn vị tỷ đồng; phần trăm do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu hoạt động | 1.453,0 | 1.162,1 | +25,0% |
| trong đó lãi FVTPL | 593,3 | 241,9 | +145,3% |
| trong đó cho vay và phải thu | 487,5 | 408,1 | +19,5% |
| trong đó môi giới | 127,6 | 369,6 | -65,5% |
| Chi phí hoạt động | 630,6 | 408,6 | +54,3% |
| trong đó lỗ FVTPL | 480,9 | 80,5 | +497,0% |
| Chi phí tài chính | 312,4 | 236,8 | +31,9% |
| Lợi nhuận sau thuế | 315,2 | 332,6 | -5,2% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu hoạt động | 3.668,3 | 2.623,3 | +39,8% |
| Chi phí hoạt động | 1.370,8 | 798,5 | +71,7% |
| Lợi nhuận trước thuế | 1.139,7 | 1.029,6 | +10,7% |
| Lợi nhuận sau thuế | 907,5 | 822,7 | +10,3% |
Điều đáng đọc kỹ trong báo cáo này
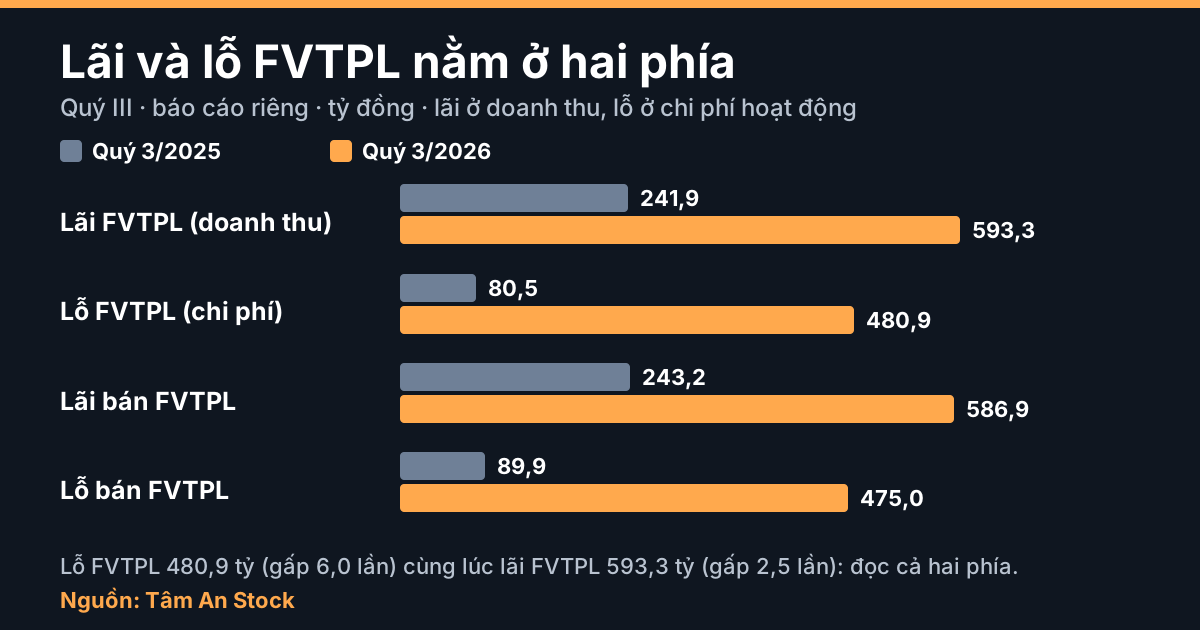
1. Lỗ FVTPL gấp 6 lần, nhưng lãi FVTPL cũng gấp 2,5 lần. Lỗ FVTPL nằm ở chi phí (480,9 so 80,5 tỷ), lãi FVTPL nằm ở doanh thu (593,3 so 241,9 tỷ). Riêng phần bán: lãi 586,9 trừ lỗ 475,0 còn +112,0 tỷ (quý 3/2025: +153,3 tỷ). Thuyết minh 32 và 33 cho thấy 99,0% lỗ bán nằm ở nhóm "giấy tờ có giá khác", nhóm cũng cho 536,8 tỷ lãi bán; danh mục FVTPL cuối kỳ 4.913,9 tỷ, trong đó nhóm này 3.673,3 tỷ (74,8%). Báo cáo không cho biết nhóm này gồm loại nào cụ thể và vì sao lãi, lỗ cùng tăng.
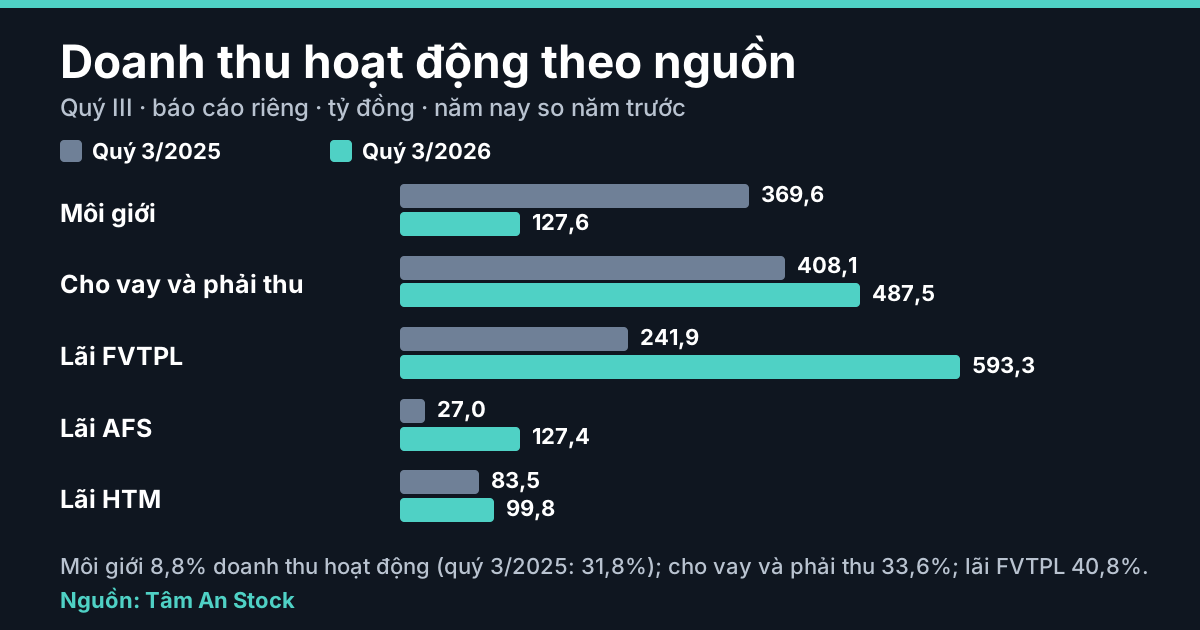
2. Môi giới giảm 65,5%, chi phí môi giới cao hơn doanh thu. Doanh thu môi giới 127,6 tỷ (quý 3/2025: 369,6 tỷ), chiếm 8,8% doanh thu hoạt động (trước đó 31,8%); chi phí môi giới 130,4 tỷ, cao hơn doanh thu 2,8 tỷ. Thuyết minh 9 ghi giá trị giao dịch của nhà đầu tư qua công ty là 114.410,1 tỷ, giảm 64,1% so với 318.858,3 tỷ. Báo cáo không cho biết nguyên nhân mức giảm.
3. Cho vay ký quỹ tăng, chi phí vốn tăng nhanh hơn doanh thu. Dư nợ cho vay ký quỹ cuối kỳ 16.510,6 tỷ (đầu năm 14.516,9 tỷ, +13,7%); lãi cho vay ký quỹ quý 3 là 476,6 tỷ (+28,6%). Chi phí lãi vay 264,6 tỷ (+23,0%), lãi trái phiếu 46,2 tỷ (gấp 2,3 lần). Dự phòng phải thu khó đòi margin là 0,3 tỷ. Báo cáo không cho biết chất lượng danh mục ký quỹ ngoài số dự phòng.
4. Lợi nhuận quý giảm nhưng luỹ kế 9 tháng tăng. Quý 3 lợi nhuận sau thuế giảm 5,2%, còn 9 tháng tăng 10,3%; hai quý đầu 2026 là 291,6 và 300,7 tỷ (theo báo cáo quý trước). Báo cáo không cho biết kết quả quý 4/2026.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 35.195,6 tỷ (đầu năm 30.776,3 tỷ, +14,4%), bằng tổng nguồn vốn. Nợ phải trả 23.939,7 tỷ (+5,1%); vốn chủ sở hữu 11.255,9 tỷ (+40,8%), trong đó phát hành cổ phiếu thêm 3.422,4 tỷ và chi cổ tức tiền 1.000,9 tỷ trong 9 tháng. Lưu chuyển tiền thuần từ kinh doanh 9 tháng là -832,4 tỷ (cùng kỳ -6.853,1 tỷ), đầu tư -8,2 tỷ, tài chính +1.469,7 tỷ; tiền cuối kỳ 3.060,3 tỷ khớp bảng cân đối. Với công ty chứng khoán, mua bán tài sản tài chính và cho vay nằm trong dòng tiền kinh doanh, nên dòng âm này cần đọc từng dòng, không tự động là tín hiệu xấu.
Điểm nên theo dõi tiếp
- Cặp lãi và lỗ FVTPL (mã 01 và mã 21) cùng thuyết minh 32, 33 khi có báo cáo kỳ sau.
- Doanh thu môi giới, chi phí môi giới và giá trị giao dịch của nhà đầu tư (thuyết minh 9).
- Dư nợ cho vay ký quỹ, lãi cho vay và chi phí lãi vay (thuyết minh 10(c), 35(c), 41).
Tín hiệu không phải kết luận
Lỗ FVTPL tăng mạnh, môi giới giảm mạnh, chi phí tăng nhanh hơn doanh thu là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; cùng báo cáo, lãi FVTPL và lợi nhuận luỹ kế đều tăng. Hai con số 9 tháng thường gặp, 907,5 và 1.139,7 tỷ, là lợi nhuận sau thuế và trước thuế trong cùng báo cáo. Bài không so với công ty chứng khoán khác và không đánh giá người quản lý.
Căn cứ
Ngày kiểm 16/10/2026. Phạm vi: báo cáo riêng. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính quý III/2026 của Công ty Cổ phần Chứng khoán MB (67 trang, Ban Tổng Giám đốc phê duyệt ngày 12/10/2026, công bố ngày 15/10/2026, kèm công văn công bố thông tin cùng ngày): bảng tình hình tài chính trang 3 đến 5; kết quả hoạt động trang 8 đến 11; lưu chuyển tiền trang 12, 13; thuyết minh 9 (trang 35), 10 (trang 36, 37), 30 (trang 53), 32 và 33 (trang 59, 60), 35 (trang 62), 41 (trang 64). Mẫu báo cáo ghi "ban hành theo Thông tư số 334/2016/TT-BTC". Tệp là ảnh quét, số đọc từ ảnh trang gốc và đã kiểm lại bằng phép cộng; cột quý 3/2025 khớp bảng báo cáo tài chính của Tâm An.
- Tự kiểm: cộng doanh thu, chi phí, lợi nhuận; tổng tài sản bằng tổng nguồn vốn; CFO + CFI + CFF bằng lưu chuyển thuần.
- Trang mã MBS; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Lãi trên báo cáo có phải là tiền không?
- Dòng tiền kinh doanh gồm những gì
- Thuyết minh báo cáo tài chính là gì
Muốn phân tích chuyên sâu báo cáo này hoặc bất kỳ mã cổ phiếu nào khác? Để lại yêu cầu ở khung phía trên.
Báo cáo tài chính riêng quý III/2026 của MBS (công bố 15/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu hoạt động 1.453,0 tỷ đồng (+25,0%), chi phí hoạt động 630,6 tỷ (+54,3%), lợi nhuận sau thuế 315,2 tỷ (-5,2%); luỹ kế 9 tháng lợi nhuận sau thuế 907,5 tỷ (+10,3%). Lỗ FVTPL 480,9 tỷ nằm ở chi phí nhưng lãi FVTPL 593,3 tỷ nằm ở doanh thu; doanh thu môi giới 127,6 tỷ (-65,5%); dư nợ cho vay ký quỹ 16.510,6 tỷ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.