Bài thuộc loạt Khám phá doanh nghiệp (tập 2/500, có video đi kèm): mỗi tập đọc một doanh nghiệp qua mô hình kiếm tiền, lợi thế cạnh tranh do công ty tự nêu, số liệu nhiều năm và những điều báo cáo không cho biết. Bài mang tính giáo dục: không khuyến nghị, không định giá, không dự báo.
Câu trả lời ngắn
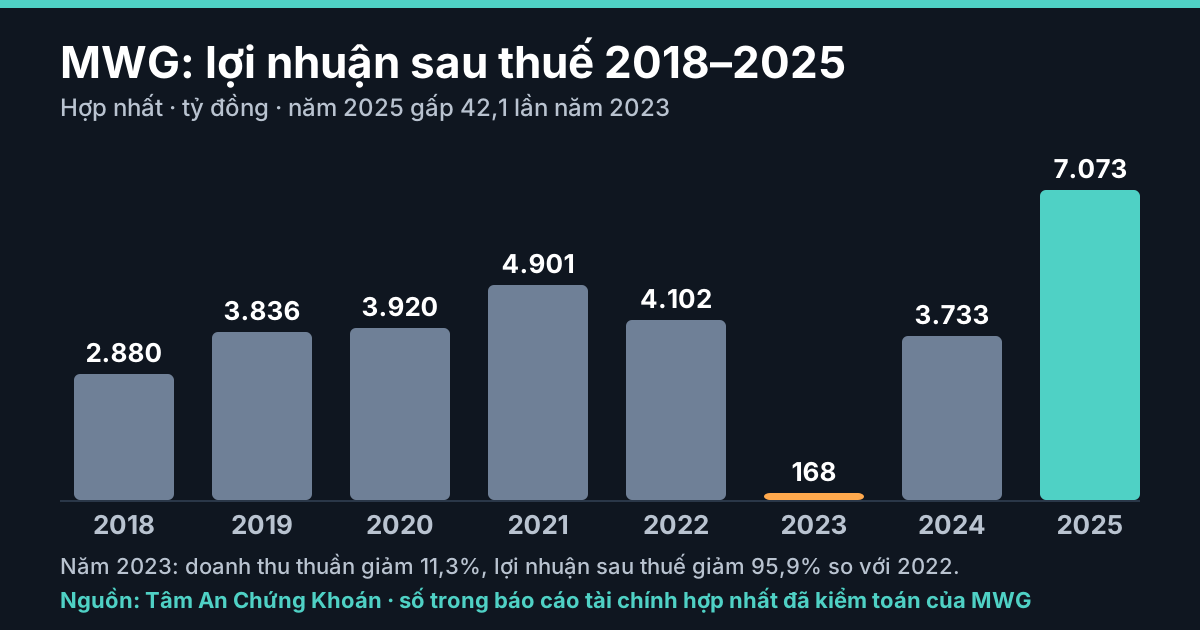
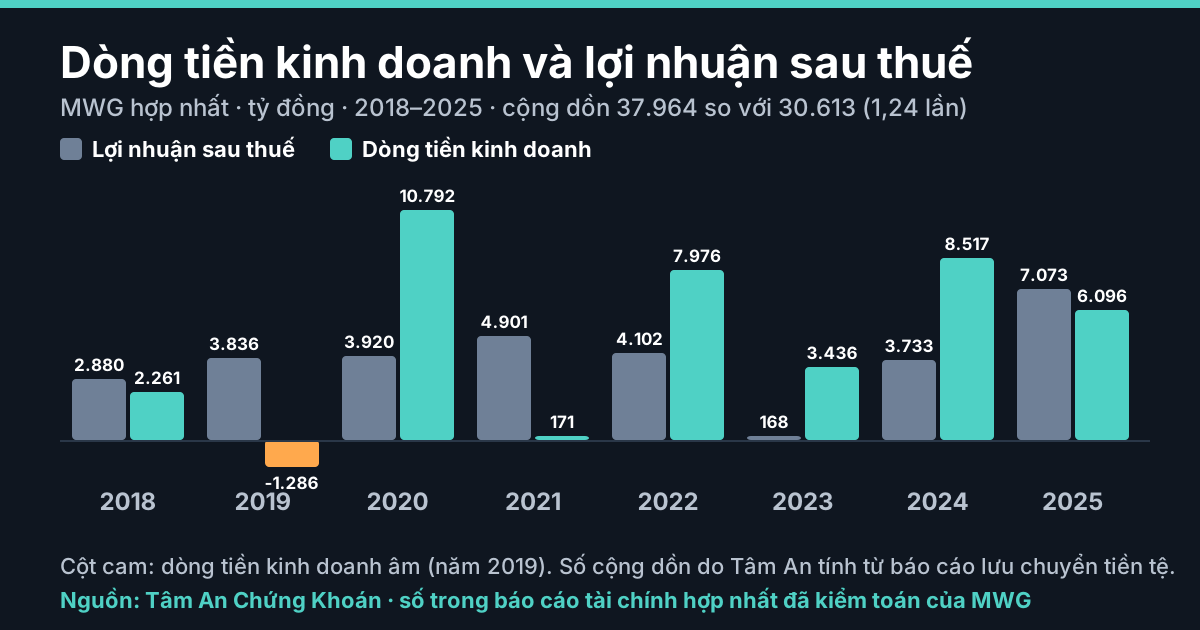
MWG (Công ty Cổ phần Đầu tư Thế Giới Di Động, sàn HOSE) kiếm tiền chủ yếu từ bán lẻ qua chuỗi cửa hàng và online. Lợi nhuận sau thuế 9 tháng 2026 là 9.634 tỷ đồng (chưa kiểm toán), cao hơn cả năm 2025 (7.073 tỷ); phần quý đã có bài riêng về quý 3/2026, bài này không kể lại. Điều đáng đọc là chặng trước đó: lợi nhuận sau thuế 168 tỷ năm 2023, rồi 7.073 tỷ năm 2025, gấp 42,1 lần, khi doanh thu thuần chỉ tăng từ 118.280 lên 155.928 tỷ (+31,8%). Chi phí bán hàng chiếm 17,7% doanh thu năm 2023 và 12,4% năm 2025, còn biên gộp chỉ nhích từ 19,0% lên 19,9%. Báo cáo không tách nguyên nhân từng thay đổi.
Phạm vi: báo cáo hợp nhất, đơn vị tỷ đồng. Số năm 2018–2025 từ báo cáo tài chính đã kiểm toán; số 9 tháng 2026 chưa kiểm toán hoặc soát xét. BCTN là Báo cáo thường niên 2025 của công ty, số trang theo tệp PDF. Tỷ lệ và số cộng dồn do Tâm An tính; mục ghi "công ty nêu" là lời công ty tự mô tả, bài không kiểm chứng độc lập.
MWG kiếm tiền như thế nào
Khách hàng. Công ty nêu ứng dụng khách hàng thân thiết dùng chung của các chuỗi có khoảng 18 triệu thành viên (BCTN trang 48).
Kênh bán. Cuối 2025, toàn Tập đoàn có 6.225 cửa hàng (BCTN trang 16; công ty không nêu định nghĩa). Online khoảng 9,2 nghìn tỷ, chiếm 5,9% doanh thu (trang 23), nên cửa hàng vẫn là kênh chính.
Nguồn doanh thu năm 2025 (tổng 155.928 tỷ):
| Chuỗi | Tỷ trọng (BCTN trang 24) | Doanh thu công ty nêu (trang 49–51) |
|---|---|---|
| Điện Máy Xanh | 43,8% | 68.400 tỷ |
| Bách Hoá Xanh | 30,0% | gần 46.900 tỷ |
| Thegioididong.com (gồm TopZone) | 23,9% | khoảng 37.300 tỷ |
| Chuỗi khác | 2,3% | An Khang gần 2.200; AVAKids gần 1.400 |
Theo ngành hàng: điện thoại, phụ kiện 38,2%; điện máy 26,0%; thực phẩm tươi và hàng tiêu dùng nhanh 30,0%; nhóm khác 5,8%.
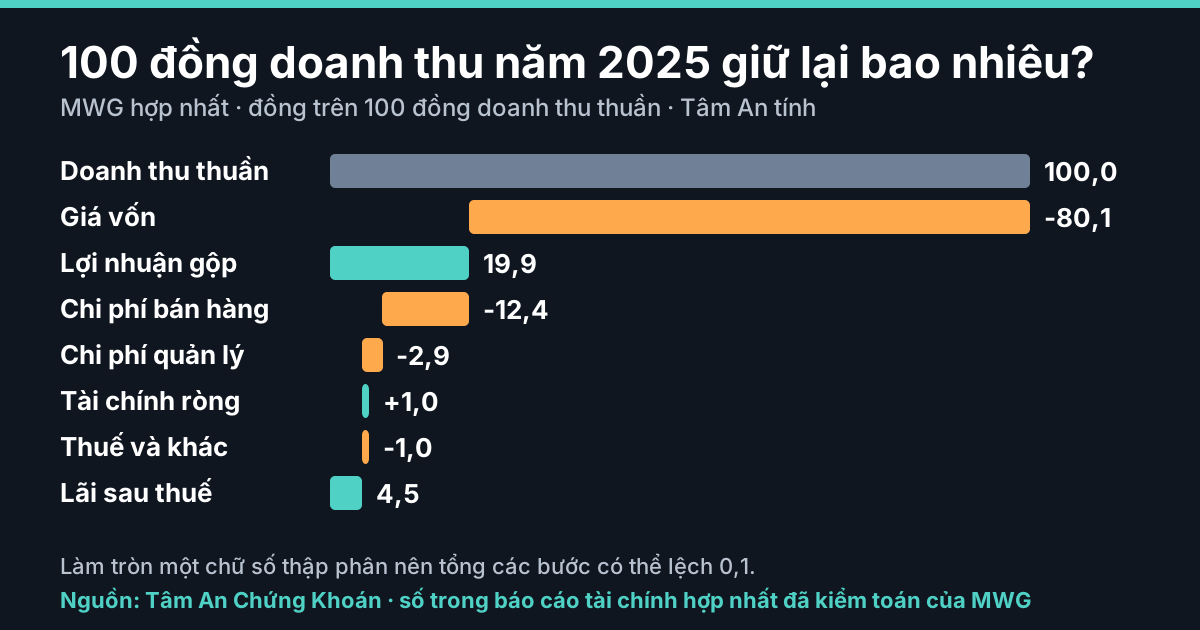
Giữ lại bao nhiêu. Từ 100 đồng doanh thu năm 2025: giá vốn 80,1, còn 19,9 lợi nhuận gộp; trừ chi phí bán hàng 12,4 và quản lý 2,9; cộng tài chính ròng 1,0; trừ thuế và khoản khác 1,0; còn 4,5 đồng lợi nhuận sau thuế (làm tròn nên tổng lệch 0,1). Biên mỏng nên mỗi 1 điểm phần trăm chi phí bán hàng trên doanh thu tương đương khoảng 1.559 tỷ, bằng 22% lợi nhuận sau thuế 2025.
Lợi thế cạnh tranh theo báo cáo thường niên
Đây là điều công ty nêu, kèm bằng chứng số trong báo cáo; bài không chấm điểm, không tự khẳng định thứ hạng.
- Mạng lưới cửa hàng. Công ty nêu Điện Máy Xanh hơn 2.000 siêu thị, Bách Hoá Xanh hơn 2.500 cửa hàng, Thegioididong.com hơn 900, An Khang gần 400 điểm bán (BCTN trang 18, 19).
- Hệ sinh thái khép kín. Công ty nêu cửa hàng, online, kho vận, giao hàng, lắp đặt, hậu mãi tự vận hành (trang 54); báo cáo không có số đo mức độ này.
- Vị thế dẫn đầu. Ban lãnh đạo nêu mục tiêu bảo vệ vị thế số 1 ngành bán lẻ (trang 69); báo cáo không kèm xếp hạng độc lập, nên bài chỉ coi đây là lời công ty.
- Bán nhiều hơn mỗi cửa hàng. Chuỗi điện thoại, điện máy ít hơn khoảng 100 cửa hàng so với bình quân 2024 nhưng doanh thu cửa hàng hiện hữu tăng trên 20% (trang 49, mức ngưỡng).
- Dịch vụ đi kèm. Trả chậm linh hoạt (trang 49), lắp đặt, bảo hành uỷ quyền (trang 18); không có doanh thu riêng.
Giới hạn công ty tự nêu. Rào cản gia nhập ngành thấp, thương mại điện tử giúp người mới tiếp cận người mua mà không cần nhiều cửa hàng, một số ngành hàng tiệm cận bão hoà (trang 34); cần vốn lưu động lớn để duy trì tồn kho (trang 36).
Tám năm trong các con số
Doanh thu thuần năm 2025 là 155.928 tỷ, so với 86.516 tỷ năm 2018: gấp 1,80 lần, kép 8,8% mỗi năm. Chỉ năm 2023 giảm (118.280 tỷ, -11,3% so với 133.405 tỷ năm 2022). Lợi nhuận sau thuế đi đường khác: 7.073 (2025), 3.733 (2024), 168 (2023), 4.102 (2022), 4.901 (2021) tỷ; năm 2023 giảm 95,9%, năm 2025 gấp 42,1 lần năm 2023, một phần do nền 2023 rất thấp.
Năm 2023 là điểm nhạy cảm. Doanh thu giảm 11,3%, lợi nhuận gộp giảm 27,0% (30.862 xuống 22.521 tỷ), chi phí bán hàng chỉ giảm 6,4% (22.337 xuống 20.917 tỷ). Báo cáo không cho biết nguyên nhân biên gộp giảm: giá bán, cơ cấu hàng hay khuyến mãi.
Chi phí và nhân sự. Từ 2022 đến 2025, doanh thu tăng 16,9% nhưng chi phí bán hàng giảm 13,5% (22.337 xuống 19.331 tỷ) và nhân viên giảm từ 74.008 xuống 64.727 người (-12,5%); doanh thu mỗi nhân viên từ 1,80 lên 2,41 tỷ. Biên gộp 2025 (19,9%) thấp hơn 2022 (23,1%): lợi nhuận 2025 cao hơn nhờ chi phí, không nhờ biên gộp.
Cơ cấu bộ phận (công ty chỉ trình bày từ 2022). Thực phẩm và hàng tiêu dùng nhanh chiếm 30,1% doanh thu năm 2025 (2022: 20,3%); điện thoại, máy tính, thiết bị điện tử 68,4% (2022: 78,3%). Biên gộp bộ phận 2025: thực phẩm 24,0%, điện thoại và điện máy 17,9%. Thực phẩm chiếm 30,5% doanh thu hai bộ phận chính nhưng 37,1% lợi nhuận gộp (11.237 so với 19.078 tỷ); đây là biên gộp, chưa trừ chi phí bán hàng.
Mạng lưới. Số cửa hàng toàn Tập đoàn cuối năm: 6.225 (2025), 5.316 (2024), 5.491 (2023), 5.762 (2022), 5.306 (2021); công ty gọi 2022–2024 là "Giảm Lượng – Tăng Chất". Bách Hoá Xanh mở mới 789 cửa hàng năm 2025 (BCTN trang 50).
Tồn kho, vay và tiền gửi. Hàng tồn kho cuối 2025 là 27.267 tỷ, tương ứng 79,7 ngày giá vốn (2021: 111,7 ngày). Nợ vay 29.931 tỷ, toàn bộ ngắn hạn (2022: 16.589 tỷ). Đầu tư tài chính ngắn hạn (tiền gửi, trái phiếu, cho vay) 33.874 tỷ, gấp 1,13 lần nợ vay (2018: 51 tỷ; 2022: 10.069 tỷ). Doanh thu tài chính gấp 2,0 lần chi phí tài chính (3.107 so với 1.543 tỷ). Báo cáo quý 3/2026 phân loại lại số đầu tư tài chính đầu năm thành 41.884 tỷ; bài dùng số kiểm toán 2025. Báo cáo không cho biết vì sao vừa vay vừa gửi.
Dòng tiền 8 năm. Dòng tiền kinh doanh cộng dồn 2018–2025 là 37.964 tỷ, bằng 1,24 lần lợi nhuận sau thuế cộng dồn 30.613 tỷ. Từng năm biến động mạnh (-1.286 tỷ năm 2019, 10.792 tỷ năm 2020); thấp hơn lợi nhuận ở 4 trong 8 năm, và cả bốn năm đó tồn kho tăng làm giảm dòng tiền. Nguồn tiền 63.916 tỷ gồm kinh doanh 37.964, vay ròng 22.574, phát hành cổ phiếu 3.377; sử dụng chính là tiền gửi, trái phiếu, cho vay 35.768 và tài sản cố định 19.525.
Kế hoạch 2026 do công ty công bố
Đây là mục tiêu của công ty, có thể điều chỉnh, không phải dự báo của Tâm An. Mục tiêu năm 2026: doanh thu thuần 185.000 tỷ, lợi nhuận sau thuế 9.200 tỷ (BCTN trang 37), tương ứng +19% và +30% so với 2025. Sau 9 tháng (chưa kiểm toán), doanh thu 147.827 tỷ đạt 79,9% và lợi nhuận 9.634 tỷ đạt 104,7% mục tiêu. Năm 2025, công ty công bố hoàn thành 104% kế hoạch doanh thu và 146% kế hoạch lợi nhuận (trang 23). Bách Hoá Xanh nhắm mở thêm khoảng 1.000 cửa hàng (trang 39).
Báo cáo không cho biết
- Lợi nhuận sau thuế từng chuỗi (chỉ có lợi nhuận gộp ba bộ phận từ 2022).
- Số cửa hàng đầy đủ theo chuỗi từng năm; doanh thu cùng cửa hàng.
- Mục đích vừa vay vừa gửi; lãi suất từng khoản.
- Nguyên nhân biên gộp giảm năm 2023; số cửa hàng theo tỉnh.
Bảng số liệu chính
| Tỷ đồng, hợp nhất | 2025 | 2023 | 2022 | Nguồn (trang) |
|---|---|---|---|---|
| Doanh thu thuần | 155.928 | 118.280 | 133.405 | Kết quả kinh doanh, tr.9 |
| Lợi nhuận gộp | 31.002 | 22.521 | 30.862 | cùng bảng |
| Chi phí bán hàng | 19.331 | 20.917 | 22.337 | cùng bảng |
| Lợi nhuận sau thuế | 7.073 | 168 | 4.102 | cùng bảng |
| Biên gộp / bán hàng / lãi sau thuế (%) | 19,9 / 12,4 / 4,5 | 19,0 / 17,7 / 0,1 | 23,1 / 16,7 / 3,1 | Tâm An tính |
| Dòng tiền kinh doanh | 6.096 | 3.436 | 7.976 | Lưu chuyển tiền tệ, tr.10 |
| Hàng tồn kho | 27.267 | 21.824 | 25.696 | Cân đối, tr.7 (2022: tr.3) |
| Nợ vay | 29.931 | 25.114 | 16.589 | Cân đối, tr.8 |
| Đầu tư tài chính ngắn hạn | 33.874 | 18.937 | 10.069 | Cân đối, mã 120, tr.7 (2022: tr.3) |
| Số cửa hàng | 6.225 | 5.491 | 5.762 | BCTN tr.16 |
| Nhân viên (người) | 64.727 | 65.414 | 74.008 | Thuyết minh 1, tr.12 |
Câu hỏi thường gặp
MWG kiếm tiền chủ yếu từ đâu? Từ bán lẻ qua cửa hàng: Điện Máy Xanh 43,8%, Bách Hoá Xanh 30,0%, Thegioididong.com 23,9% doanh thu 2025; online khoảng 5,9%.
Vì sao lợi nhuận 2023 chỉ 168 tỷ rồi lên 7.073 tỷ năm 2025? Năm 2023 lợi nhuận gộp giảm 27,0% còn chi phí bán hàng chỉ giảm 6,4%; đến 2025 chi phí bán hàng còn 12,4% doanh thu (2023: 17,7%). Báo cáo không tách nguyên nhân, nên bài không kết luận.
Lợi thế cạnh tranh của MWG là gì? Công ty nêu mạng lưới cửa hàng, hệ sinh thái khép kín, vị thế số 1 và doanh thu cửa hàng hiện hữu tăng trên 20%, đồng thời nêu rào cản gia nhập ngành thấp. Bài không tự xác nhận.
Kế hoạch 2026 có phải dự báo của Tâm An không? Không. Doanh thu 185.000 tỷ và lợi nhuận 9.200 tỷ là mục tiêu do công ty công bố.
Căn cứ
Ngày kiểm 12/11/2026. Phạm vi: báo cáo hợp nhất.
- Báo cáo tài chính hợp nhất đã kiểm toán 2018–2025 (cân đối kế toán trang 3–8, kết quả kinh doanh trang 9, lưu chuyển tiền tệ trang 10; thuyết minh bộ phận: báo cáo 2023 trang 42, báo cáo 2025 trang 44). Trang theo tệp số hoá, có thể khác số in.
- Báo cáo thường niên 2025 (158 trang): trang 16, 18, 19, 23, 24, 34, 36, 37, 39, 48–51, 54, 69.
- Báo cáo quý 3/2026 (chưa kiểm toán hoặc soát xét): chỉ dùng số 9 tháng và số trình bày lại.
- Tự kiểm: 8 năm × 8 đẳng thức kế toán đạt. Số bị loại: nhân viên 31/12/2021 (hai phiên bản giữa hai báo cáo), lợi nhuận gộp bộ phận "Khác" 2022 (không đọc được), mọi hệ số định giá.
Đọc thêm
- Biên lợi nhuận gộp, biên lợi nhuận ròng là gì?
- Vòng quay hàng tồn kho và số ngày tồn kho
- Dòng tiền kinh doanh thấp hơn lãi ở doanh nghiệp tăng trưởng nhanh
- Hồ sơ doanh nghiệp MWG và chuyên mục Hồ sơ doanh nghiệp
Khám phá thêm về MWG qua các câu hỏi trực quan: chọn câu hỏi, xem câu trả lời dựng từ dữ liệu thật. Nếu muốn tự thử một phép tính, trang định giá cổ phiếu MWG theo giả định của bạn chỉ là ví dụ cách dùng công cụ: bạn tự điền giả định, Tâm An không đưa ra giá trị định giá hay giá mục tiêu.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu năm lấy từ báo cáo tài chính hợp nhất đã kiểm toán; số 9 tháng 2026 chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố. Tâm An Chứng Khoán không liên kết với Thế Giới Di Động.