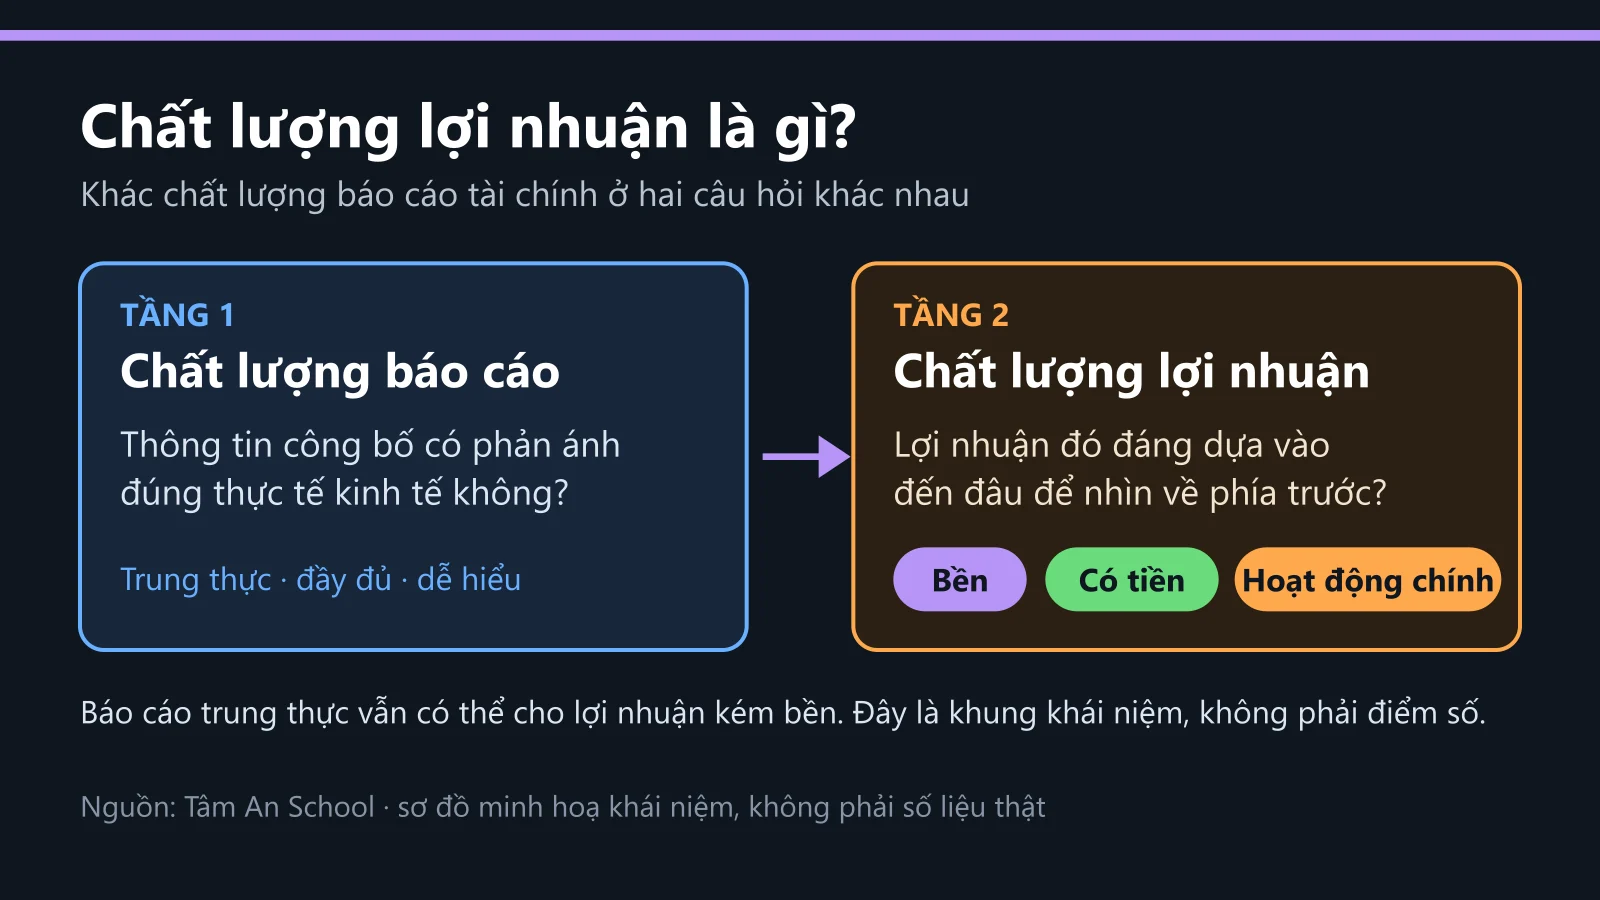
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Doanh nghiệp tăng trưởng nhanh thường có dòng tiền kinh doanh (CFO) thấp hơn lãi sau thuế vì một lý do cơ học: bán nhiều hơn thì phải thu và hàng tồn kho phình ra trước khi tiền về, trong khi lãi đã ghi ngay khi giao hàng. Phần tiền bị giữ lại là cái giá của tăng trưởng, nên trong giai đoạn tăng tốc, CFO thấp hơn lãi có thể là chuyện bình thường, thậm chí lành mạnh. Nhưng "có thể" không phải "luôn luôn". Bài đề xuất bốn câu hỏi để phân biệt; ranh giới giữa "lành" và "cần hỏi thêm" là khuyến nghị của người soạn bài, chưa được kiểm định tại Việt Nam, và bài không đưa ngưỡng nào. Kết quả chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận.
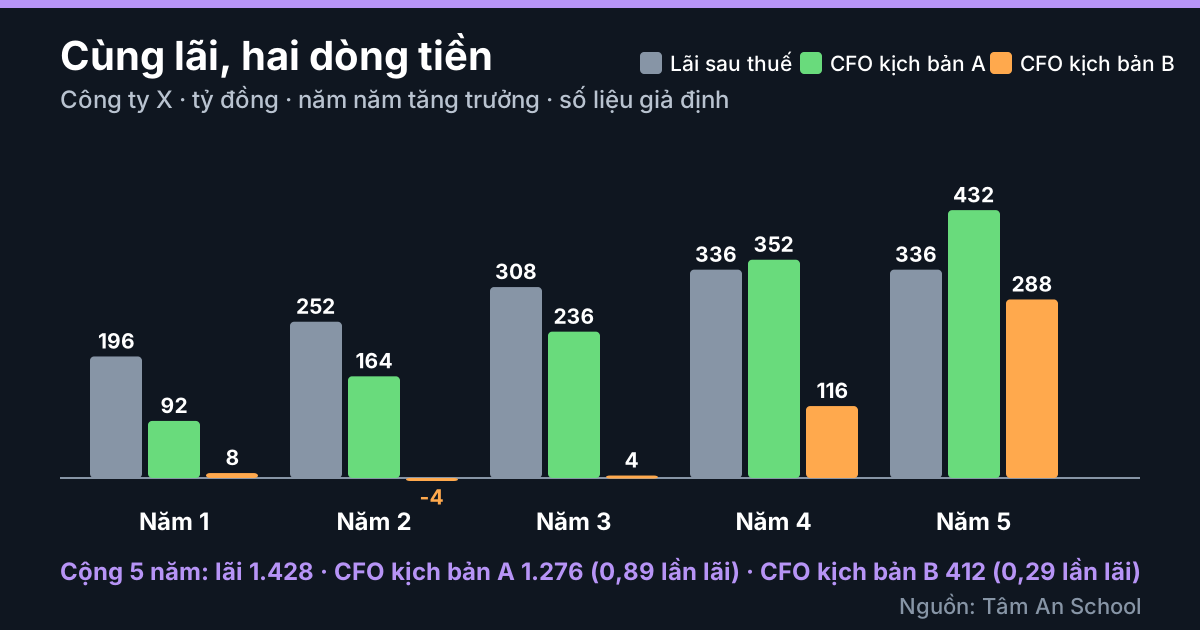
Sơ đồ minh hoạ, số liệu giả định.
Vì sao tăng trưởng làm tiền đi sau lãi
Lãi ghi khi hàng đã giao; tiền đi theo nhịp riêng: công ty mua nguyên liệu, trả lương trước, khách trả sau. Quy mô đứng yên thì số dư phải thu, tồn kho, phải trả gần như không đổi và lãi xấp xỉ tiền. Quy mô lớn lên thì cả ba số dư lớn theo, phần chênh ròng giữ lại tiền. Ở báo cáo lưu chuyển tiền tệ gián tiếp, mẫu B03-DN của Thông tư 99 đặt ba dòng "tăng, giảm các khoản phải thu", "tăng, giảm hàng tồn kho", "tăng, giảm các khoản phải trả" ngay dưới dòng lợi nhuận trước thay đổi vốn lưu động.
Sloan (1996) gọi phần chênh giữa lãi và tiền là dồn tích. Doanh nghiệp tăng nhanh có dồn tích dương gần như theo cấu trúc; ghi chú nội bộ của Tâm An xếp tăng trưởng doanh thu nhanh là nguồn dương tính giả đầu tiên của các mô hình sàng lọc.
Để thấy tính cơ học, giữ nguyên mọi thứ và chỉ đổi tốc độ tăng. Công ty X giả định (tỷ đồng) có doanh thu năm trước 2.000; lãi sau thuế bằng 7% doanh thu, khấu hao 2% (không bằng tiền), và phải thu cộng tồn kho trừ phải trả người bán giữ ở 20% doanh thu. Mỗi 100 đồng doanh thu thêm đem lại 7 lãi, 2 khấu hao, nhưng giữ lại 20: ròng âm 11.
| Doanh thu tăng | Doanh thu | Lãi sau thuế | Khấu hao | Tiền giữ thêm | CFO | CFO/lãi |
|---|---|---|---|---|---|---|
| 0% | 2.000 | 140 | +40 | 0 | 180 | 1,29 |
| 20% | 2.400 | 168 | +48 | -80 | 136 | 0,81 |
| 40% | 2.800 | 196 | +56 | -160 | 92 | 0,47 |
| 80% | 3.600 | 252 | +72 | -320 | 4 | 0,02 |
Với đúng các tỷ lệ giả định này, CFO về 0 khi doanh thu tăng khoảng 81,8%: phép tính từ giả định, không phải ngưỡng của doanh nghiệp thật. Bảng chưa tính chi mua sắm tài sản cố định.
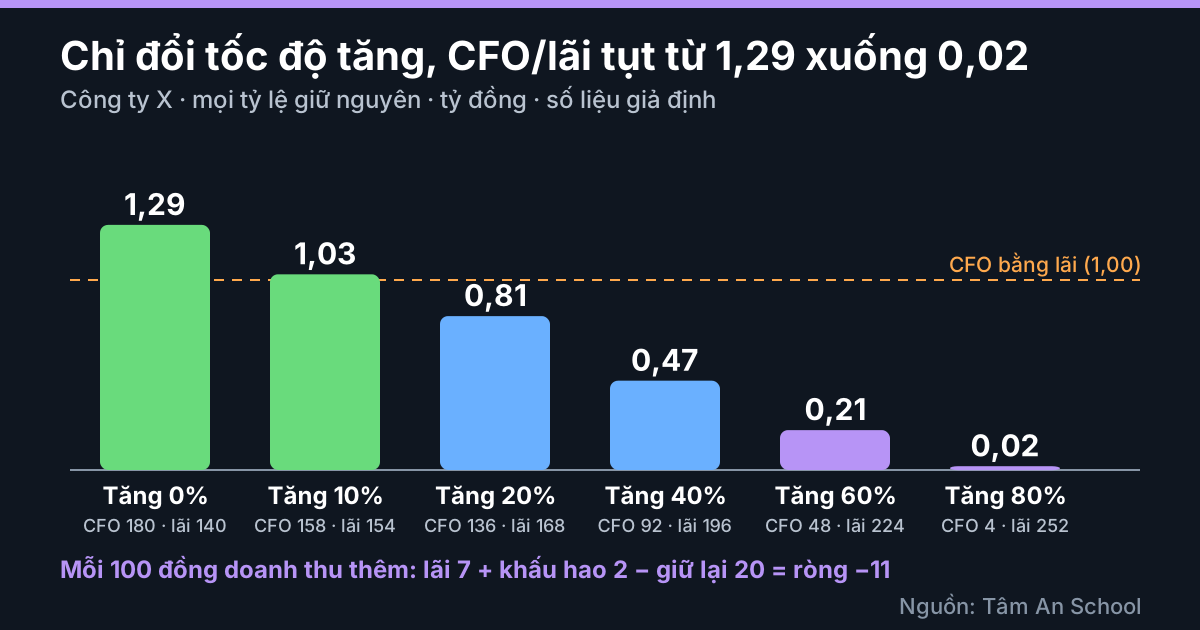
Số liệu giả định, tính lại bằng Python.
Hai phần của tiền bị giữ: theo quy mô và vượt quy mô
Gọi r là phải thu cộng tồn kho trừ phải trả, chia doanh thu. Tiền giữ thêm trong năm bằng thay đổi của r nhân doanh thu, tách được thành hai phần cộng lại đúng bằng tổng:
- Theo quy mô: r năm trước nhân doanh thu tăng thêm; xảy ra dù số ngày thu tiền, giữ hàng không đổi.
- Vượt quy mô: thay đổi của r nhân doanh thu năm nay; chỉ xuất hiện khi số ngày dài ra hoặc cơ cấu khách hàng, hàng hoá đổi.
Cách tách là của Tâm An để đặt câu hỏi, không phải chỉ tiêu của chuẩn mực; chia theo thứ tự khác cho hai phần khác dù tổng không đổi. Phần theo quy mô là giá của tăng trưởng, biến mất khi doanh thu đi ngang. Phần vượt quy mô là phần phải giải thích: đại lý mới được điều khoản dài hơn, trữ hàng trước mùa, hay phải thu chậm thu hồi; xem thêm bài phải thu tăng nhanh hơn doanh thu.
Ví dụ minh hoạ: công ty X giả định, hai kịch bản
Số liệu giả định, tính lại bằng Python, kiểm cộng đúng, tỷ đồng. Để gọn: bỏ qua lãi vay, thuế hoãn lại, dự phòng, chi đầu tư. Doanh thu đi từ 2.000 lên 2.800, 3.600, 4.400, 4.800 rồi đi ngang ở 4.800; lãi sau thuế 7%, khấu hao 2% doanh thu. Hai kịch bản chỉ khác ở số dư vốn lưu động:
- Kịch bản A: phải thu 14% doanh thu (khoảng 51 ngày), tồn kho 12%, phải trả 6%, y nguyên cả năm năm.
- Kịch bản B: phải thu tăng dần 16%, 19%, 22%, 25%, 28% (khoảng 102 ngày ở năm 5); tồn kho từ 12% lên 16%; phải trả vẫn 6%.
| Năm | Doanh thu (tăng) | Lãi sau thuế | Khấu hao | A: giữ thêm | A: CFO (CFO/lãi) | B: giữ thêm | B: CFO (CFO/lãi) |
|---|---|---|---|---|---|---|---|
| 1 | 2.800 (+40,0%) | 196 | +56 | -160 | 92 (0,47) | -244 | 8 (0,04) |
| 2 | 3.600 (+28,6%) | 252 | +72 | -160 | 164 (0,65) | -328 | -4 (-0,02) |
| 3 | 4.400 (+22,2%) | 308 | +88 | -160 | 236 (0,77) | -392 | 4 (0,01) |
| 4 | 4.800 (+9,1%) | 336 | +96 | -80 | 352 (1,05) | -316 | 116 (0,35) |
| 5 | 4.800 (0,0%) | 336 | +96 | 0 | 432 (1,29) | -144 | 288 (0,86) |
| Cộng | 1.428 | +408 | -560 | 1.276 (0,89) | -1.424 | 412 (0,29) |
Kiểm cộng: A 1.428 + 408 - 560 = 1.276; B 1.428 + 408 - 1.424 = 412. Năm 1, cùng doanh thu 2.800 và cùng lãi 196, dòng tiền là 92 ở A và 8 ở B.
Kịch bản A nằm gọn trong khung "tăng trưởng đòi tiền": ba năm tăng tốc lãi 756, CFO 492 (0,65), cả 480 tiền giữ thêm là phần theo quy mô. Khi doanh thu chững, hai năm cuối CFO 784 trên lãi 672 (1,17), nhờ khấu hao và không còn khoản nào hút tiền.
Kịch bản B cùng lãi nhưng ba năm đầu CFO chỉ 8 trên lãi 756: gần hết lãi và khấu hao nằm lại trong phải thu và tồn kho, riêng năm 2 CFO âm 4 dù lãi 252. Tách phần giữ thêm:
| Năm | Tiền giữ thêm | Theo quy mô | Vượt quy mô | Ngày thu tiền cuối năm (ước) |
|---|---|---|---|---|
| 1 | 244 | 160 | 84 | 58 |
| 2 | 328 | 184 | 144 | 69 |
| 3 | 392 | 216 | 176 | 80 |
| 4 | 316 | 124 | 192 | 91 |
| 5 | 144 | 0 | 144 | 102 |
| Cộng | 1.424 | 684 | 740 |
Phần vượt quy mô chiếm 740 trên 1.424, tức 52,0%. Điểm đáng chú ý là hai năm cuối: quy mô gần như dừng (+9,1% rồi 0,0%) nhưng vẫn bị giữ thêm 316 và 144 vì phải thu tiếp tục dài ra. Hai năm đó CFO 404 trên lãi 672 (0,60), chưa bắt kịp như A.
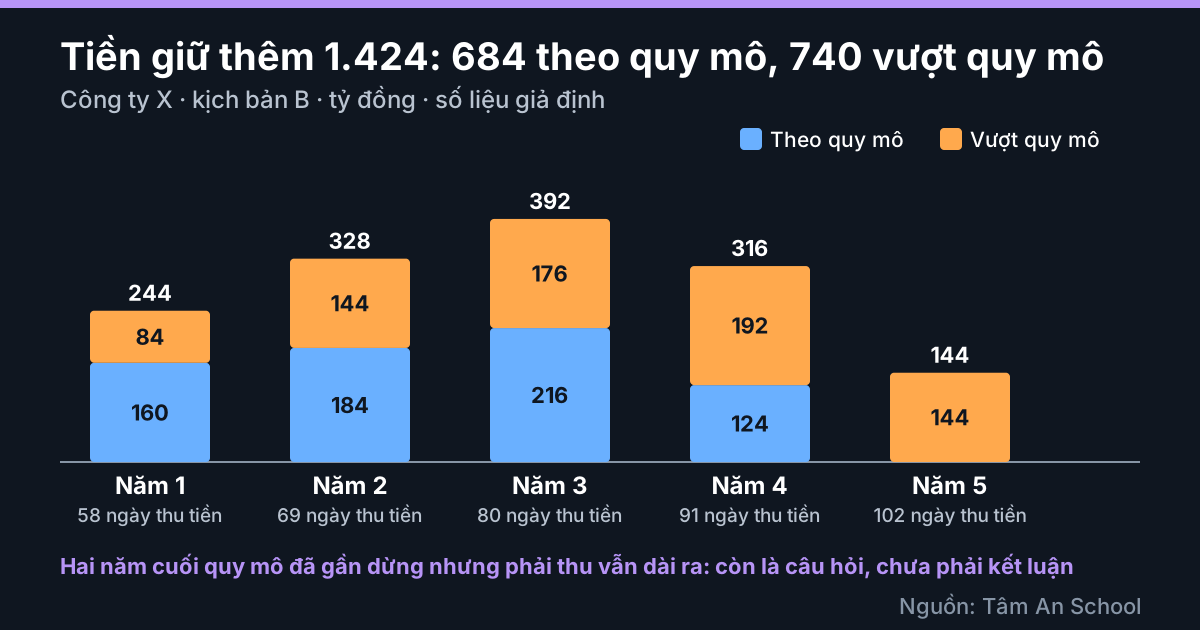
Số liệu giả định, tính lại bằng Python.
Bài không nói B là xấu: công ty X có thể đang chuyển sang kênh đại lý điều khoản 90 đến 100 ngày, hoặc trữ hàng cho mùa cao điểm. B chỉ cho thấy cùng tăng trưởng, cùng lãi có thể ứng với hai câu chuyện tiền khác nhau.
Bốn câu hỏi để phân biệt (khuyến nghị của người soạn)
Bốn câu rút từ logic cầu nối ở các bài trước. Chưa có nghiên cứu nào kiểm định chúng trên doanh nghiệp Việt Nam, và bài không đưa ngưỡng; bao nhiêu kỳ là "nhiều kỳ" do người đọc tự đặt.
- Tiền giữ thêm có đi theo quy mô không? Thiên về lành khi số ngày thu tiền, giữ hàng đi ngang và phần theo quy mô là phần lớn. Hỏi thêm khi số ngày dài ra liên tục, phần vượt quy mô lớn dần (như B).
- Khoản giữ thêm có sạch không? Thiên về lành khi phải thu phần lớn còn trong hạn, dự phòng đi cùng nhịp, tiền thu sau ngày chốt sổ khớp, tồn kho dồn ở nhóm hàng đang bán. Hỏi thêm khi quá hạn tăng nhanh, dồn vào ít khách hoặc bên liên quan, dự phòng đứng yên, tồn kho dồn ở nhóm bán chậm. Tìm ở thuyết minh.
- Ai trả tiền cho tăng trưởng? Thiên về lành khi nguồn là lãi giữ lại, vốn góp, hoặc vay có kỳ hạn hợp vòng quay vốn. Hỏi thêm khi vay ngắn hạn tăng đều để bù và phải đảo nợ liên tục. Tìm ở dòng tài chính.
- Sau tăng tốc có bắt kịp không? Thiên về lành khi tốc độ chậm lại thì tiền giữ thêm thu hẹp và CFO cộng dồn tiến gần lãi. Hỏi thêm khi quy mô đã dừng mà vẫn bị giữ thêm lớn (năm 4 và 5 của B).
Theo người soạn, câu 4 nặng ký nhất: một năm CFO thấp hơn lãi giữa lúc tăng tốc thường chưa nói gì; vài kỳ liền sau khi tốc độ đã chậm lại mà vẫn không bắt kịp mới là lúc câu hỏi chuyển từ "giá của tăng trưởng" sang "tiền có về không". Xem thêm tỷ lệ CFO trên lợi nhuận sau thuế, nơi tăng trưởng đã được nêu là một nguyên nhân hợp lý khiến tỷ lệ dưới 1.
Chiều ngược lại cũng tồn tại: tăng nhanh mà CFO vẫn cao hơn lãi nhờ khách ứng trước hoặc phải trả người bán tăng; nguồn đó có đảo chiều không là câu hỏi ở bài dòng tiền kinh doanh cao hơn lợi nhuận kéo dài. Theo phần công khai của "Financial Reporting Quality" (CFA Institute), CFO có thể bị tác động bởi lựa chọn như kéo dài khoản phải trả.
Cách đọc trên báo cáo
- Chốt phạm vi (hợp nhất hay riêng lẻ) và lập chuỗi ba đến năm kỳ cho doanh thu, lãi sau thuế, CFO, khấu hao và ba dòng thay đổi phải thu, tồn kho, phải trả.
- Chia số dư cho doanh thu hoặc giá vốn từng kỳ: đi ngang hay tăng dần?
- Đọc thuyết minh: tuổi nợ, dự phòng, khách lớn, tồn kho theo nhóm, các khoản vay.
- Cạnh mỗi nhận xét nháp, viết một nguyên nhân hợp lý khác. Kỳ có mua công ty con thì số dư tăng vì hợp nhất chứ không qua dòng tiền, nên chênh lệch hai bảng cân đối lệch khỏi dòng điều chỉnh.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An đặt cạnh nhau tốc độ tăng doanh thu, các dòng vốn lưu động và CFO qua nhiều kỳ ở trục phân tích theo mã; chỉ là công cụ sàng lọc.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025 với mã số chỉ tiêu đánh lại; bài chỉ đối chiếu tên dòng của Thông tư 99, nên hãy ghép hai kỳ theo tên dòng.
Điểm cần cẩn trọng
- Công ty X và mọi con số là giả định. Mô hình rút gọn, mọi tỷ lệ tính trên doanh thu; doanh nghiệp thật có giá vốn, thuế, lãi vay và chi đầu tư làm số khác đi.
- Cách tách hai phần phụ thuộc quy ước và thứ tự tính; 81,8% và 52,0% chỉ đúng với giả định của bài.
- Bài viết cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, công ty chứng khoán có cấu trúc báo cáo riêng.
Đừng nói quá
- Không viết "CFO thấp hơn lãi là bình thường" mà bỏ điều kiện, cũng không viết "là lãi giả" hay "tăng nhanh nên khỏi cần hỏi".
- Không dùng 0,47, 81,8%, 52,0% hay số kỳ nào làm ngưỡng. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
CFO thấp hơn lãi giữa lúc tăng nhanh, hay phần tiền giữ thêm vượt quy mô, là tín hiệu để mở thuyết minh và so nhiều kỳ, chưa phải bằng chứng về điều gì của doanh nghiệp. Mỗi trường hợp đều có nguyên nhân hợp lý khác: kênh phân phối mới, trữ hàng trước mùa, hợp đồng thu tiền theo tiến độ. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Phụ lục IV, mẫu B03-DN (phương pháp gián tiếp): Công báo ngày 16/11/2025, đọc nguyên văn (mức A), chỉ dùng cho tên ba dòng thay đổi vốn lưu động. Thông tư 200/2014/TT-BTC cho báo cáo năm 2025: chưa đối chiếu tên dòng.
- Sloan, R. G. (1996), The Accounting Review 71(3): 289-315 (mẫu Mỹ): khái niệm dồn tích; bài không mượn kết luận dự báo cho Việt Nam.
- CFA Institute, "Financial Reporting Quality", giáo trình Level I 2026: chỉ trang công khai, truy cập 12/10/2026.
- Tâm An School: ghi chú nội bộ về dương tính giả (12/10/2026); cách tách hai phần, bốn câu hỏi và ranh giới lành/cần hỏi thêm là khuyến nghị của người soạn, chưa kiểm định; số liệu ví dụ tự tính lại bằng Python ngày 26/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Tỷ lệ CFO trên lợi nhuận sau thuế
- Năm hiểu lầm về lợi nhuận và dòng tiền
- Dòng tiền kinh doanh cao hơn lợi nhuận kéo dài
- Phải thu tăng nhanh hơn doanh thu
- Mười câu hỏi phân biệt lãi thật và lãi trên giấy
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Bản PDF đầy đủ của series, miễn phí, tải tại trang tamanchungkhoan.vn/bctc.
Doanh nghiệp tăng trưởng nhanh thường có dòng tiền kinh doanh (CFO) thấp hơn lãi vì bán nhiều hơn thì phải thu và hàng tồn kho phình ra trước khi tiền về; phần tiền bị giữ là giá của tăng trưởng. Công ty X giả định (tỷ đồng): giữ nguyên các tỷ lệ, tăng 0% thì CFO bằng 1,29 lần lãi, tăng 40% còn 0,47, tăng 80% còn 0,02; mỗi 100 đồng doanh thu thêm đem lại 7 lãi, 2 khấu hao nhưng giữ lại 20. Hai kịch bản cùng doanh thu và lãi (năm năm lãi 1.428): kịch bản A giữ nguyên tỷ lệ cho CFO 1.276; kịch bản B có phải thu kéo từ khoảng 51 lên 102 ngày cho CFO 412, trong đó tiền giữ thêm 1.424 gồm 684 theo quy mô và 740 vượt quy mô; hai năm cuối khi quy mô dừng, A có CFO 1,17 lần lãi còn B 0,60. Bốn câu hỏi để phân biệt: có đi theo quy mô không, khoản giữ thêm có sạch không, ai trả tiền cho tăng trưởng, sau tăng tốc có bắt kịp không; đây là khuyến nghị của người soạn, chưa kiểm định tại Việt Nam và không có ngưỡng. CFO thấp hơn lãi giữa lúc tăng nhanh chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.