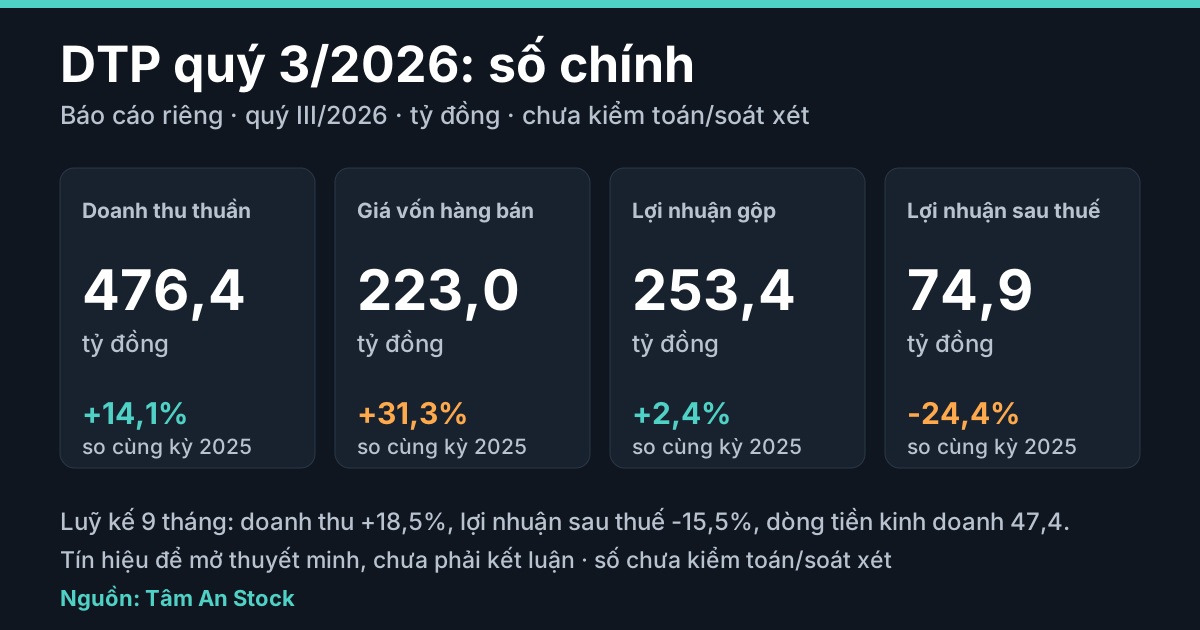
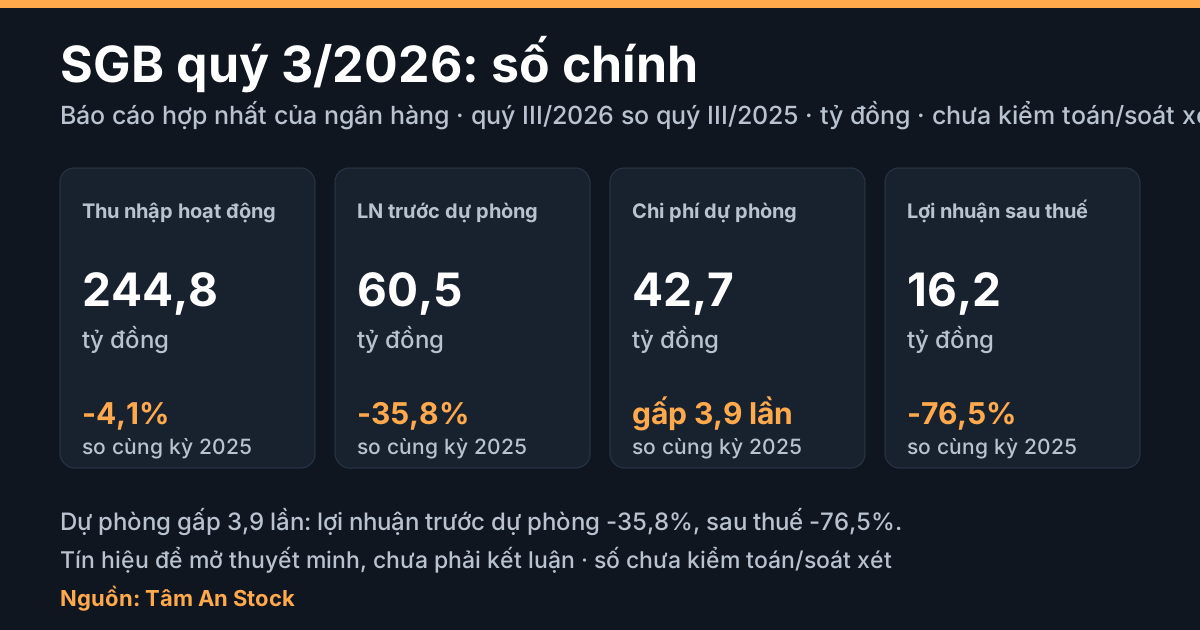
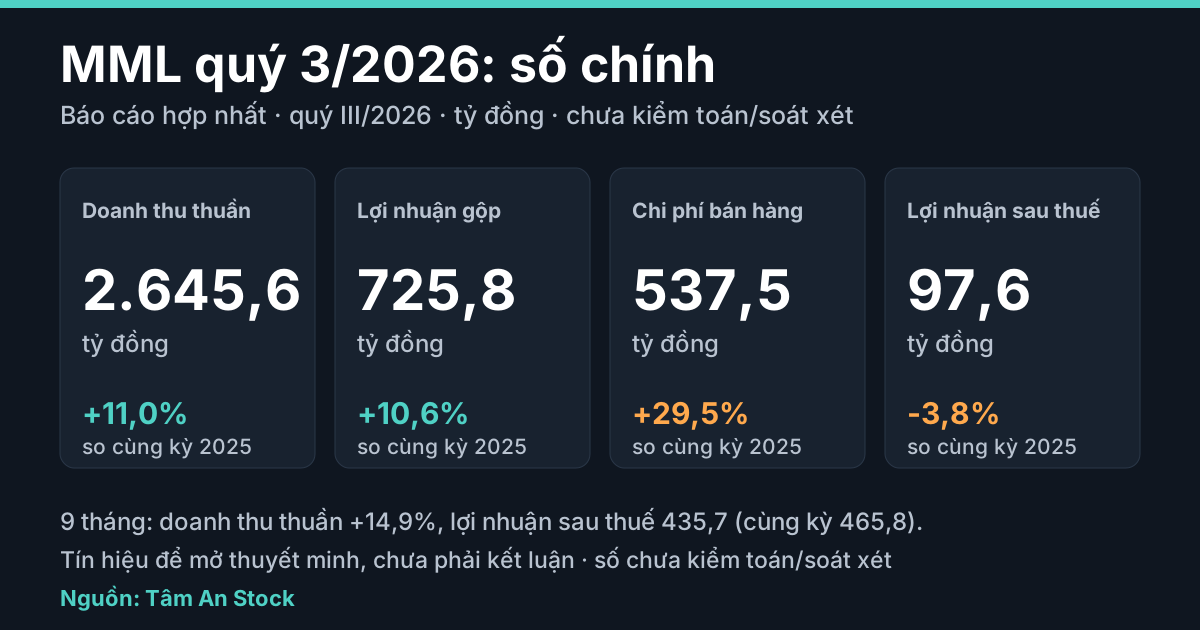
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Năm hiểu lầm hay gặp khi đọc lãi và dòng tiền có chung một lỗi: lấy một dấu hiệu rồi kết luận ngay. Dòng tiền âm không tự động là lãi giả. Dòng tiền dương không tự động là lãi thật. Lãi tăng chưa chắc là doanh nghiệp tốt hơn. Khấu hao không phải tiền vào, dự phòng không phải tiền ra trong kỳ. Và một chỉ số hay một điểm mô hình, dù hữu ích để sàng lọc, chưa đủ để kết luận. Mỗi dấu hiệu chỉ là một câu hỏi: tiền nằm ở đâu, lãi đến từ đâu, khoản đó có lặp lại không. Bài này khép lại đợt đầu của chuỗi Đọc báo cáo tài chính; mỗi hiểu lầm đều có bốn phần, kết thúc bằng chỗ nó đúng một phần.
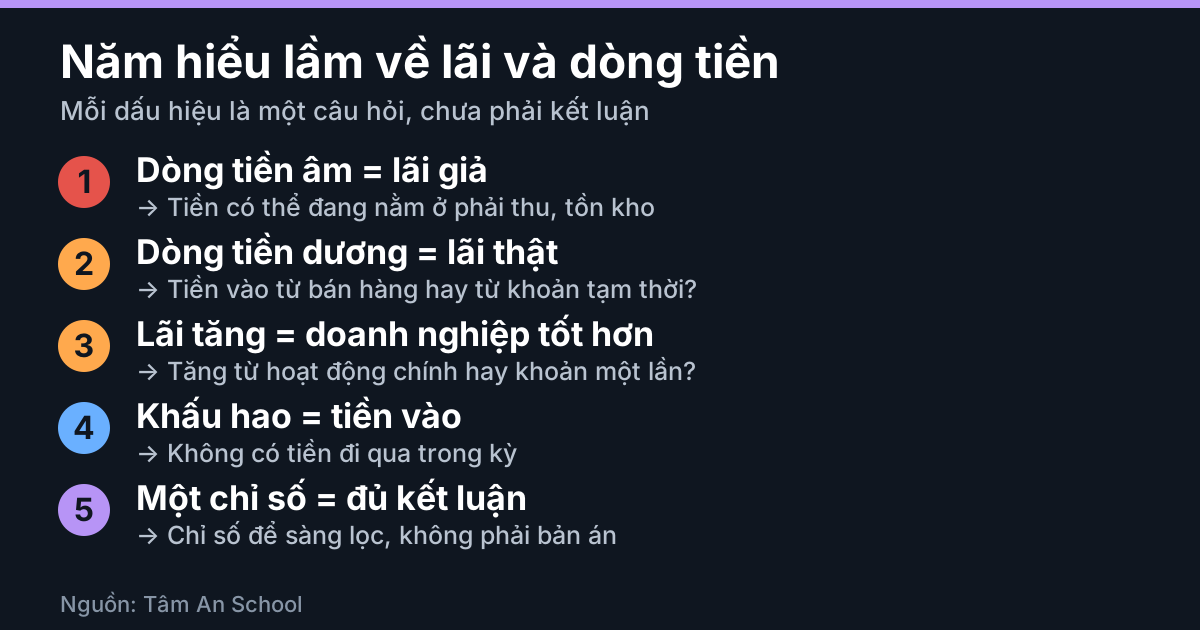
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Ví dụ minh hoạ: công ty X giả định qua ba năm
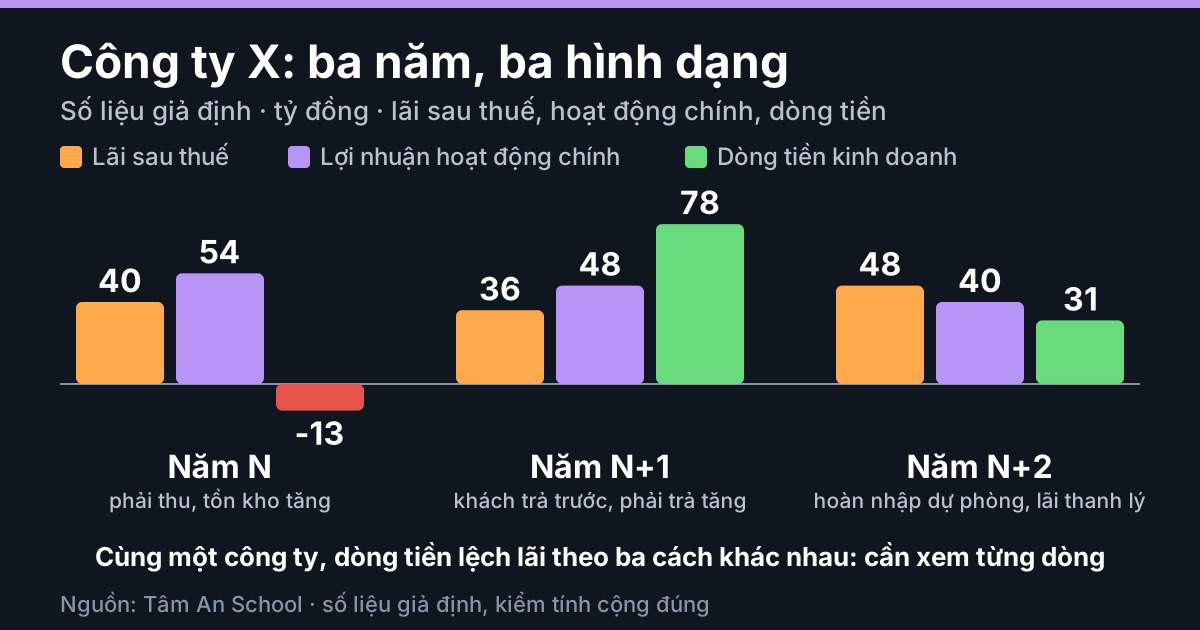
Công ty X giả định, đơn vị tỷ đồng, số liệu tự đặt, đã kiểm tính cộng đúng, không phải số liệu thật. Ba năm liền N, N+1, N+2. Để gọn: bỏ qua lãi vay và thuế giá trị gia tăng, thuế 20% nộp bằng thuế ghi nhận, chi phí bán hàng và quản lý trả bằng tiền. "Lợi nhuận hoạt động chính" là cách gọi của bài: lãi gộp trừ chi phí bán hàng, quản lý và khấu hao, trước dự phòng và khoản một lần.
| Chỉ tiêu | Năm N | Năm N+1 | Năm N+2 |
|---|---|---|---|
| Doanh thu thuần | 500 | 520 | 540 |
| Giá vốn | -330 | -348 | -366 |
| Chi phí bán hàng và quản lý (tiền) | -100 | -108 | -118 |
| Khấu hao | -16 | -16 | -16 |
| Lợi nhuận hoạt động chính | 54 | 48 | 40 |
| Dự phòng phải thu (hoàn nhập ghi dương) | -4 | -3 | +12 |
| Lãi thanh lý tài sản (một lần) | 0 | 0 | +8 |
| Thuế 20% | -10 | -9 | -12 |
| Lợi nhuận sau thuế | 40 | 36 | 48 |
| Cộng khấu hao; cộng dự phòng; trừ lãi thanh lý | +16; +4; 0 | +16; +3; 0 | +16; -12; -8 |
| Phải thu; hàng tồn kho | -55; -30 | +5; +3 | -6; -4 |
| Phải trả nhà cung cấp; khách trả trước | +12; 0 | +6; +9 | +2; -5 |
| Dòng tiền kinh doanh (CFO) | -13 | 78 | 31 |
Kiểm cộng: lợi nhuận trước thuế 50, 45, 60; thuế 10, 9, 12 còn 40, 36, 48. CFO = 40 + 16 + 4 - 55 - 30 + 12 = -13; 36 + 16 + 3 + 5 + 3 + 6 + 9 = 78; 48 + 16 - 12 - 8 - 6 - 4 + 2 - 5 = 31. Cách trực tiếp ra cùng số: năm N, thu từ khách 500 - 55 = 445, trả nhà cung cấp 330 + 30 - 12 = 348, chi phí bán hàng và quản lý 100, thuế 10, nên 445 - 348 - 100 - 10 = -13; tương tự 534 - 339 - 108 - 9 = 78 và 529 - 368 - 118 - 12 = 31.
Số liệu giả định, kiểm tính cộng đúng.
Hiểu lầm 1: "Dòng tiền âm là lãi giả"
- Vì sao nhiều người nghĩ vậy. Lãi nằm ở báo cáo kết quả kinh doanh, tiền ở báo cáo lưu chuyển tiền tệ; hai số ngược dấu thì dễ nghĩ lãi "không có thật".
- Thực tế. Năm N, công ty X lãi 40 nhưng dòng tiền kinh doanh âm 13: phải thu tăng 55 vì bán chịu nhiều hơn, tồn kho tăng 30, hai khoản giữ phần lãi dưới dạng tài sản khác tiền. Hàng đã giao, khách chưa trả: đó là thời điểm ghi nhận, không phải lãi bịa ra. Bài lãi có phải là tiền không đã vẽ cầu nối này; tập 6 bàn phải thu, tồn kho, phải trả, tập 7 bàn cầu nối từng dòng.
- Cách kiểm. Tách dòng tiền thành các dòng cấu thành; xem phải thu theo thời gian quá hạn, tồn kho so với giá vốn, nhiều kỳ liền nhau, nguồn bù đắp ở dòng tài chính.
- Khi nào đúng một phần. Nếu dòng tiền âm kéo dài nhiều kỳ, phải thu tăng nhanh hơn doanh thu và thuyết minh không giải thích, phần lãi nằm trên sổ chưa chắc thu được. Câu hỏi lúc đó là "khoản phải thu có thu hồi được không", không phải "lãi có giả không".
Hiểu lầm 2: "Dòng tiền dương là lãi thật, doanh nghiệp tốt"
- Vì sao nhiều người nghĩ vậy. Tiền là thứ cầm được, nên tiền dương nghe như bằng chứng cuối cùng.
- Thực tế. Năm N+1, công ty X lãi 36 nhưng dòng tiền 78, hơn hai lần lãi. Phần chênh 42 gồm 19 khoản không bằng tiền và 23 từ vốn lưu động: khách trả trước 9, phải trả tăng 6, thu nợ cũ 5, tồn kho giảm 3. Tiền khách trả trước kèm nghĩa vụ giao hàng sau, khoản phải trả rồi sẽ đến hạn; cả hai thường đảo chiều ở kỳ sau (cách hiểu của Tâm An). Phần công khai giáo trình CFA Institute cũng nêu dòng tiền kinh doanh có thể bị tác động bởi cách quản lý khoản phải trả hay cách phân loại luồng tiền.
- Cách kiểm. Đọc từng dòng trước dòng cuối, so với lãi qua nhiều kỳ, xem phần chênh có lặp lại được không. Bài tỷ lệ dòng tiền kinh doanh trên lợi nhuận sau thuế là cách nhanh để mở câu hỏi này.
- Khi nào đúng một phần. Dòng tiền dương, ổn định nhiều kỳ, gần hoặc cao hơn lãi một cách hợp lý, chủ yếu từ tiền thu bán hàng, là tín hiệu hỗ trợ cho chất lượng lợi nhuận; nhưng chỉ là tín hiệu hỗ trợ, không phải giấy chứng nhận.
Hiểu lầm 3: "Lãi tăng nghĩa là doanh nghiệp tốt hơn"
- Vì sao nhiều người nghĩ vậy. Lãi tăng là tin dễ thấy nhất.
- Thực tế. Năm N+2, lãi sau thuế tăng từ 36 lên 48, tức một phần ba. Nhưng lợi nhuận hoạt động chính giảm từ 48 xuống 40. Phần tăng đến từ hoàn nhập dự phòng 12 và lãi thanh lý 8, đều không phải tiền bán hàng; dòng tiền kinh doanh còn 31 so với 78. Cùng một con số lãi, nguồn gốc và độ lặp lại có thể khác nhau, như bài trụ cột chất lượng lợi nhuận đã bàn; cách tách phần lãi hoạt động chính ở bài lợi nhuận từ hoạt động chính khác lãi cuối cùng ở chỗ nào.
- Cách kiểm. Tách lợi nhuận hoạt động chính khỏi khoản một lần và khoản ước tính; xem doanh thu, chi phí và dòng tiền có cùng chiều không; đọc thuyết minh về hoàn nhập và thanh lý.
- Khi nào đúng một phần. Lãi tăng chủ yếu từ hoạt động chính, doanh thu và biên cùng cải thiện, dòng tiền theo kịp: thường là tín hiệu tích cực. Ngược lại, thu nhập ngoài hoạt động chính không mặc nhiên xấu: với doanh nghiệp lấy đầu tư nắm giữ làm mô hình, nó có thể là hoạt động chính.
Hiểu lầm 4: "Khấu hao là dòng tiền vào, dự phòng là chi phí bằng tiền"
- Vì sao nhiều người nghĩ vậy. Ở cách gián tiếp, khấu hao và dự phòng là những dòng được cộng thêm vào lãi, nghe như "có thêm tiền"; còn dự phòng làm lãi giảm, dễ bị hiểu là đã chi ra.
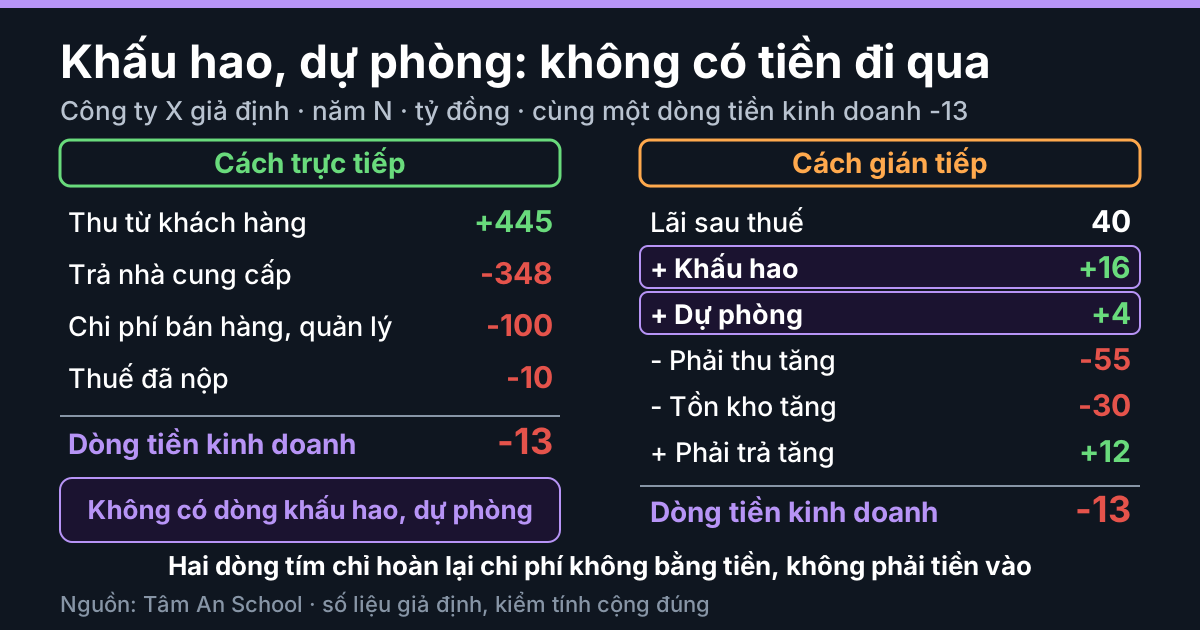
- Thực tế. Hai dòng này chỉ hoàn lại phần chi phí bị trừ khỏi lãi mà không có tiền đi ra trong kỳ. Mẫu lưu chuyển tiền tệ theo hướng dẫn của Thông tư 99 đi từ lợi nhuận trước thuế rồi cộng khấu hao, dự phòng; chuẩn mực kế toán số 24 (đoạn 16) mô tả cách điều chỉnh khoản không bằng tiền. Cách kiểm đơn giản nhất là viết lại theo cách trực tiếp: năm N, thu từ khách 445, trả nhà cung cấp 348, chi phí bán hàng và quản lý 100, thuế 10, ra -13. Trong phép tính đó không có khấu hao hay dự phòng, vì không có tiền đi qua. Tương tự, hoàn nhập dự phòng 12 năm N+2 làm lãi tăng 12 mà không đồng nào vào, nên phải trừ ra. Bài khấu hao, dự phòng được cộng lại (tập 5) giải từng dòng.
- Cách kiểm. Tìm hai dòng ở phần điều chỉnh; viết lại theo cách trực tiếp và xem chúng biến mất; đọc thuyết minh về khấu hao, trích lập và hoàn nhập dự phòng.
- Khi nào đúng một phần. Khấu hao không phải tiền vào nhưng cũng không phải chi phí "ảo": nó phân bổ số tiền đã chi mua tài sản ở kỳ trước, và doanh nghiệp muốn duy trì năng lực thường phải chi lại. Dự phòng không phải tiền ra trong kỳ, nhưng là ước tính một tổn thất có thể xảy ra: nếu khoản phải thu thật sự không thu được, tiền không bao giờ vào.
Số liệu giả định, kiểm tính cộng đúng.
Hiểu lầm 5: "Một chỉ số hay một điểm mô hình là đủ để kết luận"
- Vì sao nhiều người nghĩ vậy. Một con số gọn thì dễ nhớ, dễ so, và nghe khách quan.
- Thực tế. Dòng tiền chia lãi của công ty X qua ba năm là -0,33; 2,17; 0,65, mỗi tỷ lệ có lời giải thích kinh doanh riêng; nhìn một năm thì không biết năm nào "bình thường". Nghiên cứu tại Việt Nam cho cùng bài học. Bùi Phương Chi và cộng sự (2021), trên 3.684 báo cáo năm của 307 công ty niêm yết 2007-2018, lấy chênh lệch lợi nhuận trước và sau kiểm toán làm biến phụ thuộc; một số biến, như tài sản mềm, có liên hệ thống kê nhưng sức giải thích thấp (pseudo R bình phương dưới 0,07), và một biến dồn tích mang dấu ngược giả thuyết ở cả tám cột. Hoang Hung Dau (2025), trên 30 doanh nghiệp sản xuất, 150 quan sát 2019-2023, nhận xét độ nhạy của M-Score thấp. Cả hai theo mẫu và giai đoạn cụ thể, không áp được cho từng doanh nghiệp.
- Cách kiểm. Coi chỉ số như đèn báo để quyết định đọc gì tiếp: nhiều kỳ, nhiều chỉ tiêu, thuyết minh. Bộ câu hỏi đầy đủ ở bài mười câu hỏi phân biệt lãi thật và lãi trên giấy, bài chốt của cả lô.
- Khi nào đúng một phần. Chỉ số và mô hình có ích để sắp thứ tự doanh nghiệp nào nên đọc kỹ trước. Chúng sai khi bị dùng như bản án.
Cách đọc trên báo cáo
- Đặt cạnh nhau lợi nhuận sau thuế, dòng tiền kinh doanh, phải thu, tồn kho, phải trả, qua nhiều kỳ.
- Hỏi phần chênh đến từ dòng nào và dòng đó có lặp lại được không.
- Tách phần lãi hoạt động chính khỏi khoản một lần, khoản ước tính; đọc thuyết minh của dòng lớn.
- Kiểm phạm vi và mẫu: hợp nhất hay riêng lẻ, quý hay lũy kế. Báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính 2026 theo Thông tư 99 với mã số đánh lại, nên ghép theo tên dòng.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đánh dấu chỗ nên mở thuyết minh trước; đó chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- "Tiền khách trả trước và khoản phải trả thường đảo chiều" là cách hiểu của Tâm An, không phải điều khoản.
- Cách xếp dòng dành cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán trình bày riêng.
Đừng nói quá
- Không viết "dòng tiền âm là lãi giả" hay "dòng tiền dương là lãi thật".
- Không viết "khấu hao là tiền" hay "dự phòng là tiền đã chi".
- Không dùng một tỷ lệ, một điểm mô hình hay một kỳ làm kết luận về doanh nghiệp.
Tín hiệu không phải kết luận
Dòng tiền lệch xa lãi, lãi tăng nhờ khoản một lần hay một chỉ số cho điểm bất thường đều là tín hiệu để đọc thêm, chưa phải bằng chứng về điều gì. Mỗi tín hiệu có nguyên nhân kinh doanh hợp lý khác: tăng trưởng, mùa vụ, tiền ứng trước theo hợp đồng, thanh lý tài sản, ước tính được xem xét lại. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi của một doanh nghiệp.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- CFA Institute, "Financial Reporting Quality", CFA Program Level I, giáo trình 2026: chỉ trang công khai.
- Bùi Phương Chi, Nguyễn Thị Hồng Thúy, Lăng Trịnh Mai Hương (2021), VNU Journal of Science: Economics and Business 37(1): 40-49.
- Hoang Hung Dau (2025), AISC Proceedings vol. 7, tr. 177-186.
- Chuẩn mực kế toán Việt Nam số 24 (Quyết định 165/2002/QĐ-BTC), đoạn 16: đọc từ bản đăng lại, hiệu lực cần đối chiếu.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), Phụ lục IV mục D, Công báo số 1581 + 1582 ngày 16/11/2025; Thông tư 200/2014/TT-BTC cho báo cáo năm 2025.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Lãi có phải là tiền không?
- Vì sao khấu hao, dự phòng được cộng lại?
- Tỷ lệ CFO trên lợi nhuận sau thuế
- Lợi nhuận từ hoạt động chính khác lãi cuối cùng ở đâu?
- Mười câu hỏi phân biệt lãi thật và lãi trên giấy
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Năm hiểu lầm có chung một lỗi là lấy một dấu hiệu để kết luận: dòng tiền âm có thể là lãi đang nằm ở phải thu và tồn kho; dòng tiền dương có thể đến từ khoản tạm thời; lãi tăng có thể đến từ khoản một lần; khấu hao và dự phòng không phải tiền vào hay ra trong kỳ; một chỉ số chỉ để sàng lọc. Mỗi dấu hiệu là tín hiệu để xem tiền nằm ở đâu, lãi đến từ đâu và khoản đó có lặp lại không, chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.