Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Theo Luật Doanh nghiệp 2020, Điều 135 khoản 2, công ty cổ phần chỉ được trả cổ tức của cổ phần phổ thông khi có đủ ba điều kiện: đã hoàn thành nghĩa vụ thuế và các nghĩa vụ tài chính khác; đã trích lập các quỹ và bù đắp lỗ trước đó; và ngay sau khi trả hết cổ tức, vẫn bảo đảm thanh toán đủ các khoản nợ và nghĩa vụ tài sản khác đến hạn. Đoạn luật không nói tiền cổ tức lấy từ nguồn nào và không cấm vay; điều kiện thứ ba nhìn vào tình trạng sau khi trả. Vì vậy "trả cổ tức bằng tiền vay" không tự động là vi phạm. Trên báo cáo, Tâm An nhận biết bằng mẫu hình nhiều năm: cổ tức đã trả lớn hơn tiền tự do (CFO trừ chi mua sắm) trong khi vay ròng dương. Công ty An giả định trả cổ tức 420 trong năm năm, tiền tự do chỉ 310; phần chênh 110 được lấp bằng vay ròng 70 và tiền có sẵn giảm 40. Đó là tín hiệu để mở thuyết minh, chưa phải kết luận. Bài chỉ nói về công ty cổ phần và cổ tức bằng tiền, không phải tư vấn pháp lý.
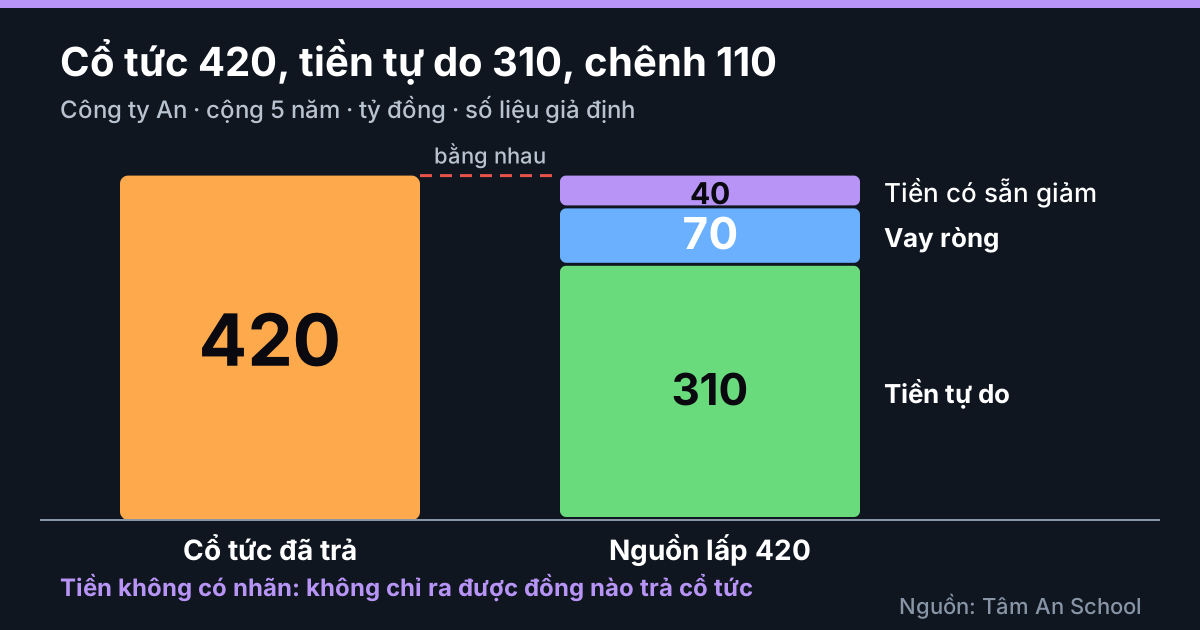
Sơ đồ minh hoạ, số liệu giả định.
Luật nói gì, và không nói gì
Khoản 2 áp dụng cho cổ phần phổ thông; cổ tức cổ phần ưu đãi theo điều kiện riêng (khoản 1). Công ty trách nhiệm hữu hạn và doanh nghiệp nhà nước có quy định khác, bài không bàn.
- Cổ tức đến từ lợi nhuận, không đến từ tiền. Khoản 2 nói cổ tức căn cứ vào lợi nhuận ròng đã thực hiện và chi từ nguồn lợi nhuận giữ lại. Đó là số kế toán; công ty có thể giữ lại nhiều lợi nhuận mà tiền mặt mỏng.
- Điều kiện thứ ba hỏi "ngay sau khi trả". Công ty trả bằng tiền kinh doanh và công ty trả bằng tiền vay dài hạn gặp cùng một câu hỏi: sau khi trả, nợ và nghĩa vụ tài sản khác đã đến hạn còn thanh toán đủ không.
- Thời hạn và hình thức. Khoản 4: thanh toán đầy đủ trong 06 tháng kể từ ngày kết thúc họp Đại hội đồng cổ đông thường niên. Khoản 3: trả bằng tiền, cổ phần hoặc tài sản khác; bài chỉ bàn cổ tức bằng tiền.
- Hậu quả. Điều 136: trả trái Điều 135 thì cổ đông phải hoàn trả; không hoàn trả được thì thành viên Hội đồng quản trị liên đới chịu trách nhiệm trong phạm vi số đã trả chưa hoàn lại.
Về hiệu lực: theo văn bản hợp nhất 67/VBHN-VPQH ngày 15/08/2025, Điều 135 và 136 không bị Luật 03/2022/QH15 và Luật 76/2025/QH15 sửa; giống bản gốc 2020 từng chữ.
Báo cáo cho thấy gì, không cho thấy gì
Theo mẫu của Thông tư 99, báo cáo lưu chuyển tiền tệ có dòng "Cổ tức, lợi nhuận đã trả cho chủ sở hữu" ở phần tài chính; bảng cân đối có "Phải trả cổ tức, lợi nhuận" và "Lợi nhuận sau thuế chưa phân phối". Đối chiếu ba điều kiện:
| Điều kiện (khoản 2) | Báo cáo cho thấy | Báo cáo không cho thấy |
|---|---|---|
| Thuế, nghĩa vụ tài chính khác | Thuế phải nộp, thuyết minh thuế | Đã nộp đủ, đúng hạn chưa |
| Quỹ và bù lỗ | Lợi nhuận chưa phân phối, các quỹ | Trích lập có đúng điều lệ không |
| Sau cổ tức vẫn trả được nợ đến hạn | Tiền, nợ vay theo kỳ hạn, dòng tiền | Tái cấp vốn, hạn mức chưa rút, dòng tiền năm sau |
Báo cáo không đủ để kết luận điều kiện nào, chỉ đủ để đặt câu hỏi. Phần dưới tập trung vào điều kiện thứ ba và dòng tiền, nơi báo cáo cho nhiều dữ kiện nhất.
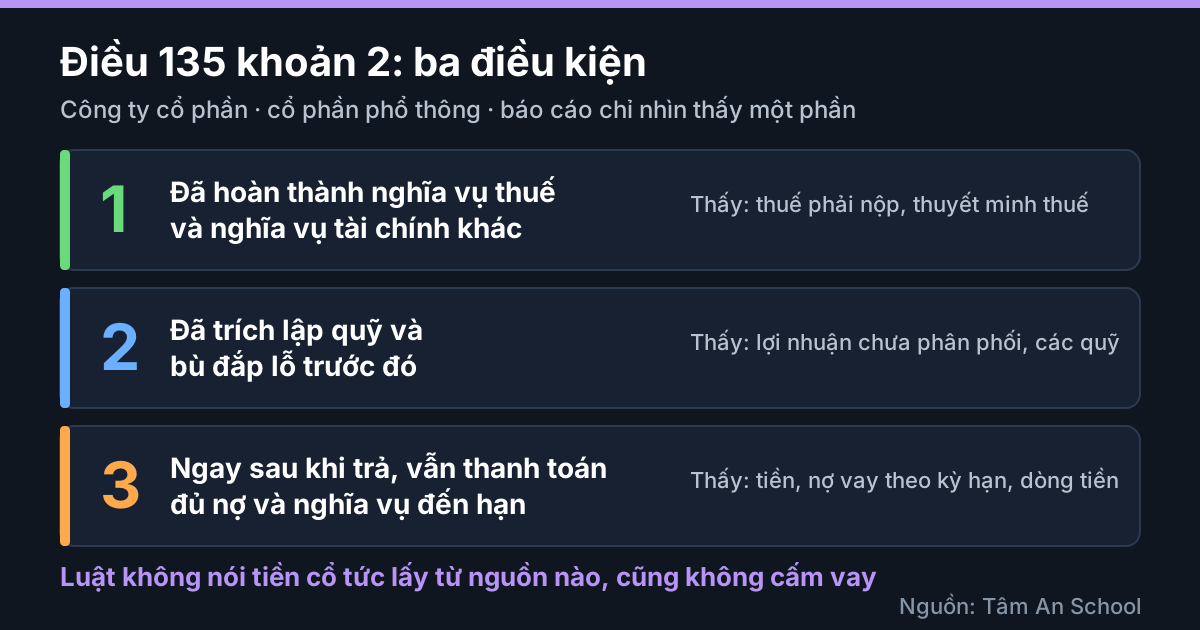
Sơ đồ khái niệm.
Tiền không có nhãn: vì sao chỉ nhận biết bằng mẫu hình
Bỏ qua thanh lý, góp vốn và phát hành cổ phiếu, thay đổi tiền = tiền tự do − cổ tức đã trả + vay ròng. Cổ tức vượt tiền tự do thì phần vượt được lấp bằng vay ròng hoặc tiền có sẵn. Nhưng tiền vay và tiền kinh doanh vào cùng một tài khoản, báo cáo không đánh dấu đồng nào trả cổ tức. "Trả cổ tức bằng tiền vay" chỉ là cách nói gọn của một mẫu hình, không phải sự việc truy vết được.
Quy ước tham khảo của Tâm An, chưa kiểm định: cờ năm bật khi cổ tức đã trả lớn hơn tiền tự do và vay ròng dương; cờ nhiều năm bật khi cờ năm xảy ra ít nhất 2 trong 3 năm gần nhất. Tiền tự do là cách tính giản lược ở bài dòng tiền tự do; lãi vay đã trả thường nằm sẵn trong CFO, đừng trừ lần hai.
Ví dụ minh hoạ: công ty An giả định qua năm năm
Công ty An giả định là công ty cổ phần, tỷ đồng, số liệu tự đặt, kiểm tính cộng đúng, không phải số liệu thật. Tiền đầu năm 1 là 100; bỏ qua thanh lý, góp vốn, phát hành cổ phiếu.
| Khoản (tỷ đồng) | Năm 1 | Năm 2 | Năm 3 | Năm 4 | Năm 5 | Cộng |
|---|---|---|---|---|---|---|
| CFO | 140 | 160 | 210 | 100 | 190 | 800 |
| Chi mua sắm tài sản cố định | −90 | −120 | −70 | −130 | −80 | −490 |
| Tiền tự do | 50 | 40 | 140 | −30 | 110 | 310 |
| Cổ tức đã trả | 80 | 80 | 80 | 90 | 90 | 420 |
| Vay ròng (vay nhận được trừ trả nợ gốc) | 30 | 60 | −70 | 120 | −70 | 70 |
| Cờ năm | Có | Có | Không | Có | Không | 3/5 |
| Tiền cuối năm | 100 | 120 | 110 | 110 | 60 |
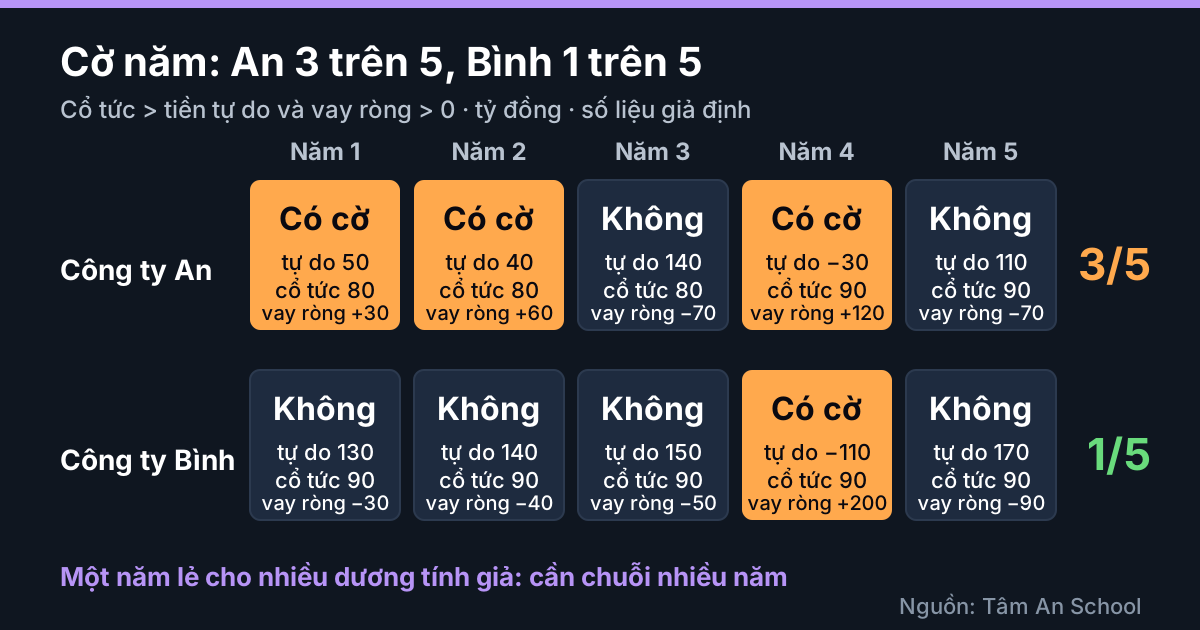
Số liệu giả định.
Theo năm. Cờ năm bật ở năm 1, 2, 4. Xét ba năm gần nhất: năm 1 đến 3 có 2 trên 3, năm 2 đến 4 có 2 trên 3, nên cờ nhiều năm bật; năm 3 đến 5 chỉ 1 trên 3, nên tắt. Hai năm cuối An vay ròng âm: trả gốc nhiều hơn vay.
Cộng dồn. Cổ tức 420 bằng 135,5% tiền tự do 310. Chênh 110 gồm vay ròng 70 và tiền có sẵn giảm 40 (từ 100 còn 60). Cửa sổ ba năm nói mẫu hình gần đây đã dịu; cộng dồn nói cả giai đoạn cổ tức vượt tiền tự do. Hãy đọc cả hai.
Lợi nhuận và tiền là hai thứ. Giả sử cuối năm 4, lợi nhuận sau thuế chưa phân phối của An trước khi chia là 480, gấp 5,3 lần cổ tức năm đó (90). Nhưng tiền cuối năm 4 là 110, chỉ hơn cổ tức 20. Có lợi nhuận để chia chưa có nghĩa là có tiền để chia.
Một năm đơn lẻ cho dương tính giả: công ty Bình
Công ty Bình giả định trả cổ tức đều 90 mỗi năm; năm 4 xây nhà máy, chi mua sắm 330 (các năm khác 60).
| Khoản (tỷ đồng) | Năm 1 | Năm 2 | Năm 3 | Năm 4 | Năm 5 | Cộng |
|---|---|---|---|---|---|---|
| Tiền tự do | 130 | 140 | 150 | −110 | 170 | 480 |
| Cổ tức đã trả | 90 | 90 | 90 | 90 | 90 | 450 |
| Vay ròng | −30 | −40 | −50 | 200 | −90 | −10 |
| Cờ năm | Không | Không | Không | Có | Không | 1/5 |
Chỉ nhìn năm 4, Bình trông như trả cổ tức bằng tiền vay: cổ tức 90 trên tiền tự do âm 110, vay ròng 200. Nhìn chuỗi thì cổ tức đều, tiền tự do dư ở bốn năm, cộng năm năm vượt cổ tức 30, và cờ nhiều năm không bật ở cửa sổ nào. Ghi chú nội bộ của Tâm An (dữ liệu năm 2024, 878 mã có trả cổ tức, phép đo thô) thấy cờ một năm bật ở 213 mã, khoảng 24%: quá nhiễu để dùng riêng một năm.
Sau cổ tức còn lại gì: điều kiện thứ ba nhìn từ báo cáo
Cờ không thay cho điều kiện thứ ba. Công ty Cúc giả định, năm 5, tiền tự do 200, cổ tức 90, vay ròng −20: cờ tắt. Đặt cạnh An:
| Cuối năm 5 (tỷ đồng) | Công ty An | Công ty Cúc |
|---|---|---|
| Cờ ba năm gần nhất | Tắt (1/3) | Tắt |
| Tiền sau khi trả cổ tức | 60 | 80 |
| Nợ vay đến hạn trong 12 tháng tới (thuyết minh) | 180 | 400 |
| Tiền chia nợ vay đến hạn | 0,33 | 0,20 |
Cúc không vay thêm để trả cổ tức mà tiền sau cổ tức còn mỏng hơn so với nợ đến hạn. Ngược lại, tỷ lệ thấp chưa nói công ty không trả được: CFO năm tới, hạn mức chưa rút và tái cấp vốn đều nằm ngoài tỷ lệ; xem bài kỳ hạn nợ vay và tái cấp vốn. Luật chỉ viết "đến hạn"; cửa sổ 12 tháng và tỷ lệ là cách đọc của Tâm An, không phải quy định, và bài không nêu mức nào là đủ.
Cách đọc trên báo cáo
- Chọn phạm vi và số năm: riêng lẻ hay hợp nhất, ba đến năm năm. Báo cáo năm 2025 theo Thông tư 200, từ năm tài chính 2026 theo Thông tư 99: ghép kỳ theo tên dòng, không theo mã số.
- Tính cờ: lấy CFO, chi mua sắm, cổ tức đã trả, tiền vay nhận được, trả nợ gốc từ báo cáo lưu chuyển tiền tệ; tính tiền tự do, vay ròng, cờ từng năm, cờ ba năm.
- Loại trừ nguyên nhân hợp lý trước: chính sách cổ tức ổn định, đầu tư lớn một lần như Bình, vay thay vì bán tài sản, chờ thu tiền dự án, cổ tức công ty con chuyển lên công ty mẹ. Cổ tức được trả trong 06 tháng sau họp cổ đông nên có thể thuộc lợi nhuận năm trước. Nếu CFO nhiều năm cao hơn hẳn lãi, xem bài CFO cao hơn lợi nhuận kéo dài trước.
- Mở thuyết minh: kỳ hạn các khoản vay, khoản phải trả cổ tức, cổ tức công bố sau ngày kết thúc kỳ (theo văn bản chuẩn mực, trình bày ở thuyết minh, không ghi thành nợ).
- Đặt tiền sau cổ tức cạnh nợ vay đến hạn, nhớ tiền trên báo cáo chưa chắc là tiền dùng được: xem bài tiền và tương đương tiền.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để người đọc tự quyết định có mở thuyết minh hay không; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Công ty An, Bình, Cúc và mọi con số, kể cả lợi nhuận chưa phân phối và nợ đến hạn, đều là giả định đã đơn giản hoá; báo cáo thật phức tạp hơn.
- Cờ năm, cửa sổ 2 trên 3 và tỷ lệ tiền trên nợ đến hạn là quy ước tham khảo của Tâm An, chưa kiểm định, không phải chuẩn pháp lý.
- Bài chỉ nói công ty cổ phần và cổ tức bằng tiền. Cổ tức bằng cổ phần, cổ tức trong tập đoàn ở báo cáo hợp nhất, và văn bản hướng dẫn công ty đại chúng chưa được đối chiếu.
- Bài không phải tư vấn pháp lý; kết luận về việc trả cổ tức có đúng Điều 135 hay không thuộc về người có đủ hồ sơ và thẩm quyền.
Đừng nói quá
- Không viết "trả cổ tức bằng tiền vay là vi phạm luật": Điều 135 khoản 2 không có câu nào như vậy.
- Không viết "cờ bật nghĩa là công ty trả cổ tức sai luật" hay "cờ tắt nghĩa là an toàn".
- Không dùng 135,5%, 2 trên 3 hay 0,33 làm ngưỡng; đó là số giả định hoặc quy ước. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Cổ tức vượt tiền tự do nhiều năm cùng vay ròng dương, hay tiền sau cổ tức mỏng so với nợ đến hạn, đều là tín hiệu để mở thuyết minh và hỏi tiếp, chưa phải bằng chứng về điều gì của doanh nghiệp. Mỗi tín hiệu có nguyên nhân hợp lý khác. Chỉ người có đủ hồ sơ, kiểm toán độc lập và cơ quan có thẩm quyền mới đủ căn cứ kết luận. Bài chất lượng lợi nhuận nói vì sao lãi và dòng tiền cần đọc cùng nhau.
Căn cứ
Căn cứ kiểm ngày 14/10/2026; văn bản đối chiếu lại với gói nguồn ngày 26/10/2026.
- Luật Doanh nghiệp 59/2020/QH14, Điều 135 và 136 (Công báo 24/07/2020, mức A); văn bản hợp nhất 67/VBHN-VPQH ngày 15/08/2025 (Công báo 31/08/2025, mức A): hai điều giống bản gốc.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026, mức A): tên dòng trong mẫu bảng cân đối và lưu chuyển tiền tệ; bài không nêu mã số.
- Chuẩn mực kế toán số 24 (đoạn 11, 22), số 23 (đoạn 10, 11), số 21 (đoạn 61): bản sao nguyên văn, mức B, bài nói "theo văn bản chuẩn mực".
- Ghi chú nội bộ của Tâm An (công thức cờ, phép đo năm 2024) và số liệu ví dụ Tâm An tự đặt, tự tính lại bằng Python ngày 26/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Dòng tiền tự do và các cách tính
- Dòng tiền kinh doanh cao hơn lợi nhuận kéo dài
- Kỳ hạn nợ vay
- Tái cấp vốn là gì?
- Tiền và tương đương tiền có phải tiền dùng được?
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Tải file PDF đầy đủ của series, miễn phí, tại tamanchungkhoan.vn/bctc.
Tâm An đọc việc vay để trả cổ tức theo hai lớp: lớp luật và lớp dòng tiền. Luật Doanh nghiệp 2020 Điều 135 khoản 2 (công ty cổ phần, cổ phần phổ thông, Công báo mức A; không bị Luật 03/2022 hay 76/2025 sửa theo văn bản hợp nhất 67/VBHN-VPQH) chỉ cho trả cổ tức khi đã hoàn thành nghĩa vụ thuế và tài chính khác, đã trích quỹ và bù lỗ, và ngay sau khi trả vẫn thanh toán đủ nợ và nghĩa vụ tài sản khác đến hạn; đoạn luật không nói nguồn tiền và không cấm vay, nên cổ tức trả bằng tiền vay không tự động là vi phạm; khoản 4 cho 06 tháng sau họp cổ đông thường niên; Điều 136 nêu hậu quả khi trả trái quy định. Lớp dòng tiền: cờ năm khi cổ tức đã trả lớn hơn tiền tự do (CFO trừ chi mua sắm) và vay ròng dương, cờ nhiều năm khi xảy ra từ 2 trong 3 năm gần nhất (quy ước tham khảo của Tâm An, chưa kiểm định). Công ty An giả định (tỷ đồng, năm năm): cổ tức 420, tiền tự do 310, chênh 110 gồm vay ròng 70 và tiền giảm 40; cờ năm 3/5, cờ ba năm bật rồi tắt; cuối năm 4 lợi nhuận chưa phân phối 480 nhưng tiền 110. Công ty Bình giả định: một năm xây nhà máy bật cờ (1/5) nhưng cộng năm năm tiền tự do 480 vượt cổ tức 450; ghi chú nội bộ cho thấy cờ một năm bật ở khoảng 24% mã. Công ty Cúc: cờ tắt nhưng tiền 80 trên nợ đến hạn 400. Tiền không có nhãn nên chỉ nhận biết được bằng mẫu hình nhiều năm; mở thuyết minh về kỳ hạn vay và cổ tức công bố. Tín hiệu để hỏi tiếp, chưa phải kết luận về việc trả cổ tức có đúng luật hay không, không phải tư vấn pháp lý và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.