Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Đoạn "Vấn đề cần nhấn mạnh" là đoạn đặt sau đoạn ý kiến, thu hút sự chú ý tới một vấn đề đã được trình bày hoặc thuyết minh trong báo cáo tài chính mà kiểm toán viên cho là đặc biệt quan trọng để hiểu báo cáo (VSA 706, đoạn 05 và 06). Khác biệt then chốt với ý kiến ngoại trừ: đoạn nhấn mạnh không làm thay đổi ý kiến (đoạn 07d), còn ý kiến ngoại trừ chính là một dạng ý kiến, đi kèm đoạn "Cơ sở" nêu lý do (VSA 705). Về câu hỏi "có phải tín hiệu xấu không": sự có mặt của đoạn này chưa cho phép kết luận tốt hay xấu. Nó là tấm biển chỉ đường tới một thuyết minh; điều đáng đọc là nội dung thuyết minh đó, và nội dung ấy có thể rất khác nhau.
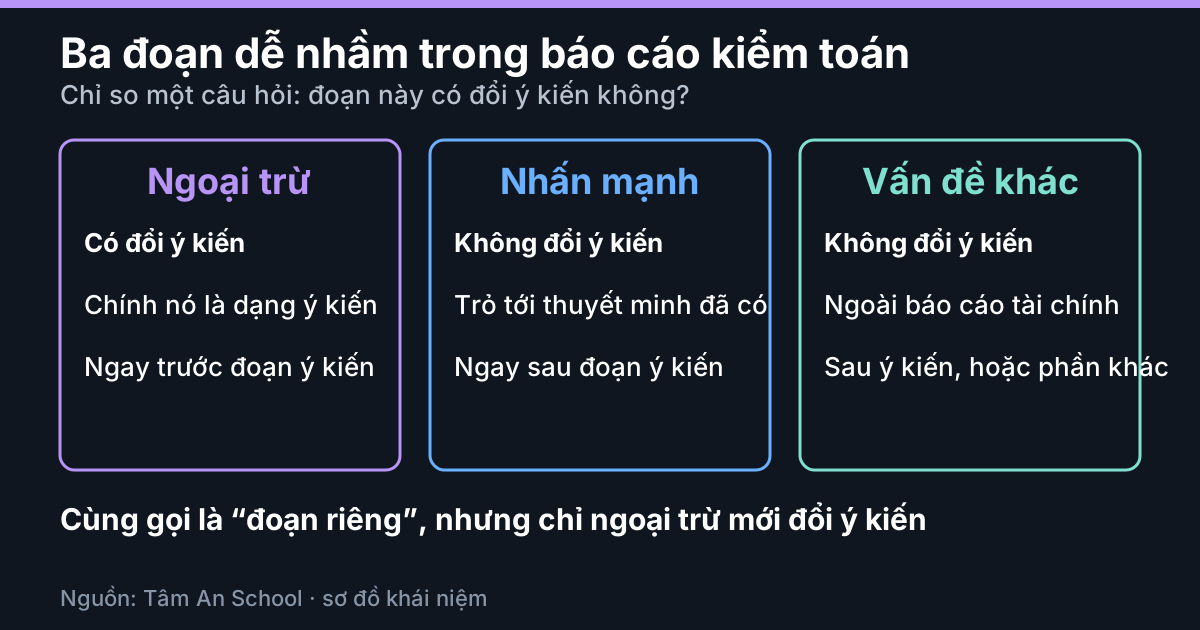
Sơ đồ minh hoạ khái niệm, không phải số liệu thật.
Ba đoạn dễ nhầm
Bảng đặt cạnh nhau ba loại đoạn hay bị gộp làm một. Vị trí các đoạn trong cả báo cáo đã nói ở bài cấu trúc báo cáo kiểm toán, còn bốn dạng ý kiến ở bài bốn loại ý kiến kiểm toán; ở đây chỉ so theo câu hỏi "đoạn này có đổi ý kiến không".
| Cơ sở và ý kiến ngoại trừ | Vấn đề cần nhấn mạnh | Vấn đề khác | |
|---|---|---|---|
| Nói về điều gì | Vấn đề dẫn tới ý kiến không phải chấp nhận toàn phần (VSA 705) | Vấn đề đã có trong báo cáo tài chính, đặc biệt quan trọng để hiểu báo cáo (VSA 706, đoạn 05a) | Vấn đề ngoài báo cáo tài chính, giúp hiểu cuộc kiểm toán hoặc báo cáo kiểm toán (đoạn 05b) |
| Có đổi ý kiến không | Có: chính nó là dạng ý kiến | Không (đoạn 07d, A3) | Không; bổ sung sau khi đã hình thành ý kiến (đoạn 04) |
| Tiêu đề | "Cơ sở của ý kiến kiểm toán ngoại trừ", "Ý kiến kiểm toán ngoại trừ" | "Vấn đề cần nhấn mạnh" hoặc "Các vấn đề cần nhấn mạnh" (đoạn 07b) | "Vấn đề khác" hoặc "Các vấn đề khác" (đoạn 08) |
Chuẩn mực quy định gì về đoạn nhấn mạnh
Từ VSA 706, năm điểm đủ để đọc đúng:
- Chỉ trỏ tới điều đã có trong báo cáo tài chính (đoạn 06). Đoạn 06 còn gắn việc dùng đoạn này với việc kiểm toán viên đã thu thập đủ bằng chứng cho thấy vấn đề đó không bị sai sót trọng yếu. Nói cách khác, vấn đề được nhấn mạnh thuộc loại "đã được trình bày hoặc thuyết minh phù hợp", chứ không phải loại bị xem là sai sót.
- Bốn yêu cầu về hình thức (đoạn 07): đặt ngay sau đoạn ý kiến; dùng đúng tiêu đề; tham chiếu rõ vấn đề và thuyết minh liên quan; thể hiện ý kiến không bị thay đổi.
- Không thay thế ý kiến ngoại trừ, trái ngược hay từ chối, và cũng không thay cho việc Ban Giám đốc phải trình bày thuyết minh theo khuôn khổ lập báo cáo (A3).
- Không nên dùng tràn lan (A2): dùng rộng rãi làm giảm hiệu quả của việc trao đổi. Nếu đoạn nhấn mạnh thêm thông tin vượt thuyết minh, người đọc có thể hiểu vấn đề chưa được thuyết minh phù hợp; vì vậy đoạn này thường ngắn và chỉ trỏ sang thuyết minh. Tâm An không có nguồn về tần suất xuất hiện của nó, nên bài không đưa con số nào.
- Trao đổi trước với Ban quản trị về dự định đưa đoạn này và dự thảo của nó (đoạn 09, A12).
Đoạn nhấn mạnh có thể trỏ tới những gì
Hướng dẫn A1 nêu ba ví dụ, đều là ví dụ chứ không phải danh sách đóng: sự không chắc chắn về kết quả tương lai của vụ kiện hoặc quyết định của cơ quan quản lý; việc áp dụng sớm một chuẩn mực kế toán mới (nếu được phép) mà ảnh hưởng lan toả tới báo cáo tài chính; một biến cố lớn đã hoặc đang ảnh hưởng đáng kể tới tình hình tài chính của đơn vị.
Phụ lục 01 của VSA 706 còn liệt kê bốn chuẩn mực khác (VSA 210, 560, 570 và 800) có quy định phải đưa đoạn nhấn mạnh trong trường hợp cụ thể. Bài chỉ đọc VSA 570 đoạn 19 và 20: khi báo cáo tài chính đã trình bày đầy đủ yếu tố không chắc chắn trọng yếu về khả năng hoạt động liên tục, kiểm toán viên đưa ý kiến chấp nhận toàn phần kèm đoạn nhấn mạnh; nếu thuyết minh chưa đầy đủ thì phải là ý kiến ngoại trừ hoặc trái ngược.
Hai điều rút ra. Cùng tên đoạn nhưng tính chất vấn đề rất khác nhau: áp dụng sớm một chuẩn mực kế toán khác hẳn một yếu tố không chắc chắn về hoạt động liên tục. Và đoạn nhấn mạnh không phải luôn "nhẹ". Cả hai chiều dẫn về một việc: đọc thuyết minh được trỏ tới.
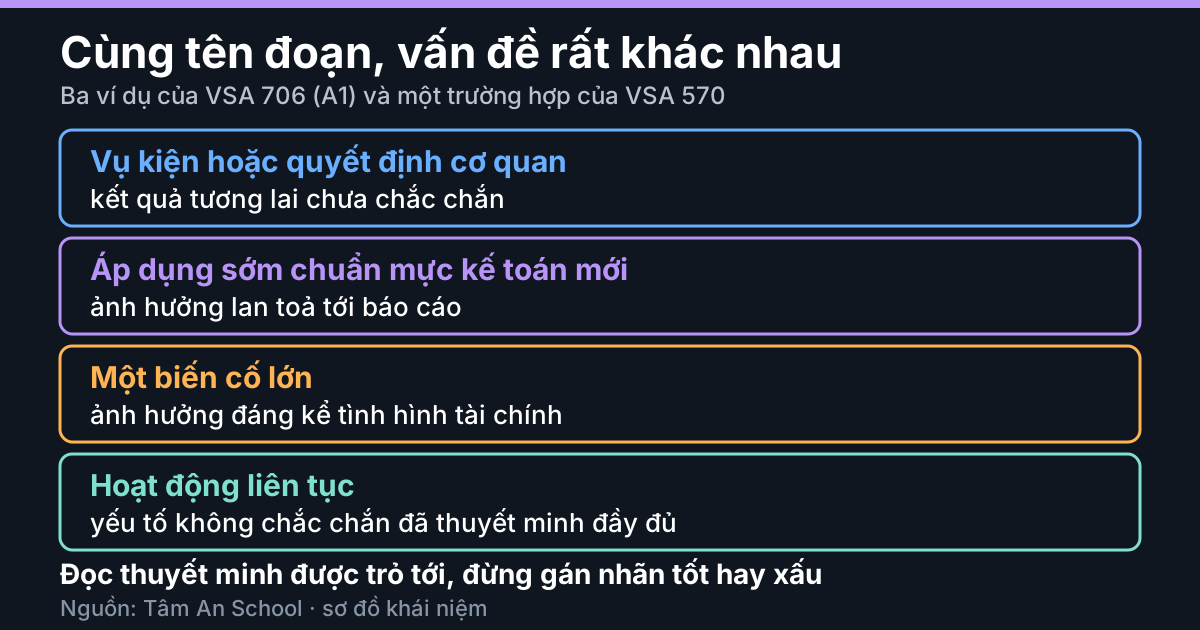
Sơ đồ minh hoạ khái niệm, ví dụ theo hướng dẫn của chuẩn mực.
Ví dụ minh hoạ: công ty X giả định, bốn tình huống
Giả sử công ty X có, đơn vị tỷ đồng, số liệu tự đặt, không phải số liệu thật: tổng tài sản 3.000, vốn chủ sở hữu 1.200, doanh thu 2.400, lợi nhuận trước thuế 150. Bốn tình huống giả định khác nhau của báo cáo kiểm toán:
| Tình huống (giả định) | Kiểm toán viên kết luận | Báo cáo kiểm toán có |
|---|---|---|
| A. Tháng 11 có hoả hoạn làm ngừng một dây chuyền ba tháng; tổn thất tài sản 45 đã ghi nhận và thuyết minh đầy đủ ở Thuyết minh số 31 | Đủ bằng chứng, không còn sai sót trọng yếu | Ý kiến chấp nhận toàn phần, kèm "Vấn đề cần nhấn mạnh" trỏ tới Thuyết minh số 31 |
| B. Khoản đầu tư ngắn hạn 200 chưa lập dự phòng giảm giá; theo đánh giá, cần lập thêm 40 | Có sai sót trọng yếu, chưa lan toả | Ý kiến ngoại trừ, không có đoạn nhấn mạnh |
| C. Cả A và B xảy ra cùng một năm | Hai vấn đề khác nhau | Ý kiến ngoại trừ (về B) và đoạn nhấn mạnh (về A) |
| D. Cùng hoả hoạn như A, nhưng tổn thất 45 chưa được ghi nhận | Có sai sót ở khoản chưa ghi nhận | Ý kiến ngoại trừ về tổn thất, không phải đoạn nhấn mạnh |
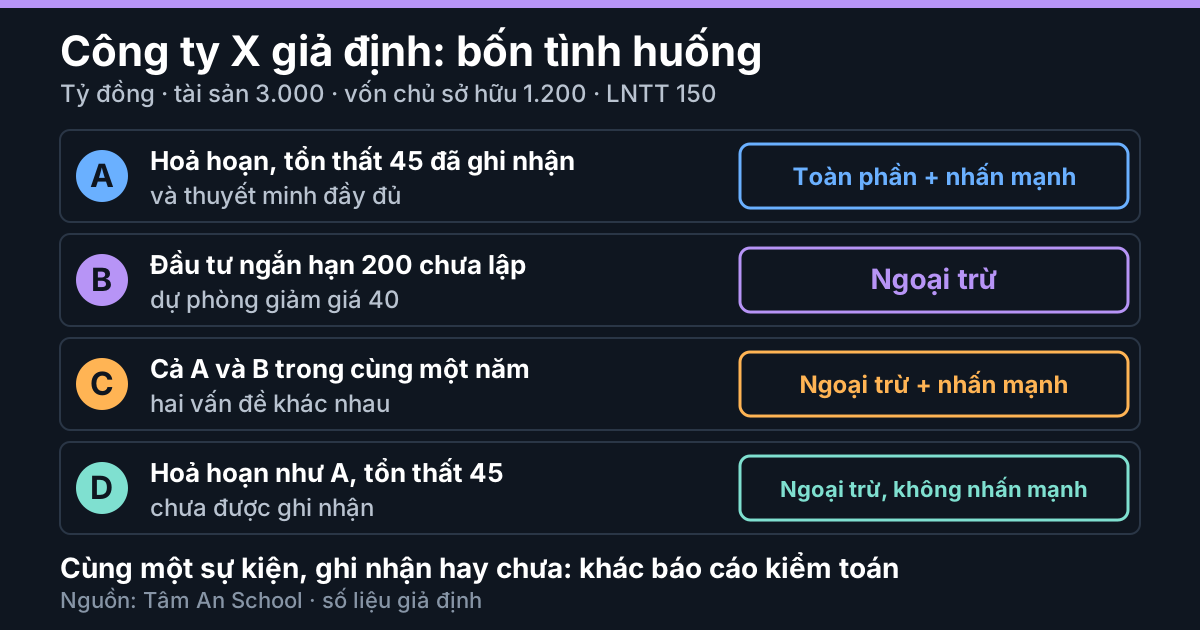
Số liệu giả định, kiểm tính đúng.
Tính lại: ở tình huống A, tổn thất 45 bằng 1,5% tổng tài sản 3.000 và 3,75% vốn chủ sở hữu 1.200; lợi nhuận trước thuế 150 là con số sau khi đã trừ tổn thất (nếu không có hoả hoạn là 195). Ở tình huống B, dự phòng 40 làm lợi nhuận trước thuế từ 150 còn 110 (giảm 26,7%) và tổng tài sản từ 3.000 còn 2.960 (giảm 1,3%). Ở tình huống D, nếu ghi nhận tổn thất 45 thì lợi nhuận trước thuế từ 150 còn 105 (giảm 30,0%) và tổng tài sản giảm 1,5%. Đừng đọc các tỷ lệ này như ngưỡng: chuẩn mực không nêu ngưỡng nào để chọn giữa nhấn mạnh và ngoại trừ.
Điểm đáng nhìn là A và D: cùng một sự kiện, nhưng A được xử lý bằng đoạn nhấn mạnh vì sự kiện đã được ghi nhận và thuyết minh phù hợp, còn D thành ngoại trừ vì có sai sót. Đoạn nhấn mạnh không cứu được một khoản chưa ghi nhận (VSA 706, A3).
Đoạn trích giả định cho tình huống A, diễn đạt theo ý chuẩn mực, không phải văn bản của báo cáo thật nào. Lưu ý đoạn nhấn mạnh không có con số; con số nằm ở thuyết minh:
Vấn đề cần nhấn mạnh. Chúng tôi lưu ý người đọc đến Thuyết minh số 31 của báo cáo tài chính, mô tả vụ hoả hoạn xảy ra tại một nhà máy của công ty X vào tháng 11 năm N và ảnh hưởng của vụ việc đến hoạt động. Ý kiến của chúng tôi không bị thay đổi do vấn đề này.
Ở tình huống C, đoạn nhấn mạnh đứng sau đoạn ý kiến ngoại trừ và nói rằng ý kiến ngoại trừ không liên quan đến vấn đề được nhấn mạnh. Bảng và đoạn trích chỉ minh hoạ cách phân biệt, không mô tả doanh nghiệp nào.
Cách đọc trên báo cáo
- Tìm tiêu đề "Vấn đề cần nhấn mạnh" ngay sau đoạn ý kiến (đoạn 07a); đọc theo tên đoạn, không theo số trang.
- Xác định loại ý kiến trước. Đoạn nhấn mạnh có thể đi cùng ý kiến chấp nhận toàn phần, kể cả cùng ý kiến ngoại trừ (Phụ lục 03 của VSA 706 có ví dụ). Nguồn gốc của ý kiến ngoại trừ có bài riêng: do sai sót hay do giới hạn phạm vi.
- Mở thuyết minh được trỏ tới, theo thứ tự đọc thuyết minh. Nên hỏi: sự kiện này là gì, đã ảnh hưởng số liệu nào, còn ảnh hưởng những kỳ sau không.
- Phân biệt người nói. Thuyết minh là lời của Ban Giám đốc; đoạn nhấn mạnh là lời của kiểm toán viên và chỉ trỏ tới thuyết minh, không tự xác nhận hay bác bỏ từng ước tính trong đó.
- Khi ghép hai kỳ, báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính 2026 theo Thông tư 99/2025/TT-BTC với mã số đánh lại; hãy ghép theo tên dòng, không theo mã số.
Áp dụng cho từng mã. Khi có báo cáo tài chính đã kiểm toán thật, trục phân tích theo mã của Tâm An ghi nhận có hay không đoạn nhấn mạnh như một dữ kiện công bố, để gợi ý mở đúng thuyết minh được trỏ tới, không quy dữ kiện ấy thành điểm tốt hay xấu.
Điểm cần cẩn trọng
- Căn cứ chuẩn mực có thể đổi. Bài dựa trên bộ chuẩn mực ban hành kèm Thông tư 214/2012/TT-BTC (hiệu lực 01/01/2014). Dự thảo thông tư ban hành 31 chuẩn mực mới, dự kiến hiệu lực 01/01/2027, mới ở mức dự thảo tính đến ngày kiểm; Tâm An chưa xác nhận bộ mới giữ nguyên quy định về đoạn nhấn mạnh hay không, và sẽ cập nhật tại chỗ nếu có thay đổi.
- Bốn tình huống đã đơn giản hoá. Báo cáo thật có thể có nhiều vấn đề cùng lúc, và chọn giữa nhấn mạnh với ngoại trừ là xét đoán của kiểm toán viên, không suy ra được từ con số bên ngoài.
- Công bố thông tin. Theo Thông tư 96/2020/TT-BTC, Điều 10 khoản 1 điểm b, công ty đại chúng kèm văn bản giải trình khi ý kiến không phải chấp nhận toàn phần; ý kiến chấp nhận toàn phần kèm đoạn nhấn mạnh vẫn gọi là chấp nhận toàn phần (VSA 570, đoạn 19). Bài không bàn nghĩa vụ theo các quy định khác; cần đối chiếu bản hợp nhất.
Đừng nói quá
- Không viết "đoạn nhấn mạnh là tín hiệu xấu", cũng không viết "đoạn nhấn mạnh là tín hiệu tốt hay chỉ là thủ tục": chuẩn mực không xếp đoạn này vào thang điểm nào, và nội dung được trỏ tới rất khác nhau.
- Không đếm số lần xuất hiện của đoạn này để xếp hạng doanh nghiệp, không dùng bài để kết luận về một cổ phiếu. Bài không phải khuyến nghị đầu tư.
- Không viết "kiểm toán đã xác nhận mọi điều trong thuyết minh được nhấn mạnh": đoạn nhấn mạnh trỏ sang thuyết minh, không xác nhận từng ước tính. Về giới hạn của kiểm toán, xem bài kiểm toán có đảm bảo không có gian lận không.
Tín hiệu không phải kết luận
Một đoạn "Vấn đề cần nhấn mạnh" là cớ để đọc kỹ thuyết minh liên quan, chưa phải bằng chứng về điều gì của doanh nghiệp. Nguyên nhân hợp lý khác cũng cho hình ảnh đó: một vụ kiện kéo dài, một chuẩn mực kế toán mới được áp dụng sớm, một biến cố đã được ghi nhận đầy đủ. Chỉ kiểm toán viên, cơ quan có thẩm quyền và người có đủ hồ sơ mới đủ căn cứ kết luận về một doanh nghiệp.
Căn cứ
Căn cứ kiểm ngày 17/10/2026.
- VSA 706 "Đoạn Vấn đề cần nhấn mạnh và Vấn đề khác trong báo cáo kiểm toán về báo cáo tài chính" (ban hành kèm Thông tư 214/2012/TT-BTC): đoạn 04 đến 09, A1 đến A4, A12 và Phụ lục 01 đến 03; đọc bản đăng lại toàn văn, hiệu lực cần đối chiếu với nguồn chính thức.
- VSA 570 "Hoạt động liên tục": đoạn 17 đến 20, A21 và A22; VSA 705 "Ý kiến kiểm toán không phải là ý kiến chấp nhận toàn phần" (đoạn 16, 22): bản đăng lại toàn văn.
- Thông tư 214/2012/TT-BTC ngày 06/12/2012 (hiệu lực 01/01/2014) và dự thảo thông tư ban hành 31 chuẩn mực kiểm toán (hiệu lực dự kiến 01/01/2027, mới ở mức dự thảo).
- Thông tư 96/2020/TT-BTC, Điều 10 khoản 1 (bản sao toàn văn văn bản gốc năm 2020; cần đối chiếu bản hợp nhất).
- Số liệu ví dụ: Tâm An tự đặt, tự tính lại bằng Python ngày 17/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Đọc thuyết minh theo thứ tự nào
- Báo cáo kiểm toán gồm những phần nào
- Bốn loại ý kiến kiểm toán
- Ý kiến ngoại trừ: sai sót hay giới hạn phạm vi
- Kiểm toán có đảm bảo không có gian lận không
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Đoạn "Vấn đề cần nhấn mạnh" nằm sau đoạn ý kiến, chỉ trỏ tới vấn đề đã được trình bày hoặc thuyết minh trong báo cáo tài chính và không làm thay đổi ý kiến (VSA 706, đoạn 05 đến 07); ý kiến ngoại trừ thì ngược lại, chính là một dạng ý kiến, kèm đoạn Cơ sở nêu lý do. Với công ty X giả định (tài sản 3.000, vốn chủ sở hữu 1.200, lợi nhuận trước thuế 150), cùng một vụ hoả hoạn gây tổn thất 45: nếu đã ghi nhận và thuyết minh đầy đủ thì ý kiến chấp nhận toàn phần kèm đoạn nhấn mạnh; nếu chưa ghi nhận thì lợi nhuận trước thuế từ 150 còn 105 và ý kiến có thể là ngoại trừ. Cùng tên đoạn có thể trỏ tới vấn đề rất khác nhau, từ vụ kiện hay chuẩn mực áp dụng sớm đến yếu tố không chắc chắn về hoạt động liên tục đã thuyết minh đầy đủ, nên điều cần đọc là thuyết minh được trỏ tới. Đoạn nhấn mạnh là cớ để đọc thêm, chưa phải tín hiệu tốt hay xấu và chưa phải kết luận về doanh nghiệp.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.