Bài này thuộc hub Đọc báo cáo tài chính — bài phân tích nhanh báo cáo tài chính quý 3/2026 theo từng mã: số thật từ báo cáo gốc, đối chiếu cùng kỳ, ghi rõ phạm vi (riêng hoặc hợp nhất). Bài chỉ mô tả số trong báo cáo; tín hiệu chỉ để mở thuyết minh, không phải kết luận về doanh nghiệp.
Câu trả lời ngắn
Báo cáo tài chính hợp nhất quý III/2026 của Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (mã PVS; ký 27/10/2026) ghi lợi nhuận trước thuế quý 3/2026 là 491,1 tỷ đồng (+29,3%) nhưng lợi nhuận sau thuế chỉ 340,9 tỷ (+2,0%), vì chi phí thuế là 150,3 tỷ so với 45,9 tỷ cùng kỳ. Luỹ kế 9 tháng, lợi nhuận sau thuế 1.343,6 tỷ (+42,0%), trong đó lợi nhuận khác 455,6 tỷ, chủ yếu là thu từ tiền phạt, bồi thường 461,6 tỷ (cùng kỳ 8,0 tỷ). Phải thu khách hàng 6.926,7 tỷ (đầu năm 4.411,5 tỷ); dòng tiền kinh doanh 9 tháng +1.119,2 tỷ (cùng kỳ +1.353,9 tỷ). Số liệu chưa kiểm toán hoặc soát xét; bài chỉ mô tả số trong báo cáo, không định giá, không dự báo, không khuyến nghị.
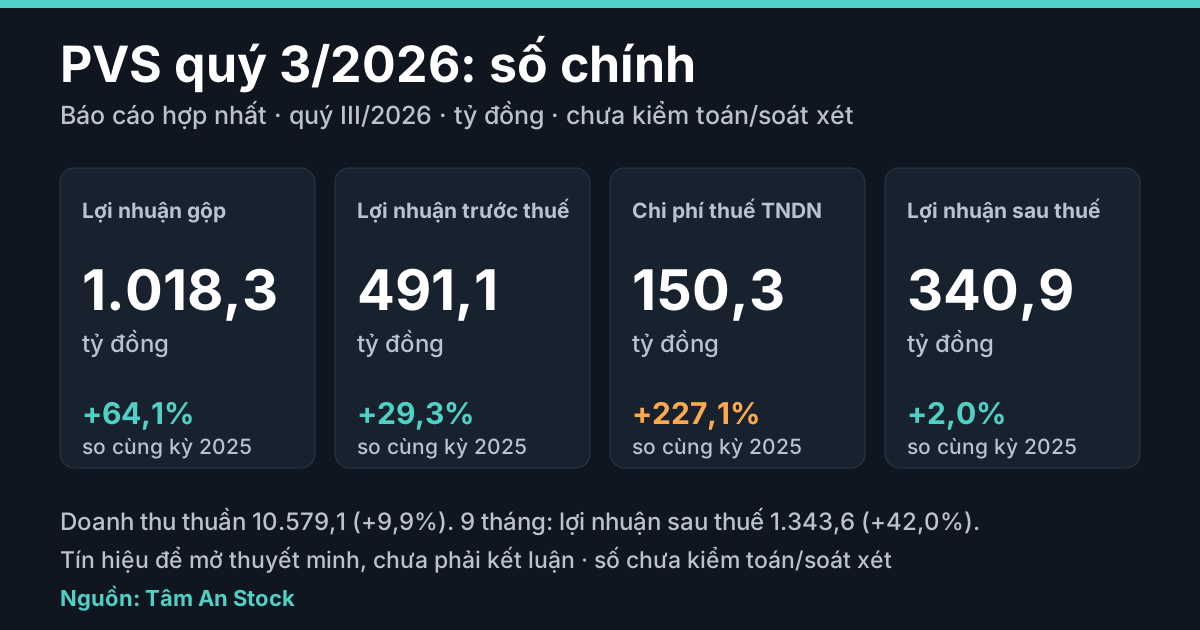
Phạm vi: báo cáo hợp nhất (bìa ghi hợp nhất Quý 3 năm 2026). Quý III là 01/07 đến 30/09/2026; số cùng kỳ 2025 là số phân loại lại. Tỷ đồng; tỷ lệ do Tâm An tính.
Số liệu chính
| Quý 3 (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 10.579,1 | 9.629,5 | +9,9% |
| Lợi nhuận gộp | 1.018,3 | 620,7 | +64,1% |
| Lợi nhuận trước thuế | 491,1 | 380,0 | +29,3% |
| Lợi nhuận sau thuế | 340,9 | 334,0 | +2,0% |
| 9 tháng (tỷ đồng) | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Lợi nhuận trước thuế | 1.773,2 | 1.217,1 | +45,7% |
| Lợi nhuận sau thuế | 1.343,6 | 946,2 | +42,0% |
| Dòng tiền kinh doanh | +1.119,2 | +1.353,9 | -17,3% |
Biên lợi nhuận gộp (Tâm An tính) quý 3 là 9,6% (cùng kỳ 6,5%); 9 tháng 9,1% (8,9%).
Điều đáng đọc kỹ trong báo cáo này
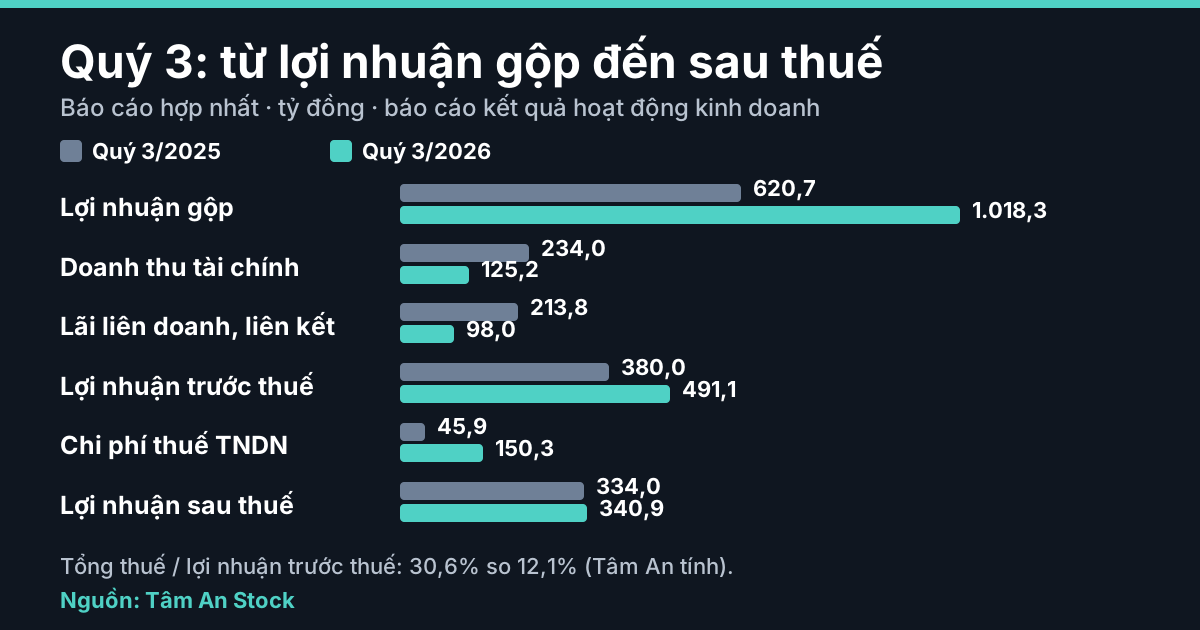
1. Lợi nhuận trước thuế tăng nhanh hơn lợi nhuận sau thuế. Lợi nhuận trước thuế quý 3 tăng 111,2 tỷ: lợi nhuận gộp +397,6 tỷ, doanh thu tài chính -108,8 tỷ, lãi liên doanh, liên kết -115,9 tỷ, chi phí tài chính +56,7 tỷ. Tổng thuế 150,3 tỷ bằng 30,6% lợi nhuận trước thuế (cùng kỳ 12,1%, Tâm An chia); thuế hoãn lại là khoản thu nhập 27,0 tỷ (cùng kỳ 103,8 tỷ). Báo cáo không cho biết vì sao thuế hoãn lại quý 3 thấp hơn cùng kỳ; công văn công bố ghi không có trường hợp phải giải trình nguyên nhân.
2. Lợi nhuận khác đến từ thu tiền phạt, bồi thường. Luỹ kế 9 tháng lợi nhuận khác 455,6 tỷ (cùng kỳ -11,9 tỷ). Thuyết minh VI.6: thu từ tiền phạt, bồi thường 461,6 tỷ, bằng 98,2% thu nhập khác và 26,0% lợi nhuận trước thuế (Tâm An chia). Lợi nhuận thuần từ hoạt động kinh doanh tăng 7,2% lên 1.317,6 tỷ. Quý 3 thu nhập khác chỉ 5,7 tỷ, nên khoản này nằm ở 6 tháng đầu (Tâm An lấy 9 tháng trừ quý 3). Báo cáo không cho biết khoản thu này từ hợp đồng nào, của bên nào, hay có lặp lại không.
3. Doanh thu nghiêng về hợp đồng xây dựng. 9 tháng: hợp đồng xây dựng 16.951,3 tỷ (+9,2%; 60,9% doanh thu thuần), cung cấp dịch vụ 10.842,5 tỷ (+46,6%). Biên gộp (Tâm An chia): xây dựng 9,2% (cùng kỳ 8,1%), dịch vụ 8,9% (10,6%). Báo cáo bộ phận: cơ khí, đóng mới và xây lắp 17.331,5 tỷ doanh thu ngoài (62,2%), biên 7,7%. Chi phí bán hàng 867,4 tỷ (-20,3%), trong đó dự phòng bảo hành các dự án 780,7 tỷ (90,0%). Báo cáo không cho biết sản lượng, giá hay dự án làm doanh thu dịch vụ tăng.
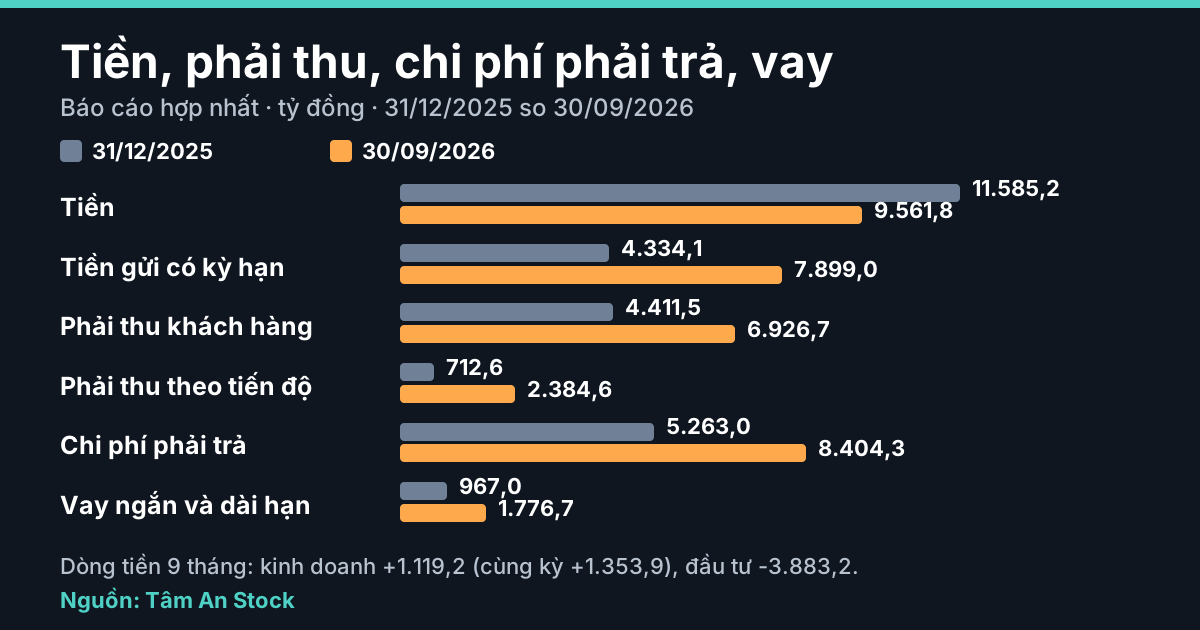
4. Phải thu, chi phí phải trả và dòng tiền. Phải thu khách hàng 6.926,7 tỷ (+57,0%), phải thu theo tiến độ hợp đồng xây dựng 2.384,6 tỷ (gấp 3,35 lần đầu năm). Chi phí phải trả ngắn hạn 8.404,3 tỷ (+59,7%), thuyết minh liệt kê theo từng dự án, dự án lớn nhất 2.215,8 tỷ. Dòng tiền kinh doanh 9 tháng bằng 0,83 lần lợi nhuận sau thuế (cùng kỳ 1,43 lần): phải thu tăng trừ 3.597,2 tỷ khỏi dòng tiền, phải trả tăng cộng lại 2.859,9 tỷ. Báo cáo không cho biết tuổi nợ, tiến độ thu hay mốc nghiệm thu của các khoản phải thu.
5. Tiền gửi, vay và dự phòng. Tiền 9.561,8 tỷ (-17,5%), tiền gửi có kỳ hạn không quá 12 tháng 7.899,0 tỷ (+82,3%). Vay và nợ thuê tài chính 1.776,7 tỷ (đầu năm 967,0 tỷ, +83,7%). Dự phòng phải trả (ngắn và dài hạn) 4.308,6 tỷ (+34,1%), trong đó dự phòng hợp đồng có rủi ro lớn ngắn hạn 410,3 tỷ (53,0 tỷ). Báo cáo không cho biết lãi suất, kỳ hạn hay tài sản bảo đảm của các khoản vay, cũng như lý do tăng dự phòng hợp đồng có rủi ro lớn.
Bảng cân đối và dòng tiền tóm tắt
Tổng tài sản 30/09/2026 là 44.127,7 tỷ (đầu năm 38.790,8 tỷ), bằng tổng nguồn vốn. Nợ phải trả 27.237,3 tỷ (61,7% tổng tài sản), vốn chủ sở hữu 16.890,4 tỷ. Thuyết minh bên liên quan: cộng 17 dòng bán hàng, cung cấp dịch vụ 9 tháng là 12.219,7 tỷ, bằng 43,9% doanh thu thuần (Tâm An cộng, báo cáo không in dòng tổng; không nêu tên bên).
Dòng tiền 9 tháng: kinh doanh +1.119,2 tỷ; đầu tư -3.883,2 tỷ (chi mua sắm, xây dựng tài sản cố định 1.190,0 tỷ, gấp 2,14 lần cùng kỳ); tài chính +784,4 tỷ; tiền cuối kỳ 9.561,8 tỷ khớp bảng cân đối. Báo cáo không cho biết dòng tiền riêng quý 3 (chỉ có luỹ kế).
Điểm nên theo dõi tiếp
- Dòng thu từ tiền phạt, bồi thường trong thuyết minh thu nhập khác ở các báo cáo sau.
- Phải thu, chi phí phải trả theo dự án và số dư vay.
Tín hiệu không phải kết luận
Lợi nhuận sau thuế tăng chậm hơn lợi nhuận trước thuế, khoản thu tiền phạt, bồi thường lớn, phải thu và chi phí phải trả tăng mạnh so với đầu năm là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty.
Căn cứ
Ngày kiểm 05/11/2026. Phạm vi: báo cáo hợp nhất. Số liệu chưa kiểm toán hoặc soát xét.
- Báo cáo tài chính hợp nhất quý III/2026 của Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (121 trang, ký 27/10/2026, không kèm báo cáo kiểm toán hoặc soát xét; số trang theo tệp PDF): tình hình tài chính trang 4, 5; kết quả kinh doanh trang 6; lưu chuyển tiền tệ trang 7; thuyết minh trang 8 đến 61. Tổng tài sản mã 280, tổng nguồn vốn mã 440. Báo cáo riêng của công ty mẹ không dùng.
- Số cùng kỳ 2025 và số đầu năm là số trình bày, phân loại lại theo Thông tư 99/2025/TT-BTC (thuyết minh VII). Tự kiểm: tài sản bằng nguồn vốn; dòng tiền khớp tiền cuối kỳ.
- Trang mã PVS; chuyên mục Đọc báo cáo tài chính.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Thuế hoãn lại và tài sản thuế hoãn lại
- Thu nhập khác và chi phí khác là gì
Câu hỏi thường gặp
Lợi nhuận quý 3 của PVS tăng hay giảm? Lợi nhuận sau thuế quý 3/2026 là 340,9 tỷ đồng so với 334,0 tỷ cùng kỳ (+2,0%); lợi nhuận trước thuế 491,1 tỷ so với 380,0 tỷ (+29,3%).
Lợi nhuận 9 tháng của PVS có gì đáng chú ý? Lợi nhuận sau thuế 1.343,6 tỷ (+42,0%); lợi nhuận khác 455,6 tỷ, trong đó thu tiền phạt, bồi thường 461,6 tỷ.
Dòng tiền kinh doanh 9 tháng của PVS là bao nhiêu? +1.119,2 tỷ (+1.353,9 tỷ cùng kỳ).
Muốn tải PDF phân tích chuyên sâu về báo cáo này hoặc bất kỳ mã cổ phiếu nào khác (Định giá, Điểm mua, Điểm bán, Timing…)? Điền mã ở khung phía trên.
Báo cáo tài chính hợp nhất quý III/2026 của Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (mã PVS; ký 27/10/2026, chưa kiểm toán hoặc soát xét) ghi doanh thu thuần quý 3 là 10.579,1 tỷ đồng (+9,9%), lợi nhuận gộp 1.018,3 tỷ (+64,1%), lợi nhuận trước thuế 491,1 tỷ (+29,3%), chi phí thuế 150,3 tỷ so với 45,9 tỷ cùng kỳ và lợi nhuận sau thuế 340,9 tỷ (+2,0%); luỹ kế 9 tháng lợi nhuận sau thuế 1.343,6 tỷ, trong đó thu từ tiền phạt, bồi thường 461,6 tỷ. Phải thu khách hàng 6.926,7 tỷ so với 4.411,5 tỷ đầu năm, chi phí phải trả ngắn hạn 8.404,3 tỷ, vay 1.776,7 tỷ, dòng tiền kinh doanh 9 tháng +1.119,2 tỷ. Các điểm này là tín hiệu để mở thuyết minh, chưa phải kết luận về công ty; bài không định giá, không dự báo, không khuyến nghị.
Nội dung mang tính giáo dục, không phải khuyến nghị mua, bán hay nắm giữ, không định giá và không dự báo. Số liệu quý chưa kiểm toán hoặc soát xét; luôn đối chiếu báo cáo gốc do doanh nghiệp công bố.