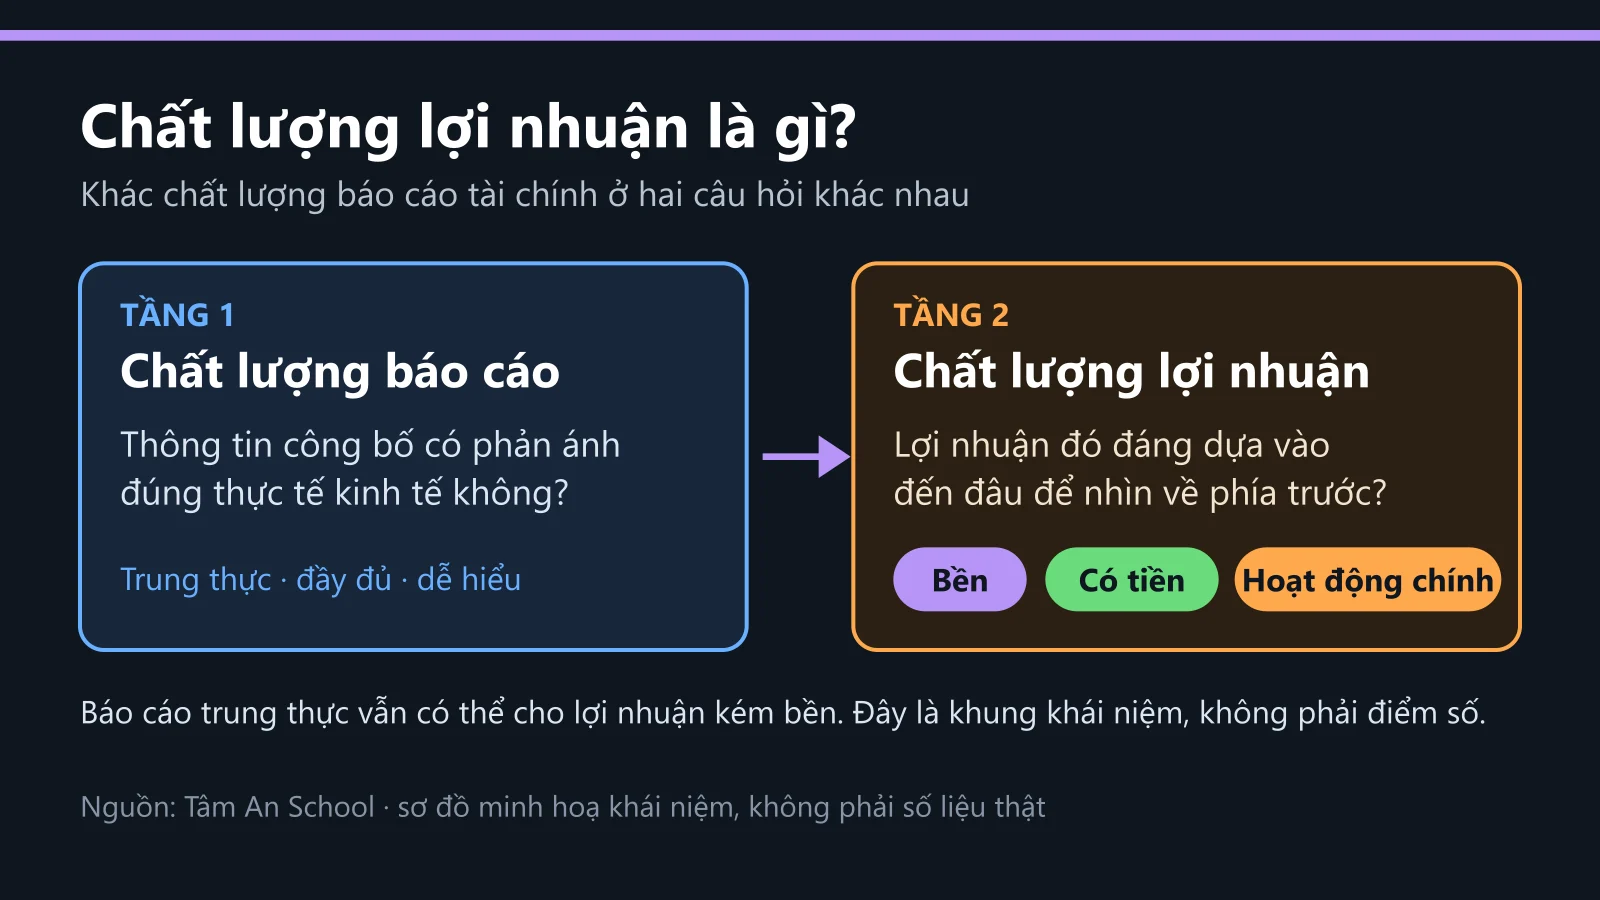
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
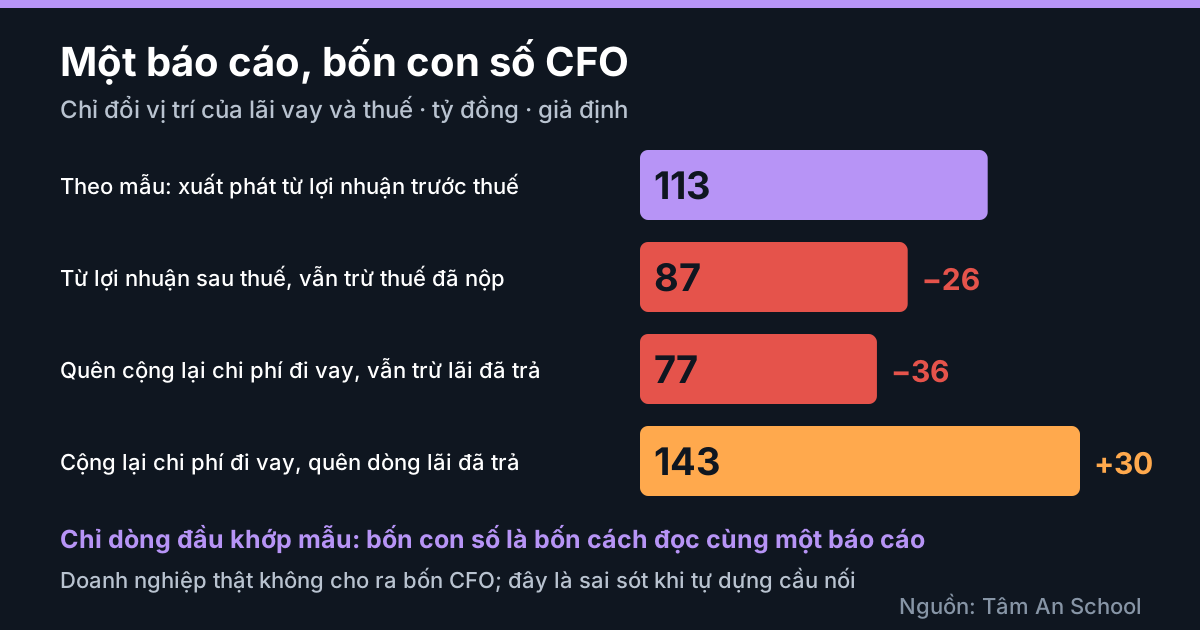
Báo cáo lưu chuyển tiền tệ lập theo phương pháp gián tiếp bắt đầu từ lợi nhuận trước thuế vì hai lẽ. Một, chuẩn mực kế toán số 24 (VAS 24, đoạn 16) viết đúng như vậy. Hai, lãi vay và thuế thu nhập doanh nghiệp (TNDN) được trả bằng tiền và hiện ở hai dòng riêng: "chi phí đi vay đã trả" và "thuế TNDN đã nộp". Hệ quả: dòng tiền kinh doanh (CFO) nằm SAU lãi vay và thuế thực trả, không phải trước. Hai nhầm lẫn đi theo đó: tính thuế hai lần khi xuất phát từ lợi nhuận sau thuế, và đọc CFO như con số "trước lãi vay và thuế". Công ty X giả định cho cùng một báo cáo bốn con số CFO (113, 87, 77, 143) chỉ vì đặt lãi vay và thuế sai chỗ. Kết quả chỉ là tín hiệu để đọc kỹ từng dòng, chưa phải kết luận.
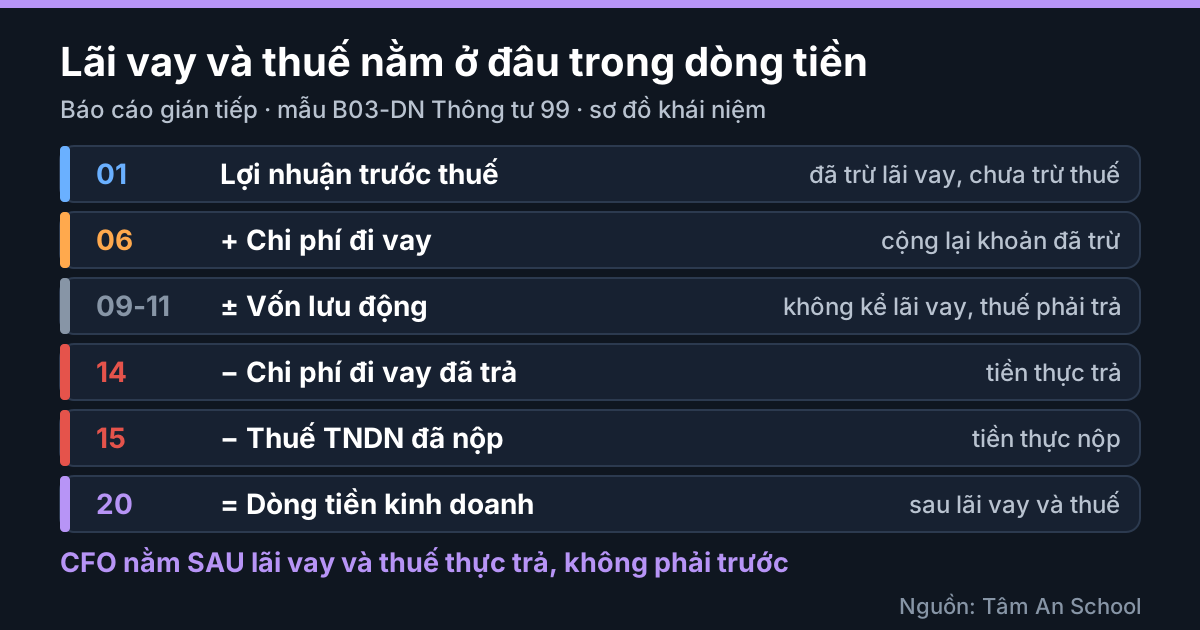
Sơ đồ minh hoạ khái niệm.
Điểm xuất phát nằm ở đâu, và "trước thuế" không có nghĩa là "trước lãi vay"
Theo văn bản chuẩn mực VAS 24 (đoạn 16, mục b), phương pháp gián tiếp lấy tổng lợi nhuận trước thuế rồi điều chỉnh cho các khoản, trong đó có khoản không bằng tiền như khấu hao, dự phòng và tiền đã nộp thuế TNDN. Mẫu B03-DN của Thông tư 99/2025/TT-BTC làm đúng như vậy: dòng đầu, mã 01, lấy từ "tổng lợi nhuận kế toán trước thuế" (mã 50) của báo cáo kết quả hoạt động kinh doanh.
Trên mẫu kết quả kinh doanh của Thông tư 99, chi phí đi vay thuộc chi phí tài chính (mã 23, dòng "trong đó: chi phí đi vay" mã 24), nằm phía trên lợi nhuận trước thuế. Thuế TNDN hiện hành (mã 51) và hoãn lại (mã 52) nằm phía dưới, rồi mới tới lợi nhuận sau thuế (mã 60). Nói gọn: lợi nhuận trước thuế đã là số SAU khi trừ lãi vay, và chưa trừ thuế.
Vì sao không xuất phát từ lợi nhuận sau thuế? Văn bản chuẩn mực không nêu lý do, nên đây là cách hiểu của Tâm An. Chi phí thuế gồm cả thuế hiện hành lẫn thuế hoãn lại, mà thuế hoãn lại không phải tiền ra; trong khi VAS 24 (đoạn 25) yêu cầu luồng tiền về thuế TNDN trình bày thành chỉ tiêu riêng. Xuất phát từ lợi nhuận trước thuế thì thuế chỉ hiện một lần, đúng số tiền thực nộp. Cả chặng cầu nối đã có ở tập 7 (cầu nối từ lợi nhuận sau thuế đến dòng tiền kinh doanh); bài này chỉ bàn lãi vay và thuế.
Hai dòng riêng: chi phí đi vay đã trả và thuế TNDN đã nộp
Các dòng liên quan trong mẫu gián tiếp của Thông tư 99:
| Dòng trên mẫu | Mã |
|---|---|
| Lợi nhuận trước thuế (điểm xuất phát) | 01 |
| Chi phí đi vay, trong phần điều chỉnh (cộng lại khoản đã trừ khi tính lãi) | 06 |
| Tăng, giảm các khoản phải trả (không kể lãi vay phải trả, thuế TNDN phải nộp) | 11 |
| Chi phí đi vay đã trả (tiền thực trả) | 14 |
| Thuế TNDN đã nộp (tiền thực nộp) | 15 |
| Lưu chuyển tiền thuần từ hoạt động kinh doanh | 20 |
Ba điều nên đọc từ bảng. Một, dòng 11 ghi rõ "không kể lãi vay phải trả, thuế TNDN phải nộp": biến động hai khoản này được thay bằng số tiền thực trả ở dòng 14 và 15. Hai, cặp 06 và 14 là "vào rồi ra": mã 06 cộng lại chi phí đã bị trừ khi tính lợi nhuận, mã 14 trừ số tiền thực trả, phần còn lại là chênh lệch giữa chi phí và tiền trả. Ba, thuế không có dòng cộng lại vì điểm xuất phát đã là số trước thuế.
Về chỗ xếp: với doanh nghiệp không phải ngân hàng hay tổ chức tài chính, VAS 24 (đoạn 22) xếp tiền lãi vay đã trả vào hoạt động kinh doanh, đoạn 25 xếp luồng tiền thuế TNDN vào hoạt động kinh doanh (trừ trường hợp xác định là đầu tư), cả hai ở chỉ tiêu riêng; đoạn 24 yêu cầu trình bày tổng lãi vay đã trả dù đã ghi chi phí hay vốn hoá. Hướng dẫn mục D của Thông tư 99 nói tiền trả lãi vay là luồng tiền từ hoạt động kinh doanh hoặc đầu tư, nên lãi vay vốn hoá có thể nằm ở dòng đầu tư; các tập 22 và 27 đã bàn kỹ.
Về tên và mã: mẫu B03-DN nguyên bản của Thông tư 200/2014/TT-BTC gọi các dòng này là "Tiền lãi vay đã trả" và "Thuế thu nhập doanh nghiệp đã nộp"; Thông tư 99 đổi chữ thành "Chi phí đi vay đã trả". Đặt hai mẫu cạnh nhau trong gói nguồn, hai dòng gián tiếp đều mang mã 14 và 15 (cách trực tiếp là 04 và 05). Bài chỉ đối chiếu hai dòng này; các mã khác, nhất là quanh mã 06, Thông tư 99 có đổi tên và đánh lại, đừng suy ra. Bài hai phương pháp lập báo cáo lưu chuyển tiền tệ (tập 66) nói riêng về điểm này.
Ví dụ minh hoạ: công ty X giả định
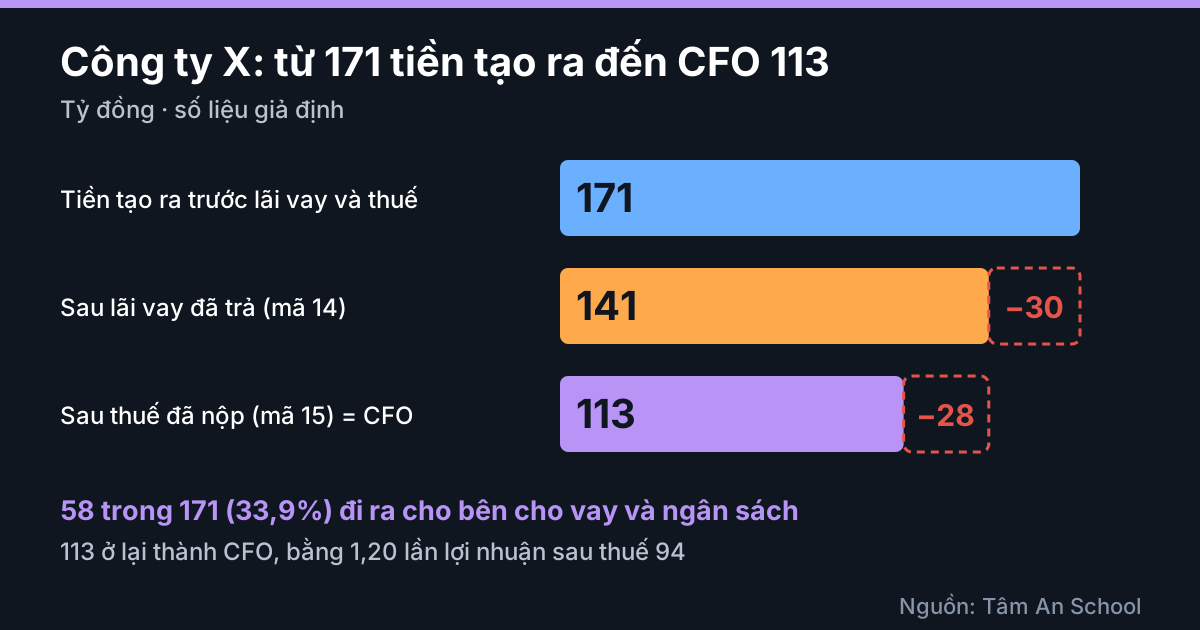
Đơn vị tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python, kiểm cộng đúng. Công ty X có lợi nhuận trước thuế 120. Chi phí đi vay ghi vào chi phí tài chính 36. Thuế TNDN hiện hành 24 và hoãn lại 2, nên lợi nhuận sau thuế 94. Lãi vay phải trả đầu kỳ 8, cuối kỳ 14. Thuế TNDN phải nộp đầu kỳ 10, cuối kỳ 6. Cầu nối theo thứ tự các dòng của mẫu:
| Dòng (theo tên mẫu) | Mã | Số |
|---|---|---|
| Lợi nhuận trước thuế | 01 | 120 |
| Khấu hao | 02 | +40 |
| Các khoản dự phòng | 03 | +5 |
| Lãi từ hoạt động đầu tư | 05 | −4 |
| Chi phí đi vay (cộng lại) | 06 | +36 |
| Lợi nhuận trước thay đổi vốn lưu động | 08 | 197 |
| Phải thu tăng | 09 | −30 |
| Hàng tồn kho tăng | 10 | −18 |
| Phải trả tăng (không kể lãi vay, thuế) | 11 | +22 |
| Tiền tạo ra trước lãi vay và thuế | 171 | |
| Chi phí đi vay đã trả | 14 | −30 |
| Thuế TNDN đã nộp | 15 | −28 |
| CFO | 20 | 113 |
Lãi vay đã trả 30, không phải 36: chi phí 36, cộng lãi vay phải trả đầu kỳ 8, trừ cuối kỳ 14. Thuế đã nộp 28, không phải 26: thuế hiện hành 24, cộng phải nộp đầu kỳ 10, trừ cuối kỳ 6; còn 2 thuế hoãn lại không phải tiền ra. Hai phép đối chiếu này là cách kiểm số của Tâm An. Từ 171 tiền tạo ra, 58 (33,9%) đi ra cho bên cho vay và ngân sách, 113 ở lại thành CFO, bằng 1,20 lần lợi nhuận sau thuế 94.
Cùng một khoản, ba con số:
| Khoản | Chi phí ghi nhận | Dòng cộng lại | Tiền thực trả | Vì sao chênh |
|---|---|---|---|---|
| Lãi vay | 36 | 36 (mã 06) | 30 (mã 14) | Lãi vay phải trả tăng 6 (8 lên 14) |
| Thuế TNDN | 26 (24 hiện hành, 2 hoãn lại) | không có | 28 (mã 15) | Hoãn lại 2 không bằng tiền; phải nộp giảm 4 (10 xuống 6) |
Số liệu giả định, tính lại bằng Python.
Bốn cách đặt lãi vay và thuế, bốn con số CFO
Cùng số liệu của công ty X, thử bốn cách tính:
| Cách tính | CFO | Sai ở đâu |
|---|---|---|
| Theo mẫu: xuất phát từ lợi nhuận trước thuế 120 | 113 | Đúng cầu nối giả định |
| Xuất phát từ lợi nhuận sau thuế 94, không cộng lại chi phí thuế 26, vẫn trừ thuế đã nộp 28 | 87 | Thuế qua hai lần, thấp hơn 26 |
| Xuất phát từ lợi nhuận trước thuế, quên cộng lại chi phí đi vay 36, vẫn trừ lãi vay đã trả 30 | 77 | Lãi vay qua hai lần, thấp hơn 36 |
| Cộng lại chi phí đi vay 36 rồi quên dòng lãi vay đã trả 30 | 143 | "Trước lãi vay đã trả", cao hơn 30 |
Cách cuối cho con số trông đẹp hơn nhưng không phải CFO, vì CFO theo mẫu đã trừ lãi vay thực trả. Bốn con số là bốn cách đọc cùng một báo cáo; thứ duy nhất đổi là vị trí của lãi vay và thuế.
Thêm một thử nghiệm: chỉ có số tổng hợp, ước tính nhanh bằng cách coi lãi vay đã trả bằng chi phí đi vay (36) và thuế đã nộp bằng chi phí thuế (26). Kết quả 171 trừ 36 trừ 26 là 109, lệch 4 so với 113. Phần dư 4 chính là 6 (lãi vay phải trả tăng) trừ 2 (thuế đã nộp nhiều hơn chi phí). Cách làm đúng là ghi 4 vào dòng "khác, chưa giải thích" rồi tìm nguyên nhân ở hai khoản phải trả, không nhét vào dòng phải thu hay hàng tồn kho cho khớp.
Số liệu giả định, tính lại bằng Python.
Cách đọc trên báo cáo
- Đối chiếu dòng đầu: lợi nhuận trước thuế của báo cáo lưu chuyển tiền tệ phải khớp "tổng lợi nhuận kế toán trước thuế" của báo cáo kết quả kinh doanh.
- Tìm cặp chi phí đi vay: dòng cộng lại ở phần điều chỉnh và dòng "đã trả" ở cuối phần kinh doanh. Đối chiếu chênh lệch với thay đổi lãi vay phải trả và lãi vay vốn hoá trong thuyết minh.
- Đặt thuế đã nộp cạnh chi phí thuế (hiện hành cộng hoãn lại). Chênh lệch thường đến từ thuế hoãn lại, tạm nộp, quyết toán; lệch lớn thì mở thuyết minh thuế.
- Tự dựng lại cầu nối khi cần, nhưng chừa một dòng "khác" cho phần dư.
- Đọc CFO là số đã sau lãi vay và thuế. Xem thêm bài hoàn nhập dự phòng làm lợi nhuận tăng và bài biên lợi nhuận thay đổi bất thường nếu lợi nhuận trước thuế biến động mạnh.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đặt chi phí đi vay, lãi vay đã trả, chi phí thuế và thuế đã nộp cạnh nhau; chỉ là công cụ sàng lọc.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025, tên và mã nhiều chỉ tiêu đổi. Với báo cáo theo Thông tư 200, hãy ghép theo tên dòng thực tế.
Điểm cần cẩn trọng
- Công ty X và mọi con số, mọi giả định về lãi vay phải trả, thuế phải nộp chỉ để minh hoạ cách đọc, không phải chỉ tiêu hay ngưỡng.
- Hướng dẫn chi tiết cách lập dòng 06, 14, 15 của Thông tư 99 chưa đọc trong bài; việc coi mã 06 bằng chi phí đi vay ghi vào chi phí tài chính là giả định của Tâm An.
- Ngân hàng, bảo hiểm, chứng khoán có cách xếp luồng tiền riêng; bài viết cho doanh nghiệp phi tài chính.
Đừng nói quá
- Không viết "CFO là dòng tiền trước lãi vay và thuế": theo mẫu, CFO đã sau lãi vay thực trả và thuế thực nộp (phần lãi vay vốn hoá có thể ở dòng đầu tư).
- Không viết "chi phí đi vay bằng lãi vay đã trả" hay "thuế đã nộp bằng chi phí thuế": hai số thường lệch vì khoản phải trả, thuế hoãn lại, tạm nộp.
- Không dùng 113, 87, 77 hay 143 làm ngưỡng; đó là số giả định. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Chi phí đi vay và lãi vay đã trả lệch nhau, thuế đã nộp khác xa chi phí thuế, hay phần dư "khác" khi tự dựng cầu nối đều là tín hiệu để mở thuyết minh về vay, thuế và khoản phải trả, chưa phải bằng chứng về điều gì của doanh nghiệp. Mỗi trường hợp có nguyên nhân hợp lý khác: trả lãi theo kỳ hạn, thuế tạm nộp, thuế hoãn lại, lãi vay vốn hoá. Chỉ kiểm toán độc lập và cơ quan quản lý mới đủ căn cứ kết luận về hành vi.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- Thông tư 99/2025/TT-BTC (27/10/2025, hiệu lực 01/01/2026), Công báo ngày 16/11/2025, đọc từ bản PDF (mức A): mẫu B03-DN gián tiếp và trực tiếp, mẫu B02-DN, hướng dẫn mã 01 và mã 24, Phụ lục IV mục D điểm 3.
- Thông tư 200/2014/TT-BTC: mẫu B03-DN nguyên bản (Công báo 2015) trong gói nguồn (mức A); chỉ đối chiếu hai dòng lãi vay đã trả và thuế đã nộp.
- Chuẩn mực kế toán số 24 (đoạn 16, 22, 24, 25): bản sao nguyên văn trong gói nguồn (mức B), theo văn bản chuẩn mực, chưa đối chiếu bản gốc chính thức.
- Lý giải vì sao xuất phát từ lợi nhuận trước thuế là cách hiểu của Tâm An; số liệu ví dụ tự đặt, tính lại bằng Python ngày 26/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Hoàn nhập dự phòng làm lợi nhuận tăng như thế nào
- Mười câu hỏi phân biệt lãi thật và lãi trên giấy
- Biên lợi nhuận thay đổi bất thường
- Thu nhập khác và chi phí khác
- Báo cáo lưu chuyển tiền tệ lập theo phương pháp trực tiếp và gián tiếp
Tải file PDF đầy đủ của series, miễn phí, tại trang tamanchungkhoan.vn/bctc. Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Báo cáo lưu chuyển tiền tệ gián tiếp bắt đầu từ lợi nhuận trước thuế theo VAS 24 đoạn 16, và lợi nhuận trước thuế đã là số sau khi trừ lãi vay, chưa trừ thuế. Lãi vay đi qua hai dòng: mã 06 cộng lại chi phí đã trừ, mã 14 trừ số tiền thực trả; thuế TNDN chỉ hiện một lần, ở mã 15 theo số thực nộp. Vì vậy dòng tiền kinh doanh đã nằm sau lãi vay và thuế thực trả. Công ty X giả định (tỷ đồng): lợi nhuận trước thuế 120, tiền tạo ra trước lãi vay và thuế 171, trừ lãi vay đã trả 30 và thuế đã nộp 28 còn CFO 113, bằng 1,20 lần lãi sau thuế 94. Cùng báo cáo ấy, xuất phát từ lãi sau thuế mà vẫn trừ thuế đã nộp cho 87, quên cộng lại chi phí đi vay cho 77, quên dòng lãi vay đã trả cho 143. Lãi vay đã trả 30 khác chi phí 36 vì lãi vay phải trả tăng 6; thuế đã nộp 28 khác chi phí thuế 26 vì thuế hoãn lại 2 không bằng tiền và phải nộp giảm 4. Cách kiểm: đối chiếu dòng đầu với báo cáo kết quả, tìm cặp 06 và 14, đặt thuế đã nộp cạnh chi phí thuế, chừa dòng khác cho phần dư. Chênh lệch chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.