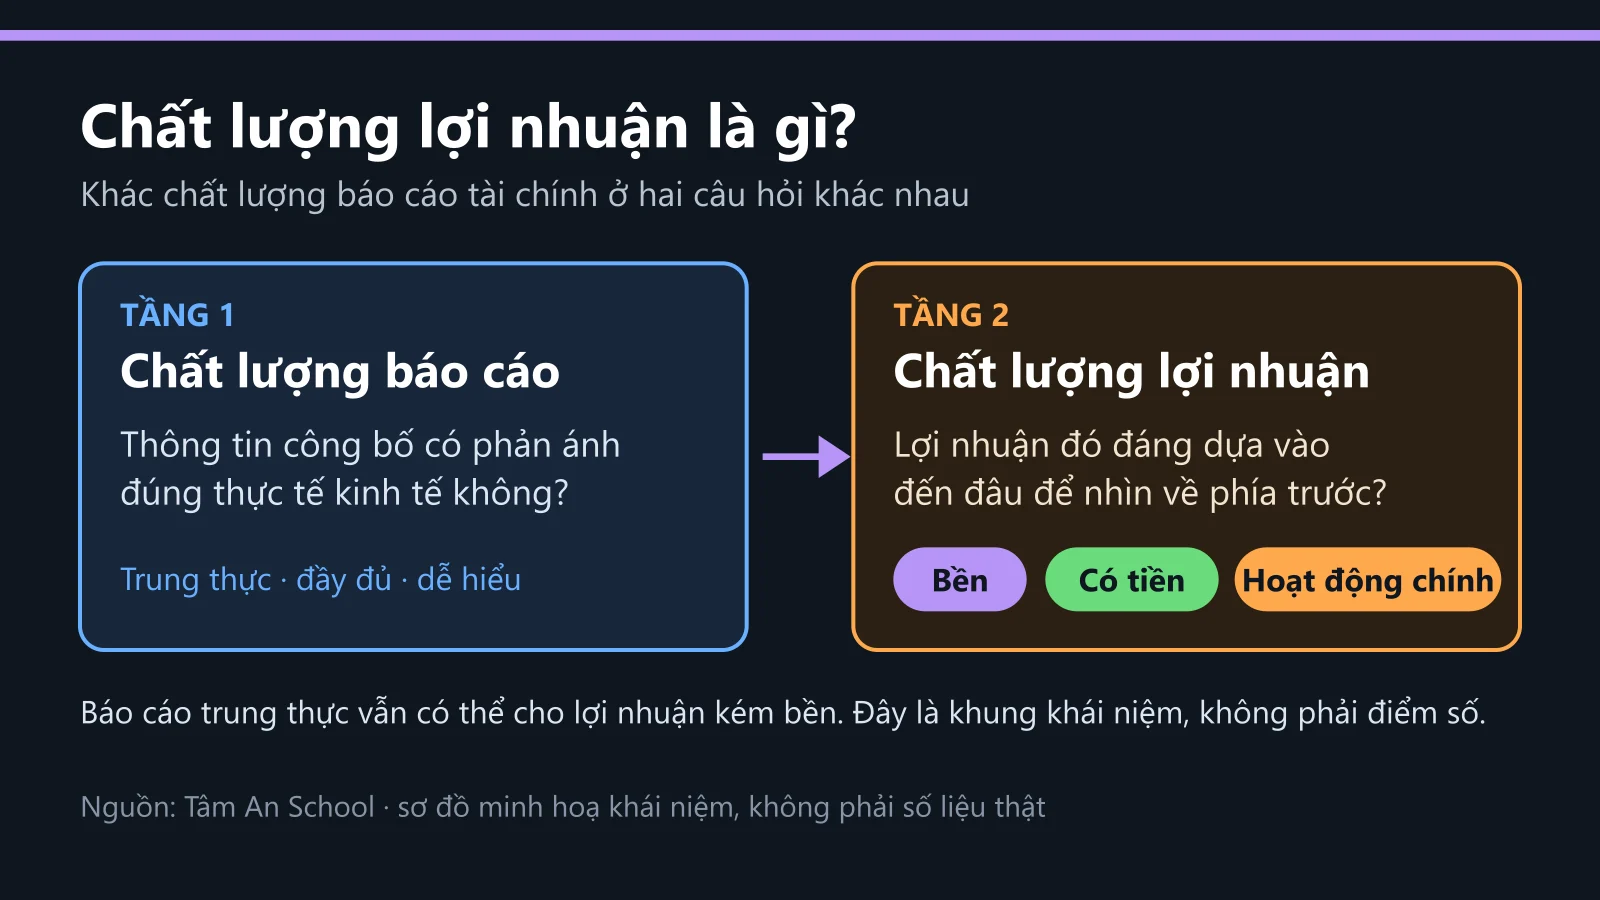
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Có thể, nhưng nên nói đúng mức: dòng tiền kinh doanh (CFO) khó điều chỉnh hơn lãi, chứ chưa phải bất khả xâm phạm. Lãi chịu nhiều ước tính kế toán; CFO không chịu các ước tính ấy, nhưng chịu ba nhóm tác động khác. Thứ nhất là thời điểm: tiền vào sớm hơn hoặc tiền ra muộn hơn quanh ngày chốt kỳ. Thứ hai là phân loại: cùng một khoản chi nằm ở dòng kinh doanh hay dòng đầu tư. Thứ ba là bản chất khoản tiền: tiền vào dòng kinh doanh nhưng mang tính nghĩa vụ hoặc gần với đi vay. Mỗi nhóm đều có cách dùng bình thường, hợp lý. Bài không quy kết ai và không nêu cách làm; bài chỉ nêu dấu hiệu để biết khi nào nên mở thuyết minh. Kết quả chỉ là tín hiệu, chưa phải kết luận.
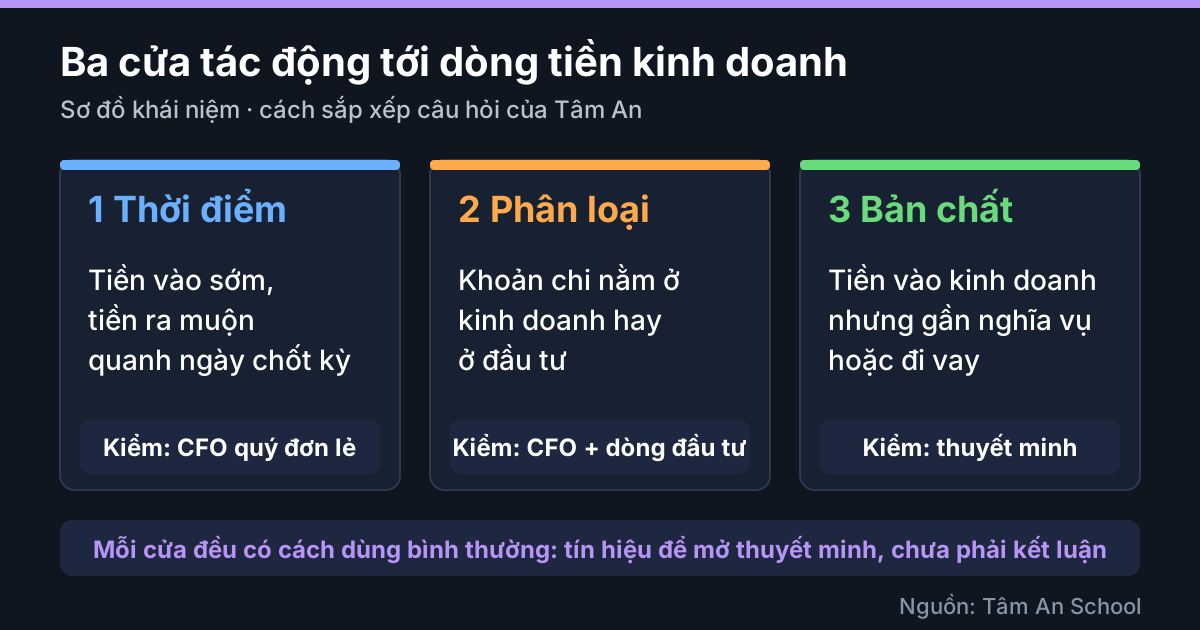
Sơ đồ minh hoạ khái niệm.
Vì sao CFO được coi là "khó sửa", và "khó" khác "không thể"
Lãi sau thuế dựa trên cơ sở dồn tích, trong đó nhiều khoản là ước tính. Hoàn nhập dự phòng làm lãi tăng mà không có đồng nào vào két, như bài hoàn nhập dự phòng làm lợi nhuận tăng như thế nào đã nói; xem thêm bài thu nhập khác và chi phí khác và bài biên lợi nhuận thay đổi bất thường. Vì vậy người đọc hay nghĩ "lãi có thể sửa, tiền thì không". Theo văn bản chuẩn mực kế toán số 24 (VAS 24, đoạn 03), báo cáo lưu chuyển tiền tệ dễ so sánh vì loại được ảnh hưởng của các phương pháp kế toán khác nhau cho cùng giao dịch.
Nhưng CFO chỉ miễn nhiễm với ước tính kế toán, chưa miễn nhiễm với quyết định điều hành và cách xếp dòng. Trang công khai "Financial Reporting Quality" của CFA Institute (đọc lại 26/10/2026) nêu rằng CFO có thể tăng nhờ quyết định điều hành như trì hoãn thanh toán nhà cung cấp, và lựa chọn phân loại cũng tác động. VAS 24 (đoạn 06) và Thông tư 99 (mục D, điểm 1.4) cho doanh nghiệp trình bày luồng tiền theo cách phù hợp nhất với đặc điểm kinh doanh; điểm 1.1 dặn căn cứ bản chất giao dịch khi chưa có hướng dẫn cụ thể.
Ba cửa tác động tới CFO
| Cửa | Là gì | Dấu hiệu | Nguyên nhân hợp lý khác |
|---|---|---|---|
| Thời điểm | Tiền vào sớm, tiền ra muộn quanh ngày chốt kỳ | CFO dồn quý cuối, tụt quý sau | Mùa vụ, hợp đồng chốt cuối quý |
| Phân loại | Khoản chi ở kinh doanh hay ở đầu tư | CFO tăng cùng chi tài sản dài hạn | Vốn hoá đúng chuẩn mực, dự án dài hạn thật |
| Bản chất | Tiền vào kinh doanh nhưng gần nghĩa vụ hoặc đi vay | Khách trả trước, chuyển nhượng phải thu | Bán trước theo hợp đồng, bao thanh toán theo kế hoạch |
Cửa thời điểm
Thường là chuyện bình thường như mùa vụ, hợp đồng chốt cuối quý, lịch trả cố định. Dấu hiệu đáng đọc kỹ là mẫu hình lặp lại: CFO dồn vào quý cuối, quý đầu năm sau tụt hoặc âm, phải trả cuối kỳ cao rồi thu hẹp ngay đầu kỳ sau. Kéo dài số ngày trả nhiều kỳ đã bàn ở bài dòng tiền kinh doanh cao hơn lợi nhuận kéo dài và tập 52; ở đây chỉ thêm cách kiểm bằng báo cáo quý. Báo cáo giữa niên độ dạng đầy đủ của Thông tư 99 (Điều 17 khoản 3, mẫu B03a) có cột luỹ kế từ đầu năm, nên CFO một quý đơn lẻ bằng luỹ kế quý này trừ luỹ kế quý trước. Đặt quý cuối năm cạnh quý đầu năm sau và cùng quý năm trước để loại mùa vụ.
Cửa phân loại
Thông tư 99 (mục D, điểm 3) yêu cầu sổ chi tiết theo dõi từng giao dịch để chia luồng tiền theo ba hoạt động; ví dụ trả nợ nhà thầu xây dựng cơ bản là luồng đầu tư, trả nhà cung cấp cho sản xuất kinh doanh là luồng kinh doanh. VAS 24 (đoạn 10) cũng xếp chi phí triển khai đã vốn hoá thành tài sản cố định vô hình vào đầu tư. Hệ quả: khoản chi ghi thành tài sản dài hạn nằm ở dòng đầu tư, không giảm CFO và chưa trừ vào lãi; ghi thành chi phí thì giảm cả hai. Hai doanh nghiệp chi tiền như nhau nhưng chính sách vốn hoá khác nhau sẽ có CFO khác nhau, thường hợp lý vì dự án dài hạn có thật. Lãi vay vốn hoá cùng bản chất, xem tập 22 và tập 27.
Phép kiểm bất biến: nếu khoản chi chỉ đổi dòng giữa kinh doanh và đầu tư thì CFO cộng dòng tiền đầu tư không đổi. Vì vậy hãy đọc CFO cùng dòng đầu tư (tập 23 về dòng tiền tự do). Mẫu báo cáo còn có hai dòng "tiền thu khác" và "tiền chi khác" của hoạt động kinh doanh; dòng nào phình to mà thuyết minh không giải thích thì đáng hỏi.
Cửa bản chất
Ba nhóm tiền nằm hợp lệ trong CFO nhưng khác tiền "bán xong là hết":
- Tiền khách trả trước. Theo VAS 24 (tập 4 đã giải), đây là tiền thu của hoạt động kinh doanh: CFO cao ngay, doanh thu chưa ghi, còn nghĩa vụ giao hàng.
- Chuyển nhượng hoặc chiết khấu khoản phải thu. Tiền về sớm hơn hạn khách trả. Nếu bên bán vẫn gánh rủi ro không thu được (chuyển nhượng có truy đòi), thực chất gần với vay có bảo đảm bằng phải thu. Cách ghi nhận tuỳ điều khoản nên phải đọc thuyết minh; bài chưa đối chiếu chuẩn mực cho trường hợp này.
- Tiền với bên liên quan. Dòng "thu khác", "chi khác" có thể chứa giao dịch với bên liên quan; thuyết minh bên liên quan (tập 33) cho biết số dư và nội dung.
Quy định đã chặn hai kiểu trình bày. Một là vay trả thẳng: khi tiền vay đi thẳng từ bên cho vay sang nhà thầu hoặc nhà cung cấp, Thông tư 99 (điểm 1.10) vẫn bắt trình bày tiền vay là luồng vào tài chính, tiền trả là luồng ra kinh doanh hoặc đầu tư. Hai là bù trừ khác luồng: bù trừ giữa các luồng khác nhau không được trình bày thuần mà phải trình bày riêng từng giao dịch (điểm 1.11). Cả hai thuộc Thông tư 99 (báo cáo từ năm tài chính 2026); bài chưa mở Thông tư 200 nên không nói báo cáo năm 2025 có cùng hướng dẫn.
Ví dụ minh hoạ: công ty X giả định
Đơn vị tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python, kiểm cộng đúng. Năm N, lãi sau thuế 200; CFO theo báo cáo 310, gấp 1,55 lần lãi. Dòng tiền đầu tư âm 220, gồm mua sắm tài sản cố định 150 và một khoản chi 70 ghi tăng tài sản dài hạn. Thuyết minh cho biết phải thu khách hàng giảm 100, trong đó 40 là chuyển nhượng có truy đòi cho một tổ chức tài chính, và tiền khách trả trước tăng 50, giao hàng vào quý sau. Báo cáo quý (luỹ kế) cho CFO đơn lẻ như sau:
| Kỳ | Quý 1 N | Quý 2 N | Quý 3 N | Quý 4 N | Quý 1 N+1 |
|---|---|---|---|---|---|
| CFO luỹ kế | 25 | 70 | 120 | 310 | -35 |
| CFO quý đơn lẻ | 25 | 45 | 50 | 190 | -35 |
Quý 4 chiếm 61,3% CFO cả năm và gấp 4,75 lần mức trung bình ba quý đầu (40). Sang quý 1 năm N+1, CFO âm 35, thấp hơn quý 1 năm N đúng 60. Riêng mẫu hình này chưa nói điều gì, vì mùa vụ có thể giải thích tất cả. Giả sử thêm: trong 120 phải trả người bán tăng trong năm, 90 đã đến hạn nhưng lùi sang quý sau, trả trong ba tuần đầu năm N+1.
Đọc lại qua từng cửa; mỗi bước là một giả định riêng, tách được:
| Cách đọc | CFO | Lãi tham chiếu | CFO/lãi |
|---|---|---|---|
| Như báo cáo | 310 | 200 | 1,55 |
| Bỏ phần phải trả lùi hạn (cửa thời điểm) 90 | 220 | 200 | 1,10 |
| Thêm: xếp khoản chi 70 về kinh doanh (cửa phân loại) | 150 | 130 | 1,15 |
| Thêm: đọc phần chuyển nhượng có truy đòi 40 sang tài chính | 110 | 130 | 0,85 |
| Thêm: bỏ tiền khách trả trước tăng 50 | 60 | 130 | 0,46 |
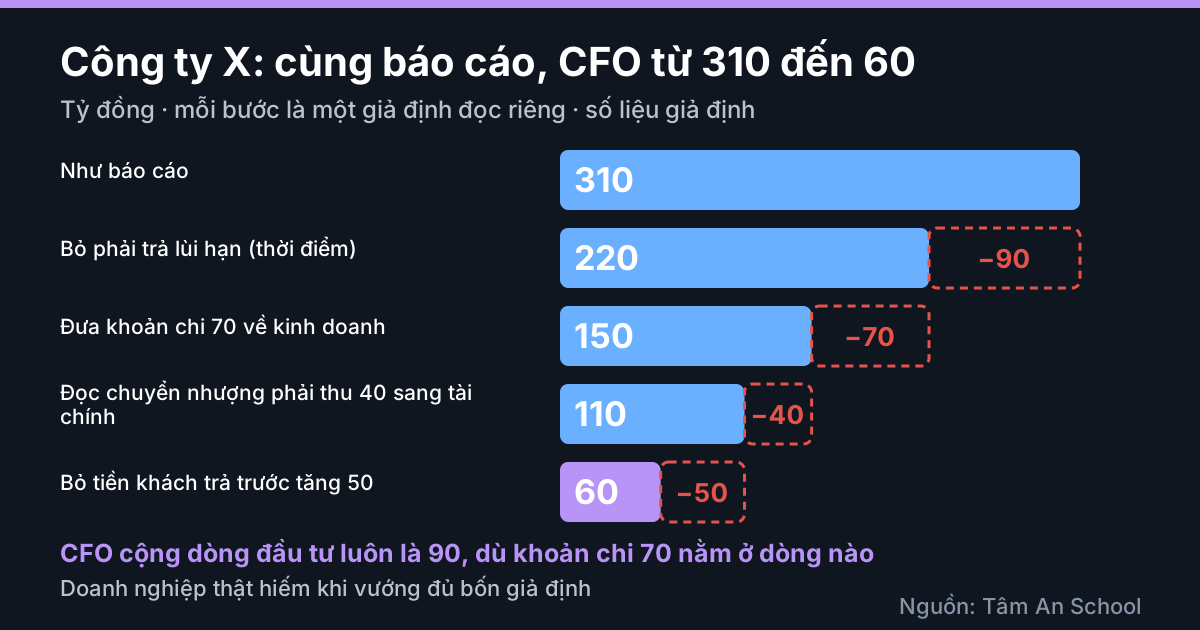
Số liệu giả định, tính lại bằng Python.
Ba nhận xét. Một, từ 310 đến 60 là bốn khoản trừ (90, 70, 40, 50) tổng 250, chỉ đúng khi cả bốn giả định cùng xảy ra; doanh nghiệp thật hiếm khi vướng đủ bốn. Hai, khoản chi 70 đổi cả lãi lẫn CFO (bỏ qua thuế cho gọn), nên CFO trên lãi tăng từ 1,10 lên 1,15 dù CFO giảm: tỷ lệ này không phản ứng giống nhau với từng cửa. Ba, phép kiểm bất biến chạy đúng: CFO cộng dòng đầu tư là 310 - 220 = 90, và 240 - 150 = 90 nếu khoản 70 nằm ở kinh doanh. Con số 90 không phụ thuộc cách xếp dòng đó.
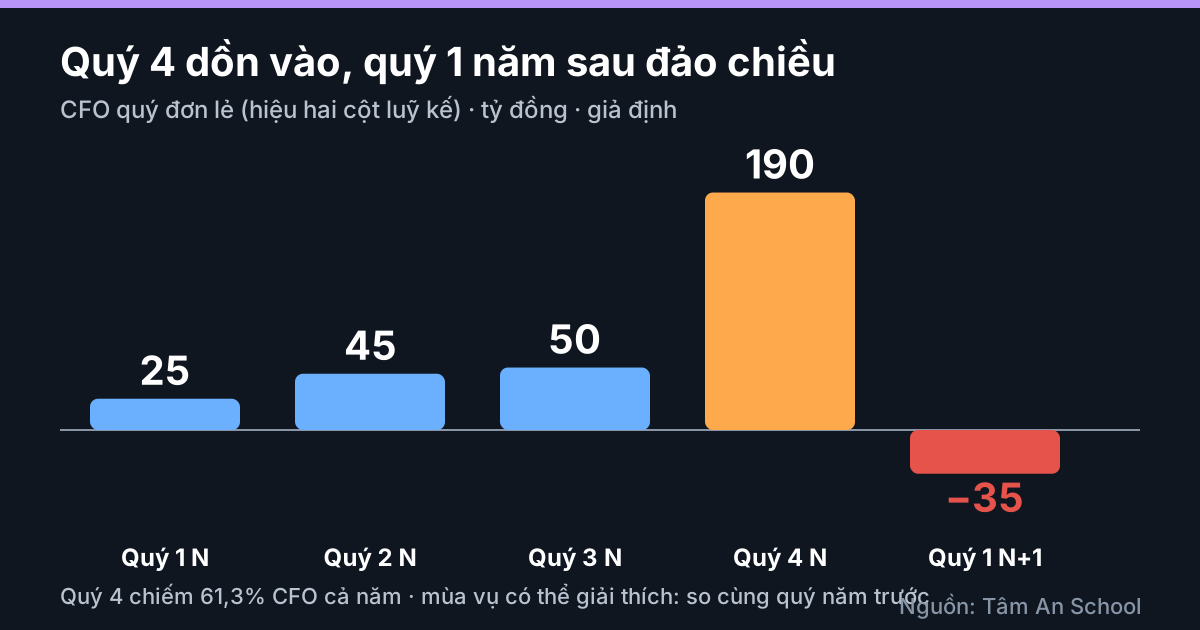
Số liệu giả định, tính lại bằng Python.
Bài không chọn cách đọc nào là đúng. Mỗi dòng là một câu hỏi: 90 phải trả lùi hạn có thật là chuyện thời điểm không, điều khoản chuyển nhượng 40 có truy đòi không, 50 tiền trả trước có hợp đồng mới thay thế không. Việc đọc 40 sang tài chính là cách đọc thận trọng của Tâm An để so sánh, không phải cách ghi của doanh nghiệp hay chuẩn mực.
Cách đọc trên báo cáo
- Chốt phạm vi và kỳ: hợp nhất hay riêng lẻ; quý đơn lẻ bằng hiệu hai luỹ kế.
- Lập dãy CFO quý đơn lẻ bốn quý gần nhất và cùng quý năm trước.
- Đọc CFO cùng dòng đầu tư: tổng hai dòng có đứng yên khi CFO đổi không.
- Mở thuyết minh phải thu, phải trả: chuyển nhượng khoản phải thu, khách trả trước; xem thêm bài mười câu hỏi phân biệt lãi thật và lãi trên giấy.
- Mở thuyết minh bên liên quan và dòng "thu khác", "chi khác" nếu lớn; cạnh mỗi dấu hiệu viết nguyên nhân hợp lý khác.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để đặt CFO quý đơn lẻ, dòng đầu tư và thuyết minh cạnh nhau; chỉ là công cụ sàng lọc.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025, mã số chỉ tiêu đánh lại. Bài không nêu mã số; với báo cáo theo Thông tư 200 hãy ghép theo tên dòng thực tế.
Điểm cần cẩn trọng
- Công ty X và mọi con số, mọi giả định về lùi hạn, chuyển nhượng, trả trước chỉ để minh hoạ cách đọc.
- Báo cáo quý dạng tóm lược có thể trình bày khác; quý đơn lẻ nhạy với mùa vụ, một năm chưa đủ thấy mẫu hình lặp lại.
- Ba cửa là cách sắp xếp của Tâm An, không phải phân loại của chuẩn mực; chưa có nghiên cứu trong nước về mức phổ biến của từng cửa.
- Bài viết cho doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán xếp luồng tiền riêng.
Đừng nói quá
- Không viết "dòng tiền cũng bị làm giả" hay "CFO không đáng tin": đây là bài về cách đọc, không phải kết luận về hành vi.
- Không coi một quý đảo chiều là bằng chứng; cần so cùng quý năm trước và đọc thuyết minh.
- Không dùng 310, 60 hay 61,3% làm ngưỡng; đó là số giả định. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
CFO dồn vào quý cuối, tụt ở quý sau, tăng cùng lúc chi tài sản dài hạn, hay có khoản chuyển nhượng phải thu lớn, đều là tín hiệu để mở thuyết minh, chưa phải bằng chứng về điều gì của doanh nghiệp. Mỗi trường hợp có nguyên nhân hợp lý khác: mùa vụ, vốn hoá đúng chuẩn mực, bao thanh toán theo kế hoạch, hợp đồng bán trước. Chỉ kiểm toán độc lập, cơ quan quản lý và người có đủ hồ sơ mới đủ căn cứ kết luận về hành vi.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- Thông tư 99/2025/TT-BTC (27/10/2025, hiệu lực 01/01/2026), Công báo ngày 16/11/2025, đọc từ bản PDF (mức A): Phụ lục IV mục D điểm 1.1, 1.4, 1.10, 1.11 và điểm 3; mẫu B03-DN; Điều 17 khoản 3 và mẫu B03a-DN. Thông tư 200/2014/TT-BTC cho báo cáo năm 2025: chưa mở từ văn bản gốc.
- Chuẩn mực kế toán số 24 (đoạn 03, 06, 10) và số 27 (đoạn 16): bản sao nguyên văn trong gói nguồn (mức B), theo văn bản chuẩn mực, chưa đối chiếu bản gốc chính thức.
- CFA Institute, "Financial Reporting Quality", Level I 2026: chỉ trang công khai, mở lại 26/10/2026. Schilit, Perler và Engelhart (2018), "Financial Shenanigans": chỉ xác nhận thư mục, không trích số trang.
- Khung ba cửa là cách trình bày của Tâm An; số liệu ví dụ tự đặt, tính lại bằng Python ngày 26/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Hoàn nhập dự phòng làm lợi nhuận tăng như thế nào
- Mười câu hỏi phân biệt lãi thật và lãi trên giấy
- Biên lợi nhuận thay đổi bất thường
- Thu nhập khác và chi phí khác
- Dòng tiền kinh doanh cao hơn lợi nhuận kéo dài
Tải file PDF đầy đủ của series, miễn phí, tại trang tamanchungkhoan.vn/bctc. Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Dòng tiền kinh doanh khó điều chỉnh hơn lãi, nhưng chưa bất khả xâm phạm: nó không chịu các ước tính kế toán, song chịu ba nhóm tác động là thời điểm (tiền vào sớm, tiền ra muộn quanh ngày chốt kỳ), phân loại (khoản chi nằm ở kinh doanh hay đầu tư) và bản chất khoản tiền (khách trả trước, chuyển nhượng khoản phải thu, giao dịch với bên liên quan). Mỗi nhóm đều có cách dùng bình thường, và Thông tư 99 đã chặn hai kiểu trình bày là vay trả thẳng cho nhà cung cấp và bù trừ giữa các luồng khác nhau. Công ty X giả định (tỷ đồng): CFO theo báo cáo 310, gấp 1,55 lần lãi 200; đọc lại qua từng cửa còn 220, 150, 110 rồi 60; CFO cộng dòng đầu tư luôn là 90 dù khoản chi 70 nằm ở dòng nào. Quý cuối chiếm 61,3% CFO cả năm rồi quý đầu năm sau âm 35 là mẫu hình để kiểm, chưa đủ để kết luận vì mùa vụ có thể giải thích tất cả. Cách kiểm: CFO quý đơn lẻ từ cột luỹ kế, CFO cạnh dòng đầu tư, thuyết minh phải thu, khách trả trước, bên liên quan. Những dấu hiệu này chỉ là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.