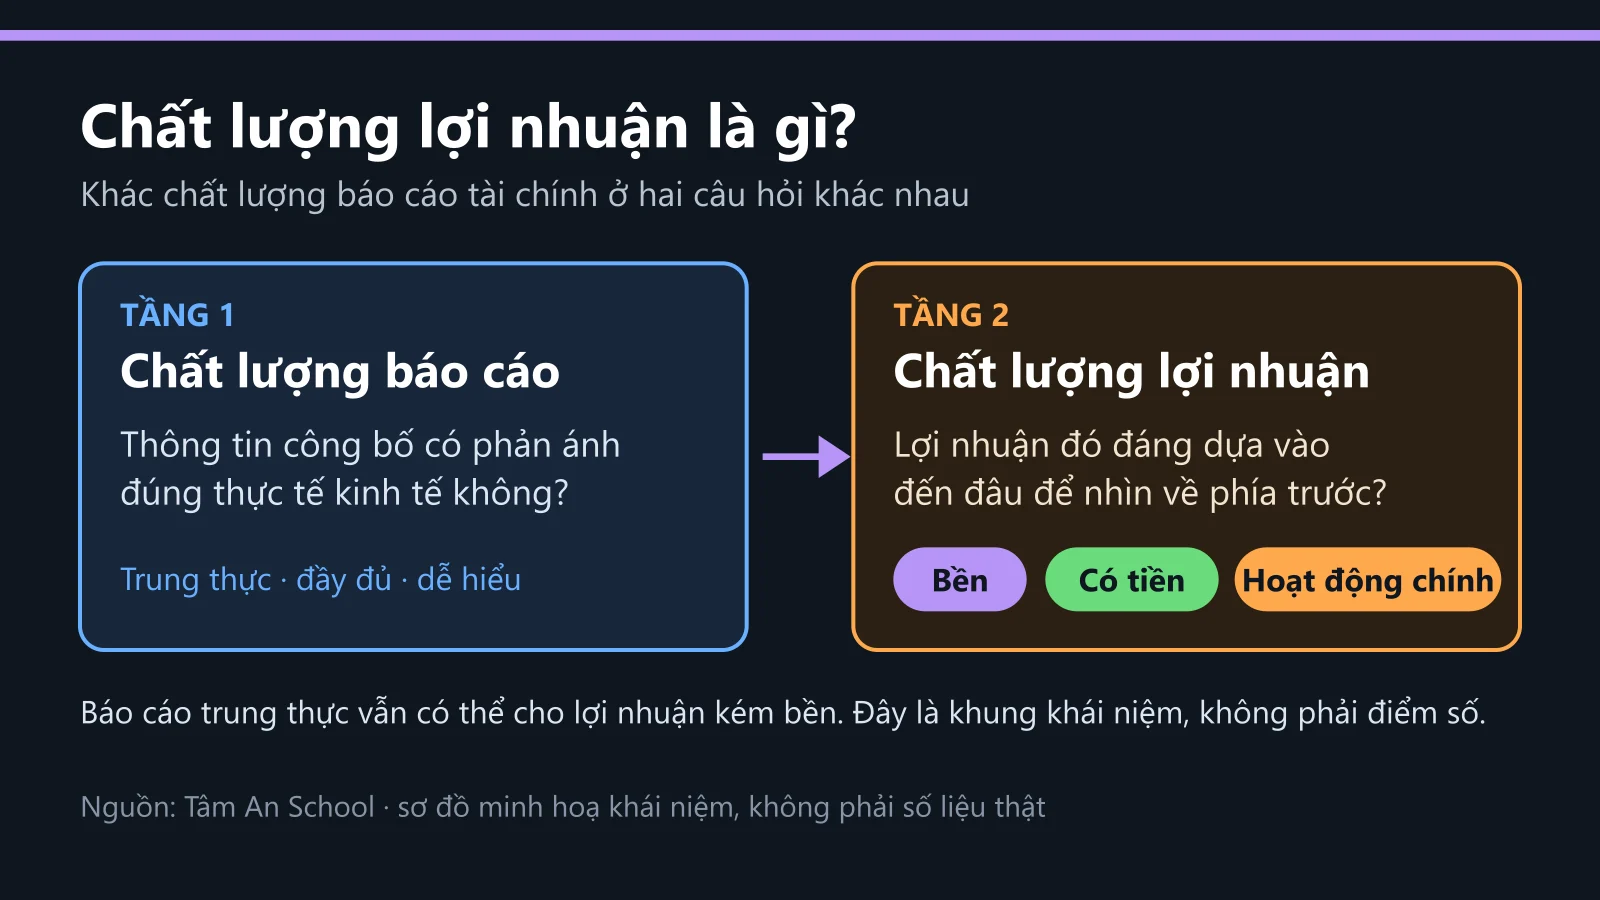
Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Dự phòng phải trả là khoản nợ đã đủ điều kiện ghi nhận: nằm trên bảng cân đối và chi phí đã đi vào kết quả kinh doanh. Nợ tiềm tàng là khoản chưa đủ điều kiện, nên theo chuẩn mực kế toán số 18 (VAS 18, đoạn 23) doanh nghiệp không được ghi nhận mà chỉ thuyết minh (đoạn 81), trừ khi khả năng phải chi trả là khó xảy ra. Vì vậy một vụ kiện, một nghĩa vụ liên đới hay một khoản phạt chưa định mức có thể chỉ hiện ở phần thuyết minh, không có dòng nào trên bảng cân đối. Ví dụ giả định: công ty Thuận ghi dự phòng phải trả 23 tỷ đồng, nhưng thuyết minh còn nêu nợ tiềm tàng ước tính 85 tỷ. Số thứ hai gấp 3,7 lần số thứ nhất; đó là câu hỏi cần đọc tiếp, chưa phải kết luận.
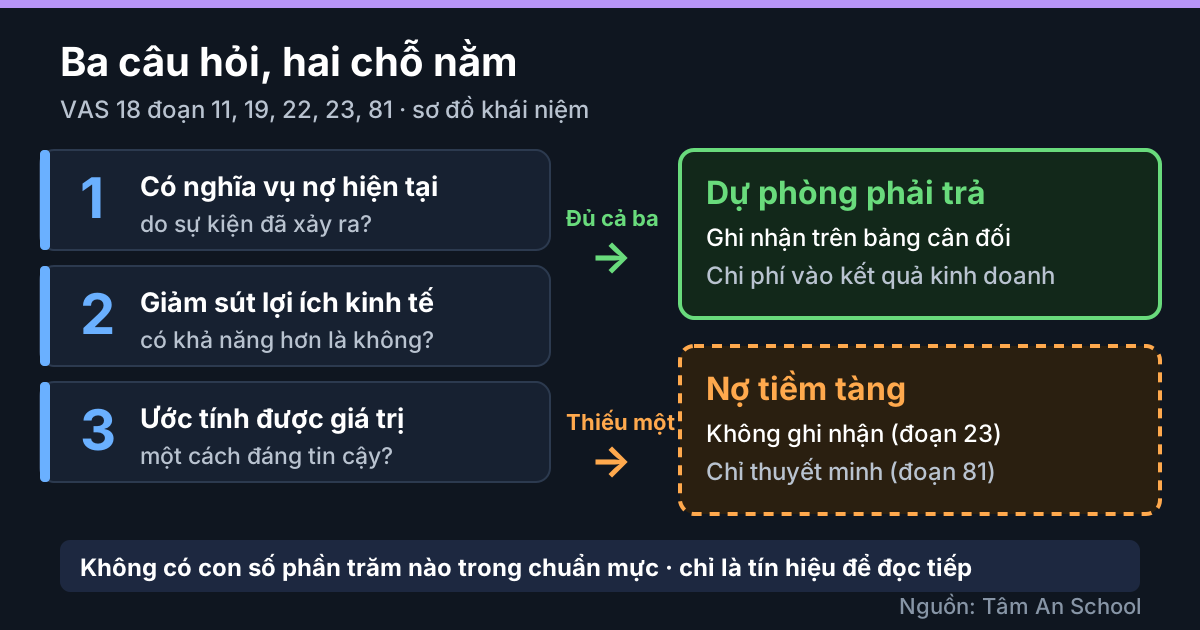
Sơ đồ khái niệm, không có số liệu thật.
Ba câu hỏi, hai chỗ nằm
Theo VAS 18 (đoạn 11), một khoản dự phòng chỉ được ghi nhận khi cả ba điều kiện cùng đúng. Ghép với đoạn 19, 22, 23 và 81, ta có bảng sau; cách trình bày bảng là của Tâm An.
| Câu hỏi | Nếu "có" | Nếu "không" |
|---|---|---|
| 1. Có nghĩa vụ nợ hiện tại do sự kiện đã xảy ra? | Hỏi tiếp câu 2 | Nợ tiềm tàng loại (a): nghĩa vụ chỉ được xác nhận bởi sự kiện tương lai ngoài tầm kiểm soát |
| 2. Giảm sút lợi ích kinh tế có khả năng xảy ra hơn là không? | Hỏi tiếp câu 3 | Nợ tiềm tàng loại (b), thuyết minh trừ khi khó xảy ra |
| 3. Ước tính được giá trị đáng tin cậy? | Dự phòng phải trả: ghi nhận | Nợ tiềm tàng loại (b), thuyết minh |
Ba điểm dễ nhầm:
- VAS 18 không đặt con số phần trăm nào. Đoạn 19 dùng cụm "có khả năng xảy ra hơn là không xảy ra". Đoạn 13(b) và 81 dùng "rất khó có thể xảy ra" hay "khó xảy ra" cho trường hợp được miễn thuyết minh. Ai nói chuẩn mực viết sẵn ngưỡng bằng số là nói điều chuẩn mực không viết.
- Chữ "tiềm tàng" có hai nghĩa. Đoạn 09 nói về mặt rộng, mọi dự phòng đều không chắc chắn về giá trị hoặc thời gian; nhưng trong chuẩn mực, "nợ tiềm tàng" dành cho khoản không đủ điều kiện ghi nhận. Dự phòng (đoạn 07) là nợ phải trả không chắc chắn về giá trị hoặc thời gian; nó vẫn được ghi.
- Có nghĩa vụ nhưng không ước tính được cũng chỉ là thuyết minh. Đoạn 22: khi không ước tính nghĩa vụ một cách đáng tin cậy, khoản nợ hiện tại không được ghi nhận mà trình bày như nợ tiềm tàng. Người đọc dễ nghĩ "có nghĩa vụ là có dòng trên sổ"; chuẩn mực không nói vậy.
Chuẩn mực cũng nói khi nhiều bên cùng chịu một nghĩa vụ, phần dự tính thuộc về bên khác được xem là nợ tiềm tàng, còn phần còn lại có thể lập dự phòng (đoạn 25). Và VAS 18 không áp dụng cho công cụ tài chính, kể cả điều khoản bảo lãnh (đoạn 03), nên bảo lãnh cho bên khác cần đọc theo hướng riêng.
Ví dụ minh hoạ: công ty Thuận giả định
Đơn vị tỷ đồng, số liệu giả định tự đặt, tính lại bằng Python, kiểm cộng đúng. Cuối năm N, công ty Thuận có tổng tài sản 900, nợ phải trả 600, vốn chủ 300 (nợ bằng 2,00 lần vốn chủ). Lợi nhuận trước thuế 62, đã trừ các khoản dự phòng phải trả. Bỏ qua thuế để phép tính gọn. Bốn khoản không chắc chắn của Thuận được xử lý như sau.
| Khoản (giả định) | Quy mô | Cách xử lý | Chỗ nằm |
|---|---|---|---|
| Bảo hành hàng đã bán | Ước tính 8 | Dự phòng phải trả | Bảng cân đối và chi phí |
| Nghĩa vụ liên đới với bên khác, tổng 40; bên kia dự tính gánh 25 | Phần Thuận 15; phần bên kia 25 | 15 là dự phòng; 25 là nợ tiềm tàng (đoạn 25) | 15 trên bảng, 25 trong thuyết minh |
| Đối tác kiện đòi bồi thường 60, chưa xét xử; tư vấn pháp lý cho rằng khả năng thua không cao hơn khả năng thắng | 60 | Nợ tiềm tàng | Chỉ thuyết minh |
| Cam kết khắc phục môi trường, chưa ước tính được giá trị tin cậy | Không có số | Nợ tiềm tàng (đoạn 22) | Chỉ thuyết minh |
| Cộng có số | Dự phòng 23; nợ tiềm tàng 85 |
Trên bảng cân đối, Thuận chỉ có 23 dự phòng phải trả, bằng 3,8% nợ phải trả. Phần thuyết minh nêu thêm 85 nợ tiềm tàng, bằng 28,3% vốn chủ và 14,2% nợ phải trả (chưa kể khoản môi trường không có số). Đo bằng quy mô như vậy giúp tránh hai cực: bỏ qua vì "không thấy trên sổ", hoặc hoảng vì con số trong thuyết minh. Riêng vụ kiện 60 bằng 20,0% vốn chủ và gần bằng cả lợi nhuận trước thuế 62 (96,8%).
Nếu mọi khoản nợ tiềm tàng có số đều trở thành nghĩa vụ của Thuận (kịch bản để hiểu độ lớn, không phải dự báo), nợ phải trả thành 685, vốn chủ còn 215 và nợ bằng 3,19 lần vốn chủ thay vì 2,00 lần. Tỷ lệ này chỉ để đo, không phải ngưỡng.
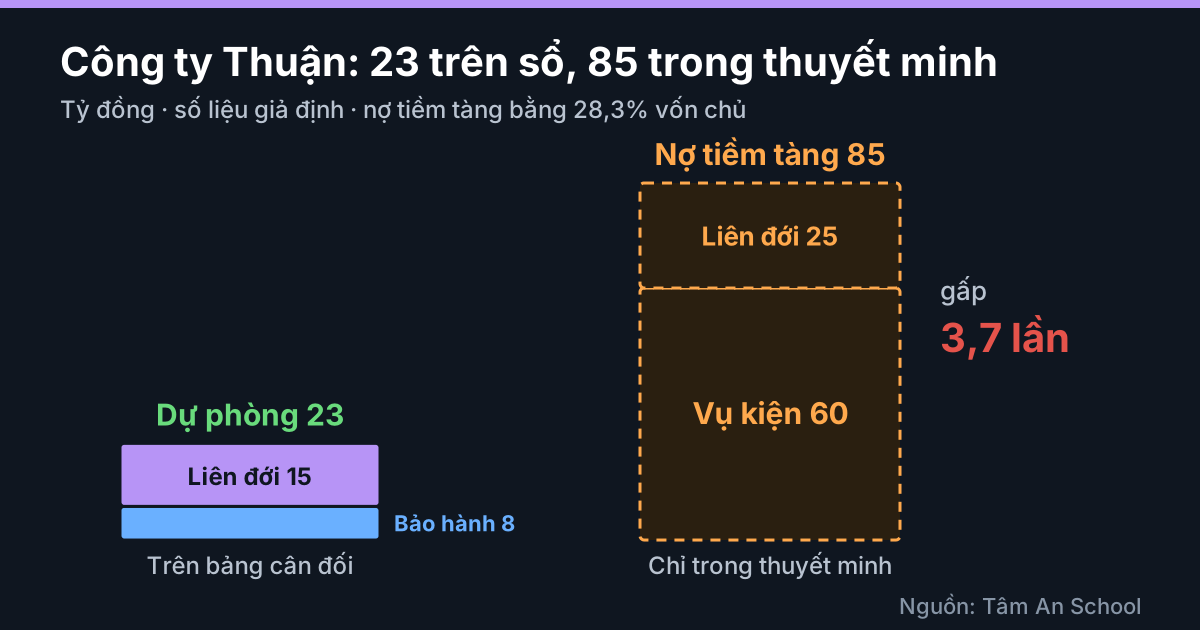
Số liệu giả định, tính lại bằng Python.
Khi khoản chú thích thành khoản chi phí
Đoạn 26 của VAS 18 nói nợ tiềm tàng phải được ước tính thường xuyên; nếu sau đó sự giảm sút lợi ích kinh tế có thể xảy ra thì phải ghi dự phòng vào báo cáo của kỳ có thay đổi, trừ khi không ước tính được tin cậy. Giả sử sang năm sau, tư vấn pháp lý đổi nhận định và ước tính hợp lý nhất là 45 (đoạn 32 nói giá trị ghi là ước tính hợp lý nhất). Dự phòng 45 được ghi: lợi nhuận trước thuế từ 62 xuống 17 (giảm 72,6%), vốn chủ từ 300 xuống 255 (giảm 15,0%), nợ từ 600 lên 645, tức nợ bằng 2,53 lần vốn chủ. Tổng tài sản vẫn 900. Cùng một vụ kiện, năm trước chỉ là một dòng chữ, năm nay là chi phí.
Đó cũng là lý do hai doanh nghiệp cùng tình huống có thể ghi khác nhau: ước tính là xét đoán. Ví dụ bảo hành của Thuận theo cách chuẩn mực minh hoạ ở đoạn 35, tính giá trị kỳ vọng theo xác suất các kết quả: 80% lô hàng không hỏng (chi phí 0), 15% hỏng nhỏ (20), 5% hỏng lớn (100). Giá trị kỳ vọng là 0,80 x 0 + 0,15 x 20 + 0,05 x 100 = 8. Nếu doanh nghiệp tin tỷ lệ là 70%, 20%, 10% thì kỳ vọng thành 14, chênh 6, bằng 9,7% lợi nhuận trước thuế 62. Bạn không đánh giá được tỷ lệ nào đúng; bạn đọc được doanh nghiệp có nêu cơ sở ước tính và biến động dự phòng hay không.
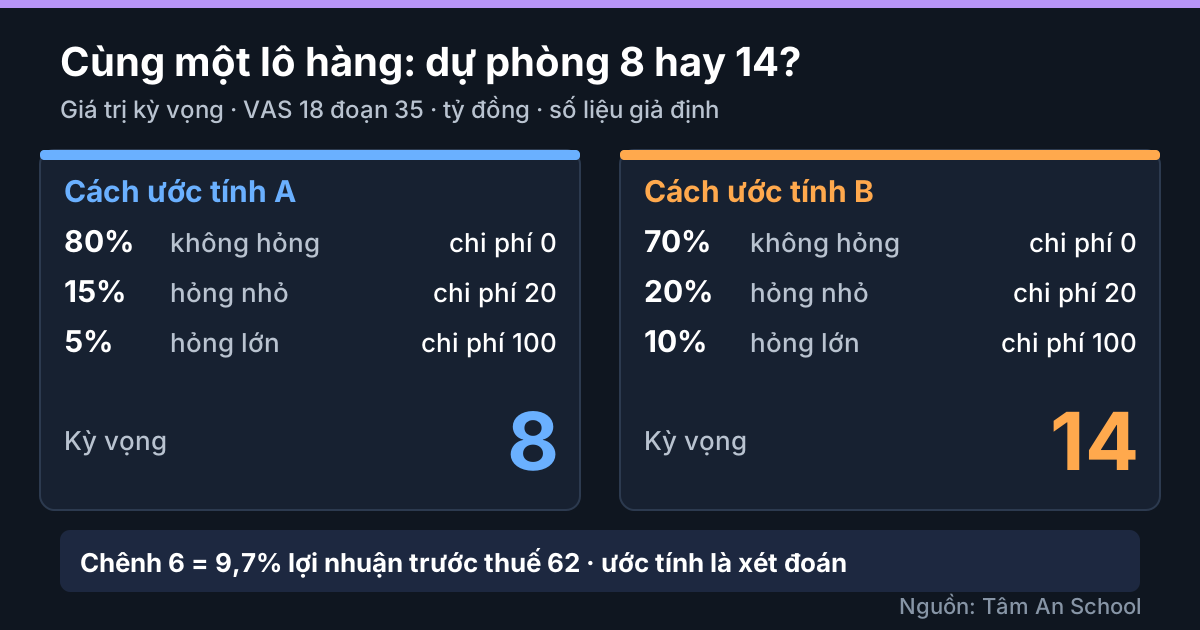
Số liệu giả định, theo cách tính ở đoạn 35 VAS 18.
Cách đọc trên báo cáo
- Bảng cân đối: dòng dự phòng phải trả. Mẫu B01 theo Thông tư 99 có "Dự phòng phải trả ngắn hạn" (mã 322) và "Dự phòng phải trả dài hạn" (mã 343); theo Thông tư 200 là mã 321 và 342. Ghép hai kỳ theo tên dòng, đừng ghép theo mã số.
- Thuyết minh về dự phòng. VAS 18 (đoạn 79) đòi số đầu kỳ, cuối kỳ, số trích thêm, số đã dùng, số hoàn nhập; đoạn 80 đòi tóm tắt bản chất nghĩa vụ và dấu hiệu không chắc chắn. Đoạn 79 còn nói không phải trình bày thông tin so sánh về dự phòng, nên bảng biến động trong năm là chỗ để thấy hoàn nhập (xem tiếp ở điểm cẩn trọng).
- Thuyết minh nợ tiềm tàng. Mẫu B09 của Thông tư 99 có mục IX điểm 1: "Những khoản nợ tiềm tàng, khoản cam kết và những thông tin tài chính khác". Đoạn 81 đòi tóm tắt bản chất, ước tính ảnh hưởng tài chính, dấu hiệu không chắc chắn và khả năng được bồi hoàn. Một dòng chỉ ghi "đang tranh chấp" mà thiếu các phần ấy là câu hỏi cần mở.
- Quan hệ giữa hai loại. Đoạn 83: khi dự phòng và nợ tiềm tàng phát sinh từ cùng một tình huống, phải chỉ rõ mối liên hệ. Hãy tìm phần ghi như vậy; khoản liên đới 15 và 25 của Thuận là một trường hợp.
- Báo cáo giữa niên độ. Mẫu B09a của Thông tư 99 (mục VI, điểm 9) yêu cầu trình bày thay đổi các khoản nợ tiềm tàng hoặc tài sản tiềm tàng kể từ ngày kết thúc kỳ kế toán năm gần nhất. Với báo cáo soát xét, xem bài báo cáo tự lập, soát xét và kiểm toán khác nhau thế nào.
- Báo cáo kiểm toán. Xem có đoạn "Vấn đề cần nhấn mạnh" trỏ tới thuyết minh về nợ tiềm tàng hay không (khác ý kiến ngoại trừ ra sao, xem bài đoạn vấn đề cần nhấn mạnh), và đọc đúng thuyết minh mà nó trỏ tới.
Báo cáo năm 2025 lập theo Thông tư 200, từ năm tài chính 2026 theo Thông tư 99. Các tên dòng và mã số bài nêu ở trên là hai mẫu đó; bài không so mã số giữa hai thời kỳ.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để gom dòng dự phòng phải trả, bảng biến động dự phòng, phần nợ tiềm tàng trong thuyết minh và đoạn nhấn mạnh của kiểm toán vào một chỗ để đọc tiếp; chỉ là công cụ sàng lọc.
Điểm cần cẩn trọng
- Công ty Thuận và mọi con số là giả định; 3,7 lần, 28,3%, 3,19 lần không phải ngưỡng. Cách ghép ba câu hỏi thành bảng là của Tâm An.
- Dự phòng bị hoàn nhập khi chắc chắn không phải chi (VAS 18, đoạn 55); hoàn nhập làm lợi nhuận kỳ đó tăng mà không do bán hàng. Muốn biết vì sao, mở bảng biến động ở điểm 2 thay vì chỉ nhìn số dư. Xem thêm bài dự phòng giảm giá hàng tồn kho, một loại dự phòng khác bản chất (giảm giá tài sản, không phải nợ phải trả).
- Chuẩn mực quốc tế IAS 37 có hai loại này với tên gọi tương tự; bài không đối chiếu nguyên văn, và đó không phải quy định Việt Nam.
- Bài nói về doanh nghiệp phi tài chính; ngân hàng, bảo hiểm, chứng khoán có chế độ báo cáo riêng. VAS 18 trích qua bản sao văn bản, không khẳng định hiện hành tuyệt đối.
Đừng nói quá
- Không viết "có nợ tiềm tàng nghĩa là doanh nghiệp sẽ phải trả": đó là khoản chưa chắc phát sinh hoặc chưa đủ điều kiện ghi nhận.
- Không viết "không có nợ tiềm tàng nên an toàn": kiểm toán viên cũng chỉ xét đoán dựa trên bằng chứng có được, xem bài kiểm toán có đảm bảo không.
- Không viết "VAS 18 quy định ngưỡng bằng số". Không suy ra doanh nghiệp thật từ ví dụ. Bài không phải khuyến nghị đầu tư.
Tín hiệu không phải kết luận
Một khoản nợ tiềm tàng lớn so với vốn chủ, một dòng thuyết minh sơ sài, một đoạn nhấn mạnh hay một lần hoàn nhập dự phòng chỉ là tín hiệu để mở thuyết minh, chưa phải bằng chứng về kết cục. Có nhiều nguyên nhân hợp lý: vụ việc đang trong thủ tục, đã có bảo hiểm hoặc bên thứ ba bồi hoàn, tư vấn pháp lý đánh giá khác nhau. Kiểm toán viên và Ban Giám đốc có thể đánh giá cùng tình huống khác nhau, và chênh lệch đó đôi khi chính là phần điều chỉnh sau kiểm toán, xem bài vì sao lợi nhuận trước và sau kiểm toán có thể chênh nhau.
Căn cứ
Căn cứ kiểm ngày 14/10/2026; VAS 18 đọc qua bản sao văn bản ngày 26/10/2026; Thông tư 99 đọc nguyên văn từ Công báo.
- Chuẩn mực kế toán số 18 (Quyết định 100/2005/QĐ-BTC ngày 28/12/2005) qua bản sao văn bản đối chiếu ba nguồn (mức B): đoạn 03, 07, 09, 11, 13, 19, 22 đến 26, 32, 35, 55, 79 đến 81, 83.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026, Công báo 16/11/2025, mức A): mẫu B01 (dự phòng phải trả ngắn hạn, dài hạn), B09 mục IX điểm 1, B09a mục VI điểm 9. Thông tư 200/2014/TT-BTC (Công báo, mức A): mẫu B01 tương ứng.
- Cách ghép ba câu hỏi thành bảng, ví dụ công ty Thuận và các kịch bản tính là của Tâm An, tự đặt, tính lại bằng Python.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Đoạn vấn đề cần nhấn mạnh khác ý kiến ngoại trừ thế nào
- Kiểm toán có đảm bảo báo cáo tài chính không có gian lận không
- Báo cáo tự lập, soát xét và kiểm toán khác nhau thế nào
- Vì sao lợi nhuận trước và sau kiểm toán có thể chênh nhau
- Dự phòng giảm giá hàng tồn kho
Cả chuỗi: chuyên mục Đọc báo cáo tài chính. Bạn có thể tải file PDF đầy đủ của series, miễn phí, tại trang tamanchungkhoan.vn/bctc.
Dự phòng phải trả là khoản nợ đủ điều kiện ghi nhận theo VAS 18 và nằm trên bảng cân đối; nợ tiềm tàng chưa đủ điều kiện nên chỉ được thuyết minh. Công ty Thuận giả định có dự phòng 23 tỷ trên sổ nhưng nợ tiềm tàng có số 85 tỷ trong thuyết minh, bằng 28,3% vốn chủ; khi nhận định về vụ kiện đổi, dòng chữ ấy có thể thành chi phí 45 tỷ và lợi nhuận trước thuế rơi từ 62 xuống 17. Mở bảng biến động dự phòng và mục nợ tiềm tàng trong thuyết minh để tự đo bằng quy mô. Đó là tín hiệu để đọc tiếp, chưa phải kết luận, và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.