Bài này thuộc hub Đọc báo cáo tài chính — loạt kiến thức đọc báo cáo tài chính nâng cao, không gắn mã cổ phiếu. Tín hiệu trong báo cáo chỉ để sàng lọc, không phải kết luận về một doanh nghiệp cụ thể.
Câu trả lời ngắn
Piotroski F-Score là điểm từ 0 đến 9: chín câu hỏi có hoặc không về một doanh nghiệp, mỗi câu "có" (tín hiệu tốt) được một điểm. Bốn câu về sinh lời (ROA, tức lãi chia tổng tài sản, dương; dòng tiền kinh doanh dương; ROA tăng; dòng tiền lớn hơn ROA), ba câu về nợ dài hạn, thanh khoản và phát hành cổ phiếu, hai câu về hiệu quả hoạt động (biên lợi nhuận gộp và vòng quay tài sản). Trong bài gốc, 8 đến 9 điểm là cao, 0 đến 1 là thấp. Điểm cao nghĩa là nhiều tín hiệu cùng chiều tốt trong chín phép thử, không hơn. Mô hình sinh ra để phân biệt doanh nghiệp mạnh với yếu trong một nhóm cổ phiếu giá trị ở Mỹ, không phải để phát hiện gian lận và không phải tín hiệu mua bán. Ví dụ giả định dưới đây có hai công ty cùng 7 điểm, một công ty có dòng tiền kinh doanh âm. Mọi dấu hiệu chỉ là tín hiệu để đọc tiếp, chưa phải kết luận.
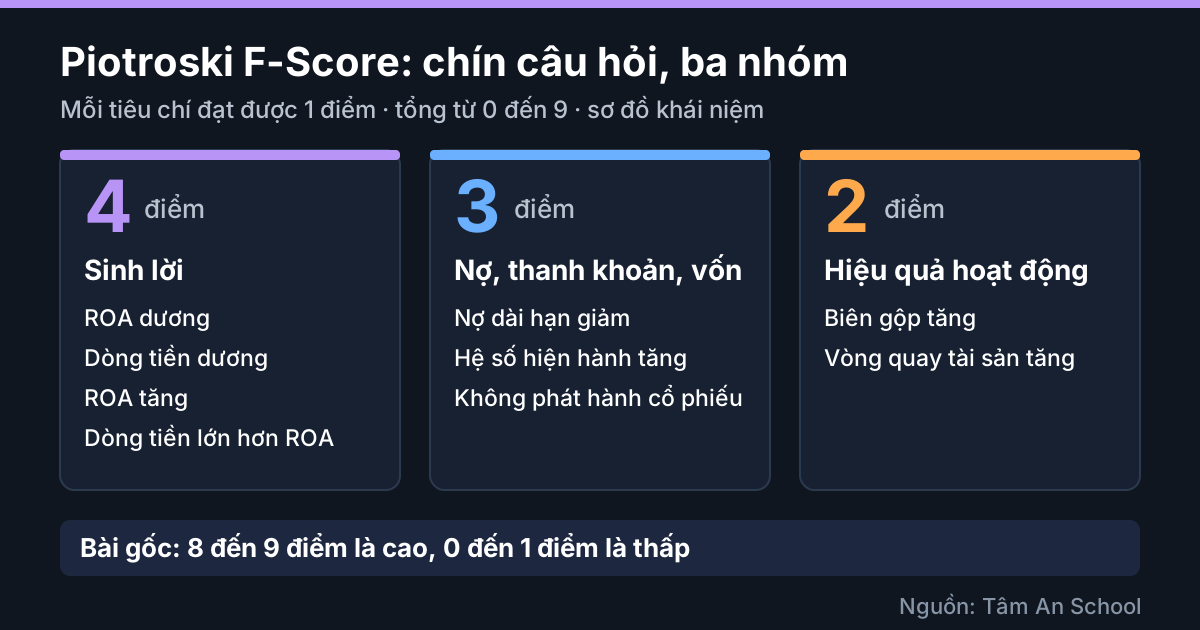
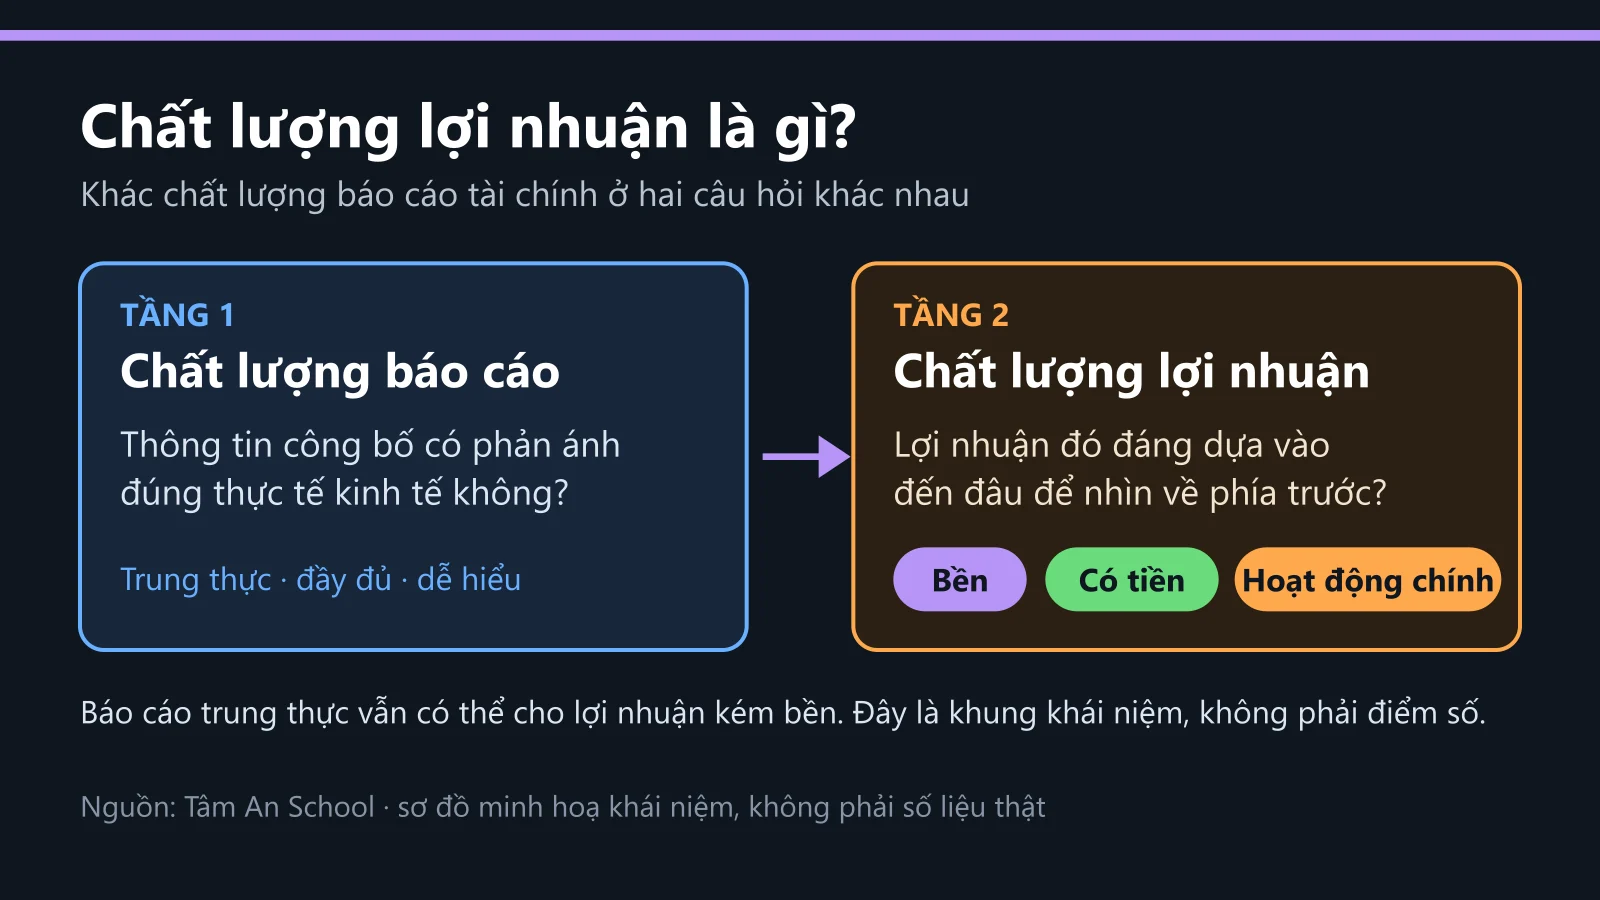
Sơ đồ minh hoạ khái niệm.
Chín tiêu chí, ba nhóm
Piotroski (2000) chọn chín tín hiệu đo ba mặt: sinh lời, đòn bẩy cùng thanh khoản, hiệu quả hoạt động. Mỗi tín hiệu là nhị phân: tốt thì một điểm, không thì không điểm.
| Nhóm | Tiêu chí | Được một điểm khi |
|---|---|---|
| Sinh lời (4) | ROA | Lãi chia tổng tài sản đầu năm lớn hơn 0 |
| Dòng tiền kinh doanh | Dòng tiền kinh doanh chia tổng tài sản đầu năm lớn hơn 0 | |
| Thay đổi ROA | ROA năm nay lớn hơn năm trước | |
| Dồn tích | Dòng tiền kinh doanh lớn hơn ROA (cùng mẫu số) | |
| Nợ, thanh khoản, vốn (3) | Thay đổi đòn bẩy | Nợ dài hạn chia tổng tài sản bình quân giảm |
| Thay đổi thanh khoản | Hệ số hiện hành cuối năm tăng | |
| Không phát hành cổ phiếu | Không phát hành cổ phiếu phổ thông trong năm | |
| Hiệu quả hoạt động (2) | Thay đổi biên gộp | Lợi nhuận gộp chia doanh thu tăng |
| Thay đổi vòng quay tài sản | Doanh thu chia tổng tài sản đầu năm tăng |
Nhóm sinh lời. Bài gốc lấy lợi nhuận trước các khoản bất thường làm tử số của ROA, và chia cả ROA lẫn dòng tiền cho tổng tài sản đầu năm. Mốc 0 được chọn vì dễ áp dụng, không cần so với ngành, và vì nhiều doanh nghiệp trong mẫu đang lỗ: 41,6% có lỗ trong hai năm tài chính trước đó, nên lãi dương là sự kiện đáng ghi nhận. Tiêu chí dồn tích dựa trên Sloan (1996): lãi lớn hơn dòng tiền là tín hiệu xấu hơn về lợi nhuận kỳ sau. Vì hai vế cùng mẫu số, về đại số tiêu chí này hỏi dòng tiền kinh doanh có lớn hơn lợi nhuận không.
Nhóm nợ, thanh khoản, vốn. Bài gốc coi nợ dài hạn tăng, thanh khoản xấu đi hay huy động vốn bên ngoài là tín hiệu xấu, vì nhóm mẫu thường bị hạn chế tài chính. Nợ đo bằng nợ dài hạn chia tổng tài sản bình quân; thanh khoản bằng hệ số hiện hành; phát hành cổ phiếu phổ thông được coi là dấu hiệu chưa tự tạo đủ nguồn lực nội bộ. Hai tiêu chí đầu nhìn thay đổi, không đặt ngưỡng cho mức tuyệt đối.
Nhóm hiệu quả hoạt động. Biên gộp và vòng quay tài sản là hai thành phần của ROA. Vòng quay tăng có thể do dùng tài sản hiệu quả hơn hoặc chỉ do doanh thu tăng.
Phân bố điểm. Trong mẫu 14.043 quan sát năm-doanh nghiệp của bài gốc, phần lớn nằm quanh 3 đến 7; 1.448 quan sát (10,3%) đạt 8 hoặc 9 và 396 quan sát (2,8%) đạt 0 hoặc 1 (Tâm An tính lại).
Mục đích gốc: phân biệt mạnh và yếu trong nhóm cổ phiếu giá trị
Mẫu gốc là nhóm cổ phiếu có tỷ lệ giá trị sổ sách trên giá thị trường cao, giai đoạn 1976 đến 1996. Tác giả mô tả doanh nghiệp trung bình trong nhóm này thường gặp khó khăn tài chính; câu hỏi của bài là doanh nghiệp nào trong nhóm đang cải thiện nền tảng. Bài gốc cũng nói ý nghĩa mỗi tín hiệu có thể mơ hồ. Bài gốc đo điểm bằng lợi suất cổ phiếu; bài này không xét kết quả đó.
Hệ quả: điểm không đo gian lận, không dự báo phá sản, và chưa được kiểm định cho Việt Nam. Cách dùng hợp lý là xem nó như chín câu hỏi cần mở báo cáo ra trả lời, như bài về mô hình sàng lọc báo cáo tài chính đã nói.
Ví dụ minh hoạ: hai công ty giả định cùng 7 điểm
Công ty X và Y là giả định, đơn vị tỷ đồng, số liệu Tâm An tự đặt, tính lại bằng Python, kiểm cộng đúng. Lãi dùng lợi nhuận sau thuế cho gọn.
| Khoản | X năm N-1 | X năm N | Y năm N-1 | Y năm N |
|---|---|---|---|---|
| Tổng tài sản cuối năm (cuối năm N-2: X 1.000, Y 800) | 1.100 | 1.200 | 900 | 1.100 |
| Doanh thu | 1.210 | 1.375 | 900 | 1.260 |
| Lợi nhuận gộp | 242 | 270 | 180 | 265 |
| Lợi nhuận sau thuế | 60 | 77 | 40 | 63 |
| Dòng tiền kinh doanh | - | 99 | - | -45 |
| Nợ dài hạn cuối năm | 220 | 200 | 200 | 180 |
| Tài sản ngắn hạn / nợ ngắn hạn | 440 / 330 | 480 / 340 | 360 / 300 | 600 / 450 |
Bước 1: chấm X. ROA từ 6,0% (60 chia 1.000) lên 7,0% (77 chia 1.100): đạt hai tiêu chí. Dòng tiền 99 chia 1.100 bằng 9,0%, dương và lớn hơn ROA: đạt hai tiêu chí. Đòn bẩy từ 20,95% (220 chia 1.050) xuống 17,39% (200 chia 1.150), hệ số hiện hành từ 1,333 lên 1,412, vòng quay tài sản từ 1,210 lên 1,250: đạt ba tiêu chí. Biên gộp từ 20,00% xuống 19,64%, giảm 0,36 điểm phần trăm: không đạt. Nếu X không phát hành cổ phiếu, tổng là 8 điểm.
Bước 2: một dòng thuyết minh đổi điểm. Giả sử thuyết minh cho thấy X phát hành cổ phiếu thưởng trị giá 50 từ lợi nhuận giữ lại, không thu tiền. Cách đọc A chỉ tính phát hành để huy động vốn nên X vẫn 8 điểm; cách đọc B tính mọi lần tăng vốn cổ phần nên X còn 7. Ở Việt Nam cổ phiếu thưởng, cổ tức bằng cổ phiếu hay chương trình cho nhân viên mua cổ phiếu làm vốn tăng mà không qua dòng tiền, nên người tự chấm phải chọn một cách và ghi lại.
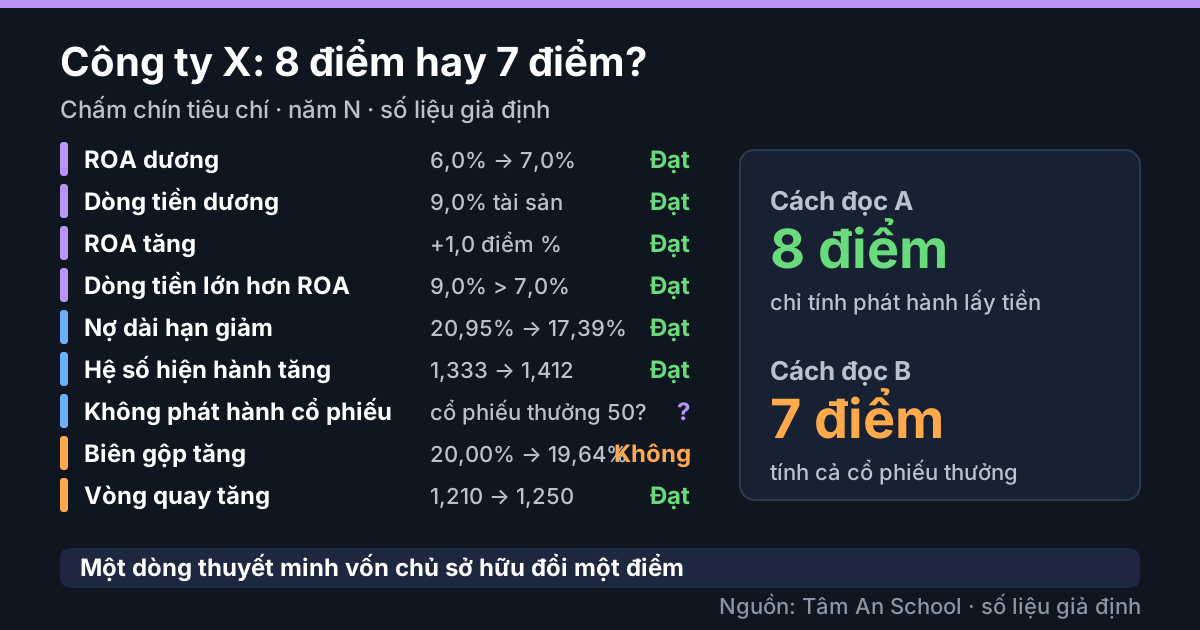
Số liệu giả định, tính lại bằng Python.
Bước 3: chấm Y. ROA từ 5,0% lên 7,0%: đạt hai tiêu chí. Đòn bẩy từ 23,53% xuống 18,00%: đạt. Hệ số hiện hành từ 1,200 lên 1,333: đạt. Biên gộp từ 20,00% lên 21,03%: đạt. Vòng quay từ 1,125 lên 1,400: đạt. Không phát hành cổ phiếu: đạt. Nhưng dòng tiền kinh doanh âm 45 (âm 5,0% tổng tài sản đầu năm) nên hai tiêu chí dòng tiền cùng mất điểm; chênh lệch dồn tích dương 12,0 điểm phần trăm. Tổng là 7 điểm.
Bước 4: cùng 7 điểm, hai bức tranh. Theo cách đọc B, X cũng 7 điểm. X có dòng tiền dương và lớn hơn lãi, mất điểm ở biên gộp (và có thể ở phát hành cổ phiếu). Y đạt nhiều tiêu chí về lợi nhuận và hiệu quả, nhưng lãi sau thuế 63 đi cùng dòng tiền âm 45, chênh 108. Tài sản ngắn hạn của Y tăng từ 360 lên 600 (66,7%), nhanh hơn doanh thu 40,0%, nên một cách đọc là vốn đang nằm trong phải thu hay tồn kho; đây chỉ là gợi ý để mở thuyết minh. Tiêu chí đòn bẩy chỉ nhìn nợ dài hạn nên không thấy nợ ngắn hạn tăng từ 300 lên 450. Điểm tổng che mất khác biệt này.
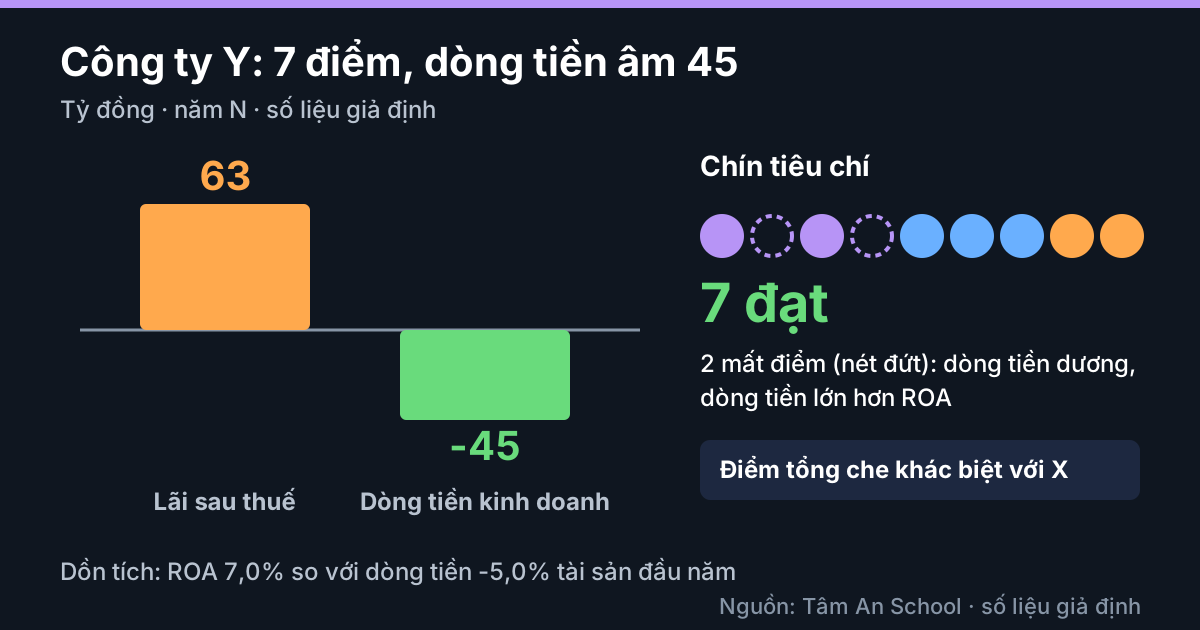
Số liệu giả định, tính lại bằng Python.
Bước 5: nhị phân làm mất độ lớn. ROA của X tăng 1,0 điểm phần trăm, của Y tăng 2,0, mỗi công ty một điểm; tăng từ 6,00% lên 6,01% cũng một điểm, còn biên gộp giảm 0,36 điểm phần trăm là mất điểm.
Nguyên nhân hợp lý khác có ở mọi dòng: Y có thể đang tăng trưởng nhanh; X có thể giảm giá bán có chủ đích. Kết quả đúng của ví dụ là danh sách câu hỏi, không phải xếp hạng X hơn Y.
Điểm cao nghĩa là gì, và dùng đúng mục đích ra sao
Điểm 8 đến 9: hầu hết chín phép thử cho kết quả tốt. Điểm 0 đến 1: ngược lại. Điểm 3 đến 7 là vùng đông nhất và lẫn lộn, như hai công ty trên. Cách dùng đúng mục đích:
- Tách điểm thành chín dòng và hỏi về mỗi dòng không đạt, như ở Y.
- Nhìn nhiều năm: một năm có thể lệch do mùa vụ, hợp nhất công ty con hay đổi chính sách kế toán.
- So trong nhóm tương đồng: bài gốc dựng cho nhóm cổ phiếu giá trị; sang nhóm khác, ý nghĩa mỗi tín hiệu có thể đã khác.
- Ghi lại định nghĩa (dòng lợi nhuận nào, nợ dài hạn gồm gì, phát hành cổ phiếu tính thế nào), vì mỗi lựa chọn có thể đổi một điểm.
- Dùng đúng câu hỏi: M-Score nói về khả năng lợi nhuận bị tô điểm, Z-Score về nguy cơ khó khăn tài chính; điểm các mô hình không cộng được với nhau.
Cách đọc trên báo cáo
- Chốt phạm vi: hợp nhất hay riêng lẻ; cần ba mốc tổng tài sản (cuối N-2, N-1, N).
- Báo cáo kết quả kinh doanh: doanh thu thuần, lợi nhuận gộp, lợi nhuận sau thuế.
- Bảng cân đối kế toán: tổng tài sản, tài sản ngắn hạn, nợ ngắn hạn, nợ dài hạn (từ năm tài chính 2026 theo Thông tư 99/2025 gọi là báo cáo tình hình tài chính).
- Báo cáo lưu chuyển tiền tệ: dòng tiền thuần từ hoạt động kinh doanh và dòng thu từ phát hành cổ phiếu.
- Thuyết minh: vốn chủ sở hữu (cổ phiếu thưởng, cổ tức bằng cổ phiếu), vay dài hạn và phần đến hạn trả, khoản bất thường nếu có.
Áp dụng cho từng mã. Khi có báo cáo tài chính thật, hệ thống của Tâm An dùng kiến thức này ở trục phân tích theo mã để liệt kê từng tiêu chí đạt hoặc không, kèm định nghĩa đã dùng; chỉ là công cụ sàng lọc.
Lưu ý chuyển kỳ: báo cáo năm 2025 lập theo Thông tư 200; từ năm tài chính bắt đầu 01/01/2026 theo Thông tư 99/2025 với mã số chỉ tiêu đánh lại. Bài không so mã số giữa hai kỳ.
Điểm cần cẩn trọng
- Công ty X, Y và mọi số liệu là giả định; ví dụ lấy lợi nhuận sau thuế thay lợi nhuận trước khoản bất thường của bài gốc, và chưa đối chiếu mẫu biểu Việt Nam xem dòng nào tương ứng.
- Mẫu gốc là doanh nghiệp Mỹ nhóm giá trị, chưa kiểm định cho Việt Nam.
- Bài chỉ áp dụng cho doanh nghiệp phi tài chính; với ngân hàng, bảo hiểm, chứng khoán nhiều tiêu chí vô nghĩa, xem bài về sàng lọc theo ngành.
- Doanh thu ghi nhận theo bàn giao hay tiến độ làm biên gộp, vòng quay méo hơn ở bất động sản, xây dựng; khoản dài hạn đến hạn trả đổi nhóm có thể đổi điểm.
Đừng nói quá
- Không viết "điểm cao là nên mua, điểm thấp là nên bán": bài này không phải khuyến nghị đầu tư.
- Không viết "điểm thấp nghĩa là gian lận": mô hình không được thiết kế để phát hiện gian lận.
- Không viết "9 điểm là doanh nghiệp tốt nhất", và không lẫn với F-score của Dechow cùng cộng sự (2011), một mô hình khác.
Tín hiệu không phải kết luận
F-Score cao hay thấp là tín hiệu để mở đúng dòng trong báo cáo và đọc kỹ hơn, chưa phải bằng chứng về điều gì của doanh nghiệp. Mất điểm có thể do tăng trưởng nhanh, mua bán sáp nhập, mùa vụ hay đổi cách phân loại; được điểm cũng không bảo đảm gì về kỳ sau. Chỉ kiểm toán độc lập và cơ quan quản lý mới đủ căn cứ kết luận về một doanh nghiệp. Bài chất lượng lợi nhuận nói vì sao lãi, dòng tiền và nợ cần đọc cùng nhau.
Căn cứ
Căn cứ kiểm ngày 14/10/2026.
- Piotroski, J. D. (2000), "Value Investing: The Use of Historical Financial Statement Information to Separate Winners from Losers", Journal of Accounting Research 38 (Supplement): 1-41: đã đọc toàn văn PDF; định nghĩa chín tiêu chí, mục đích, mẫu và phân bố điểm lấy từ bài gốc.
- Sloan, R. (1996), The Accounting Review 71(3): 289-315: chỉ diễn giải như bài gốc Piotroski dẫn.
- Thông tư 99/2025/TT-BTC (hiệu lực 01/01/2026), đọc từ Công báo (mức A): chỉ dùng cho tên báo cáo tình hình tài chính và lưu ý chuyển kỳ; Thông tư 200/2014/TT-BTC cho báo cáo năm 2025.
- Số liệu ví dụ, cách chấm cổ phiếu thưởng, tỷ lệ 10,3% và 2,8%: Tâm An tự đặt hoặc tính lại bằng Python ngày 25/10/2026.
Đọc thêm
- Chất lượng lợi nhuận là gì? (trụ cột)
- Mô hình sàng lọc báo cáo tài chính là gì
- Vì sao điểm sàng lọc cao không có nghĩa là gian lận
- Beneish M-Score: tám chỉ số
- Altman Z-Score gốc, Z' và Z''
- Mô hình sàng lọc có dùng được cho ngân hàng, bảo hiểm, chứng khoán, bất động sản không?
Cả chuỗi: chuyên mục Đọc báo cáo tài chính.
Piotroski F-Score là điểm từ 0 đến 9, mỗi tiêu chí đạt được một điểm: bốn tiêu chí sinh lời (ROA dương, dòng tiền kinh doanh dương, ROA tăng, dòng tiền lớn hơn ROA), ba tiêu chí nợ dài hạn, thanh khoản và phát hành cổ phiếu (nợ dài hạn chia tổng tài sản bình quân giảm, hệ số hiện hành tăng, không phát hành cổ phiếu phổ thông), hai tiêu chí hiệu quả hoạt động (biên lợi nhuận gộp và vòng quay tài sản tăng). Trong bài gốc 8 đến 9 điểm là cao, 0 đến 1 là thấp, và mẫu gốc là nhóm cổ phiếu giá trị của Mỹ giai đoạn 1976 đến 1996, với mục đích phân biệt mạnh và yếu trong nhóm đó, không phải phát hiện gian lận hay tín hiệu mua bán. Hai công ty giả định (tỷ đồng) cùng 7 điểm: công ty X có ROA từ 6,0% lên 7,0%, dòng tiền kinh doanh 99 lớn hơn lãi 77, biên gộp giảm từ 20,00% xuống 19,64% nên mất một điểm, và là 8 hay 7 điểm tuỳ có tính cổ phiếu thưởng trị giá 50 hay không; công ty Y đạt các tiêu chí lợi nhuận và hiệu quả nhưng dòng tiền kinh doanh âm 45 trong khi lãi sau thuế 63, nên mất hai điểm dòng tiền. Điểm là nhị phân nên ROA tăng 0,01 điểm phần trăm cũng một điểm, và tiêu chí đòn bẩy chỉ nhìn nợ dài hạn nên không thấy nợ ngắn hạn tăng từ 300 lên 450. Cần nhớ ba điều: tách điểm thành chín dòng, cùng điểm có thể khác hẳn bức tranh, và điểm không phải tín hiệu mua bán hay kết luận gian lận. Tất cả là tín hiệu để mở thuyết minh, chưa phải kết luận về doanh nghiệp, và không phải khuyến nghị đầu tư.
Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Tín hiệu và mô hình chỉ để sàng lọc, không phải kết luận. Căn cứ pháp lý có thể thay đổi; luôn đối chiếu văn bản hiện hành.