Bài thuộc loạt Giải mã mô hình kinh doanh, tập 25, có video đi kèm: mỗi tập "giải phẫu" một doanh nghiệp để trả lời câu hỏi tiền đến từ đâu, mảng nào gánh lợi nhuận và điều báo cáo không cho biết. Nội dung mang tính giáo dục: không định giá, không khuyến nghị, không dự báo. Nhãn dùng trong bài: Dữ liệu (số lấy thẳng từ báo cáo), Công ty nêu (lời công ty tự mô tả, bài không kiểm chứng độc lập), Tâm An tính (phép tính của Tâm An trên số báo cáo) và Giả thuyết (cách phân loại để thảo luận, chưa phải kết luận).
Nghịch lý quý 3/2026 của ACV
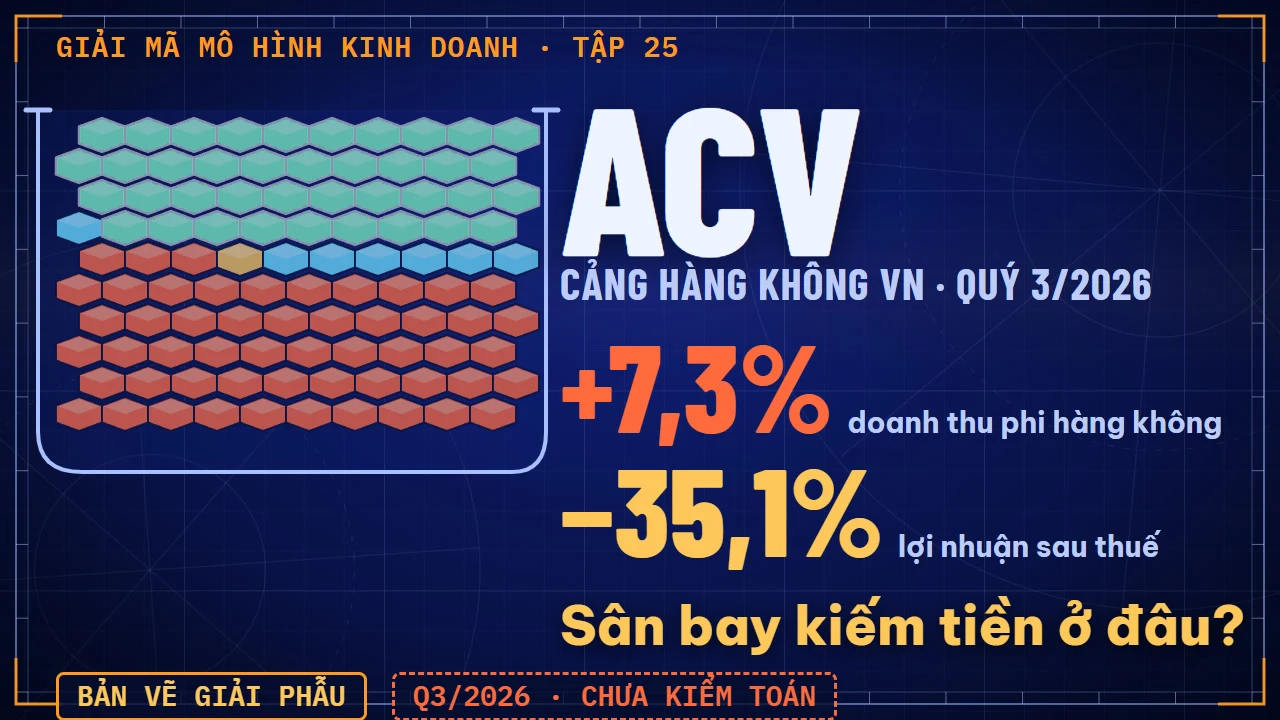
Dữ liệu. Quý 3/2026, báo cáo hợp nhất, chưa kiểm toán: doanh thu phi hàng không của ACV tăng 7,3% nhưng lợi nhuận sau thuế giảm 35,1% (còn 2.083 tỷ đồng), trong khi doanh thu thuần chỉ giảm 6,3%. Sân bay kiếm tiền ở đâu, và vì sao lợi nhuận sụt mạnh hơn doanh thu? Phần phân tích riêng quý 3 nằm trong bài BCTC quý 3/2026 của ACV.
Một trăm đồng doanh thu và cầu lợi nhuận
Tâm An tính (quý 3/2026, chưa kiểm toán). Từ 100 đồng doanh thu: giá vốn lấy 52,6 đồng (cùng kỳ chỉ 38,3), chi phí bán hàng 1,5 đồng, chi phí quản lý 6,6 đồng, còn lại 39,4 đồng trước tài chính và thuế (cùng kỳ 54,8). Doanh thu tài chính cộng 2,73 đồng; chi phí tài chính trừ 3,22 đồng; lãi công ty liên kết cộng 2,25 đồng; lợi nhuận khác cộng 0,70 đồng; trước thuế 41,82 đồng; thuế trừ 7,48 đồng; còn 34,34 đồng lợi nhuận sau thuế, so với 49,57 đồng cùng kỳ.
Cầu lợi nhuận trước thuế đi từ 3.975,5 tỷ (quý 3/2025) xuống 2.537,0 tỷ: doanh thu giảm trừ 410,0 tỷ; giá vốn tăng trừ 714,0 tỷ; bán hàng và quản lý trừ 34,2 tỷ; tài chính ròng giảm 361,4 tỷ; lãi liên kết và lợi nhuận khác cộng 81,1 tỷ. Doanh thu và giá vốn chiếm 78,1% phần giảm; tài chính ròng 25,1%.
Công ty nêu (công văn ngày 30/10/2026). Doanh thu giảm vì quý 3 không còn ghi nhận doanh thu dịch vụ bảo đảm an ninh hành khách, hành lý; giá vốn tăng chủ yếu do chi phí sửa chữa tài sản; chi phí tài chính tăng do lỗ chênh lệch tỷ giá đánh giá cuối kỳ.
Ba dòng lợi nhuận và chi phí sửa chữa
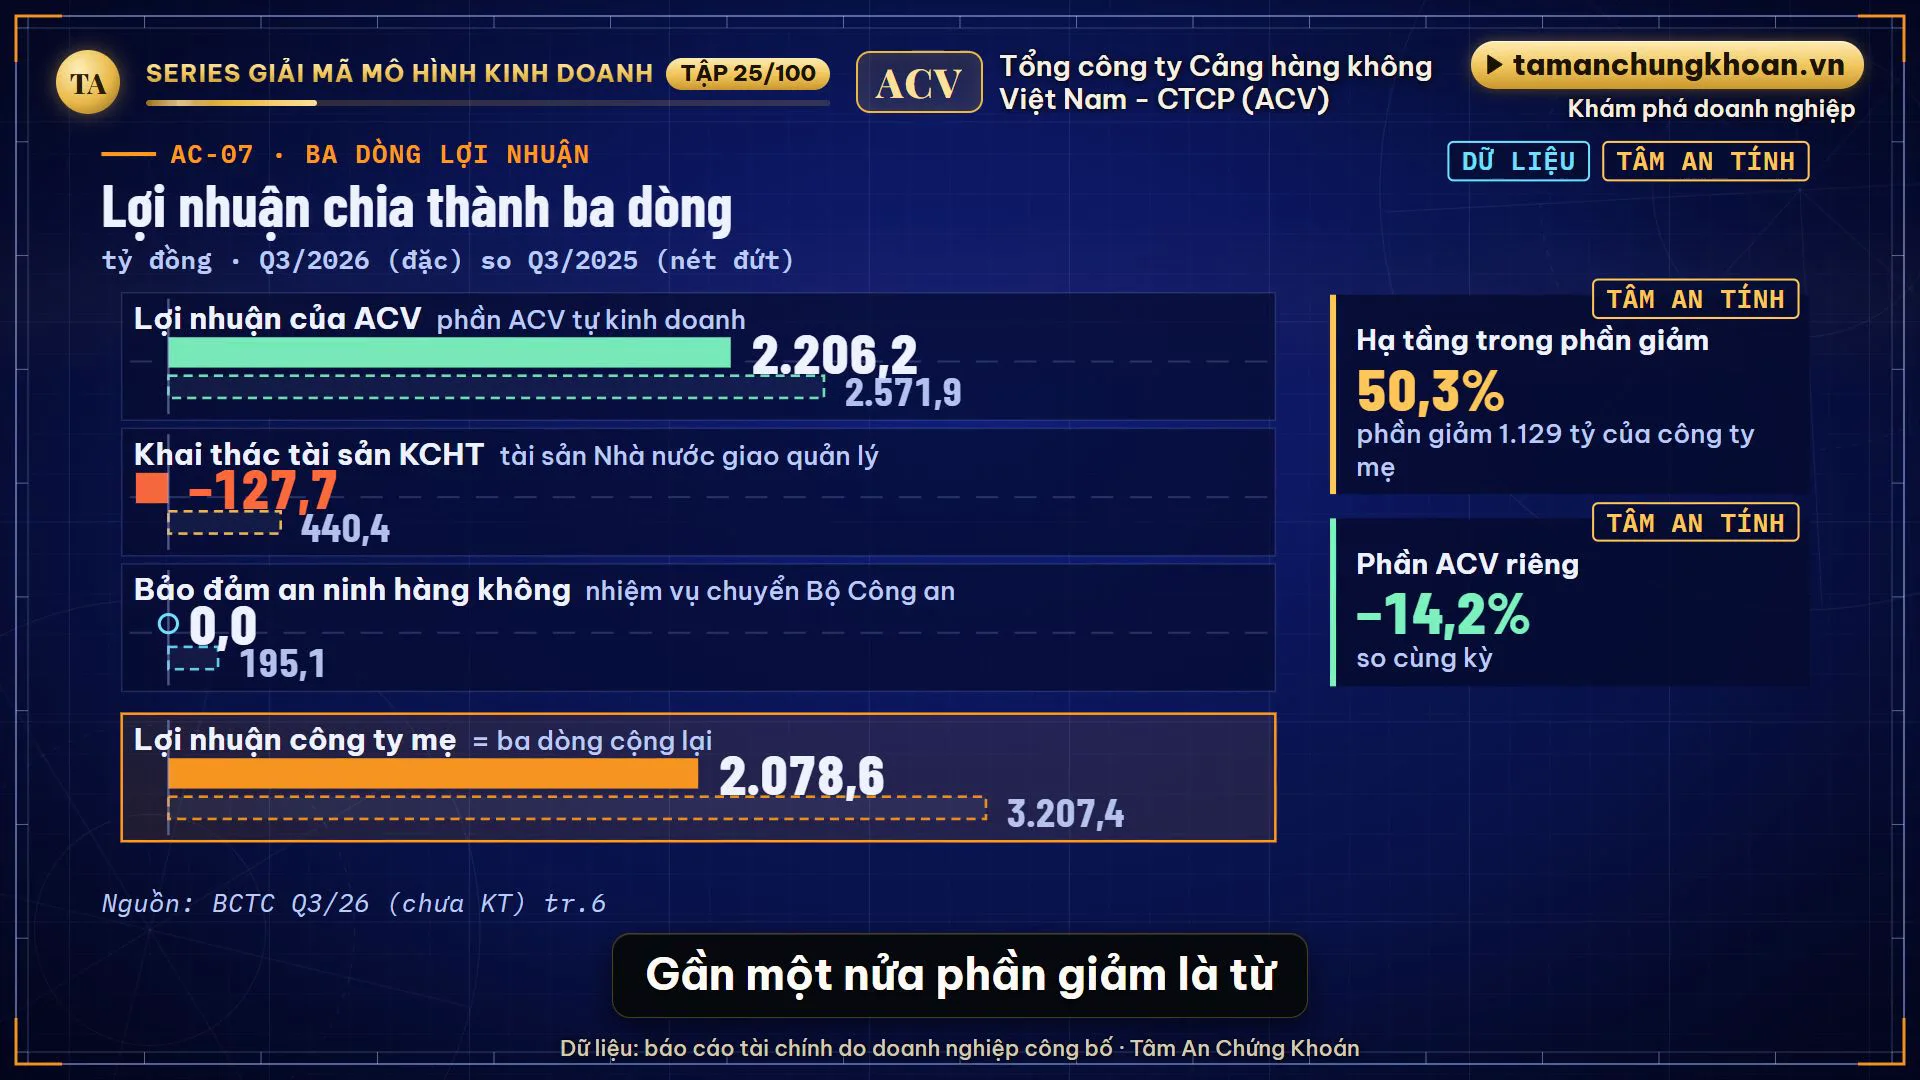
Dữ liệu. Báo cáo hợp nhất tự tách lợi nhuận công ty mẹ thành ba dòng. Quý 3, phần của ACV là 2.206,2 tỷ (cùng kỳ 2.571,9 tỷ); khai thác tài sản kết cấu hạ tầng âm 127,7 tỷ (cùng kỳ dương 440,4 tỷ); bảo đảm an ninh hàng không không còn (cùng kỳ 195,1 tỷ). Cộng lại 2.078,6 tỷ so với 3.207,4 tỷ; dòng hạ tầng chiếm 50,3% phần giảm 1.129 tỷ của công ty mẹ; phần ACV riêng giảm 14,2% (Tâm An tính).
Vì sao dòng hạ tầng âm? Trong khối khai thác tài sản hạ tầng, quý 3 nguồn thu 855,1 tỷ (gần bằng cùng kỳ 825,5 tỷ) nhưng chi hoạt động 1.014,7 tỷ, gấp 3,7 lần; riêng sửa chữa tài sản 832,6 tỷ, gần mười lần 83,6 tỷ cùng kỳ (82,0% chi hoạt động).
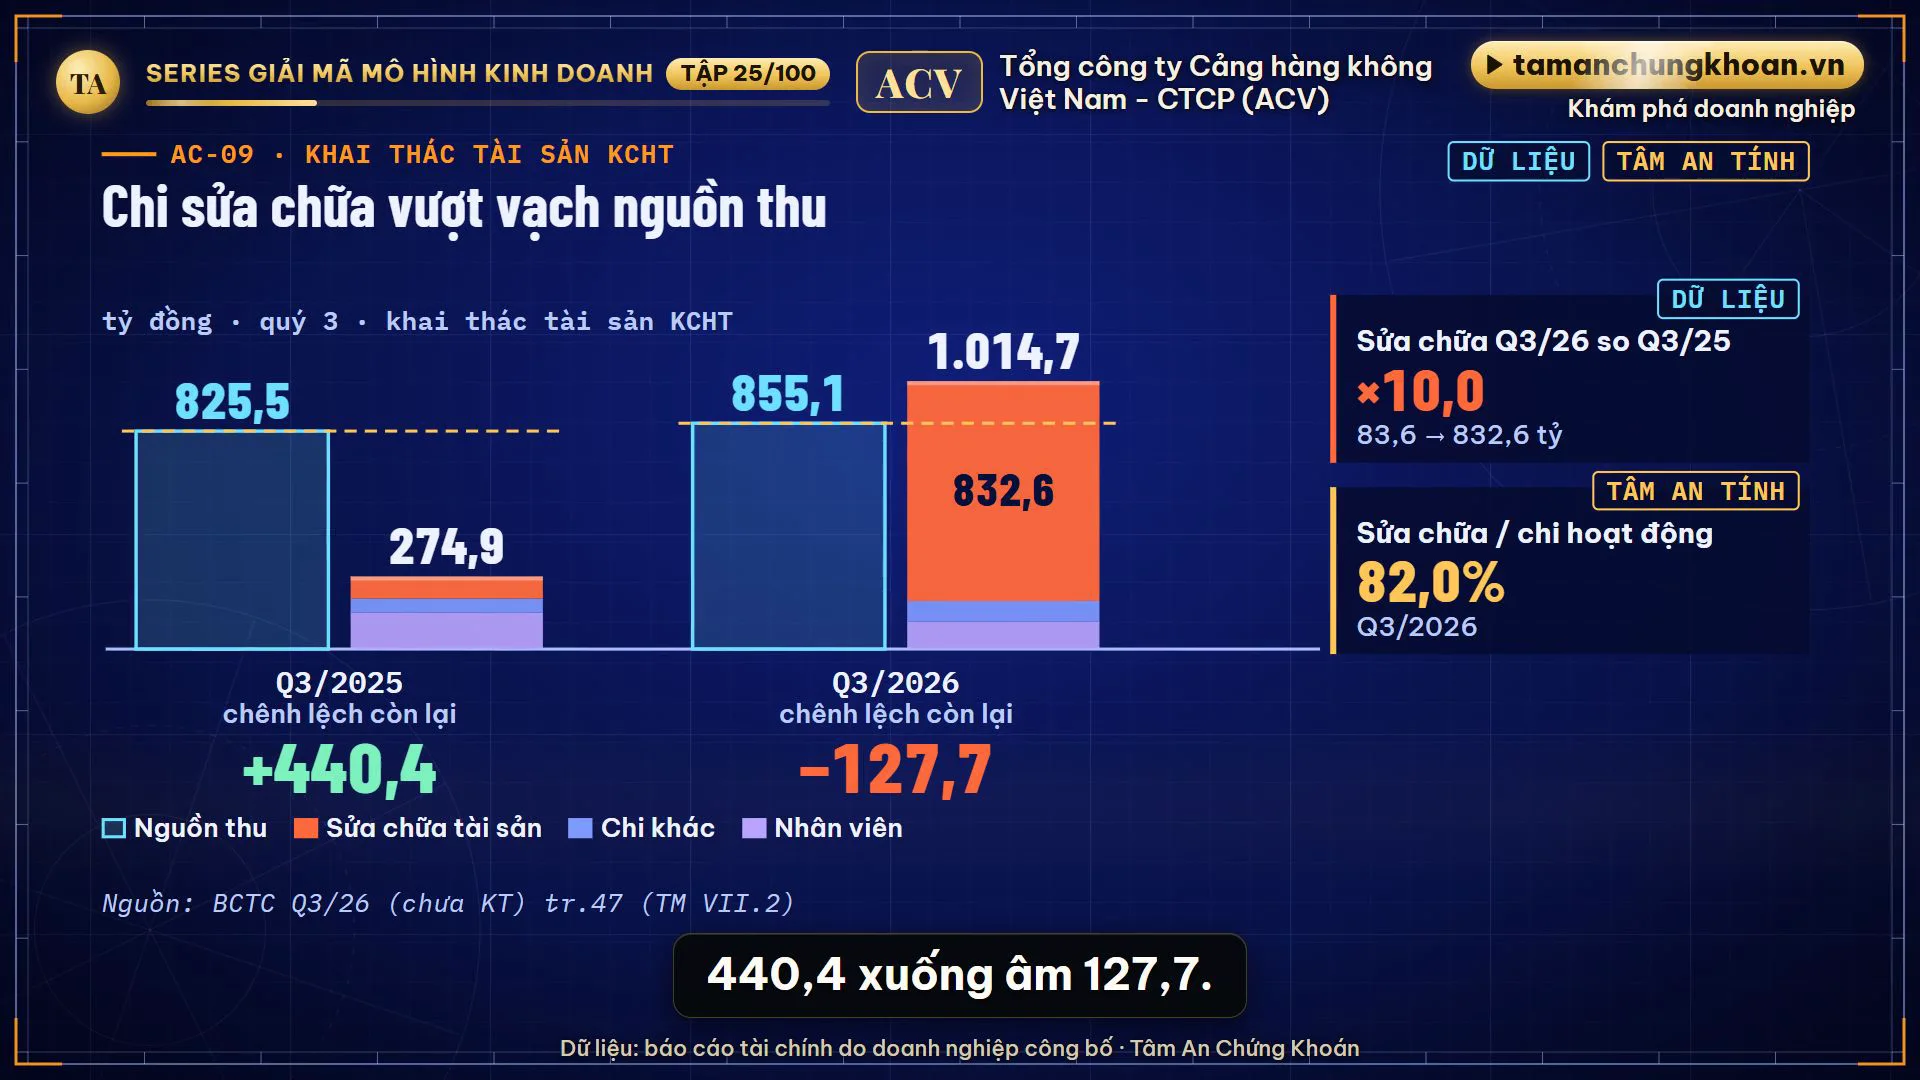
9 tháng: lợi nhuận công ty mẹ 8.729,4 tỷ (so với 8.927,3 tỷ); phần của ACV tăng 2,2% lên 7.435,3 tỷ (85,2% công ty mẹ, cùng kỳ 81,5%); khai thác tài sản hạ tầng 915,1 tỷ (giảm 25,9%); bảo đảm an ninh 379,0 tỷ, nằm hết ở nửa năm đầu vì quý 3 bằng không. Chênh lệch thu chi của tài sản hạ tầng không nằm lại: theo thuyết minh thuế và các khoản phải nộp Nhà nước, đầu năm còn phải nộp 1.359,5 tỷ, 9 tháng phát sinh thêm 915,1 tỷ (đúng bằng lợi nhuận khai thác tài sản hạ tầng), đã nộp 1.395,4 tỷ, cuối tháng 9 còn phải nộp 879,1 tỷ.
Tiền vào từ đâu
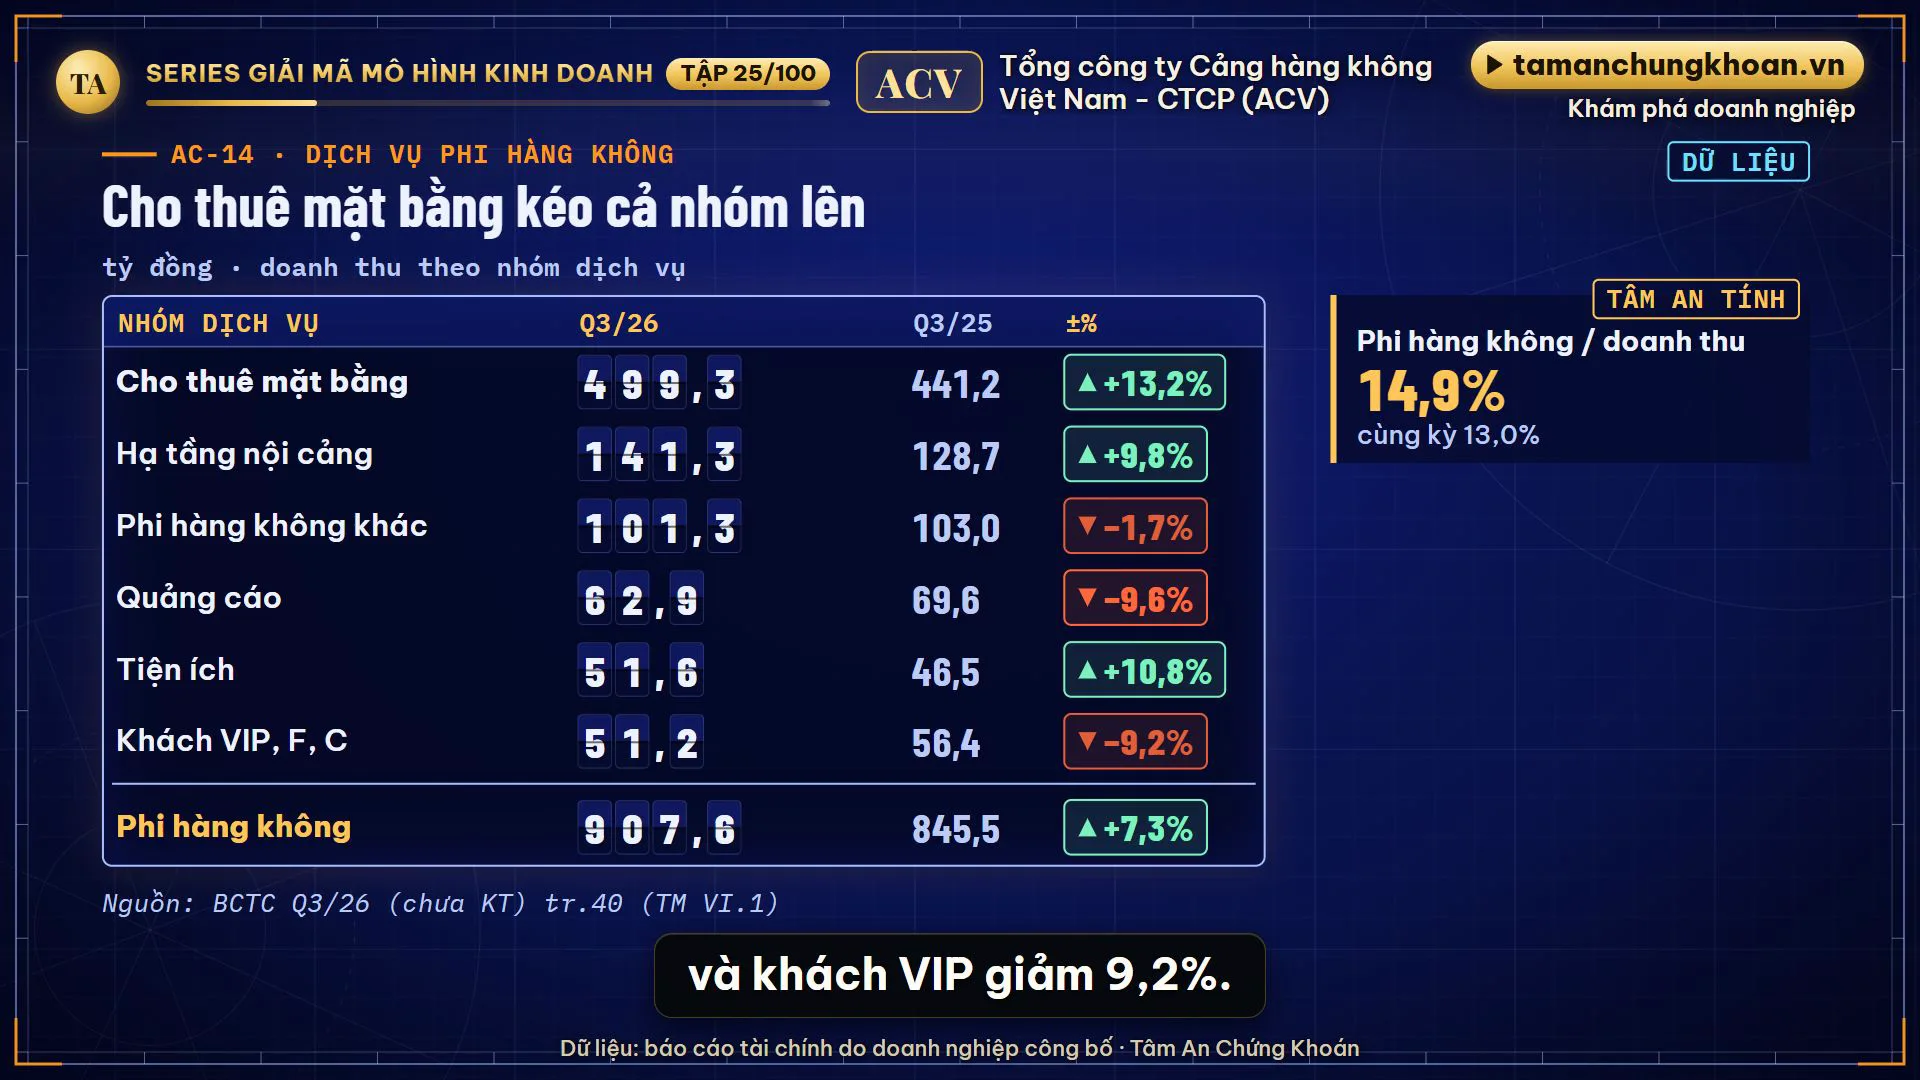
Tâm An tính (quý 3/2026). Trên 100 đồng doanh thu: dịch vụ hàng không 81,2 đồng (cùng kỳ 82,9), phi hàng không 14,9 đồng (13,0), bán hàng 3,9 đồng. Dịch vụ hàng không: phục vụ hành khách 3.138,5 tỷ (tăng 2,1%), hạ cất cánh 875,1 tỷ (tăng 3,7%), phục vụ mặt đất giảm 46,2%, và dịch vụ bảo đảm an ninh hàng không có 447,2 tỷ năm ngoái; cả nhóm 4.942,8 tỷ, giảm 8,2%, bỏ dòng an ninh thì gần như ngang (tăng 0,2%). Phi hàng không 907,6 tỷ (tăng 7,3%): cho thuê mặt bằng dẫn đầu 499,3 tỷ (tăng 13,2%), hạ tầng nội cảng tăng 9,8%, tiện ích tăng 10,8%, còn quảng cáo giảm 9,6% và khách VIP giảm 9,2%. Cho thuê mặt bằng 9 tháng 1.438,0 tỷ (tăng 16,5%), chiếm 7,5% doanh thu so với 6,4% năm trước.
Về lượng khách, báo cáo quý 3 chỉ nêu doanh thu. Công ty nêu cả năm 2025: 120,3 triệu khách (tăng hơn 9%) và 737 nghìn lượt hạ cất cánh (tăng 10%); cùng năm doanh thu tăng gần 15%, lợi nhuận sau thuế tăng gần 7%.
Các quý, tỷ giá và chi phí
Doanh thu và lợi nhuận sau thuế quý 3/2026 là 6.066 tỷ và 2.083 tỷ (thấp nhất chín quý về lợi nhuận); quý 2 là 6.320 và 3.312 tỷ; quý 3/2025 là 6.476 và 3.210 tỷ; quý 3/2024 là 5.655 và 2.339 tỷ. Lợi nhuận quý 3 thấp hơn quý 2 37,1%. Biên gộp quý 3 là 47,4% (thấp nhất chín quý; quý 3/2025 là 61,7%), biên ròng 34,3% (quý 3/2025 là 49,6%).
Tỷ giá làm chi phí tài chính dao động theo quý: quý 3/2026 là 195,6 tỷ, trong đó lỗ chênh lệch tỷ giá đánh giá cuối kỳ 167,9 tỷ; quý 4/2025 chi phí âm 601,0 tỷ (hoàn nhập); 9 tháng 2026 chi phí tài chính 172,0 tỷ so với 1.058,1 tỷ. Công ty nêu rủi ro từ khoản vay bằng yên Nhật: tỷ giá tăng làm tăng chi phí dù không có dòng tiền. Chi phí theo bản chất 6 tháng đầu 2026 trên 100 đồng doanh thu: khấu hao 14,9 (cùng kỳ 10,2), nhân viên 13,4 (từ 15,9); 9 tháng khấu hao theo lưu chuyển tiền tệ 2.939,4 tỷ, tăng 39,5%; công ty nêu khấu hao nhà ga T3 Tân Sơn Nhất, khai thác từ tháng 4/2025, làm chi phí tăng. Năm 2025 (đã kiểm toán): giá vốn 39,7, bán hàng 1,6, quản lý 5,1, còn 53,6 đồng; quý 3/2026 còn 39,4 đồng.
Khách nợ là hãng bay, dòng tiền và Long Thành
Dữ liệu (30/9/2026, chưa kiểm toán). Phải thu khách hàng 7.047,8 tỷ, bằng 36,5% doanh thu 9 tháng; trong đó nợ xấu ngắn hạn 3.834,5 tỷ ở một số hãng, đã trích dự phòng 3.833,6 tỷ, giá trị có thể thu hồi 0,9 tỷ (báo cáo không nêu tên hãng).
9 tháng, tiền đi đâu: từ 4.240,1 tỷ đầu năm, kinh doanh mang về 7.335,1 tỷ (cùng kỳ 12.084,5 tỷ); mua sắm, xây dựng tài sản cố định chi 12.262,7 tỷ, gấp 1,7 lần; rút tiền gửi kỳ hạn ròng 5.331,7 tỷ; lãi, cổ tức và khác 722,1 tỷ; trả nợ gốc và cổ tức 356,1 tỷ; tiền còn 4.968,6 tỷ.
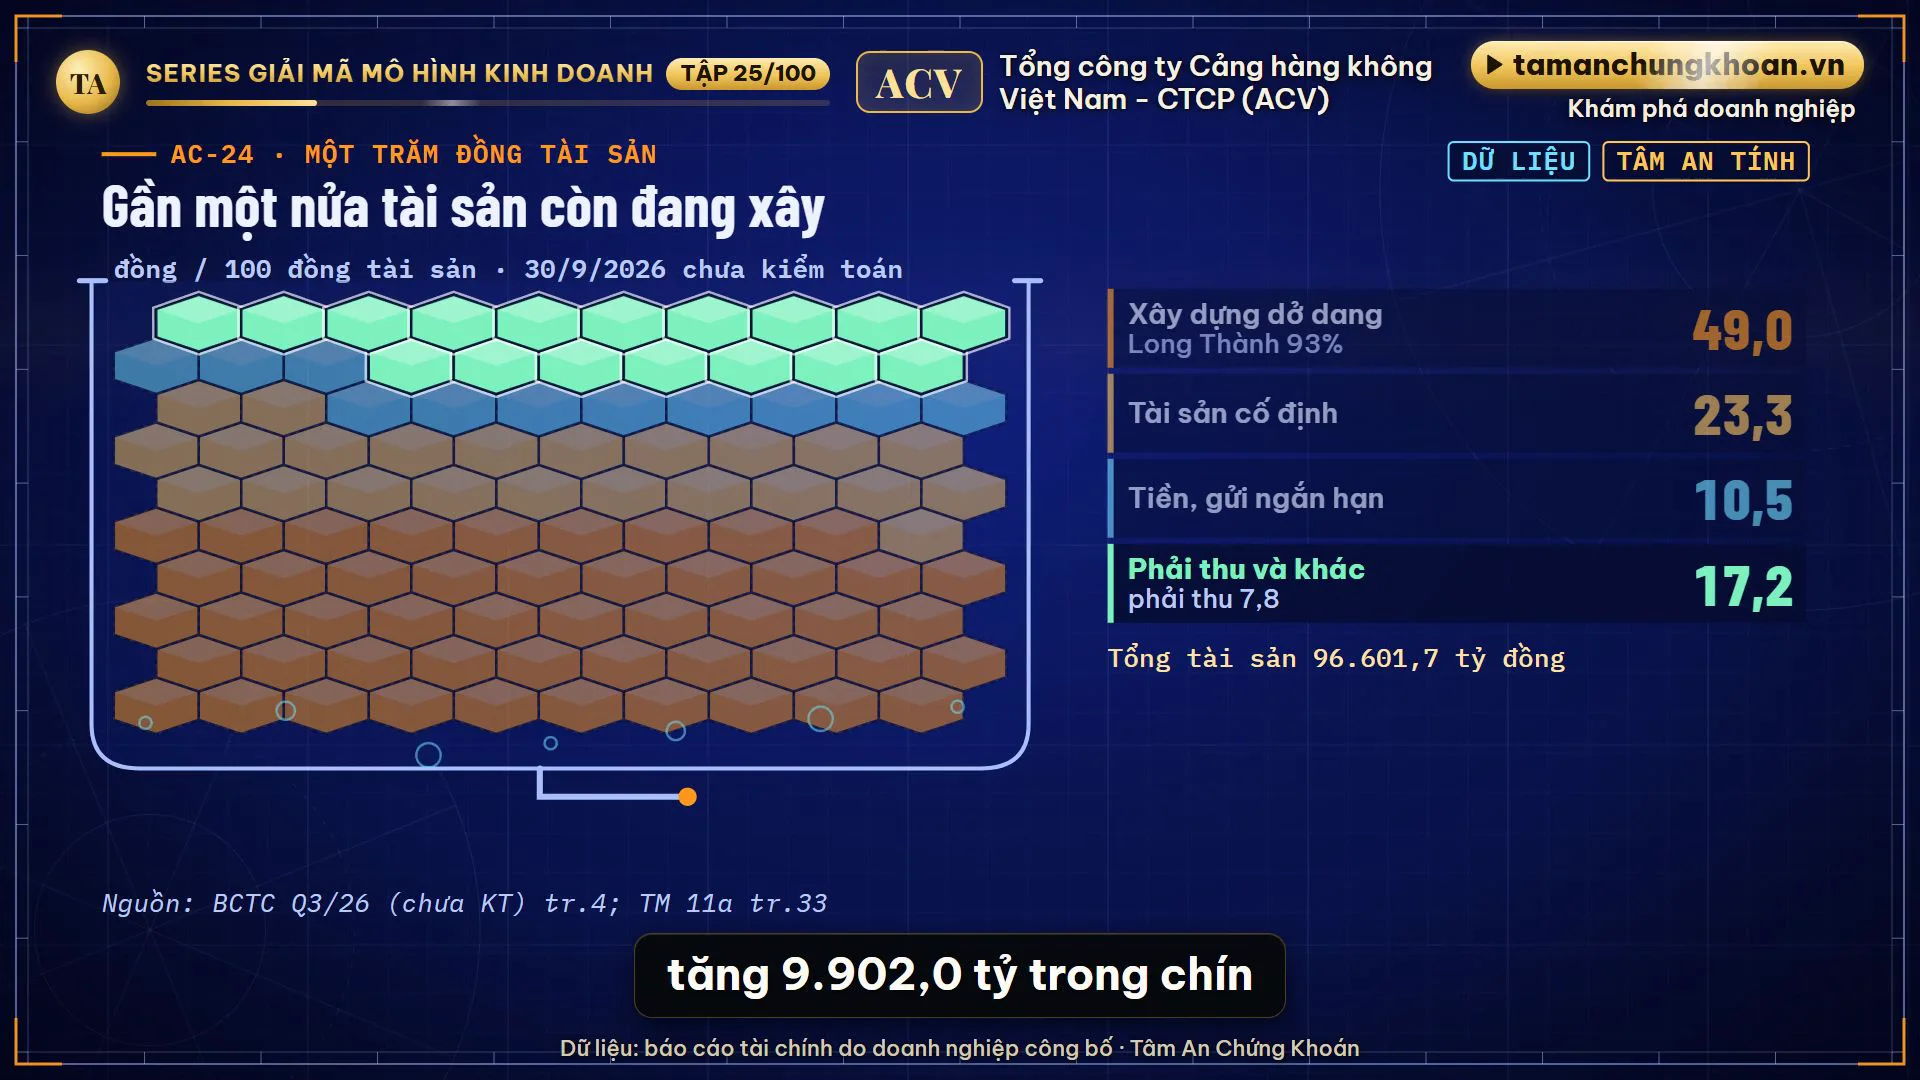
Trên 100 đồng tài sản cuối tháng 9 (tổng 96.601,7 tỷ): xây dựng cơ bản dở dang 49,0 đồng, tài sản cố định 23,3 đồng, tiền và gửi ngắn hạn 10,5 đồng, phải thu và khác 17,2 đồng. Riêng Long Thành 44.128,8 tỷ, chiếm 93,1% phần dở dang, tăng 9.902,0 tỷ trong 9 tháng. Qua nhiều năm: dòng tiền kinh doanh năm 2025 là 16.759 tỷ trong khi mua sắm, xây dựng tài sản cố định 29.558 tỷ (gấp 1,8 lần; năm 2024 là 9.574 và 13.263 tỷ; năm 2018 mua sắm chỉ 2.008 tỷ). Năm 2021 doanh thu chỉ 4.752 tỷ, giảm 74,1% so với năm 2019 trong khi giá vốn chỉ giảm 38,4%, nên biên gộp âm 16,5%; biên gộp năm 2025 là 60,3%, năm 2024 là 61,4%, năm 2023 là 59,3%.
Điểm tựa, giới hạn và giả thuyết
Công ty nêu: mạng lưới 24 chi nhánh, mười cảng quốc tế và mười hai cảng nội địa; năm 2025 có 120,3 triệu lượt khách (tăng 9,4%), 737 nghìn lượt hạ cất cánh; giá trị đầu tư thực hiện 38.234 tỷ, bằng 96% kế hoạch; nhà ga T3 Tân Sơn Nhất khai thác từ tháng 4. Bài không đánh giá điều này có bền vững hay không. Công ty nêu rủi ro tỷ giá khoản vay yên Nhật, rủi ro dự án lớn chậm tiến độ và tăng vốn, việc hãng bay dồn chuyến có thể làm giảm lượt hạ cất cánh. Tâm An thêm hai điểm từ số liệu: chi phí sửa chữa tài sản hạ tầng quý 3 gần mười lần cùng kỳ; nợ xấu 3.834,5 tỷ đã trích dự phòng gần hết.
Giả thuyết (Tâm An phân loại). Cấu trúc: dòng an ninh đã chuyển giao, và chi phí cố định lớn (năm 2021 doanh thu giảm 74,1% còn giá vốn giảm 38,4%). Tạm thời: lỗ tỷ giá đánh giá lại cuối kỳ (không có dòng tiền) và chi phí tài chính đổi dấu theo quý. Chưa rõ: chi phí sửa chữa 832,6 tỷ có lặp lại không, và lượng khách quý 3.
Báo cáo không cho biết
- Số khách và số chuyến bay quý 3.
- Lợi nhuận riêng của từng cảng hàng không.
- Sửa chữa lớn nhất rơi vào những tài sản nào.
- Lợi nhuận hạ tầng sau tháng 9 sẽ ra sao.
Số bị loại vì lệch nguồn
- Số khách, số chuyến bay quý 3 và 9 tháng 2026 không có trong báo cáo quý và công văn: bài nói rõ "báo cáo không cho biết", không suy từ doanh thu.
- Doanh thu hạ cất cánh 876,1 tỷ (thuyết minh khối hạ tầng) và 875,1 tỷ (thuyết minh doanh thu theo nhóm) do hai cách ghi nhận khác nhau: bài không trộn hai bảng.
- Chi phí theo yếu tố 9 tháng 2026 không có trong dữ liệu: dùng số 6 tháng (đã soát xét), ghi rõ kỳ, chỉ dùng tỷ lệ trên doanh thu.
- Kết luận thanh tra liên quan dự án Long Thành nêu trong báo cáo soát xét 6 tháng không có trong báo cáo quý 3 và không đọc được trang gốc: bài không đưa vào.
- Kế hoạch 2026 "tăng trưởng hai con số" và kịch bản nhiên liệu là mục tiêu, bối cảnh của công ty: bài không đưa vào để tránh bị hiểu là dự báo của Tâm An.
Ranh giới phân tích
Bài là nội dung giáo dục về cách đọc mô hình kinh doanh của một doanh nghiệp cảng hàng không qua số liệu đã công bố. Bài không định giá, không khuyến nghị mua, bán hay nắm giữ, không dự báo kết quả kinh doanh hay giá cổ phiếu. Số quý 3 và 9 tháng 2026 chưa kiểm toán; hãy đối chiếu báo cáo gốc do doanh nghiệp công bố. Tâm An Chứng Khoán không liên kết với ACV.
Chương trong video
- 00:00 Nghịch lý quý 3/2026: phi hàng không +7,3%, lợi nhuận -35,1%
- 00:15 Một trăm đồng doanh thu; 00:34 từ còn lại đến lợi nhuận; 01:09 cầu lợi nhuận trước thuế; 01:37 công ty giải trình
- 01:52 Ba dòng lợi nhuận; 02:38 khai thác tài sản hạ tầng và chi sửa chữa; 03:02 ba dòng chín tháng; 03:25 khoản phải nộp Nhà nước
- 03:45 Tiền vào từ đâu; 03:58 dịch vụ hàng không; 04:24 dịch vụ phi hàng không; 04:44 cho thuê mặt bằng; 05:03 khách và tiền
- 05:23 Doanh thu và lợi nhuận theo quý; 05:47 biên gộp, biên ròng; 06:07 tỷ giá và chi phí tài chính; 06:33 chi phí theo bản chất
- 07:16 Khách nợ là hãng bay; 07:36 tiền đi đâu; 08:02 một trăm đồng tài sản; 08:22 biên theo năm; 08:45 tiền vào, tiền xây
- 09:04 Điểm tựa công ty nêu; 09:29 giới hạn; 09:53 thực sự hay tạm thời (giả thuyết); 10:17 điều báo cáo không cho biết
- 10:29 Trả lời: phí hàng không là gốc, chi phí là biến
Đọc thêm
- ACV quý 3/2026: phân tích báo cáo tài chính
- Hồ sơ doanh nghiệp ACV và chuyên mục Hồ sơ doanh nghiệp
- Trang cổ phiếu ACV: chọn câu hỏi, xem câu trả lời dựng từ dữ liệu thật
Các tập khác của loạt Giải mã mô hình kinh doanh
- Tập 1: Bí mật nào giữ Vinamilk ở ngôi đầu ngành sữa? Điều tra bằng số liệu
- Tập 2: Cùng bán thép, vì sao Hòa Phát (HPG) khác? Đối đầu Hoa Sen, Nam Kim
- Tập 3: Nếu Gemalink dừng hoạt động, lợi nhuận Gemadept (GMD) mất bao nhiêu?
- Tập 4: PNJ: 100 đồng doanh thu đi qua những khâu nào mới còn 8,1 đồng lãi?
- Tập 5: Hào kinh tế của FPT nằm ở đâu? Rộng ra hay hẹp lại theo số liệu
- Tập 6: SAB: 100 đồng doanh thu đi qua những khâu nào mới còn 18,8 đồng lãi?
- Tập 7: PLX: 100 đồng doanh thu xăng dầu còn lại bao nhiêu?
- Tập 8: VHC: 100 đồng doanh thu cá tra còn lại bao nhiêu?
- Tập 9: DCM Đạm Cà Mau: doanh thu gần gấp đôi, lợi nhuận chỉ tăng 32%?
- Tập 10: REE: hạ tầng nước 0,8% doanh thu nhưng 10,9% lợi nhuận
- Tập 11: HAH Hải An: doanh thu giảm 7,4%, giá vốn tăng 1,9%
- Tập 12: VRE: doanh thu giảm 1,1% nhưng lợi nhuận tăng 57,4%
- Tập 14: SSI quý 3/2026: môi giới giảm 62,1% nhưng cho vay tăng 10,9%
- Tập 15: PV Power (POW): lãi 9 tháng 2026 +216% nhưng tiền kinh doanh -20%
- Tập 16: GVR quý 3/2026: doanh thu +2,3%, lợi nhuận +68,2% – từ cao su hay KCN?
- Tập 17: VCB quý 3/2026: lợi nhuận trước dự phòng +44,8%, sau thuế +0,2%
- Tập 18: BVH quý 3/2026: bảo hiểm gộp âm 512 tỷ, lợi nhuận sau thuế vẫn +6,2%
- Tập 19: PC1: doanh thu giảm 20,1%, lợi nhuận gộp tăng 6,2%
- Tập 20: IDC quý 3/2026: lãi sau thuế -44,9% – tiền thuê đất ghi doanh thu ra sao?
- Tập 21: PVT quý 3/2026: thương mại bán thêm 38,8% nhưng lãi gộp giảm 7,0%
- Tập 22: FRT: lợi nhuận quý 3 gấp 2,1 lần nhưng dòng tiền âm 1.356 tỷ
- Tập 23: MSN: lãi 9 tháng gấp 2,3 lần nhưng tiền kinh doanh giảm
- Tập 24: GAS quý 3/2026: doanh thu +11,3%, lợi nhuận +74,9% – tiền của khí đi đâu?
- Tập 26: VTP 9 tháng 2026: lãi gộp +21,2% nhưng lãi sau thuế -14,0%
- Tập 27: VHM quý 3/2026: lợi nhuận gộp +47,5 nghìn tỷ, sau thuế chỉ +18,6 nghìn tỷ
Xem toàn bộ loạt tại thẻ Giải mã mô hình kinh doanh.