Bài thuộc trục Giải mã mô hình kinh doanh (tập 5, phong cách "hào kinh tế"). Hào kinh tế là thứ giữ lợi nhuận khỏi bị đối thủ bào mòn. Tập này kiểm năm câu hỏi: lợi thế nằm ở đâu, rào cản gia nhập là gì, vốn sinh lời ra sao, có nâng được giá không, và hào đang mạnh lên hay yếu đi. Mỗi bằng chứng có một nhãn: đã có số (DỮ LIỆU), CÔNG TY NÊU, hoặc chưa kiểm chứng; TÂM AN TÍNH là số suy ra và GIẢ THUYẾT là suy đoán của Tâm An. Tập trước: PNJ.
Nghịch lý: biên gộp giảm nhưng ROE tăng
Từ năm 2020 đến 2025, biên lợi nhuận gộp của FPT giảm 2,7 điểm phần trăm, vậy mà ROE (Tâm An tính) tăng 4,5 điểm. Thêm một nghịch lý: báo cáo thường niên của FPT tự viết rằng các lĩnh vực kinh doanh có rào cản gia nhập không cao, nhưng ROE năm 2025 là 28,1% (số công ty công bố) và năm năm liền đều trên 26%. Hào kinh tế của FPT nằm ở đâu? Câu trích "rào cản không cao" nằm trong mục rủi ro cạnh tranh từ công ty nước ngoài và công ty mới nổi trong nước, báo cáo không nói mảng nào.
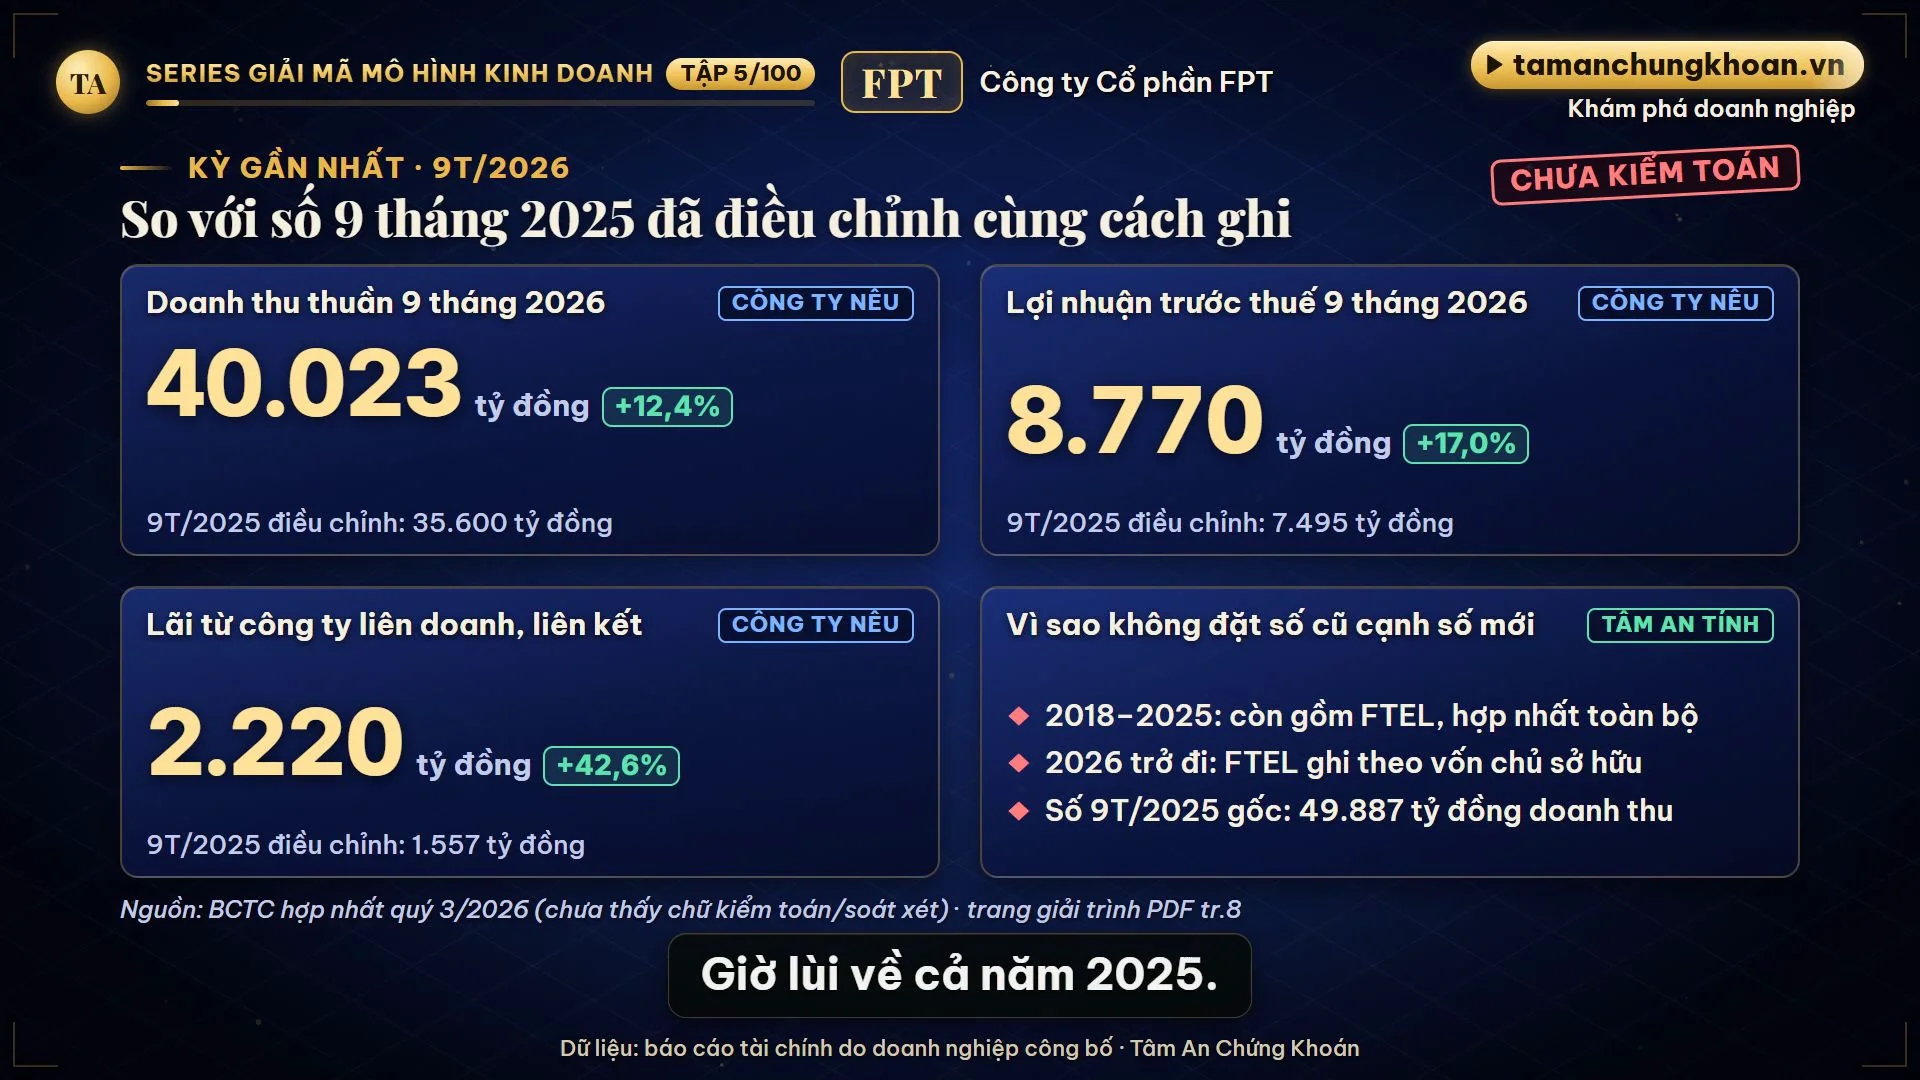
Kỳ gần nhất: 9 tháng 2026 (chưa kiểm toán)
Báo cáo quý 3/2026 chưa thấy chữ kiểm toán hoặc soát xét. So với số 9 tháng 2025 mà công ty đã điều chỉnh cùng cách ghi (CÔNG TY NÊU): doanh thu thuần hơn 40.023 tỷ đồng, tăng 12,4% (so 35.600 tỷ); lợi nhuận trước thuế 8.770 tỷ, tăng 17,0% (so 7.495 tỷ); lãi từ công ty liên doanh, liên kết 2.220 tỷ, tăng 42,6% (so 1.557 tỷ). Khối công nghệ: doanh thu tăng 14,8%, lợi nhuận trước thuế tăng 16,6%. Số cũ và số mới không nên đặt cạnh nhau, vì từ năm 2026 FPT Telecom đổi cách ghi nhận (xem bên dưới).
Ba động cơ năm 2025
FPT không phải một cỗ máy mà là ba. Năm 2025, công nghệ chiếm 63,4% doanh thu, viễn thông 27,8%, giáo dục, đầu tư và khác 8,8%; nhưng ở lợi nhuận trước thuế, khối cuối chiếm 21,2%.
- Công nghệ. Dịch vụ cho khách nước ngoài khoảng 35.382 tỷ đồng, tăng 14,3%; hợp đồng ký mới khoảng 40.636 tỷ, tăng 23,2%, cùng 26 dự án trên 10 triệu đô la Mỹ (CÔNG TY NÊU).
- Viễn thông. Doanh thu gần 18.702 tỷ, lợi nhuận trước thuế hơn 4.167 tỷ, tăng 21,9%; động lực chính là băng thông rộng; công ty nêu hạ tầng phủ 34 tỉnh, thành.
- Giáo dục, đầu tư và khác. Báo cáo gộp ba thứ làm một nên không tách được riêng giáo dục. Riêng lãi từ công ty liên kết của khối này khoảng 651 tỷ. Hào của riêng giáo dục chưa kiểm chứng được.
FPT Telecom không còn hợp nhất toàn bộ từ năm 2026. Từ năm 2026, FPT ghi nhận FPT Telecom theo phương pháp vốn chủ sở hữu, sau khi quyền đại diện vốn Nhà nước chuyển sang Bộ Công an; trước đó, đến tháng 11/2025, FPT vẫn kiểm soát FPT Telecom dù chỉ sở hữu gần 45,66% vốn. Mốc 1/1/2026 là suy ra từ báo cáo, chưa đối chiếu văn bản chính thức của công ty. Hệ quả: ROE, ROIC và biên nhiều năm đến 2025 còn gồm FPT Telecom nên không nối được sang 2026.
Sáu rào cản, ba mức chắc chắn
Tâm An chia rào cản làm hai nhóm: cấu trúc (khó dựng lại) và tạm thời (có hạn hoặc dễ sao chép). Đây là phân loại của Tâm An, không phải số liệu công bố.
- Quy mô nhân lực (đã có số). Cuối 2025, hơn 54.110 nhân viên, lần đầu giảm 1% so với cuối 2024, nhưng doanh thu mỗi nhân viên vẫn tăng 12,7%; cuối 2017 chỉ khoảng 25.322, tức gấp hơn hai lần sau tám năm.
- Chi phí chuyển đổi (chỉ là công ty nêu). Công ty nêu hợp đồng dài hạn làm khách gắn bó hơn và hợp đồng ký mới tăng 23,2%, nhưng báo cáo không công bố tỷ lệ gia hạn hay thời hạn hợp đồng. Phần quan trọng nhất chưa kiểm chứng được.
- Chứng chỉ và uy tín (công ty nêu). Hơn 1.100 khách hàng toàn cầu, hơn 130 trong nhóm 500 tập đoàn lớn nhất thế giới, chứng chỉ CMMI cấp năm. Theo Tâm An, đó là vé vào cửa, chưa phải bức tường (GIẢ THUYẾT).
- Hạ tầng viễn thông (đã có số). Bộ phận này nắm hơn 26.252 tỷ tài sản, gần 30% tổng tài sản tập đoàn; biên kết quả kinh doanh bộ phận 2025 là 20,1%, cao hơn 16,1% năm 2020; cái giá là khấu hao và phân bổ hơn 3.050 tỷ mỗi năm.
- Bản quyền Ngoại hạng Anh (tạm thời). Công ty nêu FPT Play giữ bản quyền tại Việt Nam đến năm 2031; sản phẩm do chính FPT làm ra mới khoảng 2.672 tỷ, chỉ khoảng 3,8% doanh thu.
- Rào cản thấp ở đâu. Báo cáo chỉ nói chung. Công nghệ trong nước có biên kết quả kinh doanh chỉ quanh 4%, còn mảng nước ngoài 14% đến 17%: biên mỏng phù hợp với lời công ty, nhưng chỉ là suy luận của Tâm An.
ROE và ROIC: mỗi 100 đồng vốn làm ra bao nhiêu
Mỗi 100 đồng vốn chủ sở hữu, năm 2025 FPT làm ra khoảng 28 đồng lãi: công ty công bố ROE 28,1%, Tâm An tính 28,3% (năm 2018 khoảng 22%). Phân rã ROE = biên lãi ròng × vòng quay tài sản × đòn bẩy: biên lãi ròng 13,4% năm 2025 so với 11,3% năm 2018, vòng quay tài sản đi ngang, đòn bẩy tăng nhẹ; gần hai phần ba mức tăng ROE đến từ biên lãi, không phải từ vay thêm.
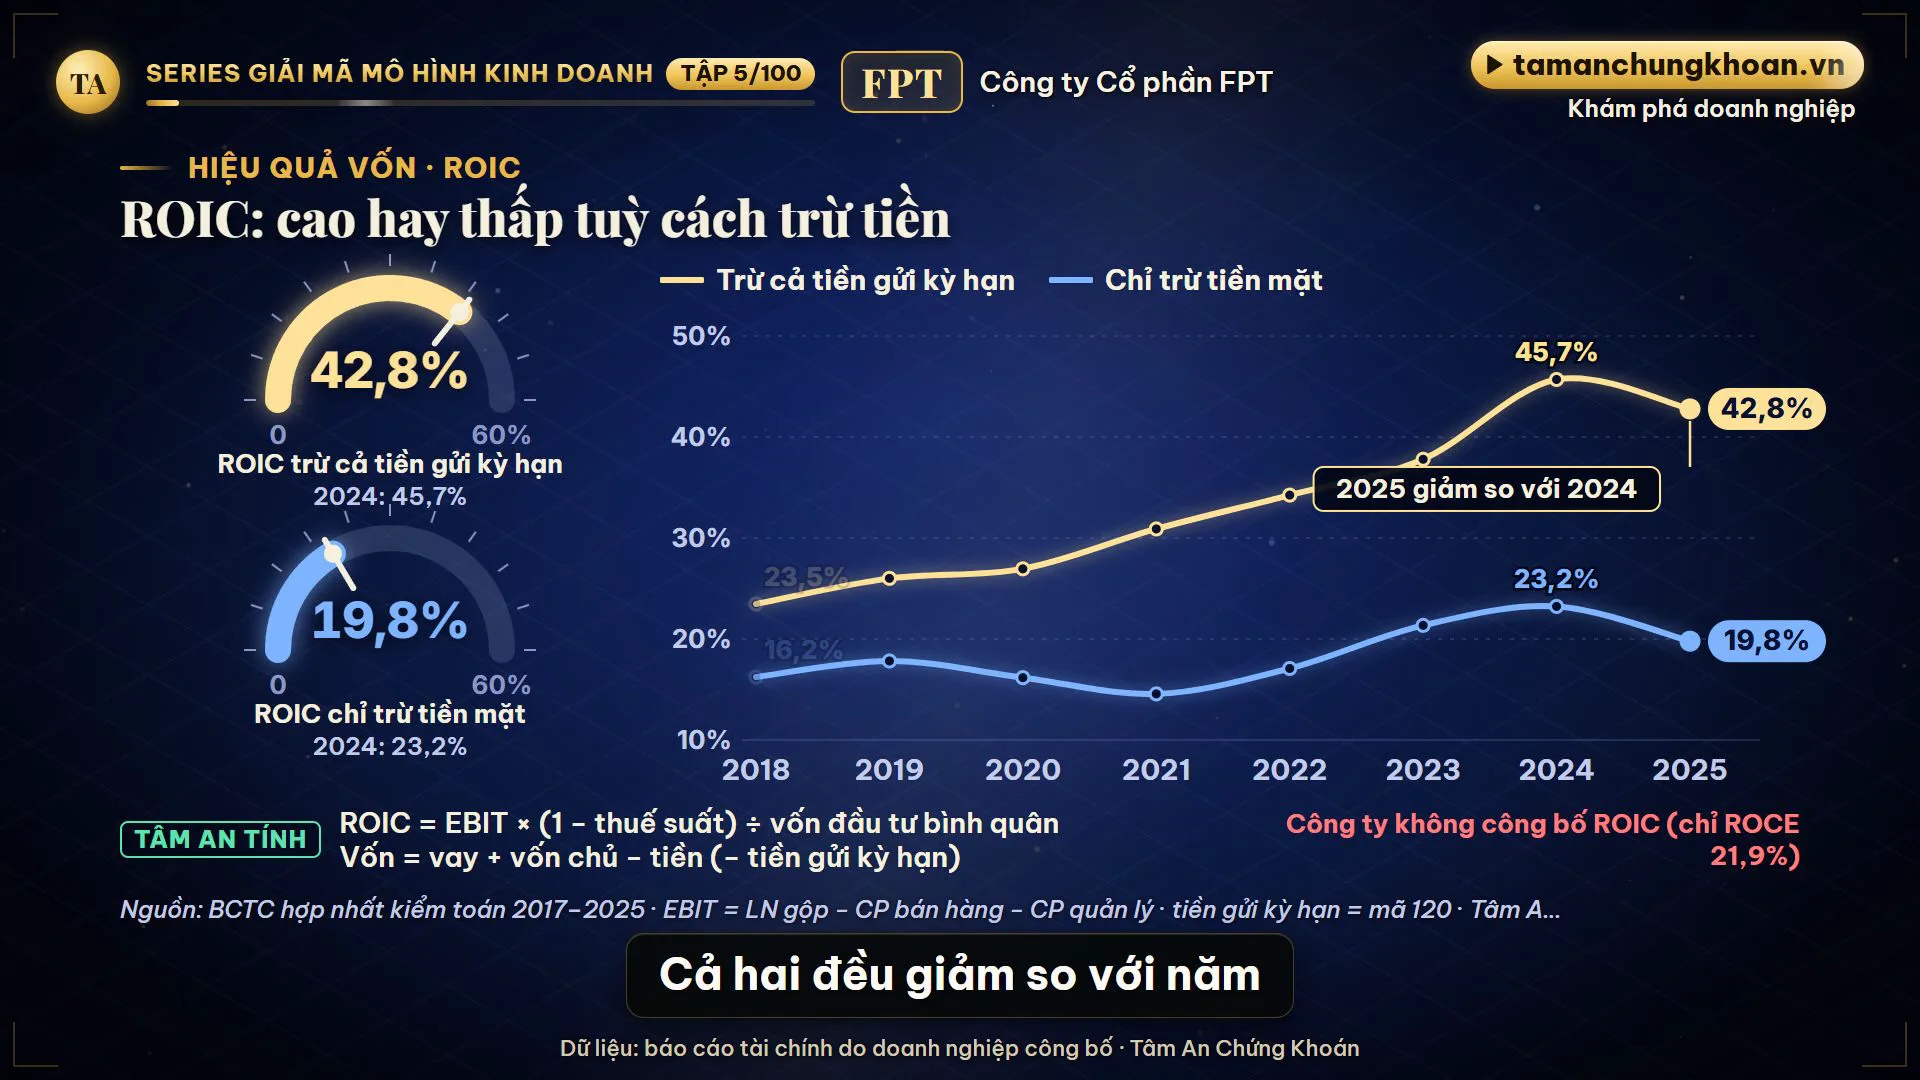
ROIC phụ thuộc cách trừ tiền, vì FPT giữ hơn 40 nghìn tỷ tiền và tiền gửi. Tâm An tính ROIC = lợi nhuận hoạt động sau thuế ÷ (vay + vốn chủ − tiền): 42,8% nếu trừ cả tiền gửi kỳ hạn, 19,8% nếu chỉ trừ tiền mặt. Cả hai đều giảm so với năm 2024. Công ty không công bố ROIC (chỉ công bố ROCE 21,9%).
Biên lợi nhuận và chất lượng tăng trưởng lợi nhuận
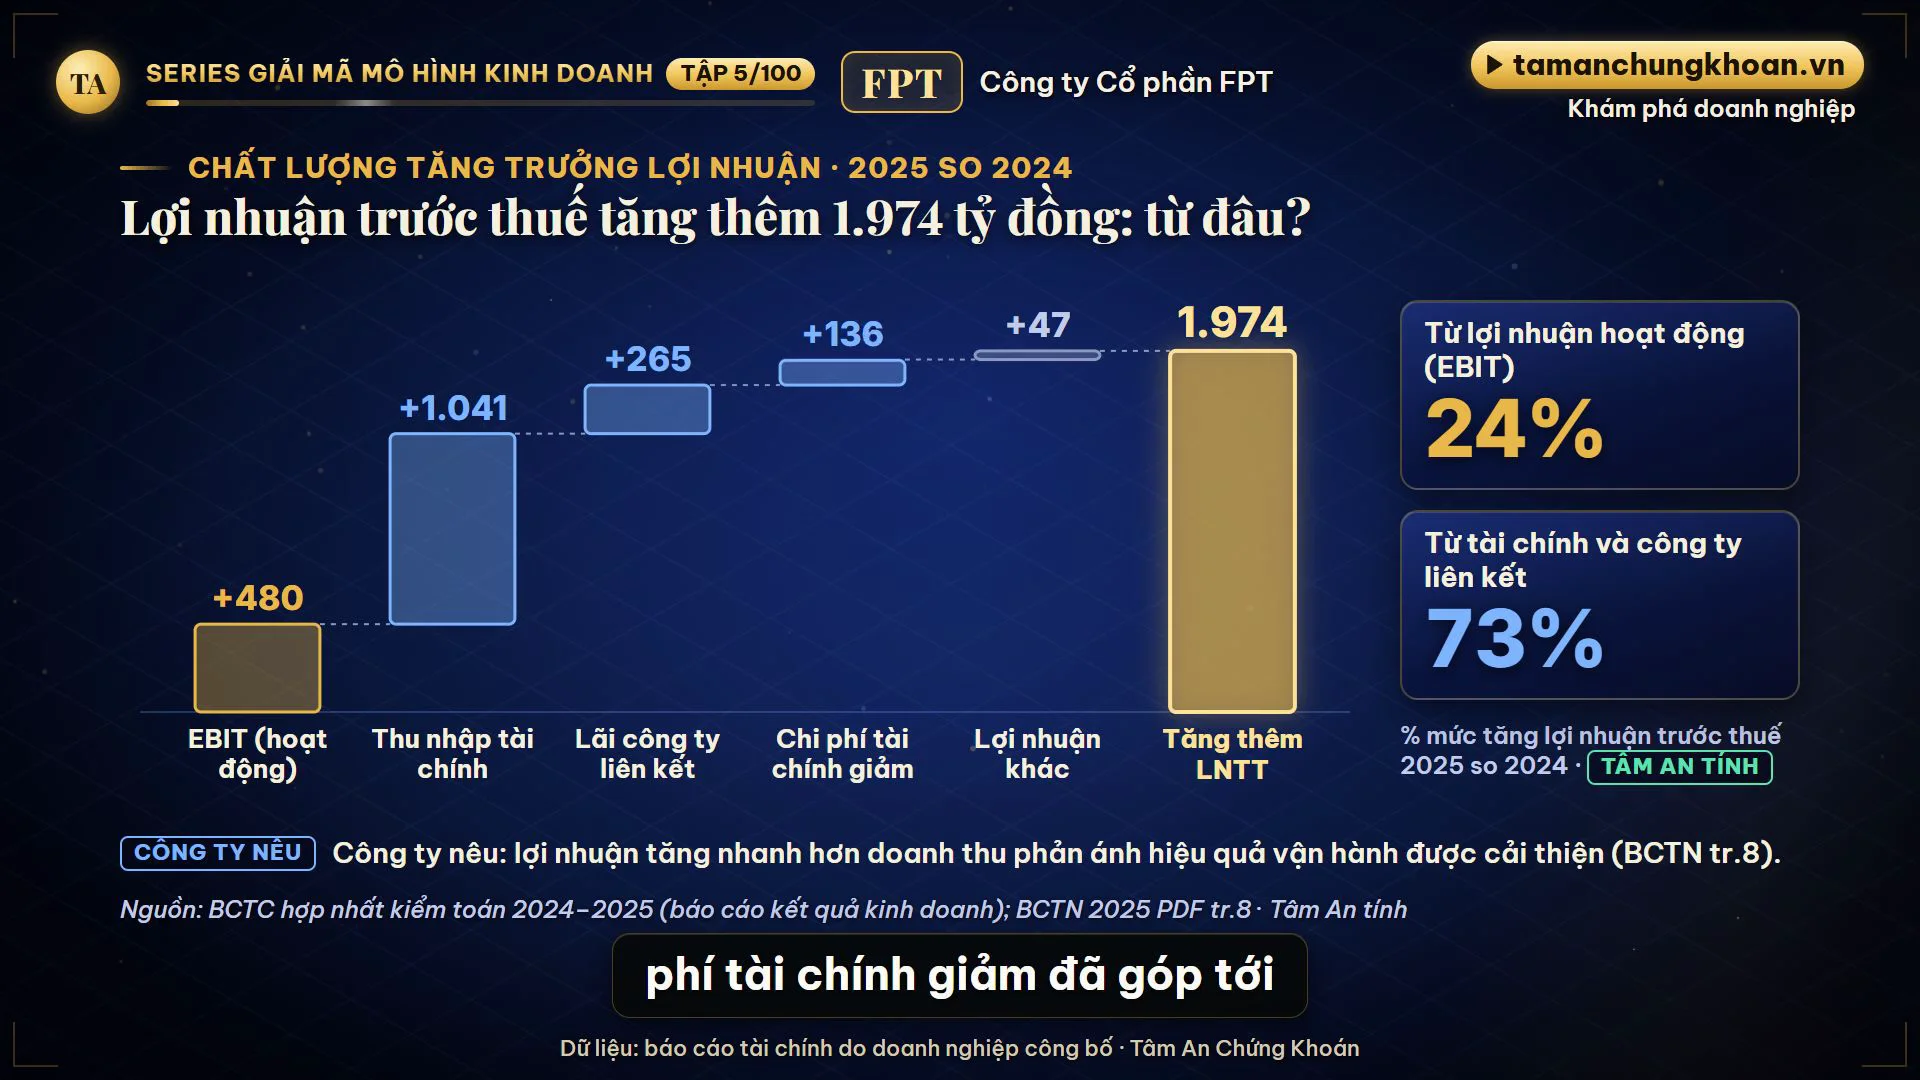
Năm 2025, biên gộp còn 36,9%, thấp hơn đỉnh 39,6% năm 2020; biên EBIT lùi sau đỉnh năm 2024; chỉ biên lãi ròng vẫn tăng, lên 16%. Năm 2025, lợi nhuận sau thuế tăng 19,1% còn lợi nhuận hoạt động chỉ tăng 4,6%: lợi nhuận trước thuế tăng thêm gần 1.974 tỷ, trong đó lợi nhuận hoạt động chỉ góp khoảng 480 tỷ; thu nhập tài chính, lãi công ty liên kết và chi phí tài chính giảm đã góp tới 73% mức tăng (TÂM AN TÍNH). Công ty nêu lợi nhuận tăng nhanh hơn doanh thu phản ánh hiệu quả vận hành; bài đặt hai thông tin cạnh nhau và không kết luận động cơ.
Theo từng mảng: biên viễn thông 20,1% (2020: 16,1%), biên công nghệ nước ngoài 14,1% (2020: 16,9%), mảng trong nước quanh 4%. Chi phí nhân viên bằng 44,1% doanh thu năm 2025 so với 33,2% năm 2018, tăng nhanh hơn doanh thu năm 2025 dù biên EBIT vẫn cao hơn năm 2018. Số liệu chưa đủ để kết luận FPT nâng được giá.
Hào mạnh lên hay yếu đi? Mười chỉ báo năm 2025 so với 2023
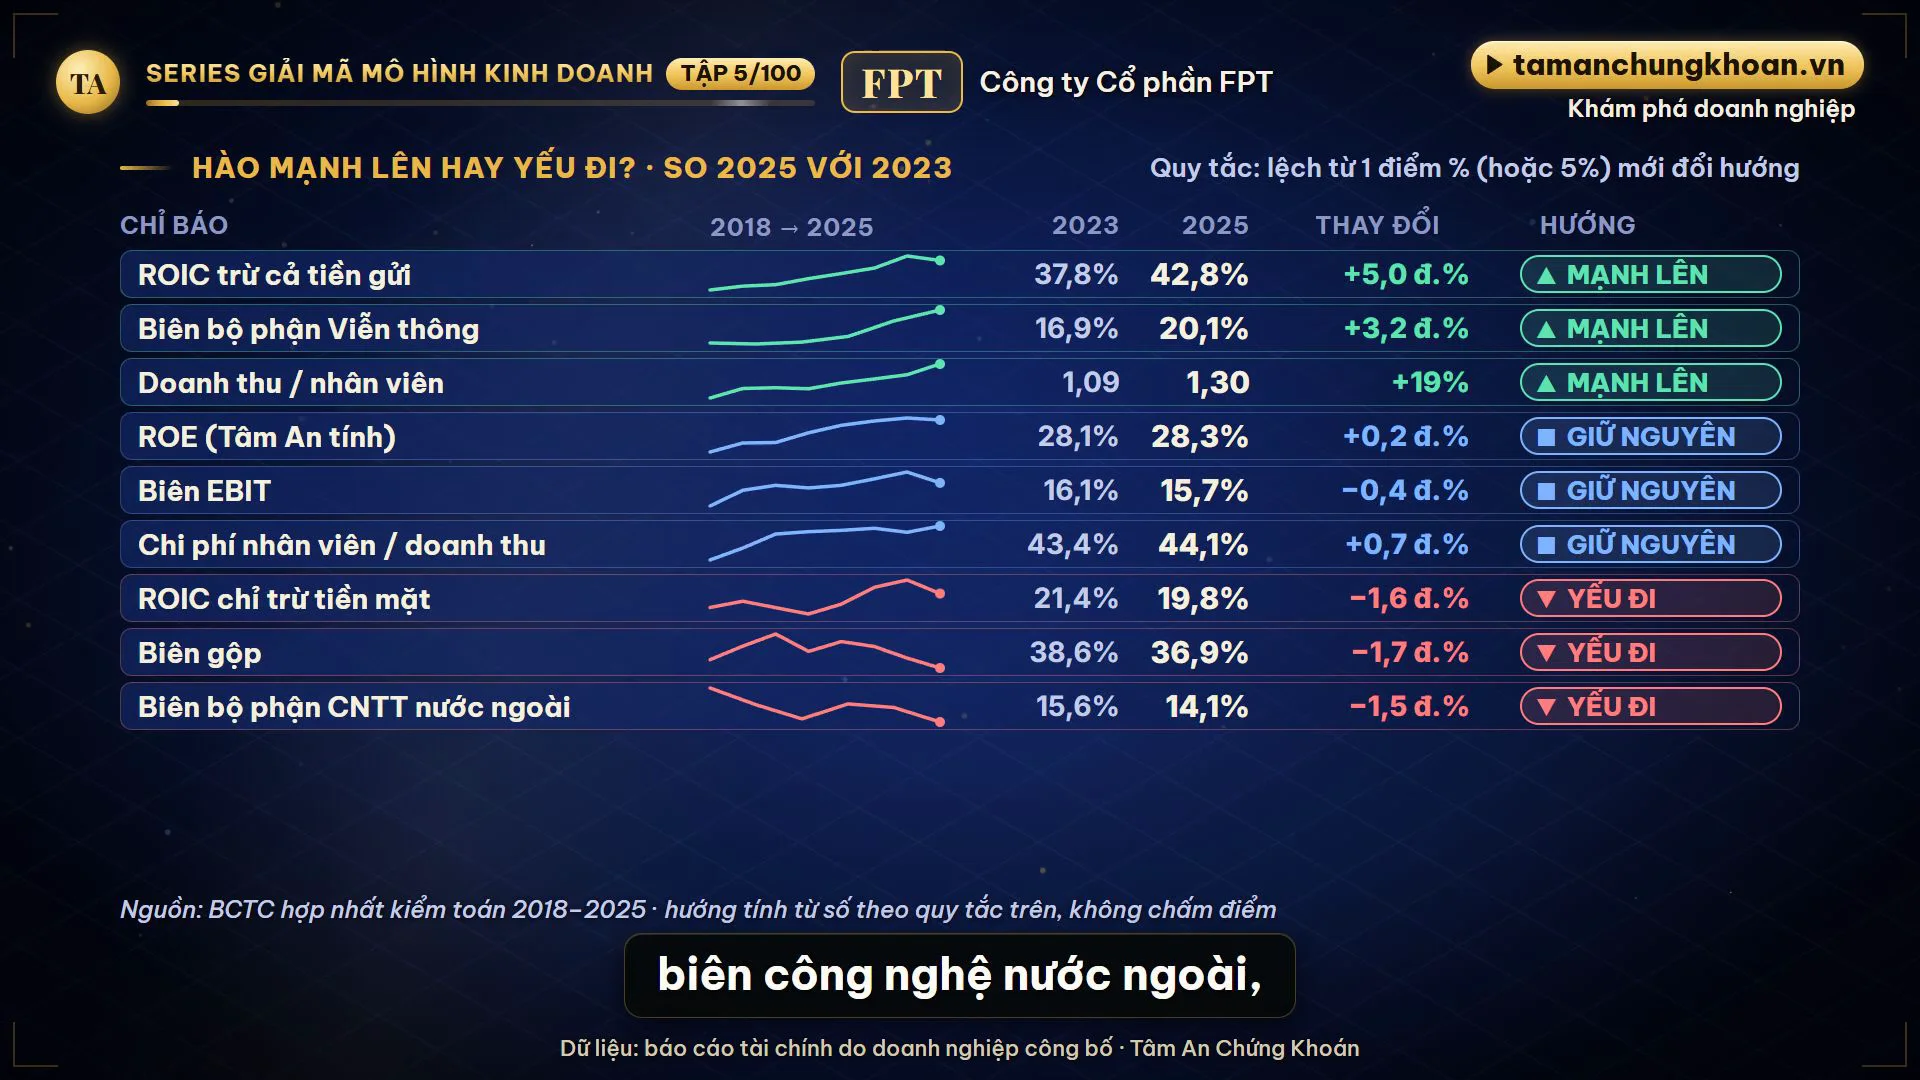
Ba chỉ báo mạnh lên (ROIC trừ cả tiền gửi, biên viễn thông, doanh thu mỗi nhân viên); ba giữ nguyên (ROE, biên EBIT, chi phí nhân viên trên doanh thu); bốn yếu đi (ROIC chỉ trừ tiền mặt, biên gộp, biên công nghệ nước ngoài, tốc độ tăng doanh thu). Tín hiệu không đồng loạt.
Điều có thể bào mòn hào (công ty nêu): AI làm đổi ngành công nghệ thông tin, cạnh tranh nhân sự, biến động tỷ giá; doanh thu nước ngoài chiếm 51% năm 2025 so với 41% năm 2022; bản quyền bóng đá có hạn; số liệu từ 2026 khó so sánh. Chủ tịch FPT viết lợi thế cạnh tranh trong kỷ nguyên AI không còn đến từ quy mô hay kinh nghiệm mà từ khả năng thích ứng; nếu đúng, hào của FPT là tốc độ tự đổi mới chứ không phải bức tường đứng yên. Đó là giả thuyết, chưa đo được bằng số.
Kết luận có điều kiện
Số chứng minh rõ nhất nằm ở hạ tầng viễn thông và quy mô nhân lực. Chi phí chuyển đổi mới chỉ là lời công ty. ROE quanh 28% là có thật, nhưng năm 2025 lợi nhuận tăng nhờ tài chính nhiều hơn nhờ hoạt động. Hào chưa hẹp lại, cũng chưa rộng ra đồng loạt. Bốn điều nên theo dõi: biên của mảng công nghệ nước ngoài; tỷ lệ gia hạn hợp đồng (nếu công ty công bố); phần lợi nhuận đến từ tài chính và công ty liên kết; cách FPT Telecom được ghi nhận từ năm 2026. Đây là cách nhìn doanh nghiệp, không phải khuyến nghị.
Báo cáo không cho biết
- Tỷ lệ gia hạn và thời hạn hợp đồng (chi phí chuyển đổi).
- Hào của riêng mảng giáo dục (báo cáo gộp với đầu tư và khác).
- Mảng nào là mảng có "rào cản gia nhập không cao".
- Biên bộ phận 9 tháng 2026 để so với 2020–2025 (FPT Telecom không còn hợp nhất).
- Tiêu chí xếp "top 3" nhà cung cấp Internet của FPT Telecom.
Số bị loại vì lệch nguồn
- Doanh thu trên người trong bảng của báo cáo thường niên (1.307 so với 1.116 triệu đồng): đảo thứ tự cột, không khớp phép tính; bài thay bằng doanh thu trên nhân viên cuối năm do Tâm An tính.
- Dữ liệu bộ phận 6 tháng 2026 trong cơ sở dữ liệu thiếu viễn thông và nội dung số vì FPT Telecom không còn hợp nhất.
- Đầu tư tài chính ngắn hạn (tiền gửi kỳ hạn 29.631 tỷ cuối 2025) không có trong cơ sở dữ liệu tổng hợp; bài lấy từ bảng cân đối (mã 120).
- Vốn hóa thị trường, "giá trị thương hiệu 1,2 tỷ USD", xếp hạng giải thưởng: không dùng làm bằng chứng hào.
- ROE 2018 và ROIC của công ty không công bố; ROE, ROIC 2018–2025 là số Tâm An tính.
Ranh giới phân tích
Bài mang tính giáo dục và là quan điểm phân tích. Không định giá, không khuyến nghị mua, bán hay nắm giữ, không dự báo. Phân loại rào cản "cấu trúc" và "tạm thời" là quan điểm của Tâm An. ROIC phụ thuộc cách trừ tiền và thuế suất hiệu dụng của FPT (13,9%) thấp hơn danh nghĩa nên lợi nhuận hoạt động sau thuế có thể hơi cao. Số 9 tháng 2026 chưa thấy chữ kiểm toán hoặc soát xét. Luôn đối chiếu báo cáo gốc do doanh nghiệp công bố. Tâm An Chứng Khoán không liên kết với FPT.
Chương của video đi kèm
- 00:00 Biên gộp giảm nhưng ROE tăng: hào kinh tế của FPT là gì
- 00:15 Báo cáo nói rào cản không cao, nhưng ROE 28%
- 00:31 Năm câu hỏi kiểm hào và ba nhãn bằng chứng
- 00:47 Kỳ gần nhất: 9 tháng 2026 (chưa kiểm toán)
- 01:08 Ba động cơ năm 2025
- 02:07 Từ 2026 viễn thông rời báo cáo hợp nhất
- 02:53 Rào cản gia nhập: quy mô, chi phí chuyển đổi, chứng chỉ, hạ tầng, bản quyền
- 04:55 ROE và ROIC: mỗi 100 đồng vốn làm ra bao nhiêu
- 05:58 Biên gộp, biên EBIT, biên lãi ròng
- 06:14 Lợi nhuận tăng 19% nhưng lợi nhuận hoạt động chỉ 4,6%
- 06:35 Biên từng mảng và khả năng nâng giá
- 07:12 Hào mạnh lên hay yếu đi: mười chỉ báo
- 07:38 Điều có thể bào mòn hào
- 08:11 Kết luận
Đọc thêm
- Trang cổ phiếu: Khám phá FPT qua các câu hỏi trực quan
- Hồ sơ doanh nghiệp FPT và phân tích quý 3/2026 của FPT
- Tập tiếp theo: Sabeco (SAB)
- Toàn bộ trục: Giải mã mô hình kinh doanh
Nội dung giáo dục, không phải khuyến nghị đầu tư. Số liệu có thể sai khác nhỏ do làm tròn.
Các tập khác của loạt Giải mã mô hình kinh doanh
- Tập 1: Bí mật nào giữ Vinamilk ở ngôi đầu ngành sữa? Điều tra bằng số liệu
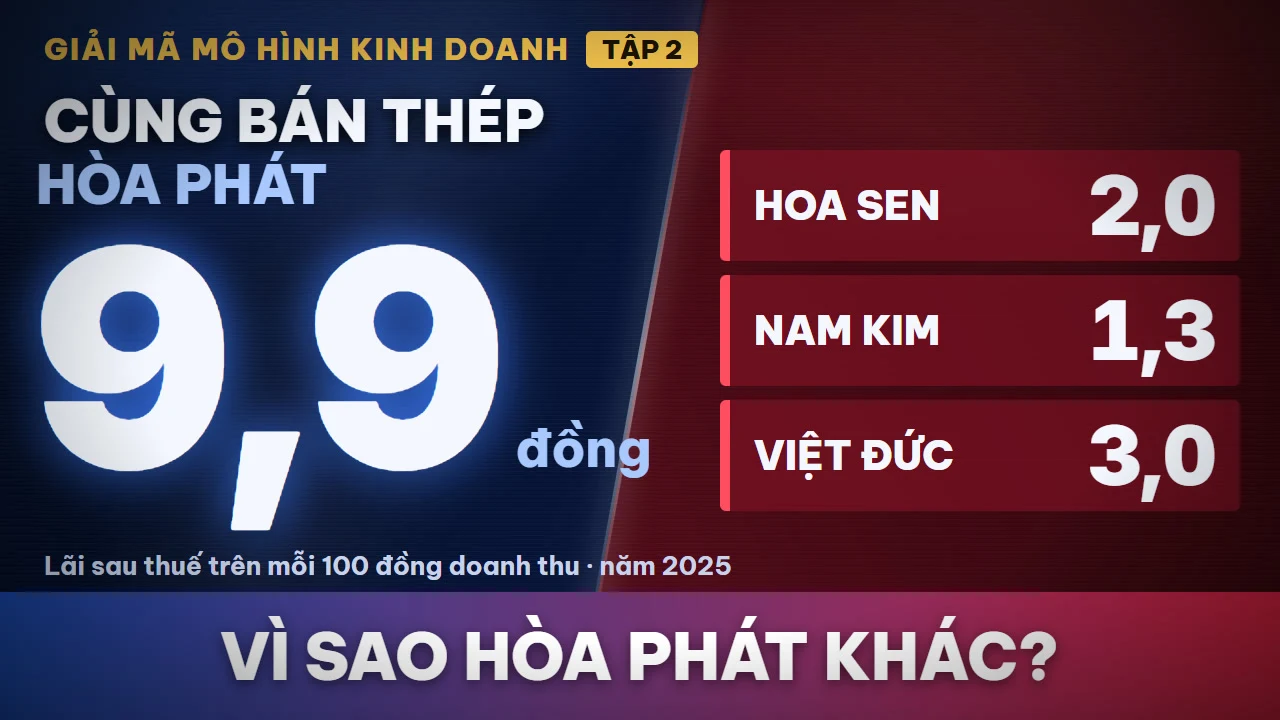
- Tập 2: Cùng bán thép, vì sao Hòa Phát (HPG) khác? Đối đầu Hoa Sen, Nam Kim
- Tập 3: Nếu Gemalink dừng hoạt động, lợi nhuận Gemadept (GMD) mất bao nhiêu?
- Tập 4: PNJ: 100 đồng doanh thu đi qua những khâu nào mới còn 8,1 đồng lãi?
- Tập 6: SAB: 100 đồng doanh thu đi qua những khâu nào mới còn 18,8 đồng lãi?
- Tập 7: PLX: 100 đồng doanh thu xăng dầu còn lại bao nhiêu?
- Tập 8: VHC: 100 đồng doanh thu cá tra còn lại bao nhiêu?
- Tập 9: DCM Đạm Cà Mau: doanh thu gần gấp đôi, lợi nhuận chỉ tăng 32%?
- Tập 10: REE: hạ tầng nước 0,8% doanh thu nhưng 10,9% lợi nhuận
- Tập 11: HAH Hải An: doanh thu giảm 7,4%, giá vốn tăng 1,9%
- Tập 12: VRE: doanh thu giảm 1,1% nhưng lợi nhuận tăng 57,4%
- Tập 14: SSI quý 3/2026: môi giới giảm 62,1% nhưng cho vay tăng 10,9%
- Tập 15: PV Power (POW): lãi 9 tháng 2026 +216% nhưng tiền kinh doanh -20%
- Tập 16: GVR quý 3/2026: doanh thu +2,3%, lợi nhuận +68,2% – từ cao su hay KCN?
- Tập 17: VCB quý 3/2026: lợi nhuận trước dự phòng +44,8%, sau thuế +0,2%
- Tập 18: BVH quý 3/2026: bảo hiểm gộp âm 512 tỷ, lợi nhuận sau thuế vẫn +6,2%
- Tập 19: PC1: doanh thu giảm 20,1%, lợi nhuận gộp tăng 6,2%
- Tập 20: IDC quý 3/2026: lãi sau thuế -44,9% – tiền thuê đất ghi doanh thu ra sao?
- Tập 21: PVT quý 3/2026: thương mại bán thêm 38,8% nhưng lãi gộp giảm 7,0%
- Tập 22: FRT: lợi nhuận quý 3 gấp 2,1 lần nhưng dòng tiền âm 1.356 tỷ
- Tập 23: MSN: lãi 9 tháng gấp 2,3 lần nhưng tiền kinh doanh giảm
- Tập 24: GAS quý 3/2026: doanh thu +11,3%, lợi nhuận +74,9% – tiền của khí đi đâu?
- Tập 25: ACV quý 3/2026: phi hàng không +7,3%, lợi nhuận -35,1%, vì sao?
- Tập 26: VTP 9 tháng 2026: lãi gộp +21,2% nhưng lãi sau thuế -14,0%
- Tập 27: VHM quý 3/2026: lợi nhuận gộp +47,5 nghìn tỷ, sau thuế chỉ +18,6 nghìn tỷ
Xem toàn bộ loạt tại thẻ Giải mã mô hình kinh doanh.