Bài thuộc trục Giải mã mô hình kinh doanh (tập 4, phong cách "mổ xẻ"): tách một mô hình kinh doanh thành từng khâu và theo dõi 100 đồng doanh thu đi qua từng khâu. Nhãn dùng trong bài: DỮ LIỆU (số lấy từ báo cáo), TÂM AN TÍNH (số suy ra), CÔNG TY NÊU (lời doanh nghiệp, chưa kiểm độc lập), GIẢ THUYẾT (suy đoán của Tâm An). Tập trước: Gemadept.
Nghịch lý: doanh thu giảm, lợi nhuận tăng, cửa hàng gần như không thêm
Năm 2025, doanh thu thuần của PNJ (Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận) giảm 7,5% nhưng lợi nhuận sau thuế tăng 33,8% (TÂM AN TÍNH từ báo cáo tài chính hợp nhất đã kiểm toán). Số cửa hàng gần như đứng yên. Vậy tiền đến từ đâu? Bài mổ xẻ một món trang sức thành năm lớp: nguyên liệu vàng, công chế tác, cửa hàng, thương hiệu và lợi nhuận.
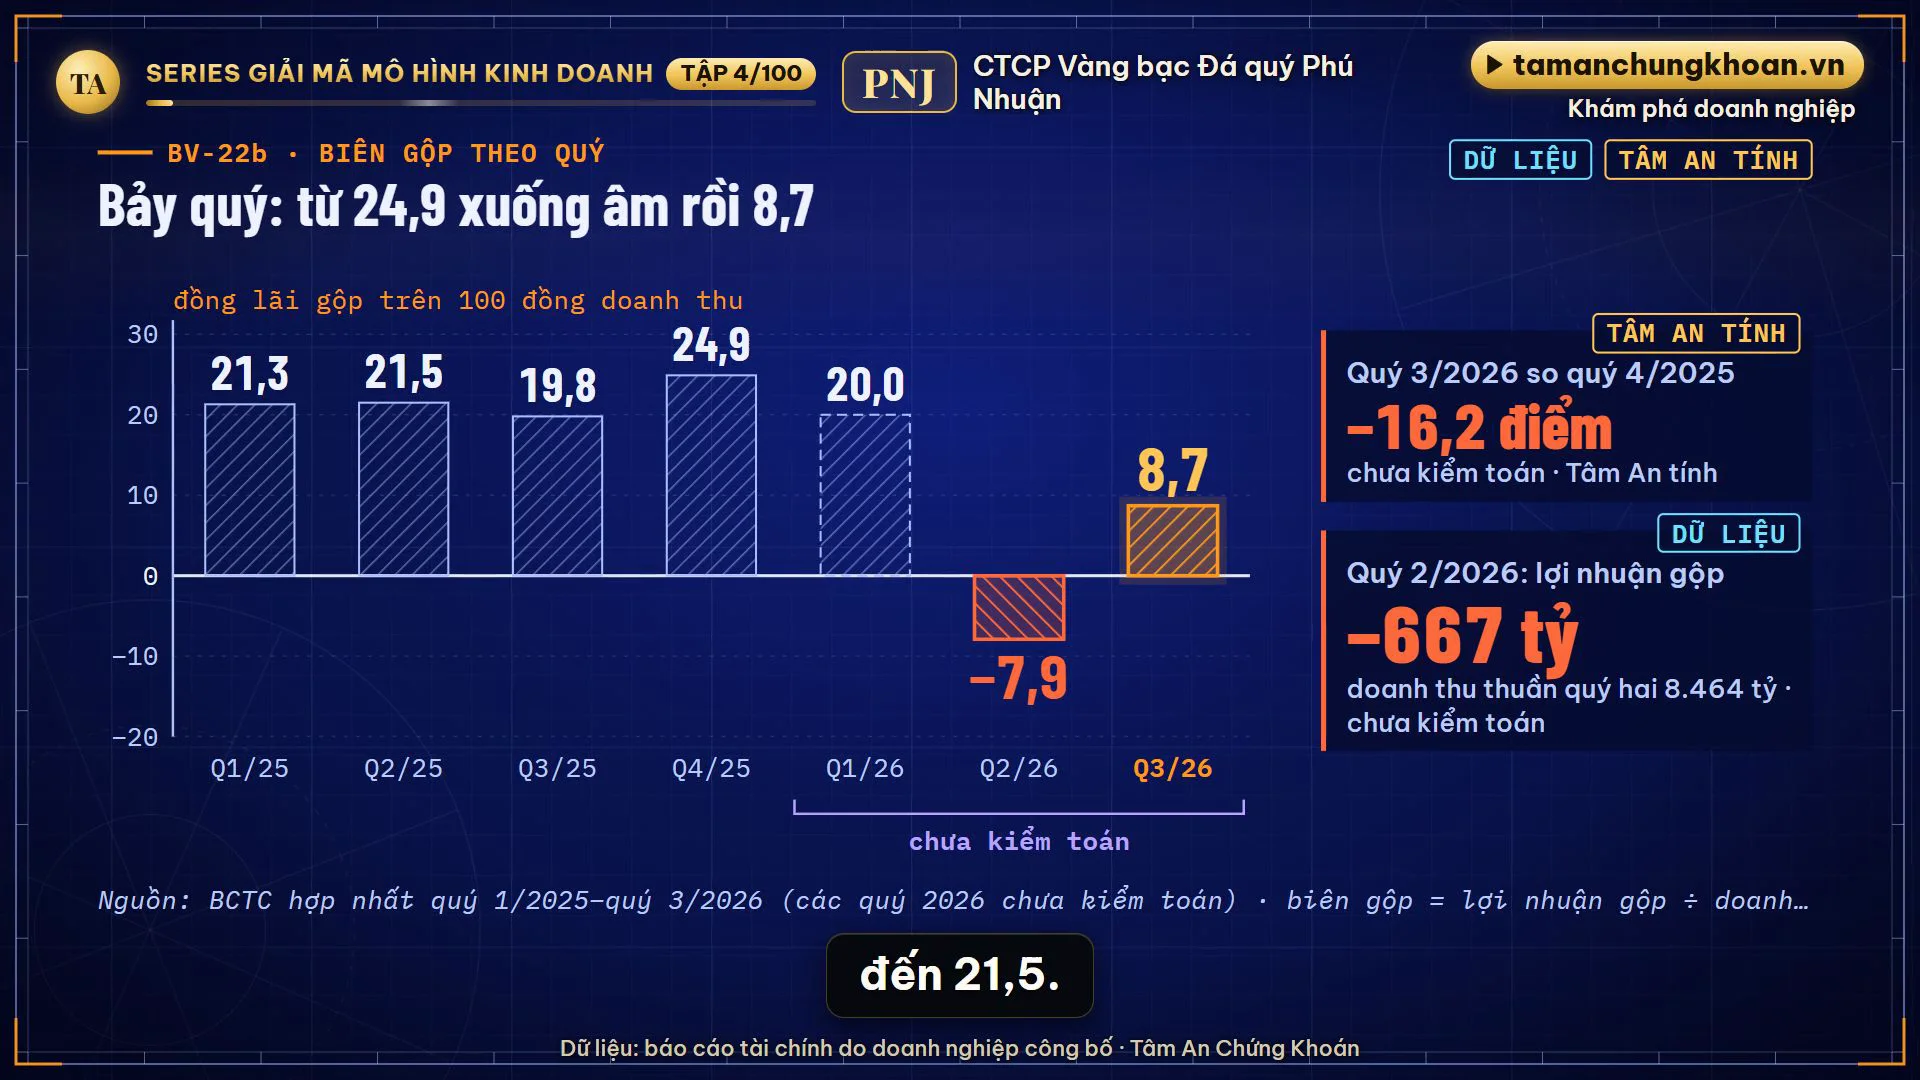
Kỳ gần nhất: quý 3/2026 (chưa kiểm toán), một kỳ nhạy cảm
Số quý 3/2026 chưa kiểm toán; bài chỉ nêu số trong báo cáo và không bàn nguyên nhân mà báo cáo không nêu:
- Biên gộp quý 3/2026 còn 8,7% so với 19,8% cùng kỳ; lợi nhuận sau thuế quý 3 âm 258 tỷ đồng.
- Biên gộp bảy quý (trên 100 đồng doanh thu): 21,3 (quý 1/2025), 21,5, 19,8, 24,9 (quý 4/2025, cao nhất), 20,0 (quý 1/2026), âm 7,9 (quý 2/2026, vì lợi nhuận gộp âm 667 tỷ trên doanh thu thuần 8.464 tỷ), rồi 8,7.
- Chín tháng 2026: lợi nhuận sau thuế 471 tỷ nhưng dòng tiền thuần từ kinh doanh âm 883 tỷ; tiền chi tăng tồn kho 2.974 tỷ; tồn kho thuần 16.626 tỷ.
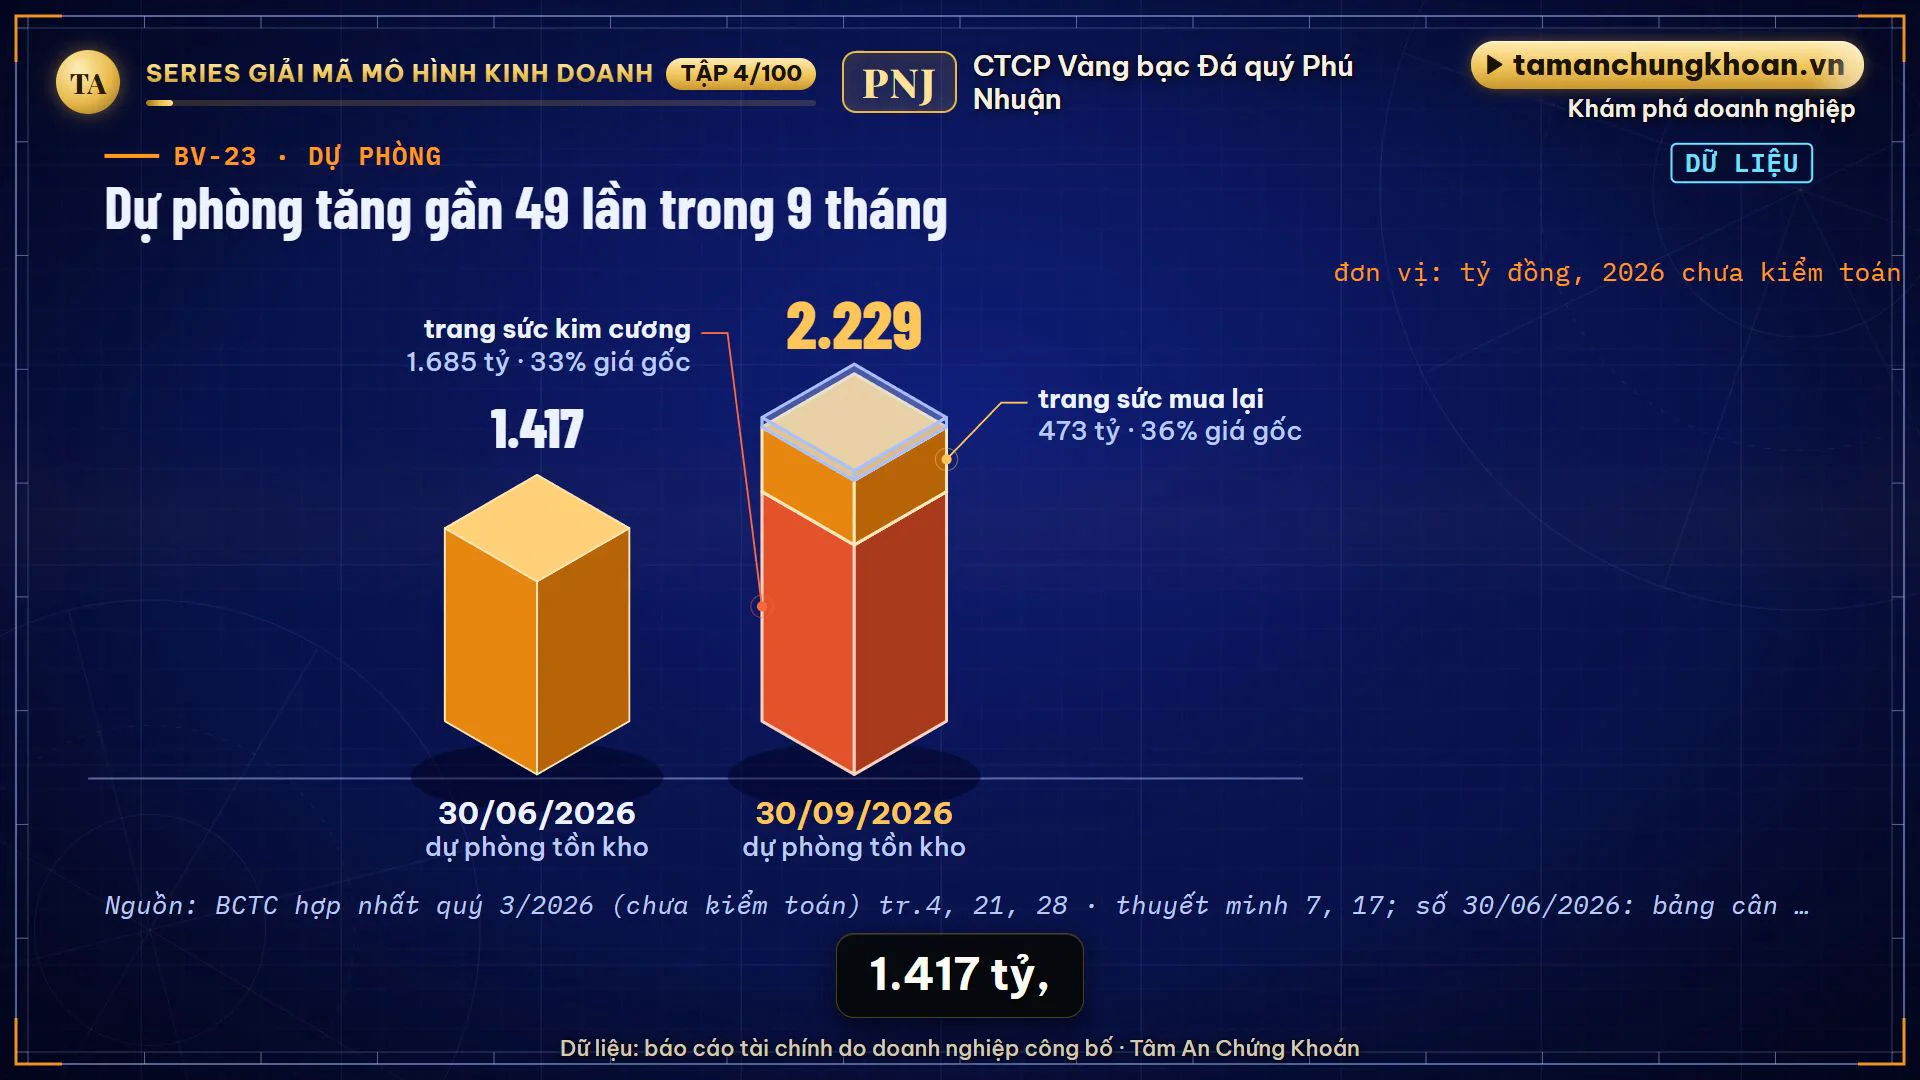
- Ngày 30/9/2026, dự phòng giảm giá hàng tồn kho là 2.229 tỷ, chủ yếu ở trang sức kim cương và hàng mua lại; ngày 30/6/2026 là 1.417 tỷ; cuối 2025 chỉ 46 tỷ (tăng gần 49 lần trong 9 tháng). Thêm dự phòng thu đổi 821 tỷ. Báo cáo không nêu giả định giá dùng để trích lập.
100 đồng doanh thu năm 2025 đi qua những khâu nào
Số năm 2025 (TÂM AN TÍNH): giá vốn lấy 78 đồng, còn 22; bán hàng mất 9,5, quản lý 2,4, thuế 2; cuối đường ống là 8,1 đồng lợi nhuận sau thuế. Biên gộp 22% là cao nhất tám năm; các năm trước lợi nhuận gộp chỉ quanh 17,5 đến 20,4 đồng trên 100.
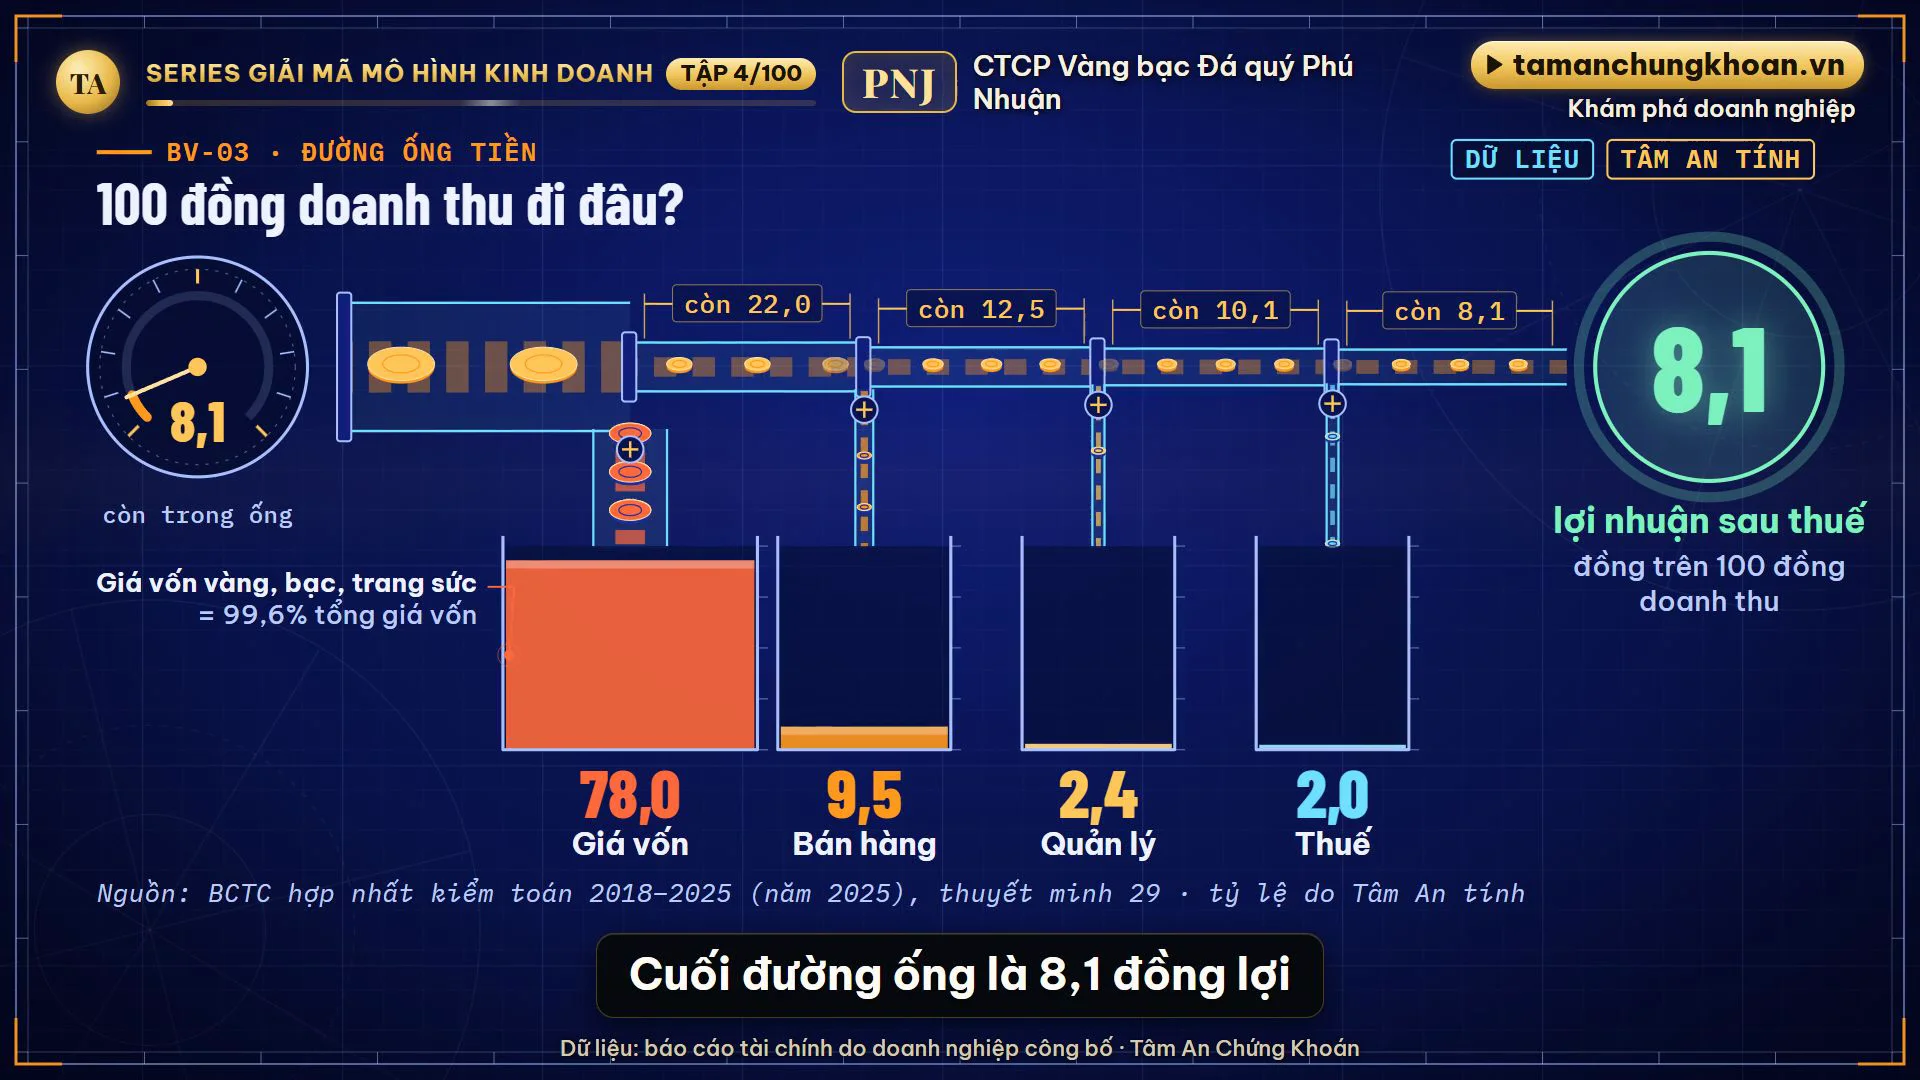
Công ty giải thích biên gộp tăng từ 17,6% lên 22% bằng ba lý do: cơ cấu doanh thu, giá trị thu hồi hàng mua lại và kiểm soát chi phí (CÔNG TY NÊU); báo cáo không nói mỗi lý do đóng góp bao nhiêu. Cơ cấu 2025: bán lẻ chiếm 69,6% doanh thu (2024: 58,3%); phần còn lại gồm bán sỉ và vàng 24K giảm khoảng một phần ba, riêng vàng 24K giảm 43%; lợi nhuận gộp vẫn tăng hơn một nghìn tỷ.
Khâu 1 và 2: nguyên liệu vàng và chế tác
Ngày 30/9/2026 (chưa kiểm toán), kho nguyên vật liệu còn 1.181 tỷ; cuối 2025 là 4.820 tỷ, gấp 7,6 lần một năm trước. Công ty nêu năm 2025 chưa nhập khẩu vàng và dùng 100% vàng tái chế làm nguyên liệu: vàng thu hồi từ khách mua lại được tái luyện thành trang sức mới.
Chế tác: hai nhà máy, công suất công ty nêu 5 triệu sản phẩm mỗi năm. Nhưng tài sản cố định (cả nhà máy lẫn cửa hàng) chỉ 856 tỷ đồng, bằng 4,2% tổng tài sản, trong khi hàng tồn kho gấp 18,5 lần tài sản cố định. Nhà máy nhẹ, kho hàng nặng.
Khâu 3 và 4: cửa hàng và thương hiệu
Ngày 30/9/2026 (chưa kiểm toán) còn 424 cửa hàng, ít hơn 7 so với cuối năm; cuối 2025 có 431, chỉ thêm 2 so với năm trước. Lợi nhuận tăng không đến từ số điểm bán. Tâm An ước tính doanh thu bán lẻ khoảng 57 tỷ đồng mỗi cửa hàng, tăng 10%. Chi phí bán hàng 3.323 tỷ, hơn một nửa là lương nhân viên (1.735 tỷ); thuê cửa hàng 447 tỷ; quảng cáo, tiếp thị 446 tỷ, tăng 52%.
Thương hiệu được Brand Finance định giá 523 triệu đô la Mỹ (CÔNG TY NÊU). Chi quảng cáo 446 tỷ bằng 1,3 đồng trên 100 đồng doanh thu. Phần giá bán do thương hiệu cộng thêm, báo cáo không cho biết.
Lãi nhiều nhưng tiền kinh doanh thấp
Cộng tám năm 2018–2025, lợi nhuận sau thuế là 12.975 tỷ đồng, nhưng dòng tiền thuần từ kinh doanh chỉ 1.522 tỷ (chưa tới 12%). Phần còn lại nằm trong kho: tiền chi tăng tồn kho cộng dồn 12.479 tỷ. Hết 2025, hàng tồn kho gấp 3,2 lần năm 2018, trong khi doanh thu gấp 2,4 lần và lợi nhuận gấp 2,9 lần. Số ngày tồn kho công bố là 193 năm 2025 (năm trước 140); công ty nêu lý do là dự trữ nguyên liệu cho mùa cao điểm khi giá vàng trong nước tăng bình quân 48%.
Ai tài trợ kho hàng? Cuối năm 2025, vốn chủ sở hữu 13.275 tỷ đồng và vay ngắn hạn 4.223 tỷ; công ty nêu vay ngắn hạn chủ yếu tài trợ hàng tồn kho, trong đó 4.361 tỷ đã thế chấp.
Lời hứa thu đổi: lợi thế hay nghĩa vụ?
Thuyết minh 39 nêu PNJ cam kết mua lại sản phẩm bán lẻ theo giá thu đổi công bố khi bán; công ty tự xếp đây là rủi ro thanh khoản khi giá vàng tăng nhanh. Với khách, đó là lợi thế; với sổ sách, đó là nghĩa vụ. Đại hội cổ đông bất thường ngày 21/10/2026 nêu dự kiến trích lập dự phòng thu đổi 7.071 tỷ đồng nếu 80% hàng đã bán được bán lại hoặc đổi. Đây là số dự kiến của công ty, một giả định, chưa được ghi nhận.
Lợi thế nào bền, điều gì có thể làm suy yếu?
Công ty nêu năm nền tảng: uy tín, mạng lưới cửa hàng, con người, chất lượng và sản phẩm đa dạng, với bằng chứng số là 431 cửa hàng, thương hiệu 523 triệu đô la Mỹ, 5 triệu sản phẩm mỗi năm và 8.164 nhân sự. Hai điều có thể làm yếu đi:
- Sức mua. Theo Hội đồng Vàng Thế giới mà công ty trích, trang sức vàng Việt Nam năm 2025 giảm 20%; mỗi người mua 0,1 gram một năm, Singapore 1, UAE 2,92. Công ty gọi đó là dư địa; giá vàng cao cũng đè sức mua.
- Khung pháp lý. Nghị định 232 nâng yêu cầu thanh toán và tuân thủ; công ty nêu điều này làm giảm sức tiêu thụ cuối năm. Thanh tra Ngân hàng Nhà nước xử phạt 1.340 triệu đồng; báo cáo nêu việc xác minh đã hoàn tất, tác động về sau không lượng hóa.
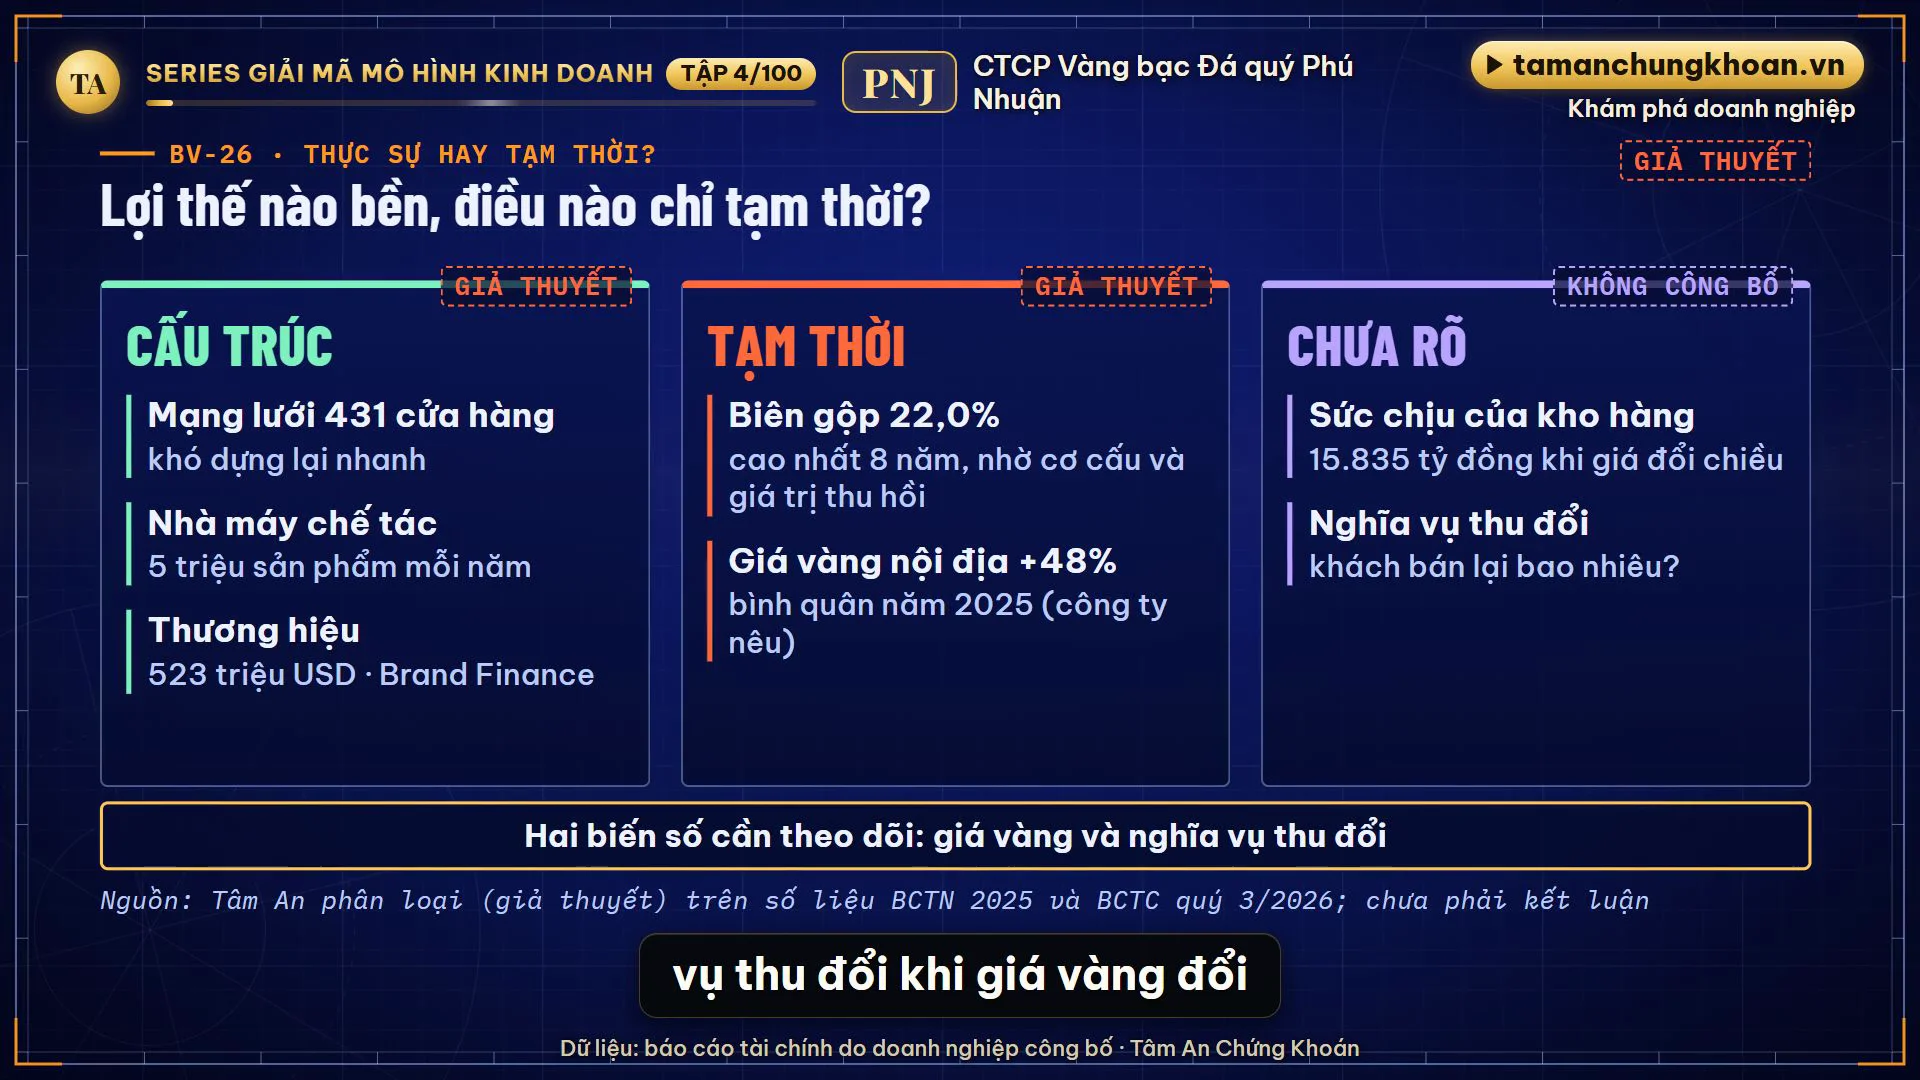
GIẢ THUYẾT của Tâm An chia ba nhóm: cấu trúc (mạng lưới cửa hàng, nhà máy, thương hiệu); tạm thời (biên gộp 22,0% nhảy vọt nhờ cơ cấu và giá vàng trong nước tăng 48%); chưa rõ (sức chịu của kho hàng và nghĩa vụ thu đổi khi giá vàng đổi chiều). Hai biến số cần theo dõi: giá vàng và nghĩa vụ thu đổi.
Kết luận có điều kiện
Một trăm đồng đi qua nguyên liệu vàng, công chế tác, cửa hàng, thương hiệu, rồi còn 8,1 đồng lợi nhuận (năm 2025). PNJ kiếm tiền bằng cách quay vòng một kho vàng lớn. Bài không kết luận kho hàng và nghĩa vụ thu đổi sẽ ảnh hưởng thế nào về sau, vì báo cáo không đủ số để kiểm.
Báo cáo không cho biết
- Biên gộp riêng từng kênh: bán lẻ, bán sỉ, vàng 24K.
- Doanh thu từng cửa hàng (số 57 tỷ là ước tính của Tâm An).
- Tỷ lệ khách bán lại hoặc đổi hàng.
- Giả định giá trong khoản dự phòng giảm giá hàng tồn kho.
- Phần giá bán do thương hiệu cộng thêm.
Số bị loại vì lệch nguồn
- Nguyên nhân khoản lỗ gộp quý 2/2026 (vụ việc ở công ty con nêu trong thuyết minh báo cáo 6 tháng soát xét): bài không đưa nguyên nhân, chỉ nêu số dự phòng đã ghi nhận.
- Biên gộp quý 3/2024 và quý 4/2024: không dùng vì thiếu quý 1–2/2024 để đối chiếu tổng năm.
- Số tài trợ kho tại 30/9/2026 (vốn chủ 13.199 tỷ, vay ngắn hạn 4.321 tỷ) có sẵn nhưng không dùng; bài dùng số 31/12/2025 như trong video.
- Số quý được đối chiếu: tổng 4 quý 2025 bằng số năm 2025; quý 1 + 2 + 3 bằng số 9 tháng, cho cả 2025 và 2026.
Ranh giới phân tích
Bài mang tính giáo dục về cách đọc báo cáo tài chính. Không định giá, không khuyến nghị mua, bán hay nắm giữ, không dự báo. Số quý 3/2026 và số tại 30/9/2026 chưa kiểm toán; số dự kiến của đại hội cổ đông bất thường 21/10/2026 là số công ty nêu, chưa ghi nhận; số World Gold Council và Brand Finance do công ty trích. Luôn đối chiếu báo cáo gốc do doanh nghiệp công bố. Tâm An Chứng Khoán không liên kết với PNJ.
Chương của video đi kèm
- 00:00 Mở đầu: doanh thu giảm, lợi nhuận tăng
- 00:12 Mổ xẻ một món trang sức thành 5 lớp
- 00:25 Kỳ gần nhất: quý 3/2026 (chưa kiểm toán) và biên gộp 7 quý
- 00:57 100 đồng doanh thu năm 2025 đi qua những khâu nào
- 01:10 Biên gộp 2025 vọt lên 22%, so với 8 năm
- 02:04 Nguyên liệu vàng: kho 30/9/2026, vàng tái chế
- 02:33 Chế tác: nhà máy nhẹ, kho hàng nặng
- 02:51 Cửa hàng: số điểm bán và chi phí mỗi cửa hàng
- 03:34 Thương hiệu: giá trị và chi phí
- 03:48 Lãi nhiều nhưng tiền kinh doanh thấp: 9 tháng 2026 và 8 năm
- 04:24 Kho hàng: dự phòng, tồn kho, ai tài trợ
- 05:21 Lời hứa thu đổi
- 05:54 Lợi thế công ty nêu, sức mua, khung pháp lý
- 06:45 Cấu trúc, tạm thời, chưa rõ
- 06:58 Điều báo cáo không cho biết
- 07:10 Kết luận và tập tiếp theo
Đọc thêm
- Trang cổ phiếu: Khám phá PNJ qua các câu hỏi trực quan
- Hồ sơ doanh nghiệp PNJ và phân tích quý 3/2026 của PNJ
- Tập tiếp theo: FPT, hào kinh tế nằm ở đâu?
- Toàn bộ trục: Giải mã mô hình kinh doanh
Nội dung giáo dục, không phải khuyến nghị đầu tư. Số liệu có thể sai khác nhỏ do làm tròn.
Các tập khác của loạt Giải mã mô hình kinh doanh
- Tập 1: Bí mật nào giữ Vinamilk ở ngôi đầu ngành sữa? Điều tra bằng số liệu
- Tập 2: Cùng bán thép, vì sao Hòa Phát (HPG) khác? Đối đầu Hoa Sen, Nam Kim
- Tập 3: Nếu Gemalink dừng hoạt động, lợi nhuận Gemadept (GMD) mất bao nhiêu?
- Tập 5: Hào kinh tế của FPT nằm ở đâu? Rộng ra hay hẹp lại theo số liệu
- Tập 6: SAB: 100 đồng doanh thu đi qua những khâu nào mới còn 18,8 đồng lãi?
- Tập 7: PLX: 100 đồng doanh thu xăng dầu còn lại bao nhiêu?
- Tập 8: VHC: 100 đồng doanh thu cá tra còn lại bao nhiêu?
- Tập 9: DCM Đạm Cà Mau: doanh thu gần gấp đôi, lợi nhuận chỉ tăng 32%?
- Tập 10: REE: hạ tầng nước 0,8% doanh thu nhưng 10,9% lợi nhuận
- Tập 11: HAH Hải An: doanh thu giảm 7,4%, giá vốn tăng 1,9%
- Tập 12: VRE: doanh thu giảm 1,1% nhưng lợi nhuận tăng 57,4%
- Tập 14: SSI quý 3/2026: môi giới giảm 62,1% nhưng cho vay tăng 10,9%
- Tập 15: PV Power (POW): lãi 9 tháng 2026 +216% nhưng tiền kinh doanh -20%
- Tập 16: GVR quý 3/2026: doanh thu +2,3%, lợi nhuận +68,2% – từ cao su hay KCN?
- Tập 17: VCB quý 3/2026: lợi nhuận trước dự phòng +44,8%, sau thuế +0,2%
- Tập 18: BVH quý 3/2026: bảo hiểm gộp âm 512 tỷ, lợi nhuận sau thuế vẫn +6,2%
- Tập 19: PC1: doanh thu giảm 20,1%, lợi nhuận gộp tăng 6,2%
- Tập 20: IDC quý 3/2026: lãi sau thuế -44,9% – tiền thuê đất ghi doanh thu ra sao?
- Tập 21: PVT quý 3/2026: thương mại bán thêm 38,8% nhưng lãi gộp giảm 7,0%
- Tập 22: FRT: lợi nhuận quý 3 gấp 2,1 lần nhưng dòng tiền âm 1.356 tỷ
- Tập 23: MSN: lãi 9 tháng gấp 2,3 lần nhưng tiền kinh doanh giảm
- Tập 24: GAS quý 3/2026: doanh thu +11,3%, lợi nhuận +74,9% – tiền của khí đi đâu?
- Tập 25: ACV quý 3/2026: phi hàng không +7,3%, lợi nhuận -35,1%, vì sao?
- Tập 26: VTP 9 tháng 2026: lãi gộp +21,2% nhưng lãi sau thuế -14,0%
- Tập 27: VHM quý 3/2026: lợi nhuận gộp +47,5 nghìn tỷ, sau thuế chỉ +18,6 nghìn tỷ
Xem toàn bộ loạt tại thẻ Giải mã mô hình kinh doanh.