Bài thuộc loạt Giải mã mô hình kinh doanh, tập 15, có video đi kèm: mỗi tập "giải phẫu" một doanh nghiệp để trả lời câu hỏi tiền đến từ đâu, mảng nào giữ lại nhiều nhất và điều báo cáo không cho biết. Nội dung mang tính giáo dục: không định giá, không khuyến nghị, không dự báo. Nhãn dùng trong bài: Dữ liệu (số lấy thẳng từ báo cáo), Công ty nêu (lời công ty tự mô tả, bài không kiểm chứng độc lập), Tâm An tính (phép tính của Tâm An trên số báo cáo) và Giả thuyết (cách giải thích để thảo luận, chưa phải kết luận).
Nghịch lý 9 tháng 2026 của PV Power (POW)
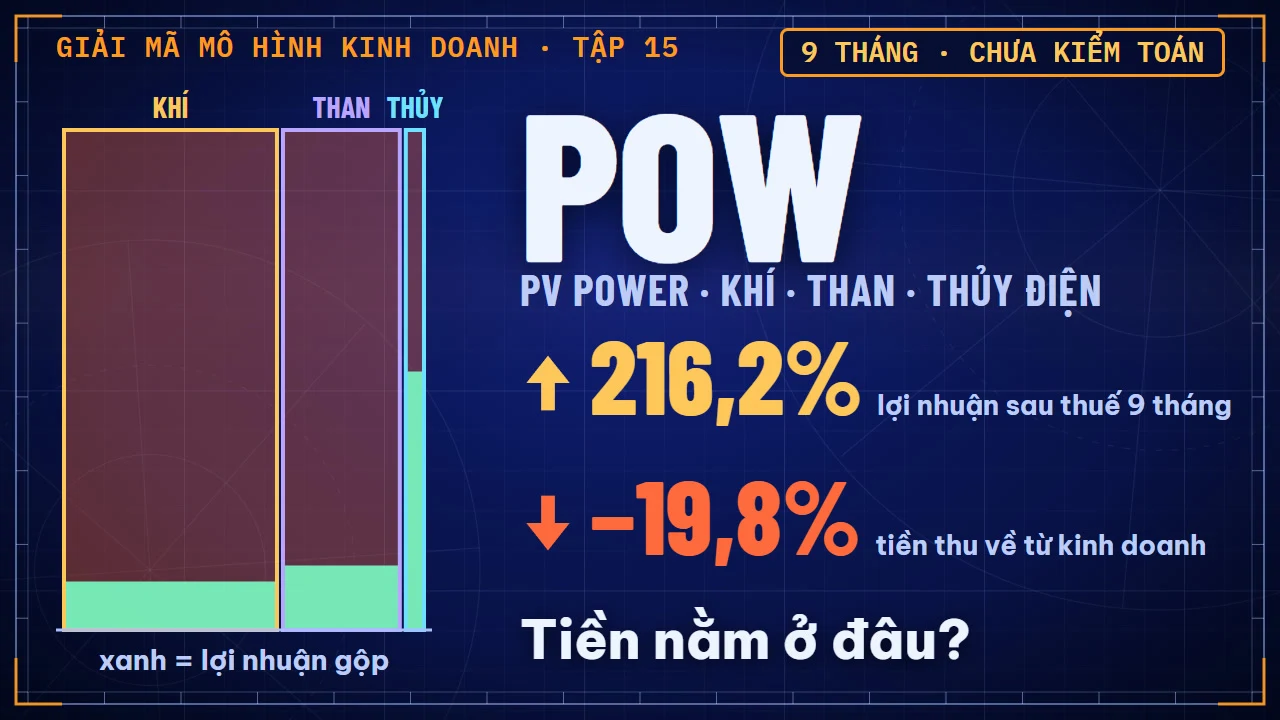
Dữ liệu. 9 tháng 2026, báo cáo hợp nhất, chưa kiểm toán: lợi nhuận sau thuế của POW tăng 216,2% (từ 2.182 lên 6.899 tỷ đồng), nhưng dòng tiền thuần từ kinh doanh giảm 19,8%. Câu hỏi của tập: tiền nằm ở đâu? Phần phân tích riêng quý 3 nằm trong bài BCTC quý 3/2026 của POW; bài này đọc mô hình kiếm tiền phía sau các con số đó.
Một trăm đồng doanh thu bán điện còn lại bao nhiêu
Tâm An tính (9 tháng 2026, chưa kiểm toán). Từ 100 đồng doanh thu: giá vốn lấy 82,4 đồng, bán hàng và quản lý 1,1 đồng, thu nhập tài chính cộng 2,4 đồng, chi phí tài chính trừ 3,2 đồng (riêng lãi vay 3,2 đồng so với 1,6 đồng cùng kỳ), thuế trừ 1,7 đồng, cổ đông không kiểm soát 0,9 đồng, còn 13,0 đồng cho cổ đông công ty mẹ. Lợi nhuận gộp là 17,6 đồng trên 100 đồng doanh thu, so với 12,9 đồng cùng kỳ 2025.
Giá vốn gồm gì? Nhiên liệu và vật liệu chiếm 85,8% chi phí (cùng kỳ năm trước 77,1%), khấu hao còn 7,1% (từ 9,3%), nhân công 2,0%; 99,2% doanh thu là tiền bán điện. Quy ra một kWh (năm 2025, đã kiểm toán, sản lượng hơn 18,6 tỷ kWh, số xấp xỉ): bán ra khoảng 1.844 đồng, nhiên liệu khoảng 1.259 đồng, khấu hao khoảng 154 đồng, lợi nhuận gộp khoảng 241 đồng.
Cái gì khiến doanh thu nhảy vọt
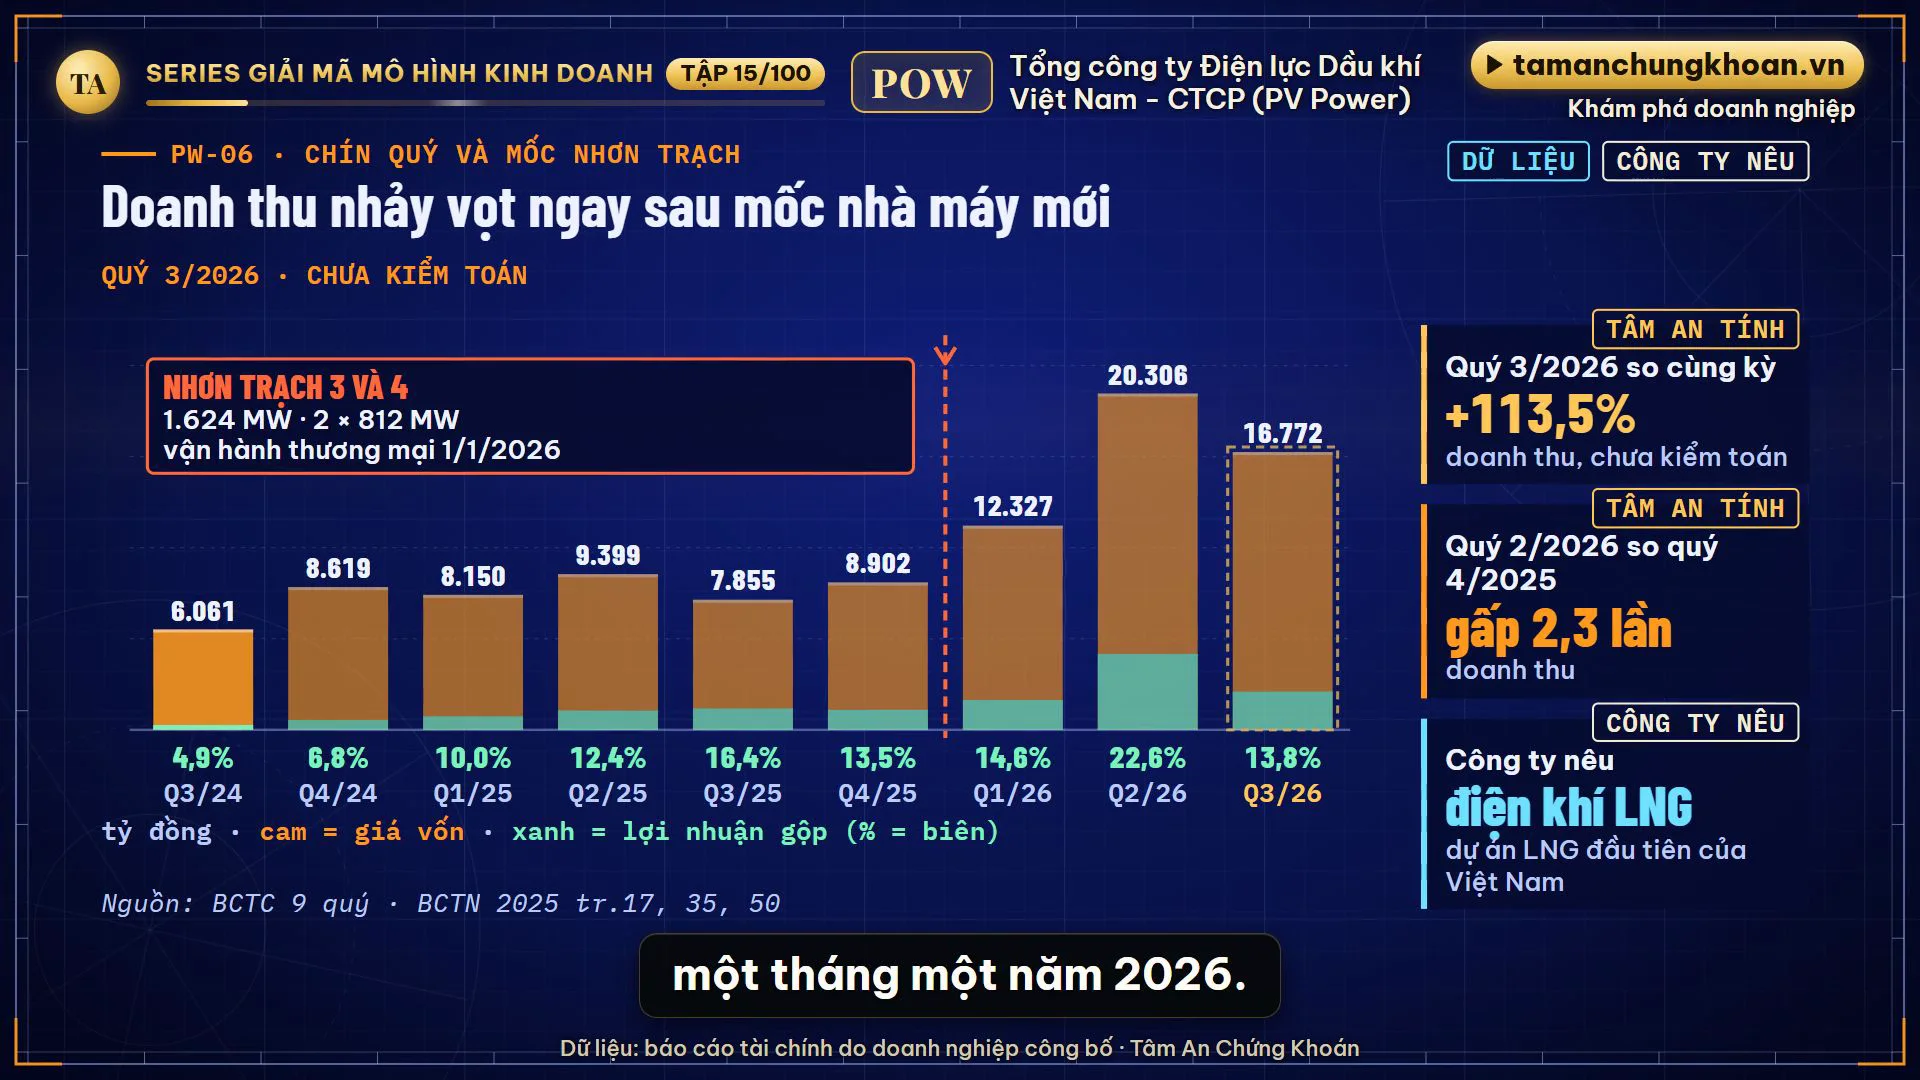
Doanh thu 9 tháng tăng 94,5%, lợi nhuận gộp gấp 2,7 lần. Qua chín quý: quý 4/2025 doanh thu chỉ 8.902 tỷ; quý 1/2026 là 12.327 tỷ; quý 2/2026 là 20.306 tỷ với biên gộp 22,6%, cao nhất; quý 3/2026 (chưa kiểm toán) là 16.772 tỷ với biên gộp 13,8%. Công ty nêu: Nhơn Trạch 3 và 4 là dự án điện khí hóa lỏng (LNG) đầu tiên của Việt Nam, hai tổ máy 812 MW, vận hành thương mại từ 1/1/2026 (tổng công suất dự án nêu là 1.624 MW). Doanh thu quý 3/2026 tăng 113,5% so với cùng kỳ; quý 2/2026 gấp 2,3 lần quý 4/2025 (Tâm An tính).
Biên gộp lên xuống mạnh qua các năm: 17,6 đồng trên 100 đồng doanh thu trong 9 tháng 2026 (cao nhất chín mốc), 13,1 đồng năm 2025 và 6,6 đồng năm 2024 (thấp nhất). Giả thuyết cần kiểm: loại nguồn điện, thời tiết và giá nhiên liệu.
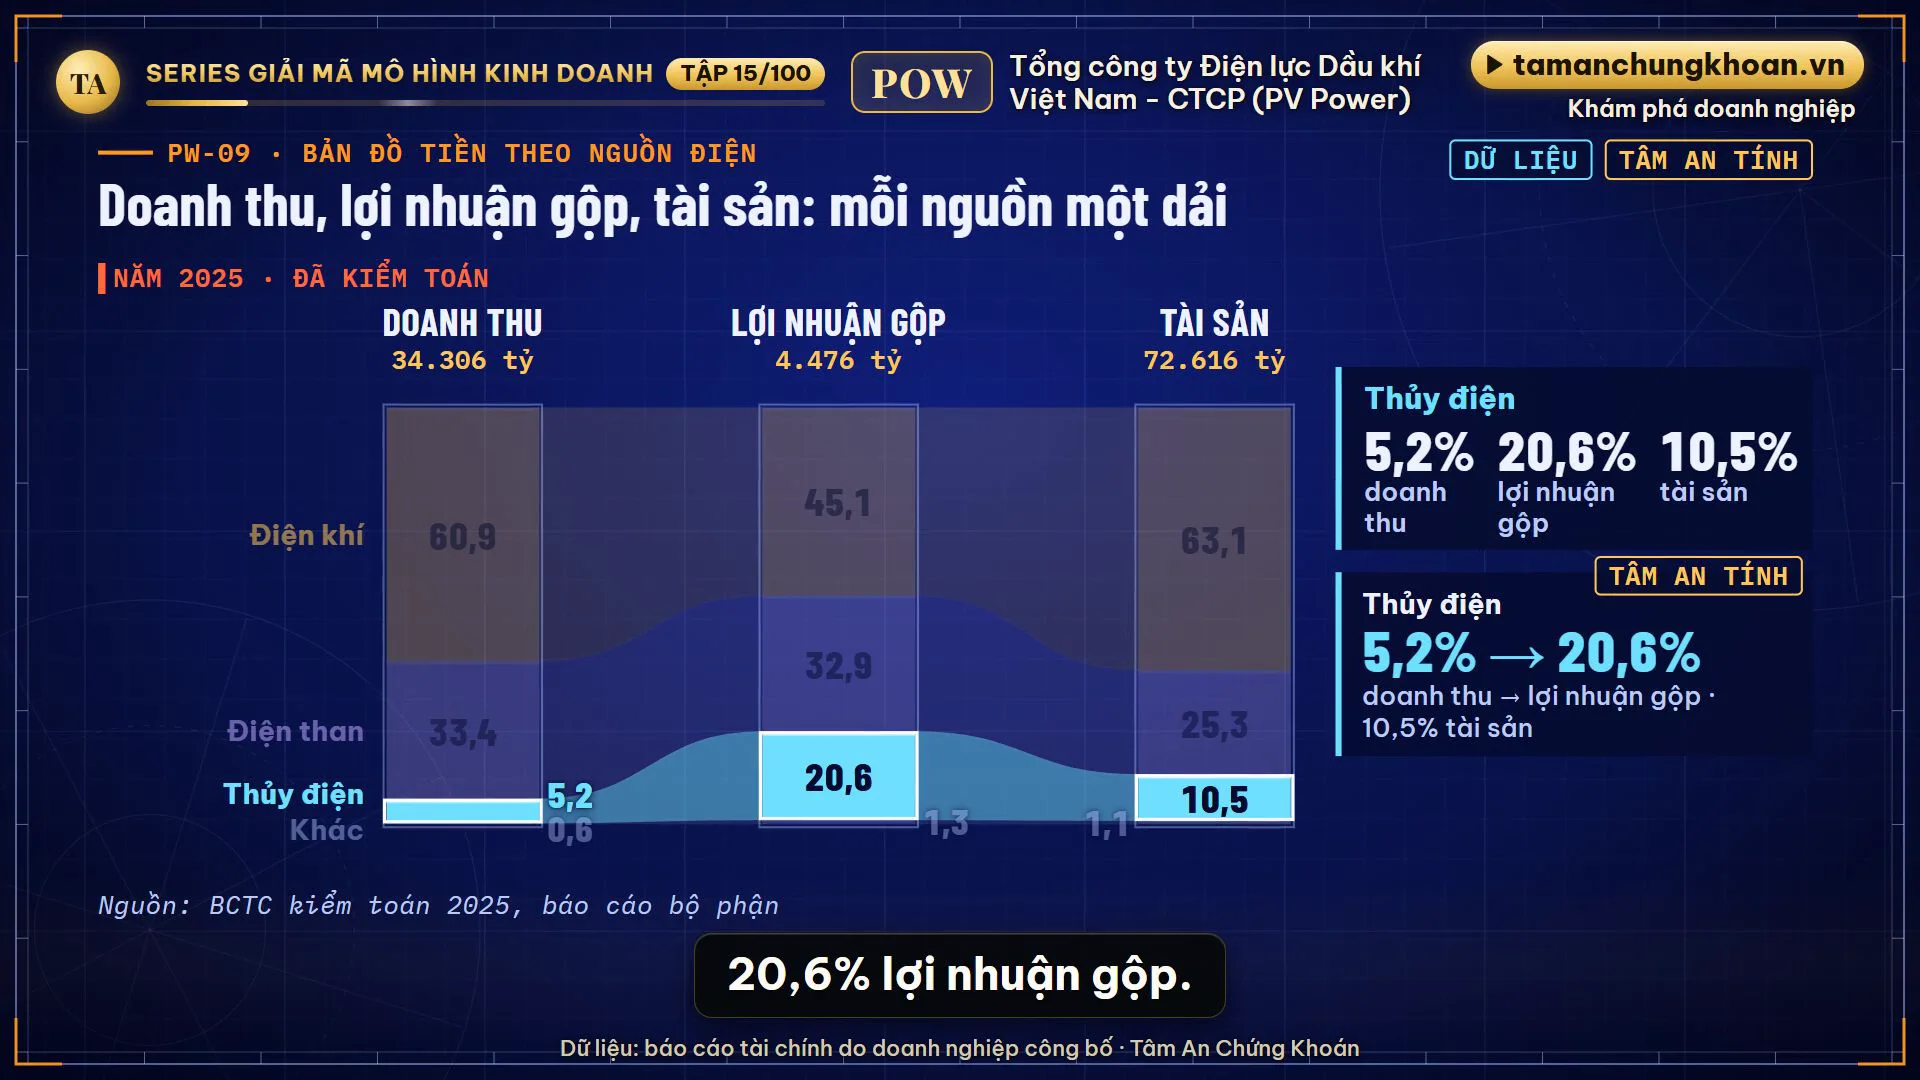
Thủy điện ít doanh thu, nhiều lợi nhuận
Dữ liệu (báo cáo bộ phận 2025, đã kiểm toán). Doanh thu 34.306 tỷ, lợi nhuận gộp 4.476 tỷ. Điện khí giữ 60,9% doanh thu, 45,1% lợi nhuận gộp, 63,1% tài sản. Thủy điện chỉ 5,2% doanh thu nhưng 20,6% lợi nhuận gộp, với 10,5% tài sản. Trên 100 đồng doanh thu, điện khí còn 9,7 đồng (năm trước 4,1), điện than 12,9 đồng (5,6), thủy điện 51,7 đồng, gấp 5,3 lần điện khí. Giả thuyết của Tâm An: thủy điện không mua nhiên liệu.
Nhưng thủy điện phụ thuộc nước. Công ty nêu: năm 2025 Hủa Na phát 966 triệu kWh, tăng 52% so với 635 triệu kWh nhờ mưa lớn, bão lũ kéo dài từ tháng 6; lợi nhuận trước thuế của công ty Hủa Na tăng từ 284 lên 501 tỷ đồng. Theo công ty con: Nhơn Trạch 2 (điện khí) doanh thu 6.133 tỷ, giữ lại 20,7%; Hủa Na 1.173 tỷ, giữ 42,7%; Đakđrinh 546 tỷ, giữ 49,2%. Hai thủy điện giữ lại hơn gấp đôi điện khí (Tâm An tính).
Lãi vay và lợi nhuận theo quý
Thay đổi lớn nhất của 9 tháng là lãi vay: 1.569 tỷ, gấp 3,8 lần 411 tỷ cùng kỳ (chưa kiểm toán). Theo quý: 616 tỷ quý 3, 539 tỷ quý 2, 414 tỷ quý 1. Công ty nêu: nợ dài hạn tăng 68% để xây Nhơn Trạch 3 và 4. Lợi nhuận sau thuế theo quý: 2.073 tỷ quý 3/2026 (chưa kiểm toán), 3.525 tỷ quý 2 (cao nhất chín quý), 1.300 tỷ quý 1, 825 tỷ quý 4/2025. So quý 2, quý 3 doanh thu giảm 17,4%, lợi nhuận gộp giảm 49,6%, lãi vay tăng 14,4%, lợi nhuận sau thuế giảm 41,2%. Báo cáo không giải thích vì sao quý 2 cao đến vậy.
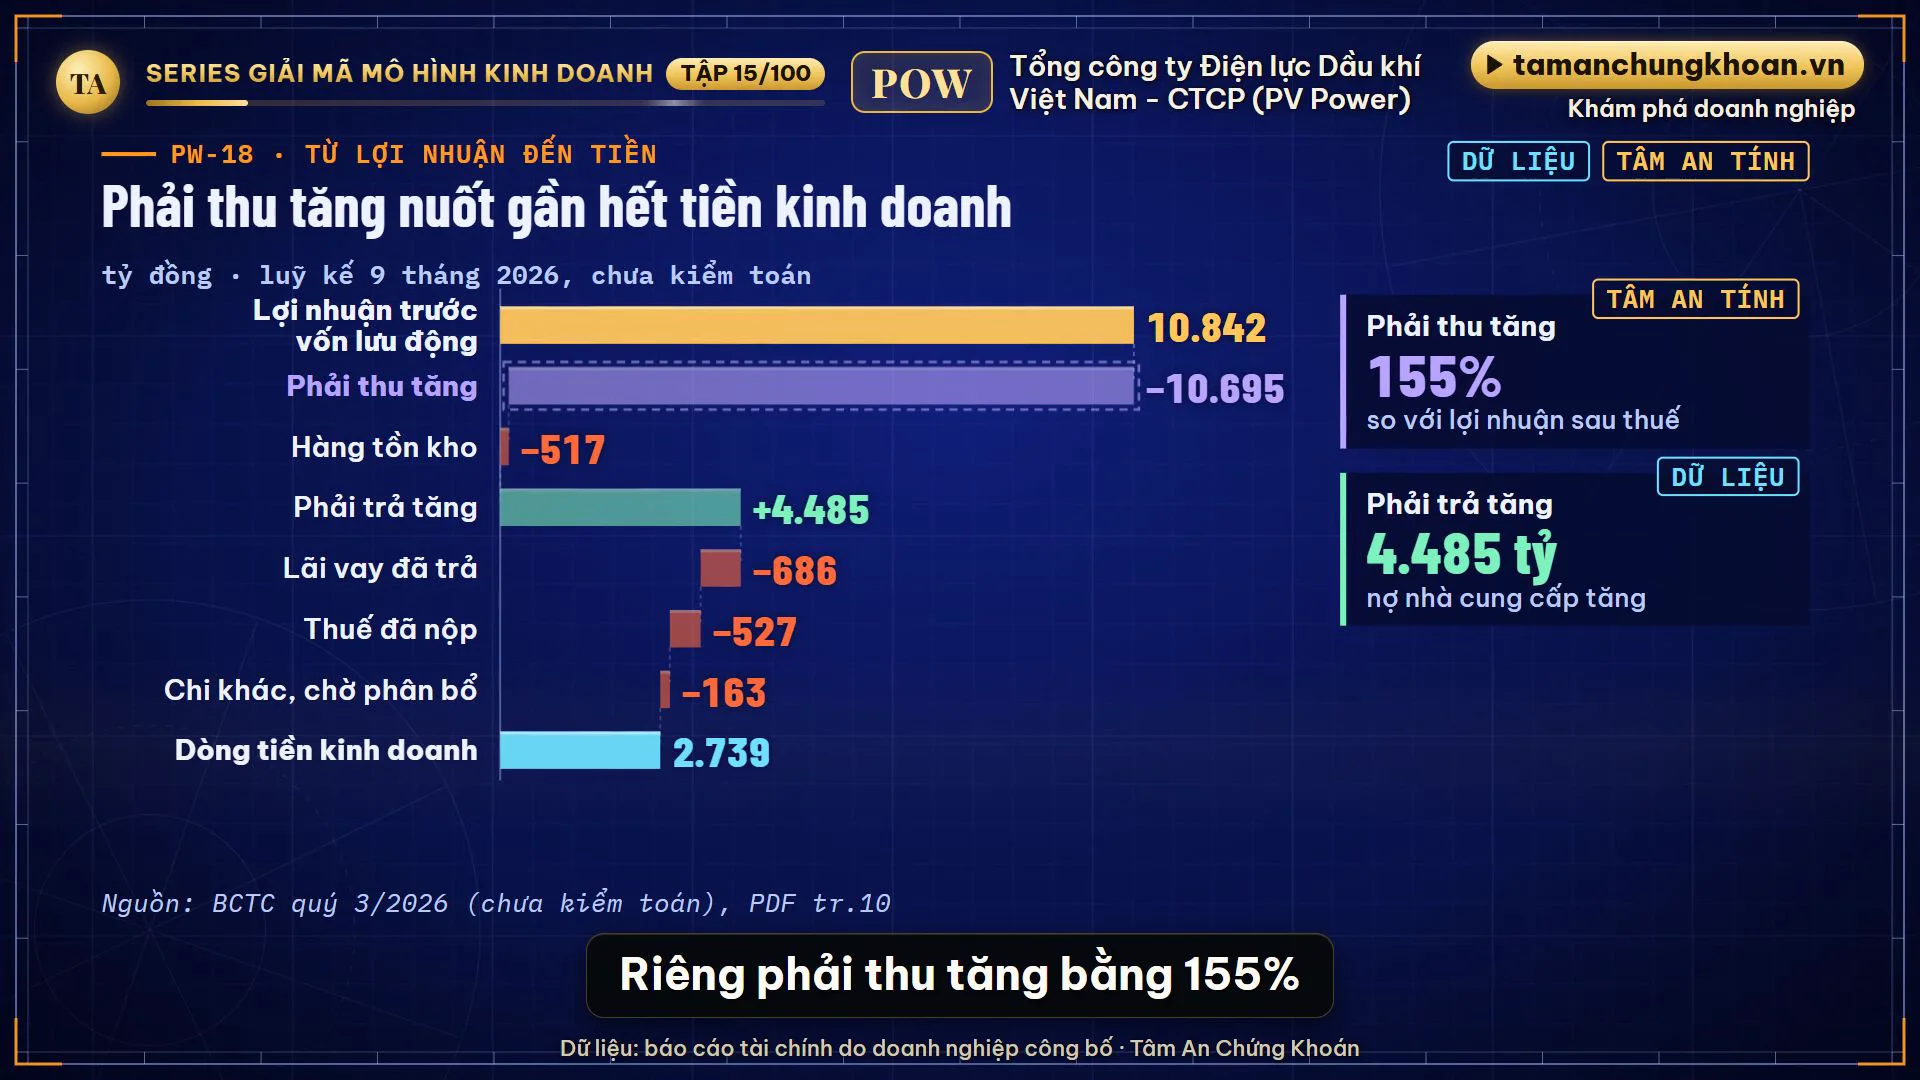
Tiền kẹt ở đâu
Dữ liệu. Dòng tiền thuần từ kinh doanh 9 tháng chỉ 2.739 tỷ, bằng 39,7% lợi nhuận sau thuế (cùng kỳ năm ngoái 156,5%). Xuất phát từ 10.842 tỷ trước thay đổi vốn lưu động: các khoản phải thu tăng lấy đi 10.695 tỷ, hàng tồn kho 517 tỷ, khoản phải trả tăng cộng 4.485 tỷ, lãi vay đã trả 686 tỷ, thuế 527 tỷ. Riêng phải thu tăng bằng 155% lợi nhuận sau thuế (Tâm An tính).
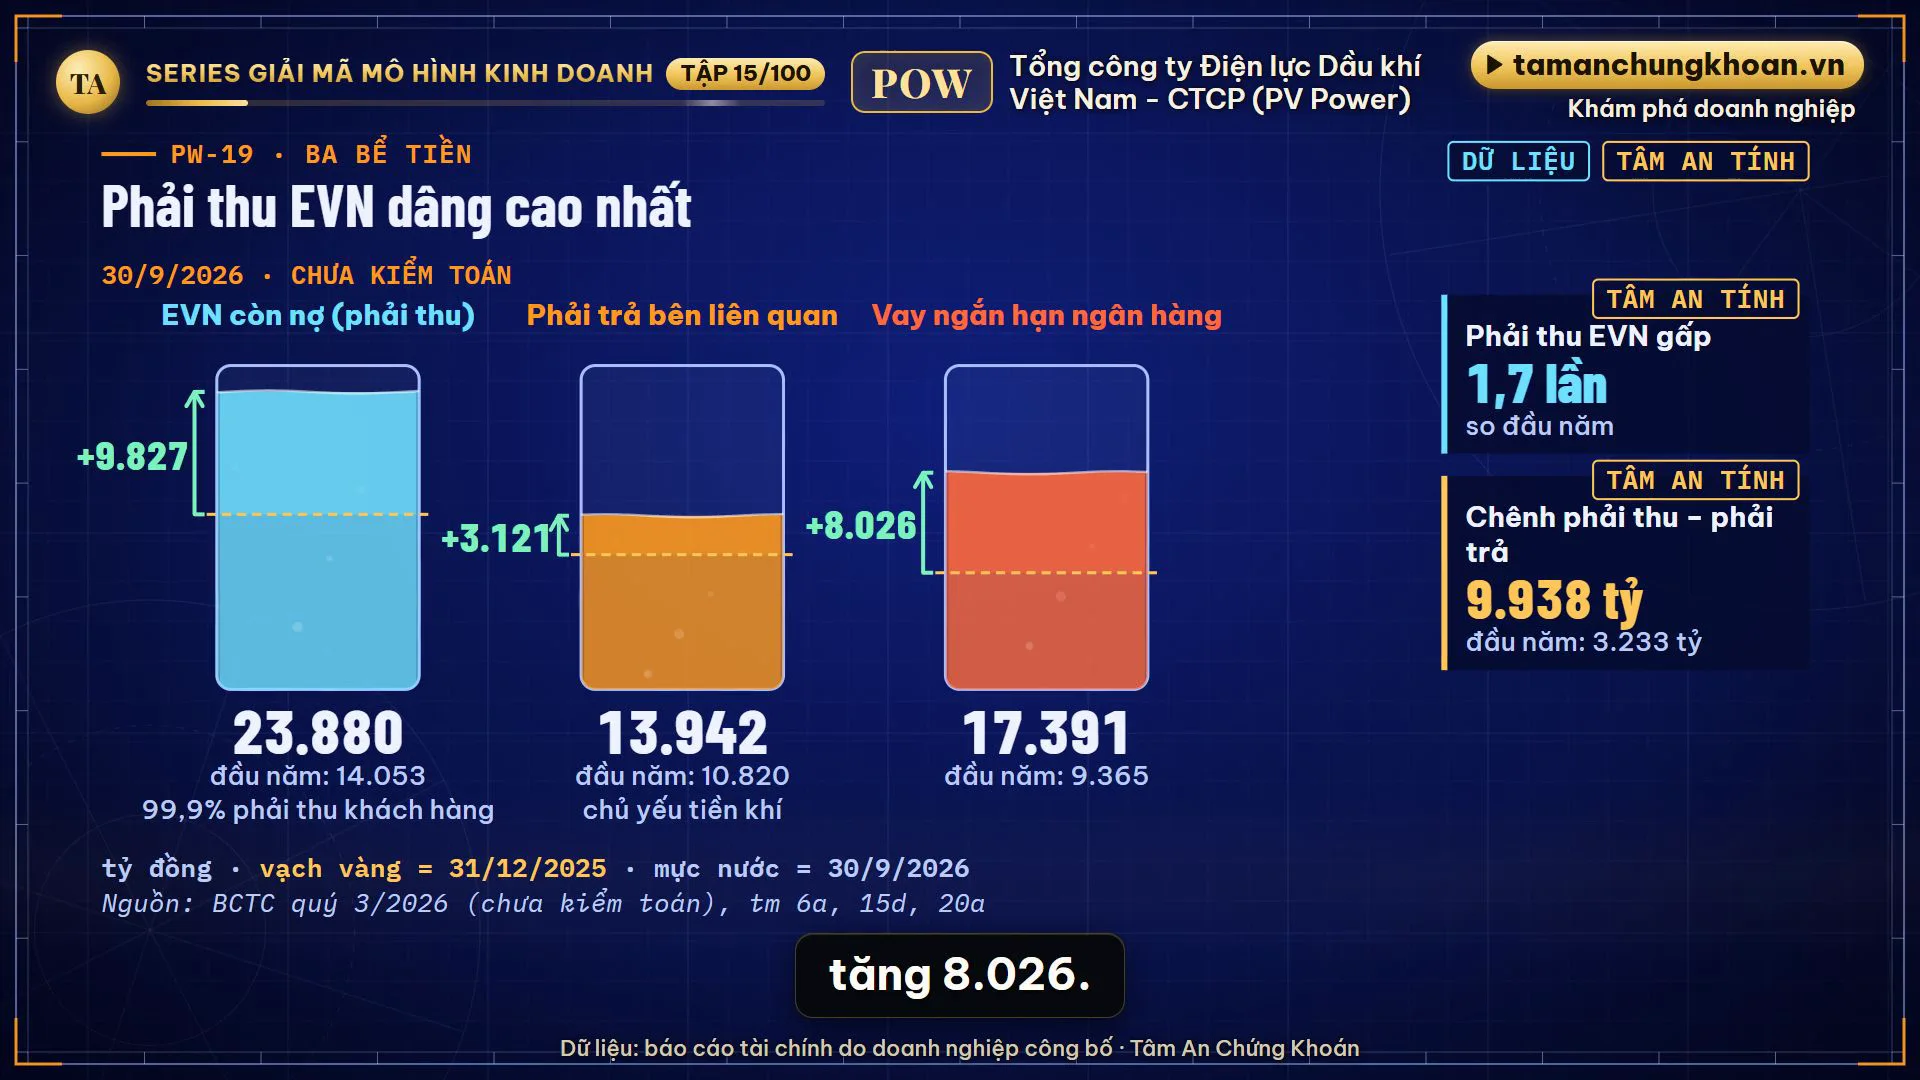
Tiền kẹt ở ba chỗ (cuối quý 3/2026, chưa kiểm toán): EVN còn nợ 23.880 tỷ, tăng 9.827 tỷ so với đầu năm (gấp 1,7 lần); phải trả các bên liên quan, chủ yếu tiền khí, 13.942 tỷ, tăng 3.121 tỷ; vay ngắn hạn ngân hàng 17.391 tỷ, tăng 8.026 tỷ. EVN chiếm 99,9% phải thu khách hàng; phải thu này bằng 1,6 lần doanh thu một quý cuối 2025 và 1,4 lần cuối quý 3/2026. Công ty nêu: EVN là bên mua duy nhất, có rủi ro chậm thanh toán. Tổng vay tăng từ 28.887 lên 37.525 tỷ, tiền và đầu tư ngắn hạn cũng tăng từ 19.473 lên 30.158 tỷ, nợ ròng giảm từ 9.414 xuống 7.368 tỷ; lãi tiền gửi 9 tháng 1.051 tỷ, gần gấp đôi cùng kỳ.
Lợi thế, giới hạn và giả thuyết
Công ty nêu: đầu tư và vận hành đủ các loại nguồn điện, sản lượng 2025 hơn 18,6 tỷ kWh, thủy điện giữ biên 51,7%. Bài không đánh giá khả năng bị thay thế. Điều có thể làm lợi thế suy yếu theo chính công ty: EVN là bên mua điện duy nhất; vay bằng đô la và euro, thu bằng đồng; nguồn khí trong nước suy giảm, giá nhiên liệu quốc tế biến động; hợp đồng mua bán điện thiếu cam kết bao tiêu; Vũng Áng 1 còn khoản tiềm tàng chênh lệch tỷ giá khoảng 1.596 tỷ đồng đang đối chiếu với EVN.
Giả thuyết (Tâm An phân loại). Cấu trúc: nhà máy nhiều loại nguồn, thủy điện không mua nhiên liệu. Tạm thời: thủy văn thuận lợi, biên gộp quý 2 cao bất thường. Chưa rõ: doanh thu riêng của Nhơn Trạch 3 và 4, và vì sao biên quý 2 cao như vậy.
Báo cáo không cho biết
- Giá bán điện bình quân của từng nhà máy.
- Doanh thu và lợi nhuận theo loại nguồn cho các quý năm nay (chỉ có cả năm).
- Lý do biên gộp quý 2/2026 cao đến vậy.
- Phần tăng của riêng Nhơn Trạch 3 và 4.
Số bị loại vì lệch nguồn
- Chi phí lãi vay quý 3/2025 có hai số hơi khác nhau giữa các nguồn (152,5 và 153,7 tỷ, khác định nghĩa), nên bài không nêu tỷ lệ quý 3 so quý 3 và chỉ so 9 tháng cùng định nghĩa (411,0 lên 1.569,0 tỷ).
- Tổng thuyết minh chi phí tài chính kỳ trước không khớp báo cáo kết quả kinh doanh (726,7 so 869,3 tỷ): không dùng.
- Tài sản bộ phận năm 2024 bị loại vì hai bản số hóa khác nhau vài chữ số.
- Báo cáo bộ phận không có trong BCTC quý 3/2026 nên phần theo loại nguồn chỉ dùng cả năm 2025 và 2024.
- Các số "một kWh" là xấp xỉ vì sản lượng 2025 công ty chỉ nêu "hơn 18,6 tỷ kWh".
Ranh giới phân tích
Bài là nội dung giáo dục về cách đọc mô hình kinh doanh của một doanh nghiệp điện qua số liệu đã công bố. Bài không định giá, không khuyến nghị mua, bán hay nắm giữ, không dự báo kết quả kinh doanh hay giá cổ phiếu. Số 9 tháng và quý 3/2026 chưa kiểm toán; hãy đối chiếu báo cáo gốc do doanh nghiệp công bố. Tâm An Chứng Khoán không liên kết với PV Power.
Chương trong video
- 00:00 Nghịch lý 9 tháng 2026: lợi nhuận +216%, tiền kinh doanh -19,8%
- 00:14 100 đồng doanh thu bán điện còn lại bao nhiêu; 00:32 giá vốn gồm gì; 00:52 quy ra một kWh
- 01:17 Chín quý và mốc Nhơn Trạch 3 và 4; 01:46 biên gộp qua tám năm
- 02:15 Bản đồ tiền theo loại nguồn điện; 02:58 thủy điện phụ thuộc nước; 03:16 công ty con giữ lại nhiều nhất
- 03:36 Lãi vay gấp gần bốn lần; 03:56 lợi nhuận sau thuế 9 quý; 04:15 quý 3 so với quý 2
- 04:46 Trang gốc lưu chuyển tiền tệ; 05:00 từ lợi nhuận đến dòng tiền; 05:24 ba bể tiền; 05:48 EVN, một khách hàng; 06:09 vay, tiền gửi và nợ ròng
- 06:34 Lợi thế công ty nêu; 06:53 rủi ro công ty nêu; 07:13 thực sự hay tạm thời (giả thuyết)
- 07:28 Điều báo cáo không cho biết; 07:42 trả lời: tiền của PV Power đến từ đâu
Đọc thêm
- POW quý 3/2026: phân tích báo cáo tài chính
- Hồ sơ doanh nghiệp POW và chuyên mục Hồ sơ doanh nghiệp
- Trang cổ phiếu POW: chọn câu hỏi, xem câu trả lời dựng từ dữ liệu thật
Các tập khác của loạt Giải mã mô hình kinh doanh
- Tập 1: Bí mật nào giữ Vinamilk ở ngôi đầu ngành sữa? Điều tra bằng số liệu
- Tập 2: Cùng bán thép, vì sao Hòa Phát (HPG) khác? Đối đầu Hoa Sen, Nam Kim
- Tập 3: Nếu Gemalink dừng hoạt động, lợi nhuận Gemadept (GMD) mất bao nhiêu?
- Tập 4: PNJ: 100 đồng doanh thu đi qua những khâu nào mới còn 8,1 đồng lãi?
- Tập 5: Hào kinh tế của FPT nằm ở đâu? Rộng ra hay hẹp lại theo số liệu
- Tập 6: SAB: 100 đồng doanh thu đi qua những khâu nào mới còn 18,8 đồng lãi?
- Tập 7: PLX: 100 đồng doanh thu xăng dầu còn lại bao nhiêu?
- Tập 8: VHC: 100 đồng doanh thu cá tra còn lại bao nhiêu?
- Tập 9: DCM Đạm Cà Mau: doanh thu gần gấp đôi, lợi nhuận chỉ tăng 32%?
- Tập 10: REE: hạ tầng nước 0,8% doanh thu nhưng 10,9% lợi nhuận
- Tập 11: HAH Hải An: doanh thu giảm 7,4%, giá vốn tăng 1,9%
- Tập 12: VRE: doanh thu giảm 1,1% nhưng lợi nhuận tăng 57,4%
- Tập 14: SSI quý 3/2026: môi giới giảm 62,1% nhưng cho vay tăng 10,9%
- Tập 16: GVR quý 3/2026: doanh thu +2,3%, lợi nhuận +68,2% – từ cao su hay KCN?
- Tập 17: VCB quý 3/2026: lợi nhuận trước dự phòng +44,8%, sau thuế +0,2%
- Tập 18: BVH quý 3/2026: bảo hiểm gộp âm 512 tỷ, lợi nhuận sau thuế vẫn +6,2%
- Tập 19: PC1: doanh thu giảm 20,1%, lợi nhuận gộp tăng 6,2%
- Tập 20: IDC quý 3/2026: lãi sau thuế -44,9% – tiền thuê đất ghi doanh thu ra sao?
- Tập 21: PVT quý 3/2026: thương mại bán thêm 38,8% nhưng lãi gộp giảm 7,0%
- Tập 22: FRT: lợi nhuận quý 3 gấp 2,1 lần nhưng dòng tiền âm 1.356 tỷ
- Tập 23: MSN: lãi 9 tháng gấp 2,3 lần nhưng tiền kinh doanh giảm
- Tập 24: GAS quý 3/2026: doanh thu +11,3%, lợi nhuận +74,9% – tiền của khí đi đâu?
- Tập 25: ACV quý 3/2026: phi hàng không +7,3%, lợi nhuận -35,1%, vì sao?
- Tập 26: VTP 9 tháng 2026: lãi gộp +21,2% nhưng lãi sau thuế -14,0%
- Tập 27: VHM quý 3/2026: lợi nhuận gộp +47,5 nghìn tỷ, sau thuế chỉ +18,6 nghìn tỷ
Xem toàn bộ loạt tại thẻ Giải mã mô hình kinh doanh.